- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Trading the 2026 US Midterm Elections: Where Could the Biggest Market Moves Come From?
Para mí, la oportunidad radica en identificar qué aspectos ya han sido descontados por los mercados, dónde podrían verse cuestionadas las expectativas y cómo el resultado modifica las perspectivas para la política fiscal, los rendimientos de los bonos del Tesoro, la regulación y las ganancias corporativas.
Con la inversión en inteligencia artificial impulsando el liderazgo de las acciones, unos elevados rendimientos de los bonos poniendo a prueba las valoraciones y los riesgos geopolíticos manteniendo la tensión en los mercados energéticos, las elecciones llegan en un momento especialmente interesante del ciclo macroeconómico.
El objetivo no es simplemente predecir el resultado político. Se trata de identificar dónde podría producirse el mayor reajuste de precios y qué mercados ofrecen la forma más directa de expresar ese cambio.
¿Por qué deberían los operadores prestar atención a las elecciones de medio mandato de Estados Unidos?
Las elecciones de mitad de mandato no determinan la presidencia, pero pueden cambiar materialmente la capacidad de gobierno de la administración.
Una victoria demócrata podría fortalecer la supervisión del Congreso, limitar elementos de la agenda legislativa de Trump y aumentar el potencial de bloqueo político. Un control republicano continuo proporcionaría un mayor margen para avanzar en las prioridades de la administración.
Es importante destacar que la magnitud de cualquier victoria importa. Una mayoría decisiva ofrece más influencia legislativa que una mayoría ajustada, aunque los poderes de veto presidencial y las normas de procedimiento del Senado siguen siendo limitaciones importantes.
Para los operadores, la transmisión ocurre a través de las expectativas de gasto público, impuestos, regulación, inflación y, en última instancia, las tasas de interés.
Los mayores movimientos pueden surgir cuando el resultado difiere de manera material de la valoración de los mercados de predicciones, en particular si los inversionistas están fuertemente posicionados para un resultado.
Lo que la historia nos dice sobre el trading de las elecciones de medio mandato de Estados Unidos
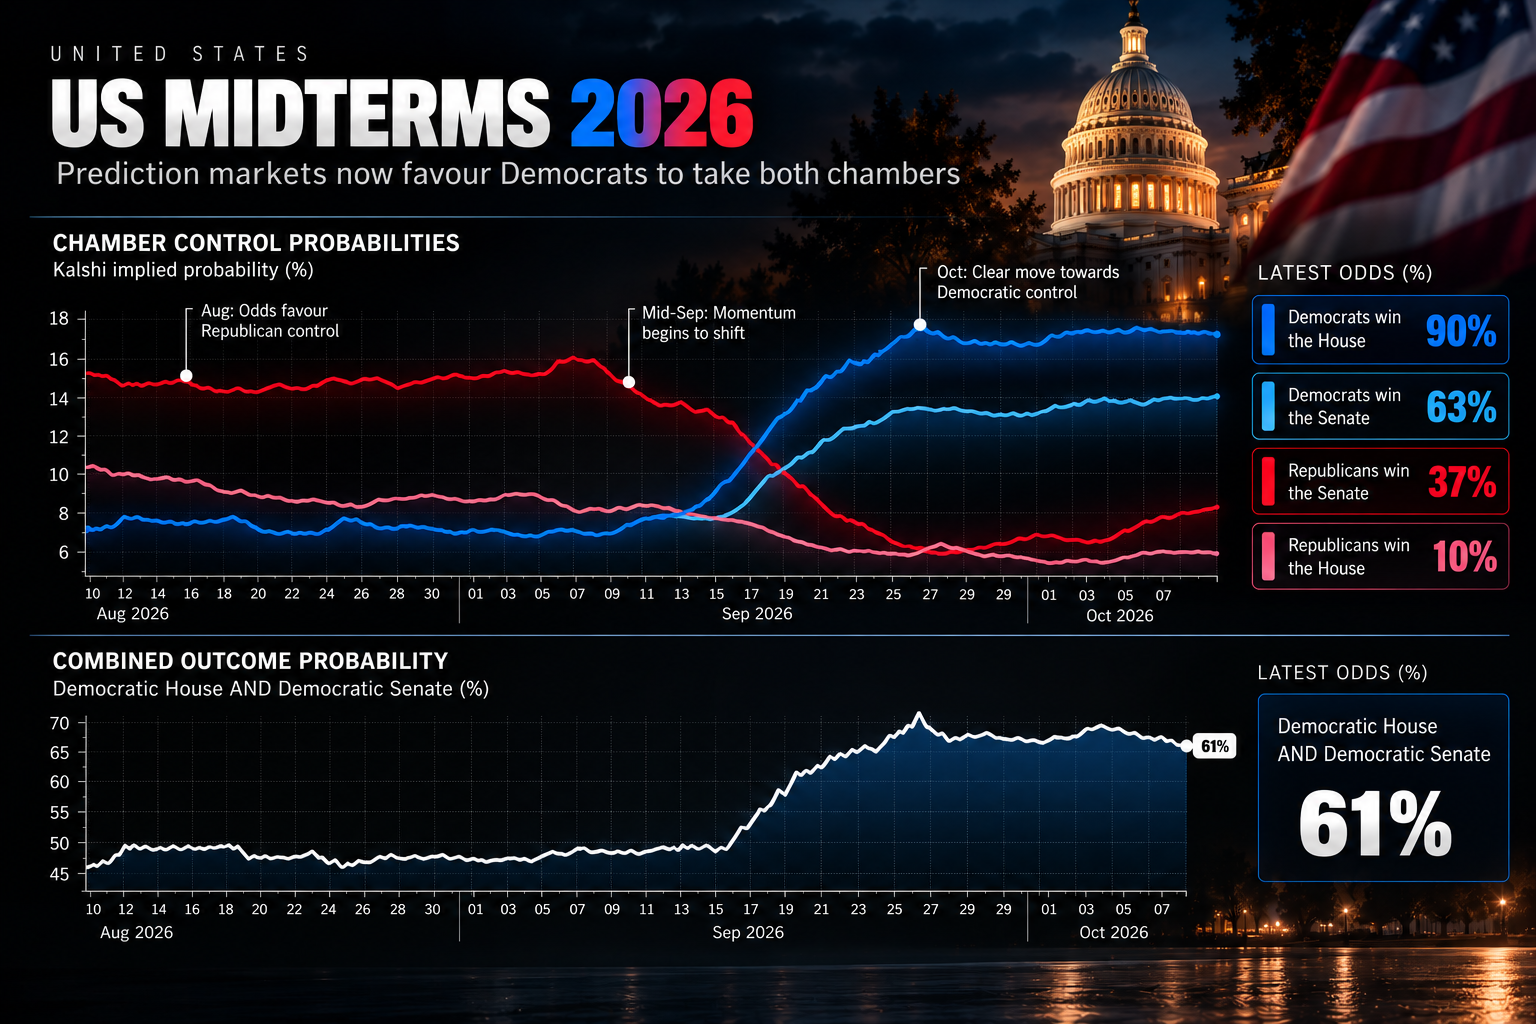
La historia ofrece algunas pistas interesantes, aunque la muestra es pequeña y el entorno macroeconómico que rodea a cada elección ha sido muy diferente.
A lo largo de las cinco elecciones de medio mandato entre el 2006 y el 2022, el Nasdaq 100 y el oro generalmente tuvieron un rendimiento positivo en el mes previo a la votación, mientras que el índice del dólar estadounidense tendió a debilitarse.
Rendimientos promedio en las elecciones de medio mandato del 2006, 2010, 2014, 2018 y 2022, utilizando el conjunto de datos históricos proporcionado.
Tres observaciones destacan:
- Dólar estadounidense: El USD se debilitó en tres de los cinco meses previos a las elecciones, pero su rendimiento promedio un mes después de la votación fue efectivamente plano. Hay poca evidencia de un sesgo direccional confiable después de las elecciones.
- Nasdaq 100: El índice registró ganancias en cuatro de los cinco meses previos a las elecciones y avanzó un promedio del 1,94 % en el mes siguiente. Sin embargo, en el 2018 registró una caída del 2,44 %, lo que pone de relieve la influencia de la política monetaria y del sentimiento general de riesgo.
- Oro: Quizás la observación más interesante. El oro retrocedió en la primera sesión de trading posterior a las cinco elecciones, con una caída promedio del 0,97 %, antes de avanzar durante el mes siguiente en todos los casos, con un avance promedio del 2,40 %.
Estos patrones merecen seguimiento, pero cinco observaciones son insuficientes para establecer una estrategia de trading confiable.
La principal lección es que las elecciones pueden desencadenar un reposicionamiento, mientras que la sostenibilidad del movimiento depende del contexto macroeconómico.
S&P 500 y Nasdaq 100: ¿Podrían las elecciones desencadenar otro repunte?
Históricamente, las acciones estadounidenses han tendido a registrar un buen rendimiento tras las elecciones de medio mandato, a medida que la incertidumbre política se disipa y la atención vuelve a centrarse en las ganancias, el crecimiento y la política monetaria.
Desde 1945, el S&P 500 ha registrado una ganancia promedio en el cuarto trimestre de aproximadamente el 4,2 %, cifra que aumenta hasta alrededor del 6,4 % en los años de elecciones de medio mandato, según las cifras estacionales históricas utilizadas en esta investigación.
Sin embargo, el 2026 presenta un conjunto diferente de desafíos.
El Nasdaq 100 sigue estando muy influido por la inversión en inteligencia artificial, las ganancias de las empresas de megacapitalización y los rendimientos reales de los bonos del Tesoro estadounidense. Es poco probable que cualquiera de los dos partidos descarrile de inmediato el ciclo estructural de inversión en inteligencia artificial, aunque la regulación tecnológica, la política eléctrica y la inversión en infraestructura podrían influir en determinadas empresas.
Por lo tanto, me centraría menos en si las elecciones se perciben como un factor alcista o bajista y más en cómo responden los rendimientos de los bonos del Tesoro.
Una caída de los rendimientos reales podría proporcionar un poderoso impulso a las acciones de crecimiento. Por el contrario, otro fuerte aumento de los costos de endeudamiento a largo plazo podría poner a prueba las valoraciones, especialmente en aquellos casos en los que las expectativas de ganancias ya son elevadas.
La señal clave será si un repunte inicial de las acciones cuenta con el respaldo de una participación más amplia, una mejora de la liquidez y un contexto favorable para las tasas de interés.
Dólar estadounidense y oro: Donde la reacción macroeconómica se vuelve fundamental
El dólar estadounidense y el oro podrían ofrecer expresiones particularmente claras de los cambios en las expectativas de política fiscal y monetaria.
En el caso del dólar estadounidense, el principal mecanismo de transmisión opera a través de las tasas de interés relativas y los rendimientos de los bonos del Tesoro.
Un resultado que reduzca las expectativas de expansión fiscal podría respaldar a los bonos y potencialmente pesar sobre el dólar. Por el contrario, un resurgimiento de las preocupaciones fiscales o un reajuste de los precios ante una política más restrictiva de la Reserva Federal podrían servir de apoyo.
Sin embargo, el riesgo geopolítico y la demanda global de liquidez en dólares pueden complicar esa relación.
El oro presenta una oportunidad diferente.
Su rendimiento histórico posterior a las elecciones de medio mandato es notable, pero las variables más importantes siguen siendo los rendimientos reales, el dólar estadounidense y la demanda de activos defensivos.
Una combinación de una caída de los rendimientos reales de los bonos del Tesoro y un dólar más débil podría respaldar al XAUUSD. Unos rendimientos reales más elevados y un dólar más fuerte, por lo general, generarían vientos en contra, aunque los flujos hacia activos refugio podrían compensar esas presiones.
En ambos mercados, preferiría que la acción del precio confirmara la narrativa macroeconómica subyacente en lugar de operar basándome únicamente en el resultado electoral.
¿Qué sectores y acciones estadounidenses podrían ver los mayores movimientos?
Es posible que las oportunidades más atractivas surjan a través de la rotación sectorial, más que del índice S&P 500 en sí.
Varios temas políticamente sensibles merecen atención:
- Salud: El financiamiento de Medicaid, la fijación de precios de medicamentos y la regulación de seguros podrían influir en UnitedHealth Group, Eli Lilly y Johnson & Johnson. El impacto variaría considerablemente entre hospitales, aseguradoras y empresas farmacéuticas.
- Sector financiero: JPMorgan Chase, Bank of America y los bancos regionales podrían responder a las expectativas cambiantes sobre los requisitos de capital, la supervisión regulatoria y la curva de rendimiento.
- Energía tradicional y limpia: Exxon Mobil, Chevron, NextEra Energy y First Solar ofrecen diferentes exposiciones a los permisos, la producción, los incentivos gubernamentales y la demanda de electricidad.
- Infraestructura de inteligencia artificial e industriales: NVIDIA, Broadcom, Vertiv, Eaton y Quanta Services podrían beneficiarse de la inversión continua en centros de datos y la expansión de la red, aunque las valoraciones siguen siendo sensibles a las tasas de interés y a las expectativas de gastos de capital.
- Defensa: Lockheed Martin, RTX y GE Aerospace podrían reaccionar a los cambios en las prioridades de gasto en defensa y en las expectativas sobre adquisiciones.
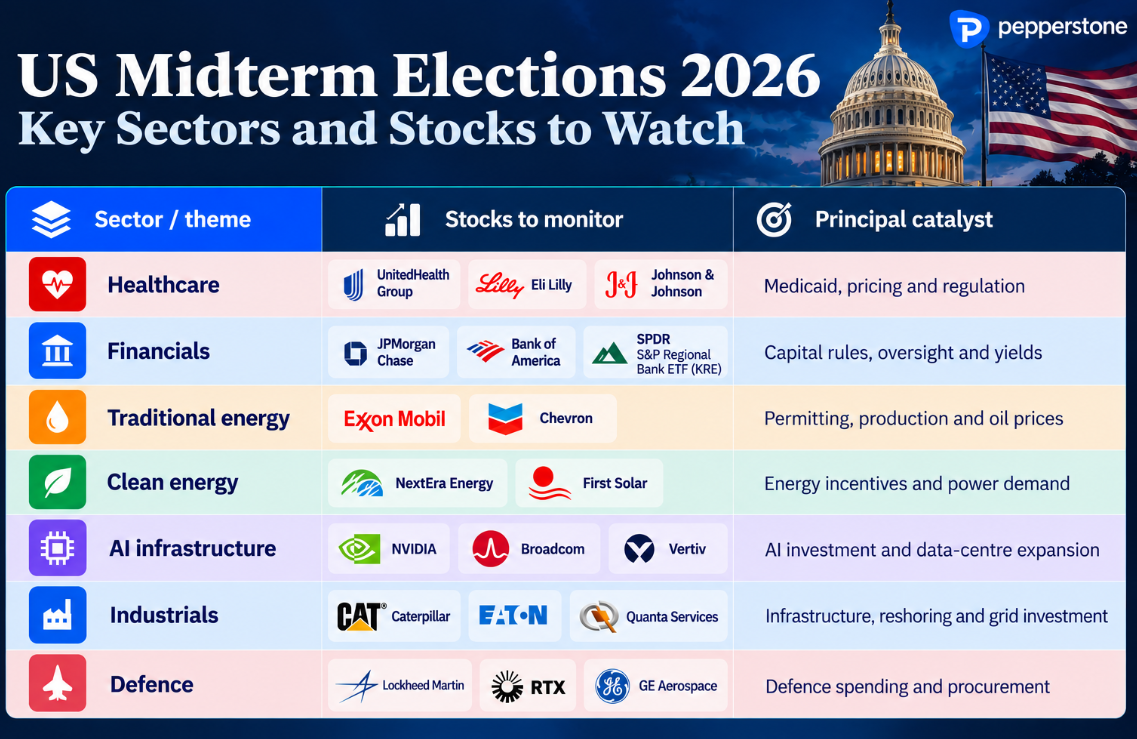
La distinción clave radica en las empresas expuestas de manera directa a cambios de política y aquellas impulsadas principalmente por las ganancias, los precios de las materias primas o el ciclo económico más amplio.
Es posible que las valoraciones ya reflejen un resultado político favorable. Las mayores oportunidades podrían surgir allí donde las expectativas de política cambien de manera inesperada.
Los temas políticos más relevantes para los mercados en el 2026
Más allá del control del Congreso, veo cuatro temas con potencial para generar el reajuste de precios más significativo en los mercados.
1. Política fiscal y oferta de bonos del Tesoro
Los déficits persistentes, los elevados costos del servicio de la deuda y las necesidades de endeudamiento gubernamental convierten al mercado de bonos del Tesoro en un elemento central de la operativa en torno a las elecciones.
Un Congreso dividido podría limitar nuevas iniciativas fiscales, pero el bloqueo político no produce automáticamente disciplina fiscal.
El proceso trimestral de refinanciación del Tesoro en torno a la semana de las elecciones agrega otro posible catalizador.
2. Inversión en inteligencia artificial y demanda de electricidad
La inteligencia artificial sigue siendo un poderoso tema de crecimiento estructural, pero la disponibilidad de electricidad, la capacidad de la red y el escrutinio regulatorio son cada vez más relevantes.
La oportunidad se extiende más allá de los semiconductores hacia los servicios públicos, la generación de energía, los equipos eléctricos y la construcción.
3. Asequibilidad energética y geopolítica
Irán, las rutas de suministro de Oriente Medio y los costos energéticos internos siguen siendo importantes fuentes de riesgo de inflación.
El Brent, el WTI y los productos refinados podrían reaccionar más directamente a los cambios en las expectativas de política exterior que al propio resultado del Congreso.
4. Salud y regulación financiera
Si los demócratas obtienen el control de ambas cámaras, prorrogar los subsidios de salud ampliados podría convertirse en una prioridad, lo que aumentaría los déficits federales proyectados frente a un escenario en el que dichos subsidios expiren, aunque el veto de Trump sigue siendo un obstáculo. Los cambios en los requisitos de capital bancario y en la supervisión regulatoria también podrían impulsar un reajuste de precios generalizado en las acciones del sector financiero.
Volatilidad: ¿Podría ocurrir la operación más grande antes del día de las elecciones?
Históricamente, la volatilidad de las acciones suele aumentar antes de las elecciones de medio mandato y retrocede a medida que se disipa la incertidumbre.
Las probabilidades de los mercados de predicciones, las sorpresas en las encuestas y las expectativas cambiantes para las carreras individuales al Senado podrían generar volatilidad antes de la votación.
Sin embargo, la elección en sí misma puede no producir el mayor movimiento.
Un resultado ampliamente acorde con las expectativas del mercado podría provocar un rápido descenso de la volatilidad implícita, mientras que un resultado inesperado o disputado podría prolongar la incertidumbre.
Los operadores deben distinguir entre la volatilidad implícita, la volatilidad realizada y el costo de ejecución.
Spreads más amplios, slippage y rápidas reversiones pueden hacer que operar durante la noche electoral resulte complicado, incluso cuando la visión direccional termina siendo correcta.
Operar la noche electoral
En lugar de afrontar el evento con una predicción política fija, elaboraría una lista de seguimiento basada en distintas situaciones y dejaría que el mercado revelara dónde están surgiendo las oportunidades más sólidas.
Mis indicadores prioritarios serían:
Rendimientos de los bonos del Tesoro: Particularmente los rendimientos a 10 años, a 30 años y el conjunto de los rendimientos reales. Estos podrían proporcionar la señal más clara para la valoración de los activos en general.
Futuros del S&P 500 y del Nasdaq 100: Buscar movimientos direccionales sostenidos, amplitud del mercado y confirmación por parte de los rendimientos de los bonos.
Dólar estadounidense: Monitorear el EURUSD, USDJPY y AUDUSD para detectar cambios en las expectativas de tasas relativas y el sentimiento de riesgo.
Oro: Enfocarse en la interacción entre los rendimientos reales, el dólar y el riesgo geopolítico.
Petróleo y acciones sectoriales: Estar atento a los cambios en las expectativas de política y al rendimiento relativo.
Mercados de predicciones y resultados del Senado: Identificar si el resultado desafía el consenso ya incorporado en los precios de los activos.
Un resultado supuestamente alcista que no logra atraer compradores puede ser tan informativo como una ruptura decisiva.
Igualmente, un mercado que en un inicio retrocede pero que rápidamente atrae compras sostenidas puede revelar que el posicionamiento, y no el resultado político, está impulsando el movimiento.
La liquidez, el tamaño de las posiciones y la disciplina de ejecución serán especialmente importantes a medida que se conozcan los resultados.
En resumen: Opera en función de los ajustes de precios, no de la política
Las elecciones de medio mandato de Estados Unidos del 2026 podrían ofrecer importantes oportunidades de trading en acciones, divisas, materias primas y renta fija.
La historia apunta a algunas tendencias interesantes, en particular el rendimiento positivo del Nasdaq en torno a anteriores elecciones de medio mandato y los rendimientos promedio más sólidos del oro durante el mes posterior.
Pero la pregunta más importante no es si los demócratas o los republicanos ganan el Congreso.
Es si el resultado cambia las expectativas sobre la política fiscal, los rendimientos de los bonos del Tesoro, la inflación, las ganancias corporativas y la regulación.
Para los operadores, la oportunidad radica en identificar dónde son más vulnerables esas expectativas, monitorear cómo responden los precios y reconocer cuándo el mercado está contando una historia diferente a la de los titulares políticos.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.