- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Previsión de resultados de SpaceX para el tercer trimestre: Crecimiento de la IA, gastos de capital y riesgos relacionados con las acciones
Puntos clave
- SpaceX informará los resultados del tercer trimestre después del cierre de los mercados en EE. UU. el martes
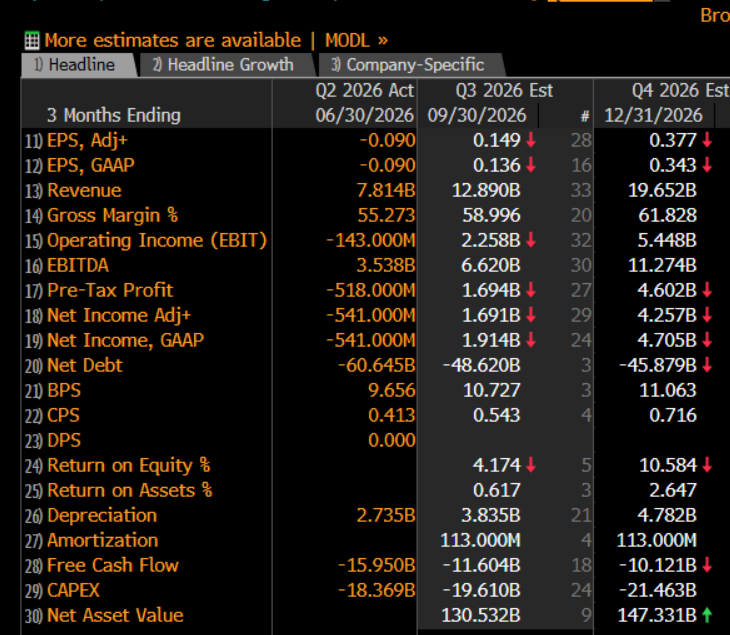
- El consenso de Bloomberg espera ingresos de $12 890 millones, un EPS ajustado de $0,149 y un EBITDA de $6620 millones.
- La monetización de la IA, la guía de gastos de capital y los requisitos de financiamiento futuros probablemente importarán más que las ganancias principales.
- La acción enfrenta más vencimientos de períodos de bloqueo para accionistas, mientras que el Vuelo 15 de Starship ofrece un catalizador potencialmente significativo.
- La fijación de precios de las opciones implica un movimiento de -/+6,8 % en 1 día en el precio de las acciones en reacción a los resultados.
Resultados de SpaceX: Se espera un crecimiento, pero falta convicción
SpaceX recibirá sus resultados del tercer trimestre con altas expectativas, una menor convicción por parte de los inversionistas y un precio de la acción con problemas para establecer una puja sostenible.
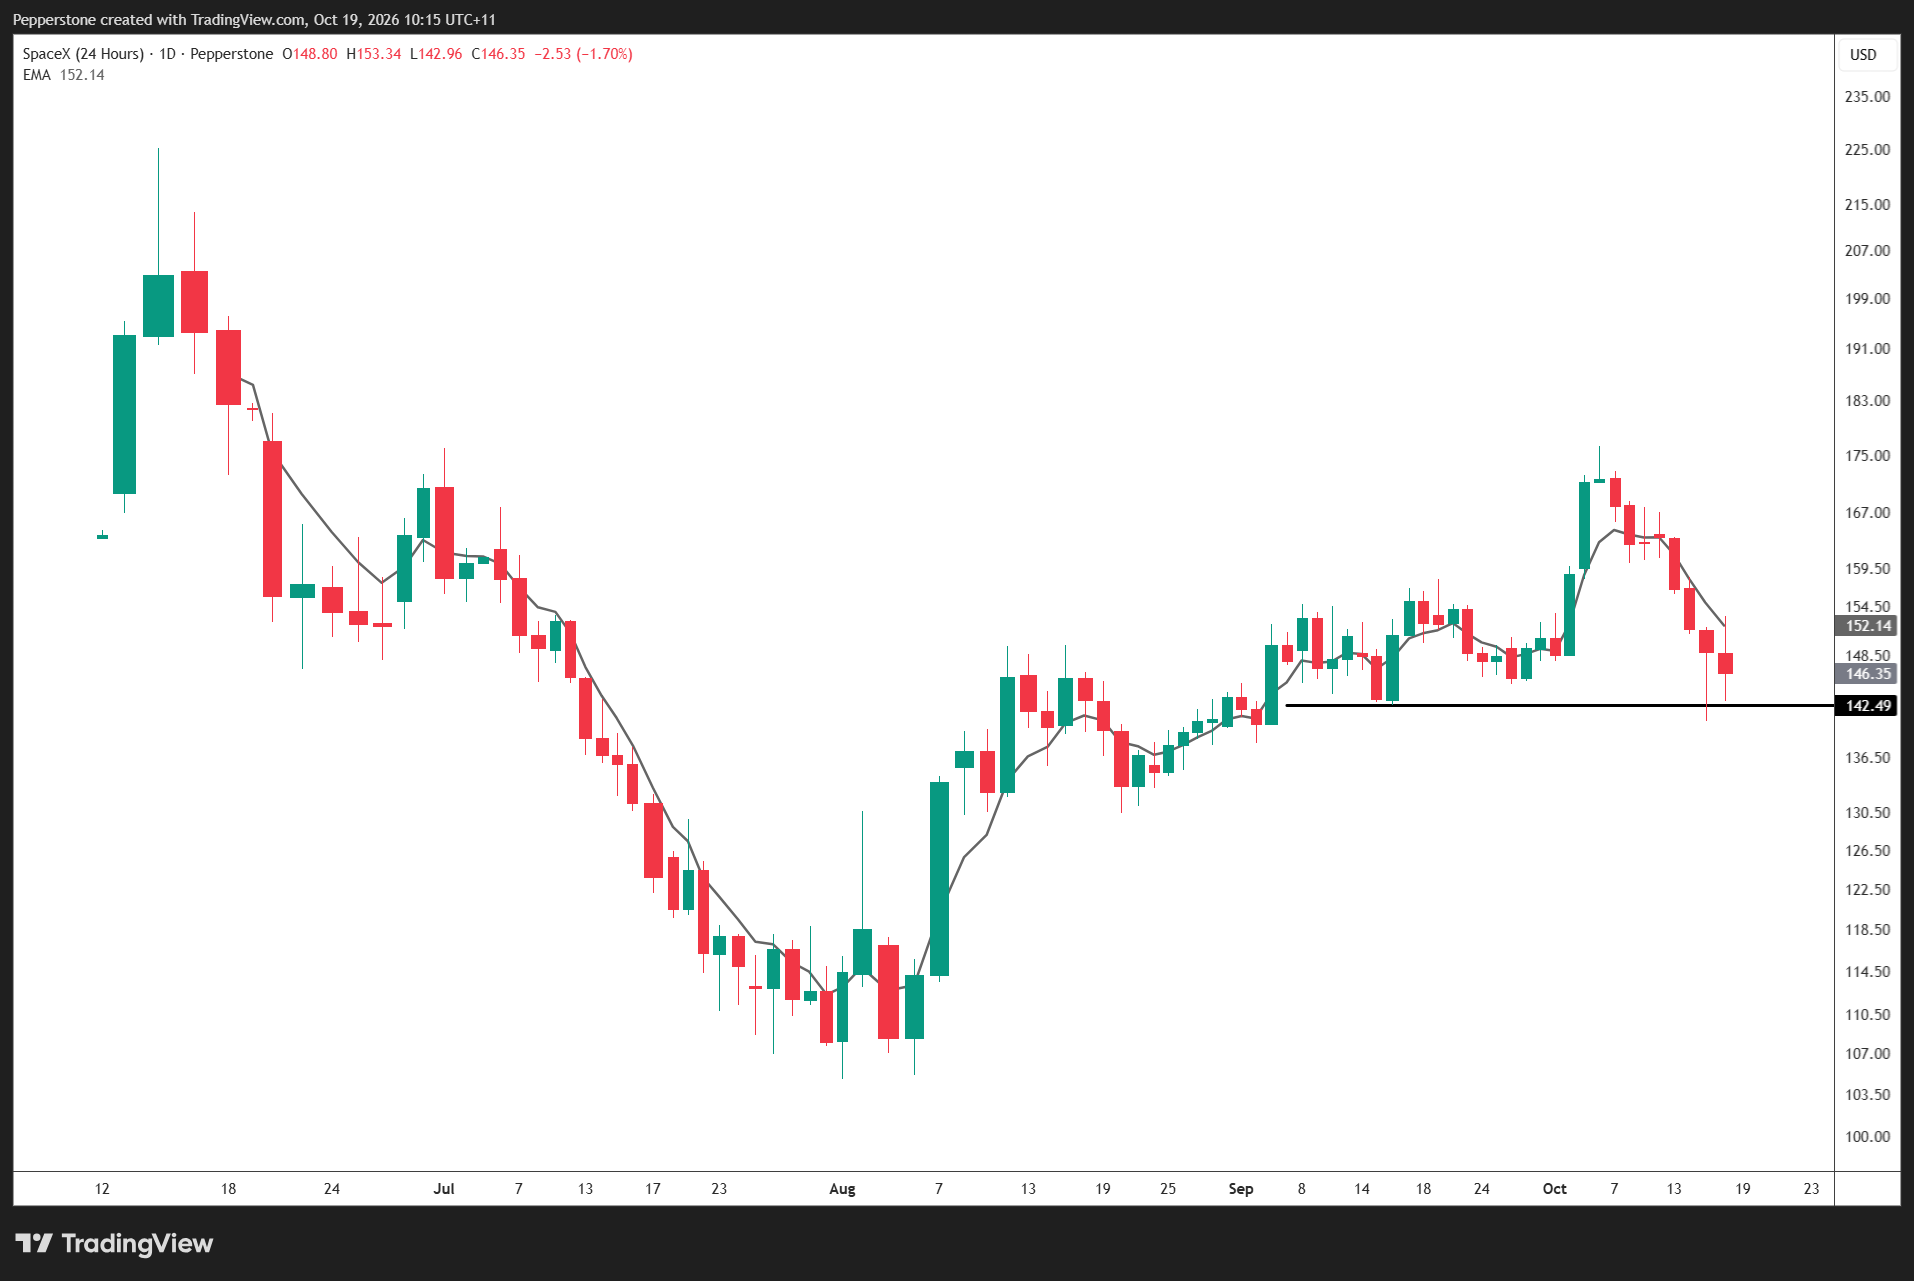
Hasta el cierre de los mercados del viernes de $146,03, las acciones habían caído un 15,1 % desde el cierre del 6 de octubre de $171,92, situándose casi un 28 % por debajo de su máximo histórico de cierre de junio. La caída se produce a medida que los inversionistas reevalúan las valoraciones de la infraestructura de IA, los costos de endeudamiento y si los enormes programas de gastos de capital pueden generar retornos aceptables.
La pregunta es si SpaceX puede generar suficiente impulso operativo para atraer compradores, o si otro informe con buenos resultados se convierte en una oportunidad para que los accionistas existentes reduzcan su exposición.
Existe un precedente para ser cautos. Tras su publicación del segundo trimestre en agosto, las acciones cayeron un 13,6 % a pesar del impresionante crecimiento de los ingresos. El mercado quiere evidencia de que el crecimiento extraordinario puede traducirse en retornos sostenibles sobre el capital.
Consenso de Bloomberg: Una extraordinaria trayectoria de crecimiento
Fuente: Bloomberg
Se espera que los ingresos aumenten alrededor de un 65 % respecto al segundo trimestre, con el EBITDA casi duplicándose. Esa aceleración es impresionante, pero eleva el estándar para una sorpresa positiva. La composición del crecimiento, la calidad de los resultados y la guía futura de la administración importarán más que una modesta superación de los EPS.
Cálculo de la IA: ¿Puede SpaceX monetizar sus ambiciones?
La IA es posiblemente el mayor impulsor de la reacción inmediata de los resultados. El consenso anticipa aproximadamente $6400 millones en ingresos por IA, con la atención puesta en qué tan rápido la capacidad de cálculo instalada se convierte en ingresos contratados y utilidad operativa.
La administración fijó como objetivo más de 2 GW de capacidad de cálculo para fin de año y de 5 a 10 GW para finales del 2027. El progreso hacia la parte alta sería bienvenido, pero la capacidad instalada y la capacidad comercialmente productiva corresponden a propuestas muy diferentes.
Los ingresos por vatio, la utilización, los precios al cliente y la duración del contrato serán indicadores importantes de los retornos económicos.
La debilidad reciente en CoreWeave y otros operadores de neocloud, junto con las advertencias de Gartner sobre la rentabilidad de la infraestructura de la IA, intensificó el escrutinio de los inversionistas. SpaceX se beneficia de operaciones diversificadas y una liquidez sustancial, pero la pregunta subyacente sigue siendo: ¿generará la computación con IA retornos suficientes para justificar el capital invertido?
Capex and funding: The numbers that could dictate the reaction
For me, this is the critical part of the release.
Bloomberg consensus expects Q3 capex of $19.61bn, up from $18.37bn in Q2, with free cash flow forecast at negative $11.6bn.
Spending broadly in line with expectations, accompanied by evidence of a more manageable future trajectory, could support the stock. Another material capex surprise or higher forward spending guidance risks reigniting concerns over cash burn.
SpaceX has substantial cash reserves, but investors are increasingly focused on cumulative funding requirements through 2027–29. Its $20bn bridge loan matures in September 2027, making refinancing plans and the cost of additional borrowing important considerations.
With credit markets becoming more discriminating towards AI infrastructure borrowers, the price of financing growth is becoming almost as important as growth itself.
Gastos de capital y depósitos: Los números que podrían dictar la reacción
Para mí, esta es la parte esencial del informe.
El consenso de Bloomberg espera un gasto de capital de $19 610 millones para el tercer trimestre, un aumento respecto a los $18 370 millones del segundo trimestre, con un flujo de caja libre proyectado en -$11 600 millones.
Una inversión muy de la mano con las expectativas, acompañada de evidencia de una trayectoria futura más gestionable, podría respaldar las acciones. Otra sorpresa significativa en cuanto al gasto de capital o una guía de gasto futuro más alta corre el riesgo de reavivar las inquietudes sobre el uso de efectivo.
SpaceX tiene sustanciales reservas de efectivo, pero los inversionistas están cada vez más enfocados en los requisitos de depósitos acumulados hasta los años 2027–2029. Su préstamo de emergencia de $20 000 millones vencerá en septiembre del 2027, lo que deja los planes de refinanciamiento y el costo de préstamos adicionales como consideraciones importantes.
Con los mercados de crédito cada vez más exigentes hacia los prestatarios de infraestructura de IA, el precio de financiar el crecimiento se está volviendo casi tan importante como el crecimiento en sí.
Starlink y Starship: Catalizadores potenciales al alza
Starlink sigue siendo un ancla importante de resultados. El consenso espera aproximadamente $4900 millones en ingresos por conectividad y 14,3 millones de suscriptores consumidores. Las adiciones de suscriptores, el ingreso promedio por usuario y el progreso de la conexión directa a celular darán forma a las expectativas de rentabilidad futura.
Starship podría ofrecer el catalizador más eficiente. Tras el exitoso Vuelo 14 de septiembre, los inversionistas esperan detalles del Vuelo 15, potencialmente a principios de noviembre, lo cual es clave para los inversionistas.
La confirmación de un intento de capturar la etapa superior al regresar reforzaría los argumentos a favor de la reutilización rápida, la reducción de los costos de lanzamiento y la mejora de la rentabilidad del despliegue. Una demostración exitosa podría terminar importando más en la valoración que el hecho de superar los resultados trimestrales.
Oferta de accionistas y niveles técnicos
Aproximadamente 1300 millones de acciones quedarán elegibles para la venta por motivo de los resultados del tercer trimestre, y se esperan más liberaciones de bloqueos hasta fin de año y un vencimiento importante el 8 de diciembre.
La elegibilidad no garantiza la venta, y las publicaciones anteriores se han asimilado relativamente bien. Sin embargo, la oferta adicional podría limitar los repuntes, particularmente si los inversionistas utilizan las noticias positivas sobre los resultados para obtener ganancias.
Técnicamente, el soporte inmediato cuesta alrededor de $140–143. Una ruptura expondría la región de $120–130, con el mínimo de cierre de agosto en cerca de $108 como una referencia a la mayor baja.
Al alza, $150–155 es la primera zona de resistencia. Una recuperación sostenida por encima de $160–165 mejoraría el panorama a corto plazo, mientras que $172 sigue siendo el obstáculo más significativo.
La configuración comercial: Dónde hay riesgos
El mercado parece posicionado para lograr resultados operativos sólidos, particularmente en materia de IA, lo que deja poco margen para superar las expectativas de manera apenas respetable.
La situación alcista combina mayores ingresos por computación, una guía de gastos de capital tranquilizadora, comentarios de financiamiento creíbles y progreso hacia el próximo logro de Starship.
La situación bajista es otro trimestre en que el crecimiento extraordinario se ve opacado por el aumento del gasto, el flujo de caja libre negativo y la oferta de los accionistas.
SpaceX no necesita convencer a los inversionistas de que su oportunidad es enorme. Necesita demostrar que los retornos económicos pueden justificar el capital extraordinario comprometido para conseguirla.
Ahí es donde tendrá lugar la verdadera batalla entre compradores y vendedores.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.