- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Vista previa de resultados Q3 2026 de Meta: ¿Podrán los resultados ser un catalizador para una ruptura?
Entonces ¿Por qué el entusiasmo de los inversores?
Los inversores ven cada vez más a Meta como una de las compañías capaces de rentabilizar la IA, y no simplemente como una empresa que invierte en ella. Su negocio publicitario ya se está beneficiando de la IA, mientras que Muse, los agentes para empresas y el alquiler de cómputo introducen potenciales nuevas fuentes de ingresos. El mercado ya ha premiado lo que la IA podría aportar, pero ahora los resultados deben respaldar ese optimismo.
Los números: qué espera Wall Street
Fuente: Bloomberg
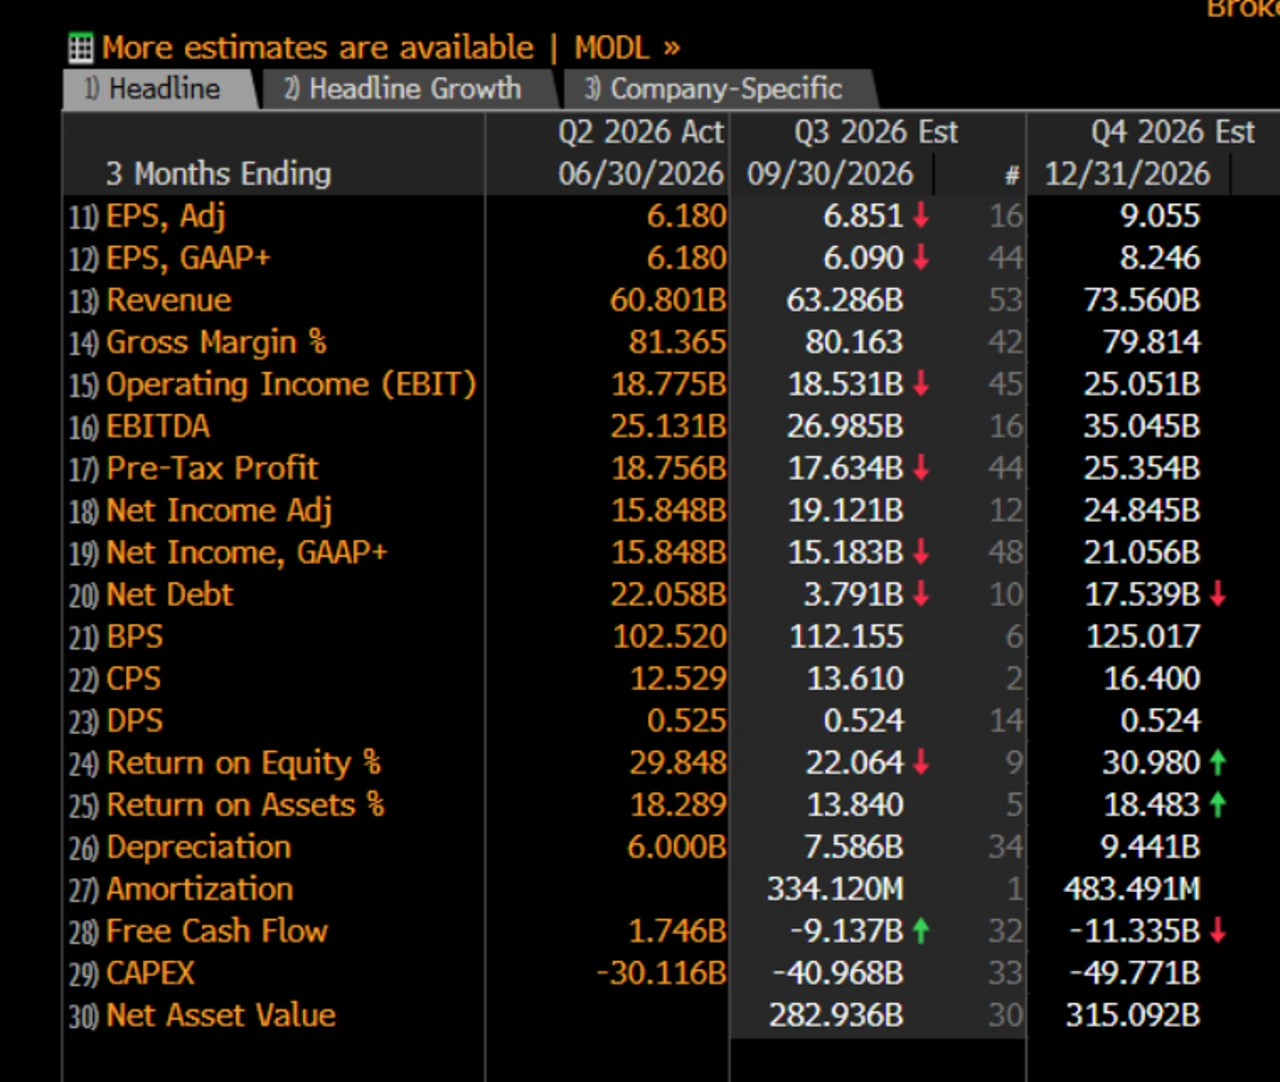
Las estimaciones medianas de Bloomberg apuntan a ingresos de $63.290 millones en el tercer trimestre, ganancias por acción (BPA) ajustadas de $6,85, ingresos operativos de $18.530 millones y EBITDA de $26.990 millones. El margen bruto se proyecta en el 80,16%, el gastos de capital (capex) de $40.970 millones y el flujo de caja libre en negativo $9.140 millones.
Wall Street espera ingresos de $73.560 millones en el cuarto trimestre, lo que hace que las perspectivas del próximo trimestre sean especialmente importantes. El margen operativo implícito para el Q3 se sitúa en torno al 29,3%, frente al 40,1% del año anterior. El crecimiento de ingresos sigue siendo impresionante; el costo de lograrlo es cada vez más difícil de ignorar.
Gasto en IA: ¿dónde está el retorno?
Meta ha proyectado un capex para 2026 de entre $130.000 y $145.000 millones, casi el doble del año anterior. El argumento alcista es que esta inversión crea una ventaja duradera en modelos de IA, infraestructura y participación de los usuarios. El argumento bajista es que el gasto está creciendo mucho más rápido que los retornos de caja demostrables que tiene la compañía.
Algunas proyecciones sitúan los gastos del 2027 en $211.000 millones y prevén que el flujo de caja libre sea negativo en más de $30.000 millones. Los inversores pueden mostrarse cada vez más entusiasmados con las oportunidades a largo plazo de Meta y, al mismo tiempo, ajustar a la baja las ganancias a corto plazo. Si la inversión se acelera aún más en el 2027 sin una narrativa creíble de retorno podría poner a prueba ese entusiasmo.
Publicidad y Muse: del engagement a los ingresos
El negocio principal sigue siendo el motor de los resultados. Los ingresos publicitarios del Q2 subieron un 27% interanual, con impresiones al alza un 14% y el precio promedio por anuncio un 12%. Las recomendaciones y la segmentación impulsadas por IA ya se están traduciendo en beneficios comerciales medibles.
Muse, Wonder, Business Agents y el posible alquiler de cómputo ofrecen otra dimensión de crecimiento. La distinción clave está entre la adopción y la monetización. Los anuncios de nuevos productos pueden entusiasmar a los inversores, pero la gerencia necesita cuantificar su uso, la demanda de los clientes y, en última instancia, los ingresos y los márgenes que generan.
Análisis técnico: ¿en qué dirección rompe el rango de $60?
Fuente: TradingView
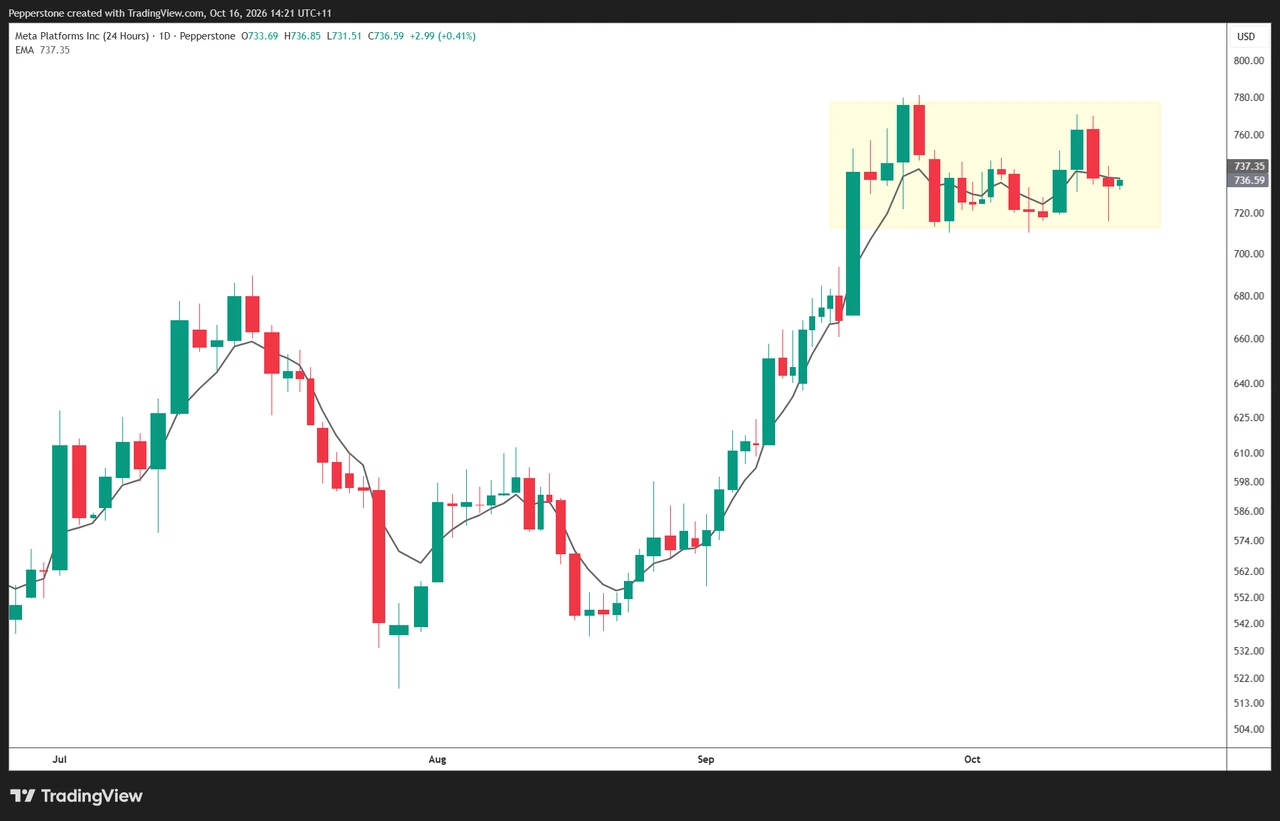
Tras dispararse desde alrededor de $550 hasta $780 entre agosto y septiembre, Meta ha pasado las últimas semanas consolidando en un rango de aproximadamente $60. Que haya logrado mantener la mayor parte de ese avance es una señal positiva: los vendedores aún no han forzado una corrección significativa.
Una ruptura sostenida por encima de $780 podría abrir el camino hacia los $800+ y atraer compras impulsadas por el impulso alcista (momentum). En cambio, una caída por debajo del piso del rango, en torno a los $710 podría, en cambio, desencadenar toma de ganancias y una reevaluación de la prima que el mercado le asigna a la IA. El sentimiento general del mercado y el apetito por el riesgo asociado a la IA influirán en el resultado, pero el rendimiento relativo de Meta sigue siendo impresionante de forma aislada.
Opciones y posicionamiento: la prueba del riesgo asociado al evento
Las opciones anticipan un movimiento en torno a los resultados de aproximadamente ±4,1%, frente a un promedio absoluto del 7,4 % para los movimientos de la acción durante el día de presentación de resultados en los últimos ocho trimestres, según los datos proporcionados. En comparación, el movimiento que anticipa actualmente el mercado parece relativamente contenido, aunque ambas métricas no son idénticas.
Meta cerró al alza después de cuatro de sus últimos ocho informes trimestrales, lo que subraya que superar las expectativas de ganancias no garantiza un rally de la acción.
Operar la reacción: las perspectivas importan más que el resultado
Mi impresión es que el listón para una reacción alcista sostenida es más alto de lo que sugieren las expectativas generales del mercado. Ingresos de al menos USD 64 000 millones, márgenes por encima de las expectativas, unas perspectivas constructivas para el cuarto trimestre y pruebas concretas de que la IA está generando ingresos reforzarían el escenario alcista. Unas previsiones más débiles o un nuevo aumento considerable de los gastos de capital podrían provocar ventas, incluso si supera las expectativas para el tercer trimestre.
La pregunta no es simplemente si Meta entrega otro trimestre sólido. Es si la dirección puede demostrar que la extraordinaria inversión en IA se está acercando a retornos financieros extraordinarios.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.