- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Elecciones de mitad de mandato de Estados Unidos del 2026: Qué significan las elecciones para Bitcoin, las criptomonedas y los mercados tokenizados
Elecciones de mitad de mandato de Estados Unidos son importantes para las criptomonedas, pero el contexto no es el mismo que en el 2024
Las elecciones de mitad de mandato de Estados Unidos del 3 de noviembre podrían generar una volatilidad significativa en Bitcoin, Ethereum y el mercado más amplio de altcoins. Pero, a diferencia de la victoria electoral de Trump en el 2024, la operación es mucho más compleja. Gran parte del impulso detrás de la innovación en criptomonedas proviene ahora de la SEC y la CFTC en lugar del Congreso.
Las criptomonedas ya tienen un lugar en la mesa de negociación en Washington. La cuestión es quién define el marco regulatorio que regirá su próxima fase de crecimiento.
Los mercados de predicciones han estado descontando importantes avances demócratas. Sin embargo, la sorpresa importa más que el resultado principal, y el tamaño de la mayoría de cualquiera de los dos partidos en el Congreso podría resultar tan trascendental como quién gane.
Una mayoría ajustada podría cambiar poco. Un resultado decisivo podría redefinir las prioridades legislativas y proporcionar una señal más fuerte del sentimiento de los votantes antes de las elecciones presidenciales del 2028.
El bitcoin sigue siendo una inversión de carácter macroeconómico, mientras que las altcoins son una inversión ligada a la regulación y la innovación
Los inversionistas no deberían suponer que un resultado regulatorio favorable se traduce automáticamente en precios más altos de Bitcoin.
BTCUSD se negocia cada vez más tanto como un activo de escasez, a menudo descrito como oro digital, como una expresión de alto beta de la liquidez global y el apetito por el riesgo. Los movimientos del NAS100, los rendimientos de los bonos del Tesoro de EE. UU. y el dólar estadounidense podrían superar fácilmente el impacto del optimismo relacionado con las elecciones.
Las altcoins son una propuesta diferente. Los tokens de Ethereum, Solana y DeFi son más sensibles a las decisiones regulatorias que rigen la clasificación de los tokens, el staking, el acceso institucional y el trading descentralizado. También se puede agregar el impulso favorable derivado del rápido auge de los mercados tokenizados y los futuros perpetuos.
Una mayor claridad regulatoria podría fomentar los flujos de capital hacia estos mercados, mientras que unas restricciones más estrictas podrían afectar de manera desproporcionada a los tokens más pequeños y especulativos.
La Ley CLARITY: Por qué importa el control del Congreso
El hecho de que la Ley CLARITY no lograra avanzar en el Senado en septiembre puso de manifiesto las divisiones políticas en torno a la regulación de los activos digitales.
La legislación tenía como objetivo aclarar las responsabilidades de la SEC y la CFTC, lo que podría reducir la incertidumbre para las bolsas, las plataformas de DeFi y los inversionistas institucionales.
El control republicano del Congreso podría reactivar las negociaciones, mientras que los avances demócratas podrían dar mayor énfasis a la protección del consumidor, la integridad del mercado, las finanzas ilícitas y la supervisión de los conflictos de interés relacionados con las criptomonedas.
Sin embargo, ninguno de los dos resultados garantiza una legislación.
Incluso si los republicanos tuvieran el control total, se enfrentarían a obstáculos de procedimiento en el Senado, ya que la mayoría de los proyectos de ley requieren 60 votos para superar un obstruccionismo parlamentario. El control demócrata tampoco impediría automáticamente una reforma bipartidista.
La distinción fundamental radica entre la legislación que brinda certeza regulatoria duradera y las iniciativas impulsadas por las agencias que las futuras administraciones podrían revertir.
Los reguladores están impulsando la siguiente fase de adopción
Para mí, la oportunidad más atractiva no radica simplemente en si las criptomonedas repuntan tras la noche electoral.
Se trata de la transformación estructural de los mercados financieros mediante la infraestructura de cadena de bloques, una liquidación más rápida, una mayor movilidad del colateral y, potencialmente, trading las 24 horas del día, los 7 días de la semana.
Las iniciativas de tokenización de la SEC y el trabajo de la CFTC en materia de derivados de activos digitales siguen avanzando a pesar del revés sufrido en el Congreso, con implicaciones que van mucho más allá de las criptomonedas:
- - Activos del mundo real tokenizados (RWA), en particular las acciones: Liquidación más rápida, transferencias de propiedad más eficientes y una mayor movilidad del colateral.
- - Futuros perpetuos: Exposición continua a activos tradicionales y digitales sin los vencimientos contractuales convencionales.
- - Stablecoins: Movimiento más rápido de capital a través de plataformas de trading, sistemas de pago y redes de liquidación.
- - Finanzas descentralizadas (DeFi): Mayor integración entre los mercados tradicionales y la liquidez, el trading y los préstamos en cadena.
Esta es la adopción de las criptomonedas en una forma fundamentalmente distinta. No necesariamente como activo de inversión, sino como la infraestructura que impulsa la próxima evolución de los mercados financieros.
Es posible que los inversionistas realicen cada vez más operaciones, transfieran la propiedad y liquiden transacciones a través de redes de blockchain sin decidir conscientemente poseer Ethereum, Solana u otra criptomoneda.
Los principales bancos y custodios también están desarrollando infraestructura privada de blockchain, lo que significa que una mayor tokenización no se traduce automáticamente en una mayor demanda de ETH o SOL.
Los cambios políticos podrían influir en el ritmo de las aprobaciones e introducir protecciones adicionales. Pero dudo que reviertan los incentivos comerciales que impulsan esta transformación.
Para los inversionistas, la pregunta más importante es qué redes de cadena de bloques terminarán captando la actividad transaccional, las comisiones y el valor económico.
Tres situaciones de las elecciones de mitad de mandato de Estados Unidos para los operadores de criptomonedas
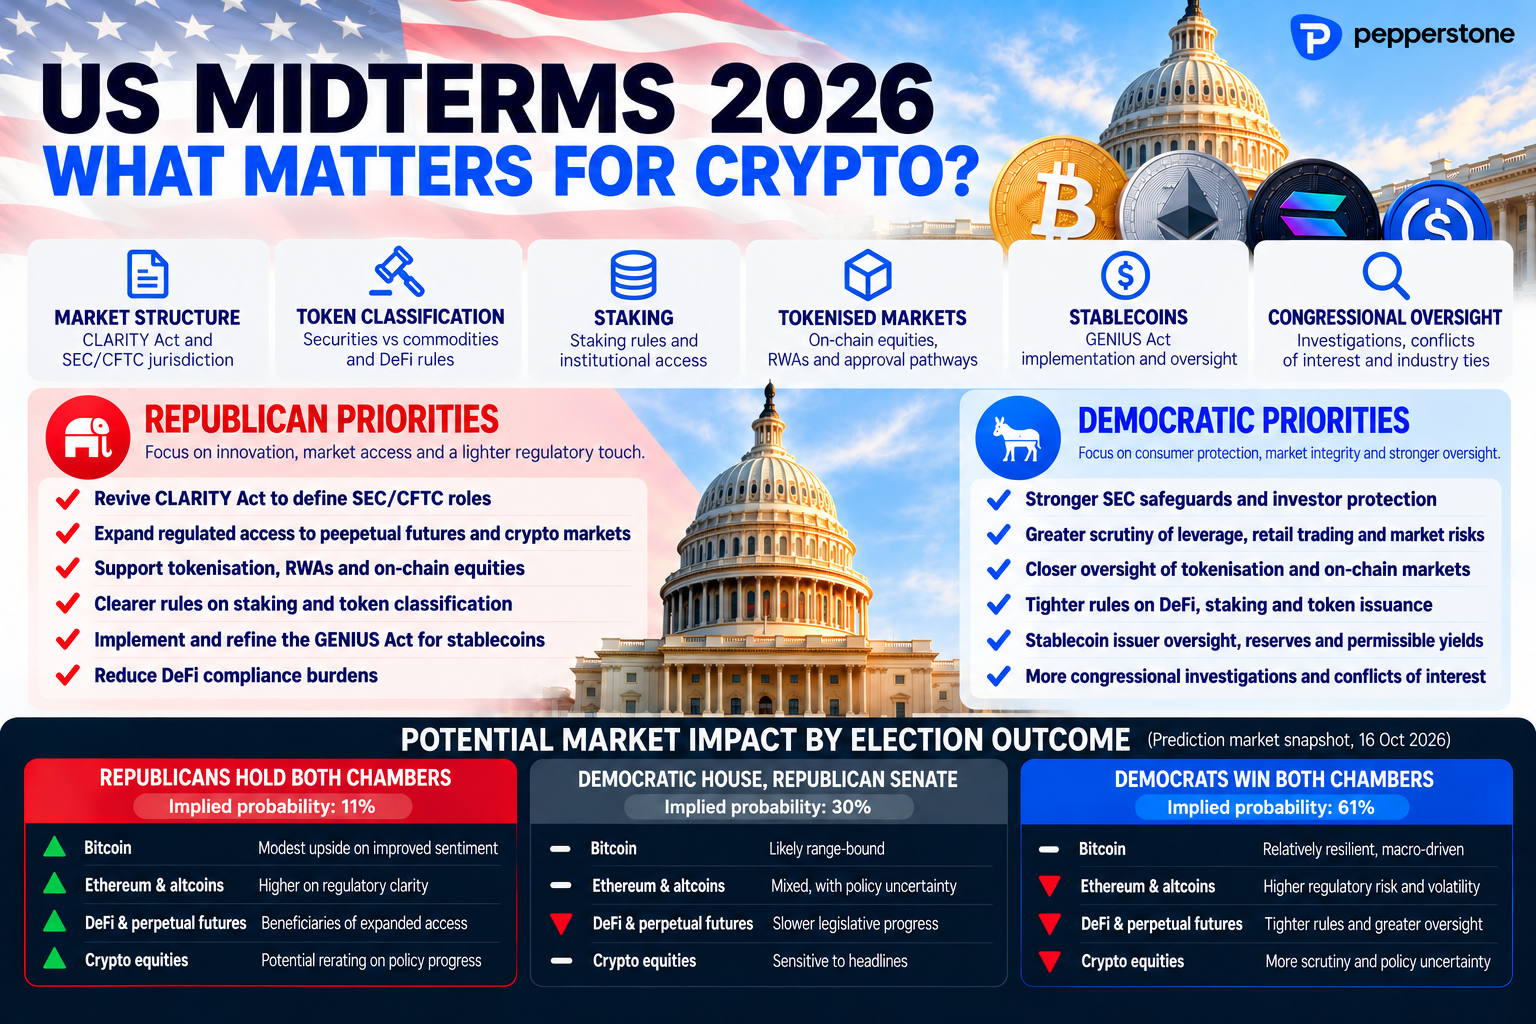
Las siguientes probabilidades son estimaciones indicativas basadas en los mercados de predicciones, no pronósticos electorales.
- - Los demócratas ganan ambas cámaras (60 % implícito): Una mayor incertidumbre en torno a la legislación sobre la estructura del mercado podría afectar más a las altcoins, las plataformas DeFi y los valores criptográficos, que son sensibles a la regulación, que al Bitcoin. Las iniciativas de las agencias existentes no desaparecerían automáticamente.
- - Cámara de Representantes demócrata, Senado republicano (29 % implícito): El progreso legislativo podría ralentizarse, con una mayor supervisión y escrutinio. Si se anticipa ampliamente, la reacción inmediata del mercado podría ser relativamente moderada.
- Los republicanos conservan ambas cámaras (10 % implícito): Las renovadas expectativas respecto a la legislación sobre la estructura del mercado podrían impulsar a ETH, SOL, los tokens de DeFi y las acciones vinculadas a las criptomonedas. Un resultado inesperado podría desencadenar un repunte inicial pronunciado.
Es posible que el Bitcoin y el Ether demuestren una mayor resistencia, dado su marco regulatorio más consolidado, mientras que los tokens más pequeños enfrentan una mayor incertidumbre en cuanto a su clasificación y al acceso institucional.
En resumen: Opera la acción del precio, no la política
La industria de las criptomonedas ha realizado importantes inversiones para obtener apoyo político bipartidista, al reconocer que una legislación duradera requiere la cooperación de todo el ámbito político en Washington.
Para los operadores, el posicionamiento podría ser el catalizador inmediato. Un apalancamiento excesivo, tasas de financiamiento elevadas y una concentración del interés abierto pueden convertir sorpresas políticas modestas en liquidaciones agresivas.
La magnitud de la mayoría en el Congreso importa. También importa la diferencia entre las expectativas y la realidad.
La elección puede determinar qué tan rápido evoluciona la regulación de las criptomonedas y qué activos digitales atraen capital. Es mucho menos probable que determinen si los mercados financieros continúan trasladándose a la cadena de bloques.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.