- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Previa resultados AMD Q3: ¿resistirá la confianza en el crecimiento de la IA tras la caída de las acciones?

El fuerte crecimiento ya está incorporado en las expectativas
Las estimaciones de consenso apuntan a ingresos de US$13.000 millones y ganancias ajustadas por acción de US$1,94, lo que representa un crecimiento interanual de aproximadamente el 41 % y el 62 %, respectivamente. La estimación de consenso para las ganancias ajustadas se mantiene en ese mismo nivel, mientras que las estimaciones no oficiales se sitúan en US$1,98. Estas cifras ya reflejan las expectativas de una mejora operativa. Por lo tanto, un fuerte crecimiento podría no ser suficiente para impulsar la acción si no viene acompañado de una perspectiva positiva para el próximo período.
Las expectativas de ingresos se sitúan ligeramente por encima del punto medio de US$13.000 millones del rango de previsiones de AMD, que va de US$12.700 millones a US$13.300 millones. Por ello, unos ingresos cercanos al extremo superior reflejarían una ejecución exitosa, pero seguirían dentro del marco que la administración ya había expuesto y del precio que la acción ya incorporó tras la última conferencia de resultados. Anteriormente, la compañía había previsto un margen bruto ajustado de aproximadamente el 56 %, por lo que la calidad de los ingresos adicionales será tan importante como su magnitud.
Centros de datos: de los compromisos de los clientes a los ingresos
Los ingresos del negocio de centros de datos alcanzaron los US$6.700 millones en el segundo trimestre, un aumento interanual del 107 % que representó el 58 % de los ingresos totales de la compañía. Esta concentración implica que el desempeño general de AMD depende cada vez más de las contribuciones de sus procesadores para servidores EPYC y sus aceleradores. Distinguir entre ambos negocios es importante: una fuerte demanda de procesadores para servidores respalda las ganancias, pero por sí sola no demuestra que la compañía esté captando una mayor participación del gasto en aceleradores de IA. Una mayor claridad sobre la contribución de cada negocio reforzaría la confianza en la sostenibilidad del crecimiento.
La administración había destacado anteriormente el lanzamiento de los sistemas Helios a escala de rack, la familia de aceleradores MI400 y la expansión de las relaciones con sus clientes. La próxima conferencia de resultados debería ayudar a aclarar cómo se traducen estos anuncios en calendarios concretos de implementación e ingresos reconocidos. La diferencia entre un compromiso de inversión plurianual y los envíos a corto plazo tiene una importancia directa para los inversionistas. La adopción de la tecnología de AMD por parte de sus clientes respalda la oportunidad estratégica, pero los calendarios de instalación, la preparación de los sistemas y la conversión de la demanda en ventas determinan con qué rapidez esa oportunidad se refleja en el estado de resultados. Los hitos específicos de entrega tendrán más peso que nuevas declaraciones generales sobre la magnitud del mercado de IA.
Los márgenes y el flujo de caja ponen a prueba la calidad del crecimiento
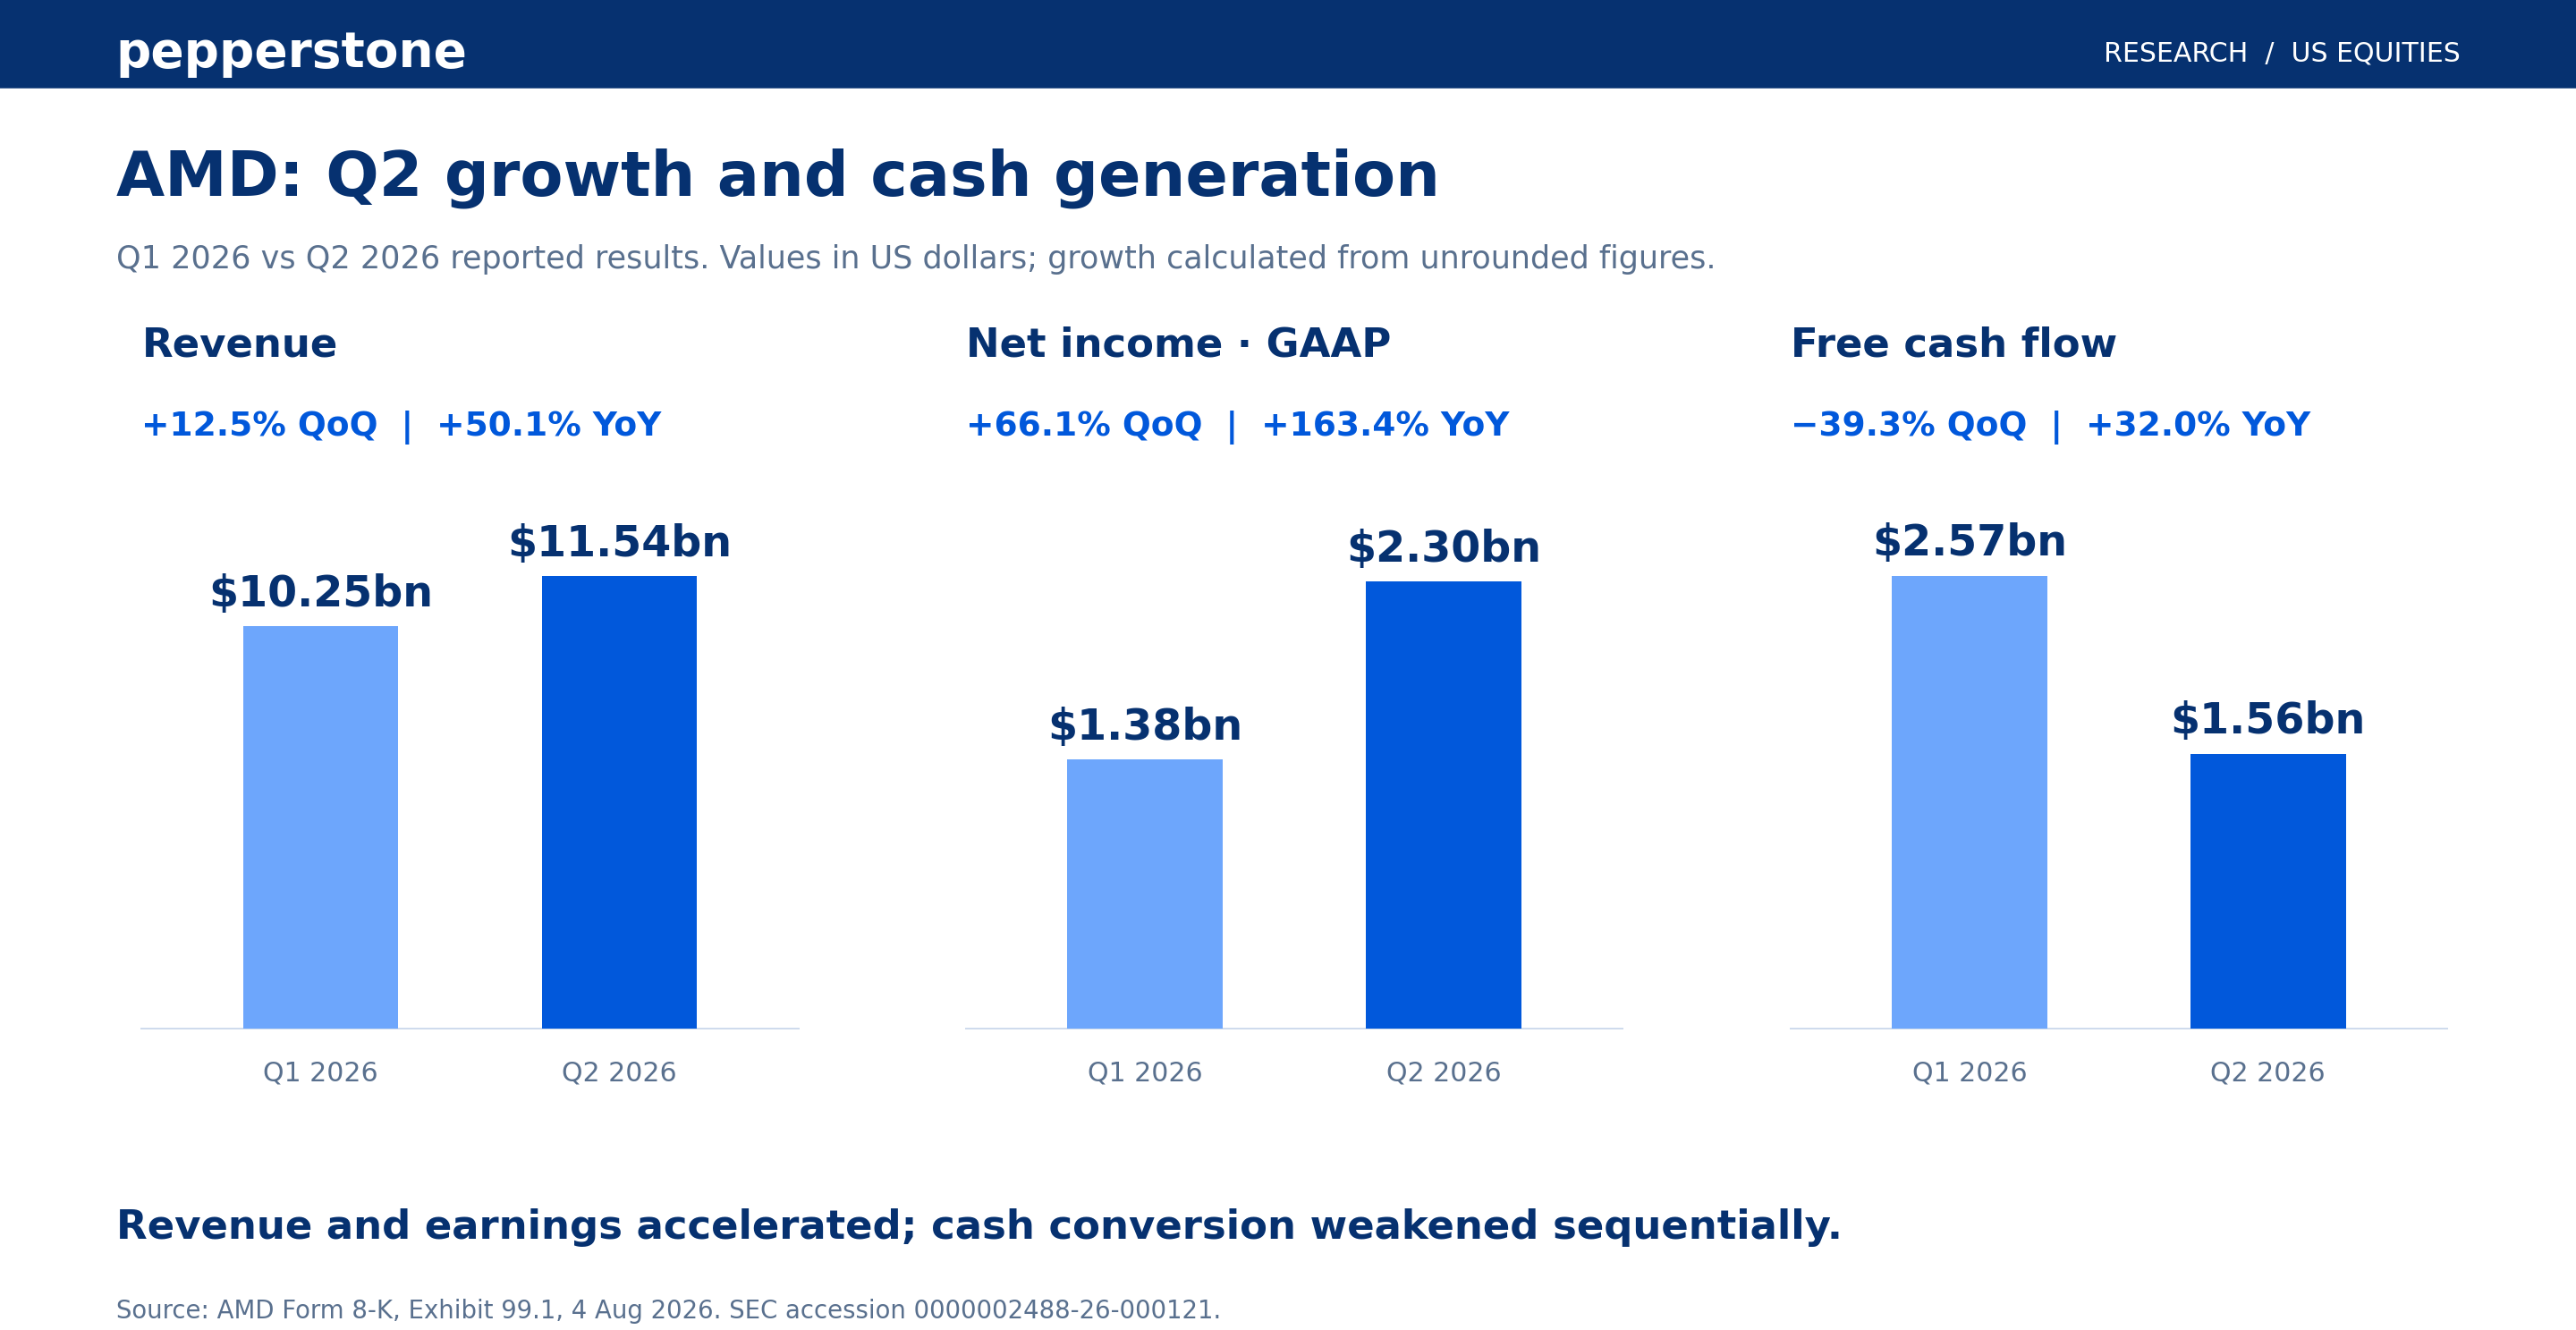
Los márgenes ayudarán a revelar la rentabilidad de esta expansión. Una mayor contribución del negocio de centros de datos debería respaldar la rentabilidad, aunque las transiciones entre generaciones de productos y los costos de ampliar las entregas de sistemas integrados podrían afectar los resultados trimestrales. La conversión de las ganancias en efectivo merece una atención similar. AMD generó US$1.560 millones de flujo de caja libre en el segundo trimestre, frente a los US$2.570 millones del primer trimestre, pese al aumento de los ingresos. Esto no es suficiente, por sí solo, para concluir que las condiciones se están deteriorando, pero plantea preguntas importantes sobre los inventarios, las cuentas por cobrar y las necesidades de capital de trabajo. El crecimiento de las ventas adquiere más valor cuando viene acompañado de una mejora del flujo de caja.
Los otros negocios ofrecen una señal complementaria sobre la amplitud de la demanda. En el segundo trimestre, los ingresos del negocio de PC aumentaron un 23 %, hasta los US$3.100 millones, mientras que los ingresos del negocio de gaming cayeron un 31 %, hasta los US$779 millones. Los ingresos del negocio integrado aumentaron un 19 %, hasta los US$977 millones. Una resiliencia sostenida fuera de los centros de datos podría respaldar las ganancias si el ritmo de los envíos de productos de IA fluctúa. Por el contrario, una menor demanda de los consumidores o una caída de la actividad de gaming aumentarían la presión sobre el negocio de IA para generar tanto crecimiento como rentabilidad, haciendo que las perspectivas de inversión dependan aún más de un único ciclo de gasto.
La evolución del precio de la acción refleja un mercado más cauteloso
Las acciones de AMD cerraron la sesión del 23 de octubre en US$516, recuperándose tras las caídas de las sesiones anteriores. No obstante, la acción seguía aproximadamente un 136 % por debajo de su nivel desde el comienzo del año, después de haber caído desde un máximo registrado de US$658. El retroceso refleja, en parte, preocupaciones más amplias: las acciones de semiconductores sufrieron una presión significativa ante las dudas de los inversionistas sobre los retornos de las cuantiosas inversiones en IA. La corrección puede haber aliviado parte de la presión asociada al posicionamiento de los inversionistas, pero eso no significa automáticamente que las expectativas de ganancias se hayan vuelto conservadoras.
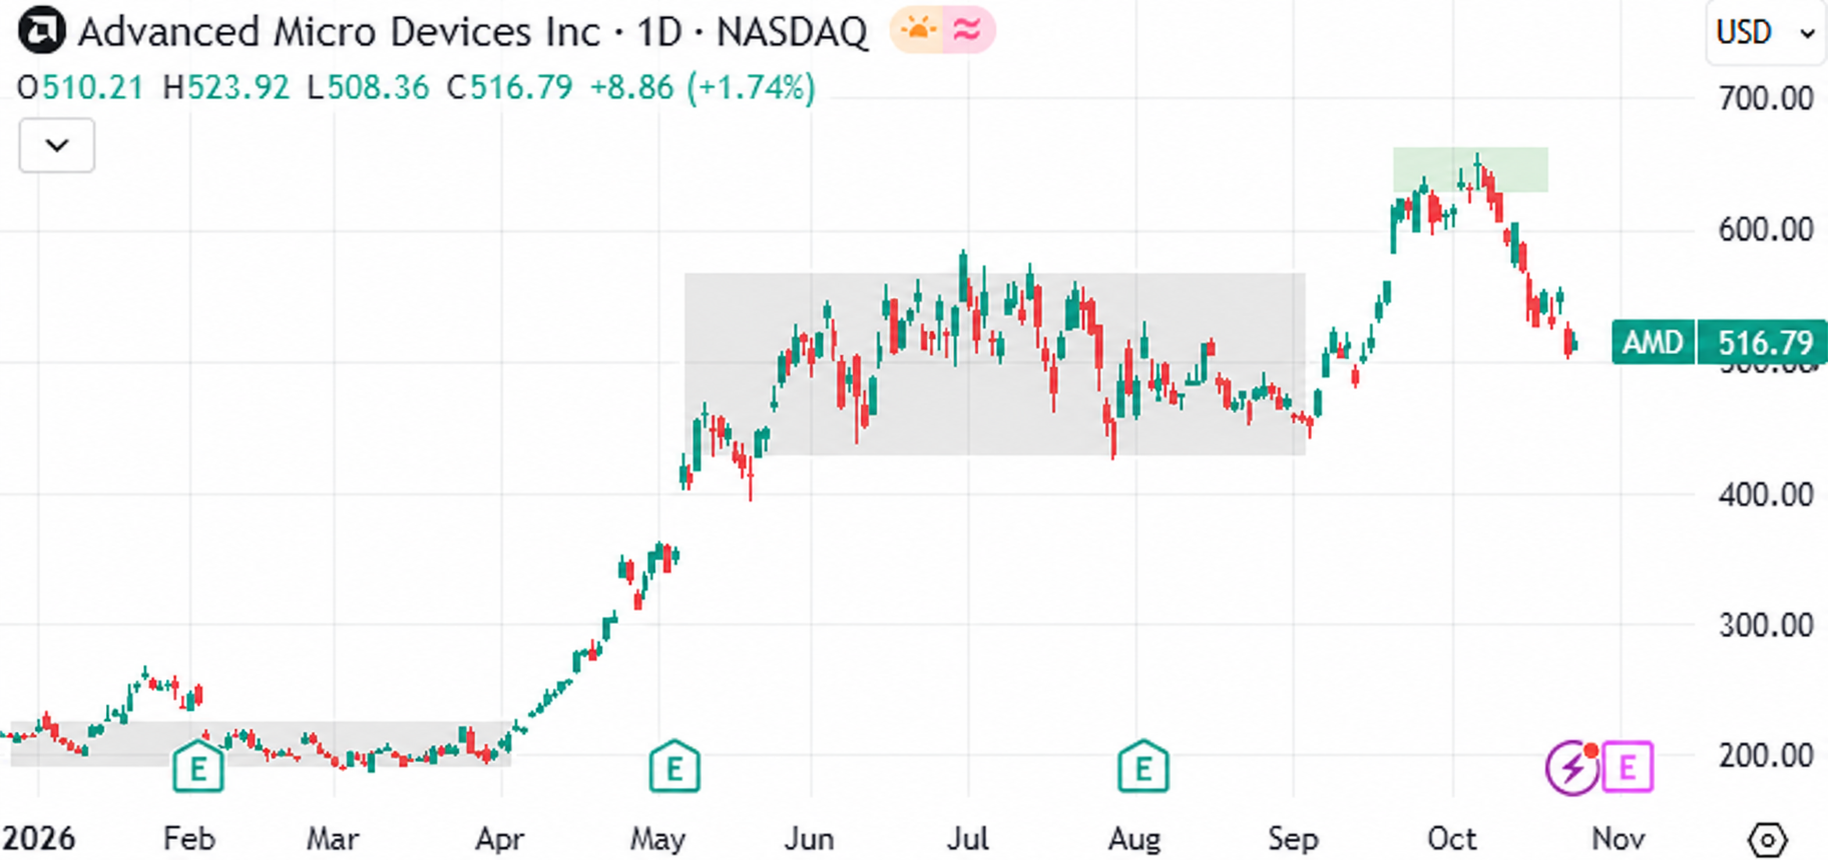
Desde los niveles actuales, los US$500 representan una referencia psicológica cercana, más que un nivel de soporte técnico sólido. Una cotización por debajo de ese nivel después de la publicación de resultados podría indicar que los inversionistas exigen un ajuste de valoración mayor. Al alza, la zona de US$570–571, cercana al precio de cierre del 14 de octubre, constituye una referencia para recuperar parte de las pérdidas acumuladas durante la corrección. Recuperar esa zona ofrecería una señal más sólida de mejora de la confianza que un breve rebote en las operaciones posteriores al cierre del mercado.
Las proyecciones futuras determinarán si la confianza puede mantenerse
El mejor escenario combinaría ingresos superiores a las expectativas, márgenes estables o en mejora, mayor claridad sobre los envíos de productos de IA y proyecciones futuras convincentes. Una sorpresa positiva en los resultados acompañada de comentarios cautelosos podría decepcionar igualmente al mercado. La oportunidad de AMD sigue siendo considerable, pero el próximo informe debe explicar cómo el impulso de las implementaciones se traduce en ganancias y flujo de caja sostenibles. Esa evidencia determinará si la reciente corrección prepara el terreno para una recuperación o refleja una reevaluación más duradera.
Fuentes:
Informe de AMD presentado ante la SEC
Elementos visuales de OpenAI
Centro de relaciones con inversionistas de AMD, para información sobre los comentarios de la administración
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.