- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


La pausa hawkish de Warsh: decisión de tasas de la Fed, inflación y dólar firme

Resumen
- La Fed mantendría el rango de 3,75%-4,00% tras el alza de 25 puntos básicos de septiembre, en una pausa con sesgo restrictivo que no cierra el ciclo de endurecimiento.
- La inflación sigue sobre la meta del 2% por energía, vivienda y aranceles, mientras el empleo pierde dinamismo y las dudas sobre la rentabilidad de la IA añaden cautela.
- El tono de Warsh y las posibles disidencias de Hammack y Logan serán clave, con dólar firme, presión en tasas cortas y volatilidad en Microsoft y Alphabet; diciembre es la próxima instancia.
¿Por qué Warsh pausa sin cerrar el ciclo de alzas?
La decisión de tasas de la Fed llega en un momento especialmente delicado para la política monetaria estadounidense. El banco central debe contener una inflación persistentemente elevada sin comprometer la resiliencia de la economía ni profundizar el reciente deterioro de las condiciones financieras. El consenso del mercado anticipa que la autoridad mantendrá sin cambios el rango objetivo de los fondos federales en 3,75%-4,00%, después del incremento de 25 puntos básicos implementado en septiembre, pero la decisión difícilmente será interpretada como una señal de que el ciclo de endurecimiento ha concluido. El foco estará en el mensaje del presidente Kevin Warsh y en su capacidad para justificar una pausa temporal, la llamada pausa hawkish (pausa con sesgo restrictivo), sin debilitar el compromiso de la Fed con la estabilidad de precios.
El contexto macroeconómico explica esta aparente contradicción. La inflación en Estados Unidos continúa considerablemente por encima del objetivo del 2%, y los últimos registros han reforzado las dudas sobre la velocidad del proceso desinflacionario. El repunte de los precios de la energía, asociado a las tensiones geopolíticas en Medio Oriente, se ha combinado con presiones persistentes en componentes subyacentes, particularmente vivienda, y con los efectos rezagados de los aranceles comerciales. El riesgo para la Fed no radica únicamente en el impacto inmediato de estos factores sobre los precios, sino en la posibilidad de que terminen trasladándose a otros bienes y servicios, dificultando una convergencia sostenida de la inflación hacia la meta.
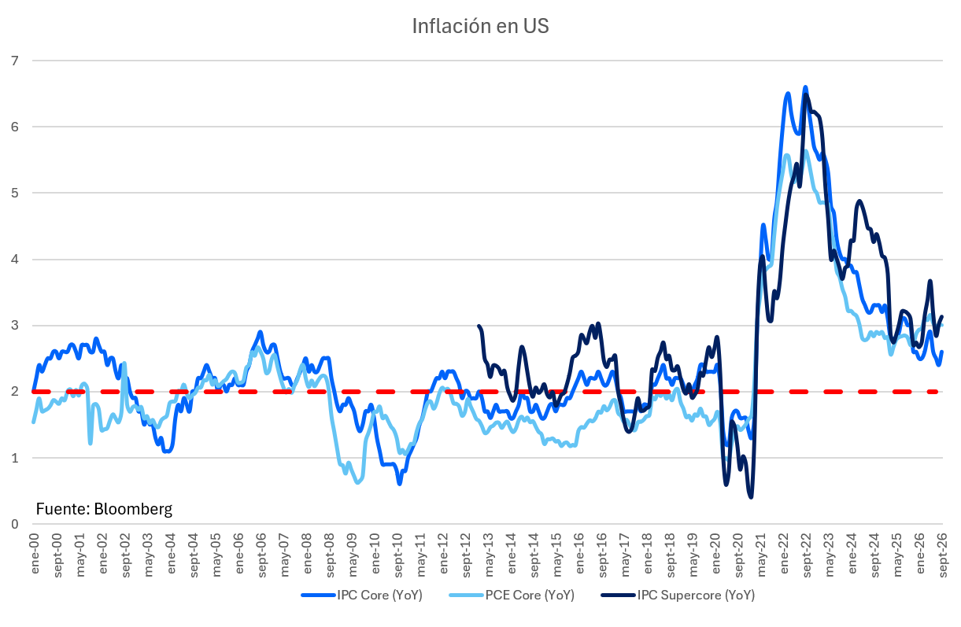
En este sentido, el problema que enfrenta el banco central no parece ser una aceleración generalizada de la inflación, sino su resistencia a moderarse al ritmo necesario. La distinción es importante porque favorece una estrategia de endurecimiento gradual en lugar de incrementos consecutivos de tasas.
Empleo moderado y condiciones financieras más duras frenan alzas
Al mismo tiempo, la actividad económica continúa mostrando una fortaleza considerable, respaldada por la resiliencia del consumo privado y la expansión de la inversión empresarial, especialmente en infraestructura tecnológica e inteligencia artificial. Sin embargo, esta solidez contrasta con señales de moderación en el mercado laboral, donde la creación de empleo y las presiones salariales han perdido dinamismo.
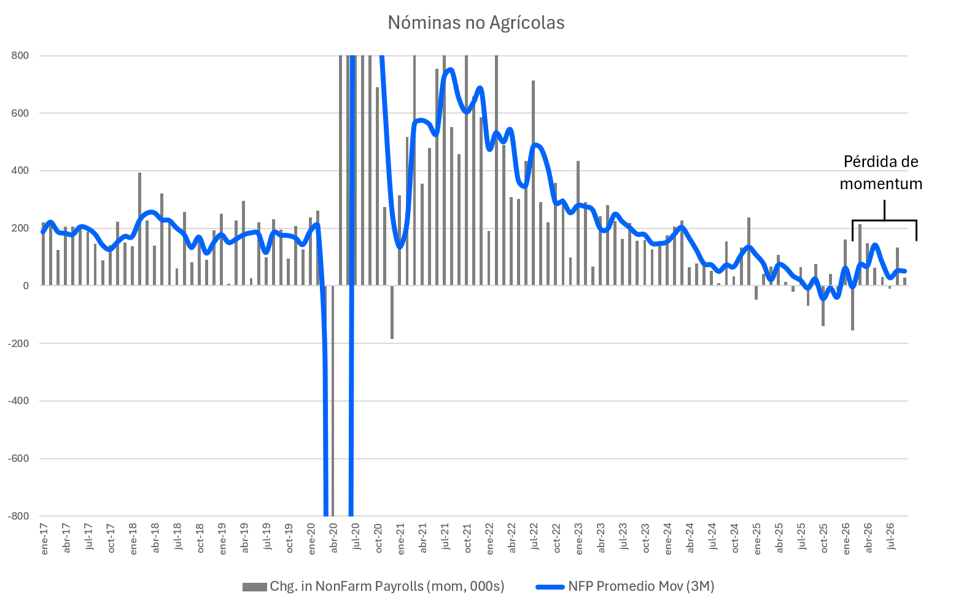
La economía estadounidense, por tanto, no presenta necesariamente los desequilibrios tradicionales de un ciclo de sobrecalentamiento, aunque tampoco exhibe una desaceleración suficientemente pronunciada como para justificar un giro hacia recortes de tasas de interés. Esta combinación permite a la Fed mantener una postura restrictiva, pero reduce los incentivos para acelerar nuevamente el ritmo de las alzas.
A este escenario se suma el deterioro de las condiciones financieras observado durante las últimas semanas. El aumento de los tipos de interés soberanos en EE.UU., las mayores tasas hipotecarias y la volatilidad en los mercados accionarios han comenzado a poner de manifiesto los efectos acumulados de una política monetaria restrictiva. Resulta particularmente relevante la creciente sensibilidad de las acciones tecnológicas a las dudas sobre la rentabilidad y sostenibilidad del ciclo de inversión en inteligencia artificial, que hasta ahora ha constituido uno de los principales motores del crecimiento económico y del mercado bursátil estadounidense. Un incremento inesperado de tasas podría desencadenar un fuerte ajuste de expectativas, elevando los costos de financiamiento y amplificando la presión sobre las valoraciones. Desde esta perspectiva, mantener las tasas sin cambios en la decisión de tasas de la Fed constituye una forma de evitar un deterioro excesivo mientras se evalúa la evolución de la inflación y la actividad.
Warsh y las disidencias moverán bonos, acciones y dólar
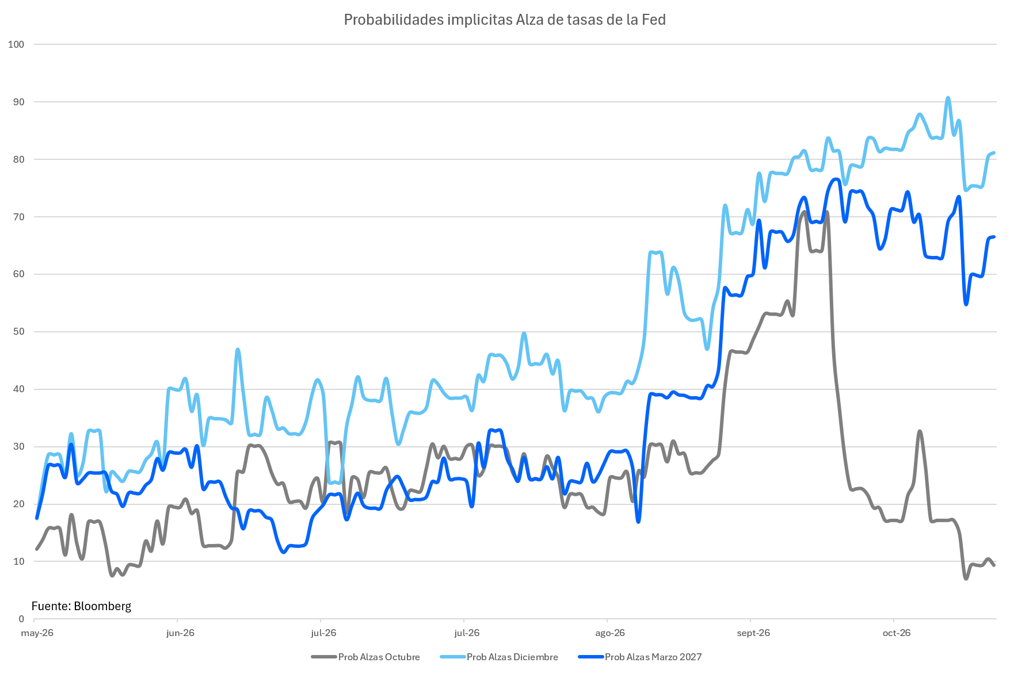
Bajo estas circunstancias, el escenario más probable es una pausa con sesgo restrictivo, en la que la autoridad mantenga las tasas sin cambios, pero reafirme que todavía queda trabajo por hacer para devolver la inflación al objetivo. La atención estará especialmente concentrada en la conferencia de prensa de Warsh, dado que esta reunión no contempla una actualización de las proyecciones económicas ni del denominado gráfico de puntos (dot plot). El presidente de la Fed ha manifestado su preferencia por evitar compromisos explícitos sobre futuras decisiones, por lo que probablemente buscará transmitir determinación frente a la inflación sin anticipar formalmente un incremento en diciembre. Esta estrategia podría generar cierta ambigüedad, especialmente considerando que el mercado parece tener bastante incorporada la posibilidad de una nueva alza antes de finalizar el año.
La magnitud de las discrepancias de los consejeros dentro del Comité será otro elemento relevante. A juzgar por las declaraciones de Beth Hammack y Lorie Logan, ellas podrían ser dos votos disidentes, ya que han defendido la necesidad de mantener una postura más restrictiva. En este sentido, un número mayor de disidencias reforzaría la percepción de que existe presión interna para acelerar el ritmo de alzas, mientras que una decisión unánime podría interpretarse como una señal relativamente más moderada. En cualquier caso, el desafío comunicacional de Warsh consistirá en explicar por qué la Fed considera necesario mantener abierta la posibilidad de nuevas alzas, pero no encuentra suficiente urgencia para implementarlas inmediatamente.
Para los mercados financieros, las implicancias de la decisión de tasas de la Fed dependerán principalmente de cómo se modifiquen las expectativas sobre la trayectoria futura de las tasas. En renta fija, un mensaje más agresivo podría mantener presión alcista sobre las tasas de los bonos del Tesoro, particularmente en los vencimientos cortos, más sensibles a las decisiones de política monetaria. Sin embargo, la reacción del tramo largo podría ser diferente si los inversionistas interpretan que un mayor endurecimiento aumentará los riesgos para el crecimiento futuro. En ese escenario, las tasas de largo plazo podrían estabilizarse o incluso retroceder, provocando un aplanamiento de la curva. Esta dinámica es especialmente relevante considerando que las tasas hipotecarias elevadas ya están afectando al sector inmobiliario estadounidense, donde los indicadores de actividad y demanda muestran un debilitamiento significativo.
En el mercado accionario, la ausencia de un incremento inmediato podría proporcionar cierto alivio, aunque difícilmente eliminaría las presiones asociadas a un escenario de tasas elevadas durante más tiempo. Las empresas tecnológicas y aquellas cuyas valoraciones dependen de utilidades futuras continuarían siendo especialmente sensibles a movimientos en las tasas reales. A esto se suma una temporada de resultados corporativos particularmente importante, con Microsoft y Alphabet entre las compañías que presentan sus cifras esta semana. Más allá del crecimiento de sus ingresos y beneficios, los inversionistas estarán atentos a la rentabilidad de las inversiones en inteligencia artificial, cuyo elevado requerimiento de capital ha comenzado a generar interrogantes sobre su sostenibilidad. La combinación de condiciones monetarias restrictivas y mayores exigencias sobre los retornos de estas inversiones podría mantener elevada la volatilidad bursátil.
En el mercado cambiario, la perspectiva de nuevas alzas de tasas en EE.UU. continúa proporcionando respaldo al dólar estadounidense, particularmente frente a monedas de economías con diferenciales de rendimiento menos favorables o mayores vulnerabilidades macroeconómicas. Una comunicación más agresiva de Warsh podría reforzar esa dinámica, presionando a las divisas emergentes y deteriorando las condiciones financieras internacionales. Por el contrario, señales de mayor preocupación por el crecimiento o por la estabilidad financiera podrían moderar las expectativas de tasas y reducir temporalmente el atractivo relativo de la moneda estadounidense.
En paralelo, el comportamiento del petróleo seguirá siendo una variable importante, tanto por sus efectos directos sobre la inflación como por sus implicancias para la política monetaria. Una prolongación de las tensiones geopolíticas en Medio Oriente podría dificultar la desinflación, mientras que una moderación sostenida de los precios energéticos aliviaría parte de las presiones que enfrenta la Fed. Para el oro, la interacción entre las tasas reales, el dólar y la incertidumbre geopolítica seguirá determinando su comportamiento, con posibles impulsos alcistas si el mercado comienza a anticipar un menor endurecimiento monetario.
Diciembre será la próxima instancia clave del ciclo de alzas
En definitiva, la reunión de octubre y la decisión de tasas de la Fed difícilmente marcarán un punto de inflexión en la política monetaria estadounidense, pero podrían resultar decisivas para definir cómo el mercado interpreta la trayectoria futura de las tasas. La Fed parece contar con margen suficiente para actuar gradualmente, aunque todavía no dispone de evidencia convincente para declarar que la inflación se encuentra bajo control. El principal riesgo para los inversionistas no es necesariamente una sorpresa en la decisión, sino que el mensaje de Warsh obligue a reconsiderar cuánto endurecimiento adicional será necesario y durante cuánto tiempo deberán mantenerse restrictivas las condiciones financieras. En ese sentido, diciembre se perfila como la próxima instancia decisiva, mientras que la evolución de la inflación y del crecimiento determinará si el actual ciclo de alzas concluye durante los primeros meses de 2027 o se prolonga más allá de lo anticipado.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.