- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


IPC de Estados Unidos: energía al alza, inflación subyacente clave para la Fed

Resumen
- El consenso espera un IPC de 0,6% mensual y 3,6% interanual (desde 3,4%), impulsado por los combustibles y el conflicto en Medio Oriente, con un avance subyacente de 0,2%.
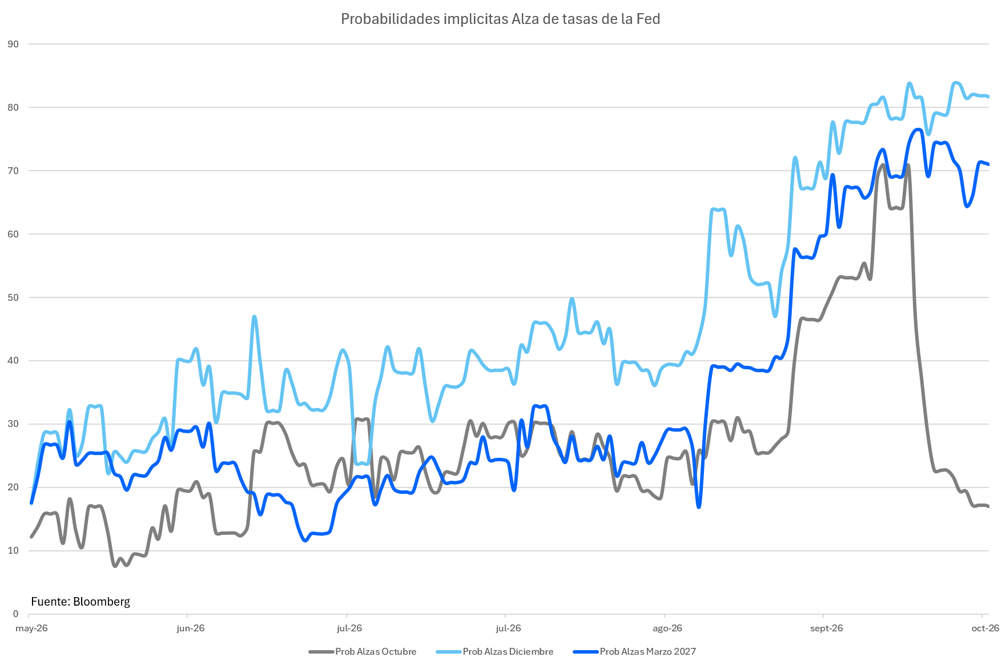
- Tras llevar su tasa al rango de 3,75%-4,00% en septiembre, la Fed enfrenta un mercado que asigna cerca de 80% de probabilidad a una pausa en octubre, pese a que las minutas del FOMC anticipan al menos un alza más antes de fin de año.
- La clave es si el encarecimiento de la energía se extiende al núcleo inflacionario: una sorpresa al alza podría presionar a los bonos del Tesoro a diez años (cerca de 5,2%), a la renta variable y a las monedas emergentes..
¿Puede la energía contagiar a la inflación subyacente?
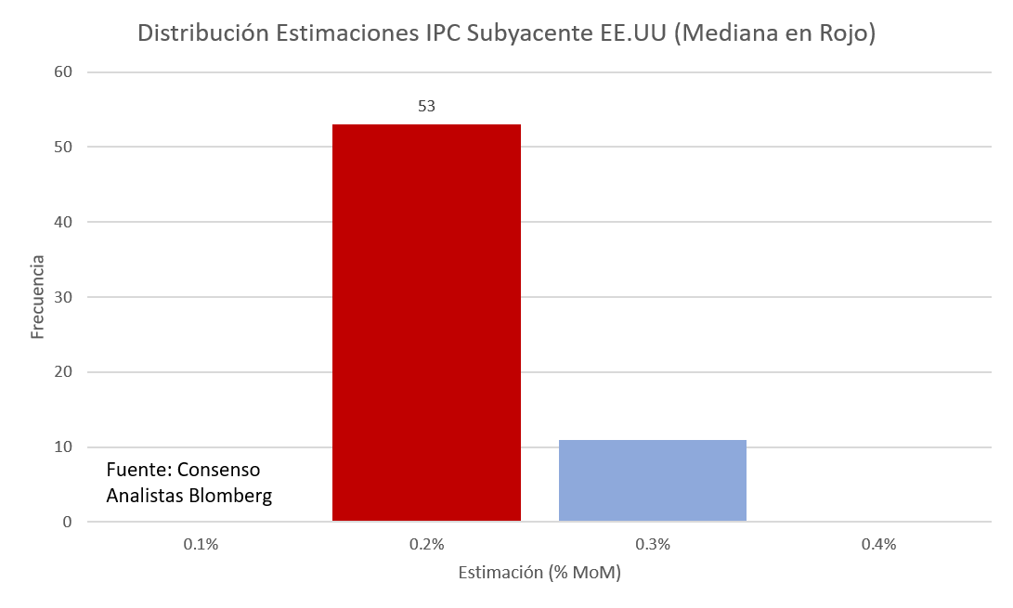
El IPC de Estados Unidos de septiembre debería mostrar un incremento mensual cercano al 0,6%, lo que elevaría la inflación interanual desde el 3,4% hasta aproximadamente el 3,6%. El impulso proviene principalmente del encarecimiento de los combustibles asociado al conflicto en Medio Oriente. Sin embargo, la atención estará concentrada en la inflación subyacente, cuyo avance mensual se espera en torno al 0,2%, por debajo del 0,3% registrado en agosto.
Las estimaciones de los principales bancos de inversión apuntan hacia una moderación de las presiones inflacionarias subyacentes. De hecho, según la información recopilada por Bloomberg, UBS, Morgan Stanley y Citi proyectan un aumento mensual del 0,2%, aunque persisten riesgos relacionados con los pasajes aéreos, los servicios médicos y los vehículos. Particularmente relevante será determinar si el encarecimiento de la energía comienza a transmitirse hacia otros componentes de la canasta, transformando un choque de oferta en presiones inflacionarias más persistentes.
Reserva Federal: el mercado descuenta una pausa en octubre
El IPC de Estados Unidos adquiere mayor importancia después de que la Fed elevara su tasa de referencia en septiembre hasta el rango de 3,75%-4,00%. Aunque las minutas del FOMC anticipan al menos un incremento adicional antes de finalizar el año, el mercado asigna una probabilidad cercana al 80% a una pausa en octubre. Una inflación subyacente alineada con las expectativas reforzaría ese escenario, mientras que una sorpresa significativa al alza podría adelantar las expectativas de endurecimiento monetario. No obstante, las señales recientes de moderación económica y la desaceleración del PCE subyacente ofrecen cierto margen para que la Fed mantenga una postura gradual.
Una sorpresa del IPC: bonos, acciones, dólar y materias primas
El principal riesgo para los mercados reside en la combinación de inflación persistente y mayores primas de plazo. Los bonos del Tesoro a diez años presentan tasas cercanas al 5,2%, reflejo de las expectativas monetarias, de preocupaciones fiscales y de una demanda menos consistente por deuda de largo plazo. Una sorpresa en el IPC de Estados Unidos podría desencadenar nuevas ventas de bonos, especialmente en los vencimientos cortos, mientras que los tramos largos seguirían condicionados por las necesidades de financiamiento del Tesoro. Incluso un dato favorable podría generar un alivio limitado si persisten estas presiones estructurales.
Para la renta variable, el dato representa una prueba adicional en medio del inicio de la temporada de resultados corporativos del tercer trimestre. Las tasas elevadas aumentan las tasas de descuento y presionan las valoraciones, particularmente en compañías tecnológicas y vinculadas a inteligencia artificial, donde las expectativas de crecimiento siguen siendo exigentes. Una inflación superior a lo previsto podría contrarrestar resultados empresariales favorables, mientras que una lectura moderada ayudaría a estabilizar el apetito por riesgo, aunque sin eliminar las vulnerabilidades asociadas a la concentración bursátil.
En divisas, el dólar estadounidense continúa respaldado por los diferenciales de tasas y la postura restrictiva de la Fed. Una sorpresa inflacionaria positiva podría fortalecerlo frente al euro y al yen, además de presionar las monedas emergentes, especialmente aquellas más sensibles a las condiciones financieras internacionales. En contraste, una lectura inferior al consenso reduciría parcialmente ese respaldo, favoreciendo una recuperación del apetito por riesgo.
En materias primas, el petróleo seguirá condicionado principalmente por las tensiones en Medio Oriente, mientras que el oro enfrentará señales contrapuestas: una inflación elevada podría favorecer su atractivo como cobertura, pero también presionarlo si aumentan los rendimientos reales y se fortalece el dólar. Los metales industriales permanecerán sensibles a las perspectivas de crecimiento global.
El núcleo inflacionario decidirá el próximo paso de la Fed
En el IPC de Estados Unidos, el principal riesgo no radica únicamente en el repunte esperado de la inflación general, sino en que las presiones energéticas comiencen a extenderse hacia el núcleo inflacionario. Esa distinción determinará si la Fed puede mantener una trayectoria gradual de endurecimiento o si los mercados deberán reajustar nuevamente sus expectativas monetarias, con implicancias simultáneas para bonos, acciones, divisas y materias primas.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.