- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Elecciones de medio término EE.UU.: tasas, déficit y sorpresas moverán bonos, dólar y acciones

Resumen
- Las encuestas dan ~95% de probabilidad a una Cámara demócrata y ~74% al Senado; con el blue sweep ya descontado, la volatilidad dependería de una retención republicana del Senado o de una mayoría demócrata más amplia.
- Con un PIB de 3,4% en el 3T26, un PCE subyacente de 3,1% y la Fed sin cambios en octubre, la tasa a 10 años de los bonos del Tesoro cae cerca de 40 pb por mayor demanda defensiva.
- Las tasas, el déficit fiscal y el crecimiento seguirán siendo clave más allá del resultado; para América Latina el impacto llega vía dólar, tasas y materias primas, con México como el mercado más expuesto.
Elecciones de EE.UU.: ¿qué sorpresa rompería el blue sweep descontado?
Las elecciones de medio término EE.UU. representan uno de los principales eventos de riesgo político para los mercados financieros en la recta final de 2026. Más allá de definir qué partido controlará la Cámara de Representantes y el Senado durante los últimos dos años de la administración de Donald Trump, el resultado podría modificar las expectativas sobre política fiscal, regulación, comercio internacional y sostenibilidad de la deuda estadounidense. Su impacto dependerá de cuánto se aleje el resultado de lo ya incorporado en los precios, en un entorno de inflación todavía elevada, una Reserva Federal con postura monetaria restrictiva, crecientes tensiones geopolíticas y una corrección en las acciones tecnológicas que vuelve especialmente sensible el apetito por riesgo global.
Las encuestas y los mercados de predicción apuntan a una ventaja significativa del Partido Demócrata. Las probabilidades de que recupere la Cámara de Representantes se sitúan en torno a 95%, mientras que la disputa por el Senado, considerablemente más abierta hasta mediados de septiembre, asigna hoy una probabilidad cercana a 74% a una victoria demócrata en esa cámara. La posibilidad conjunta de un triunfo demócrata en ambas está alrededor de 75%.
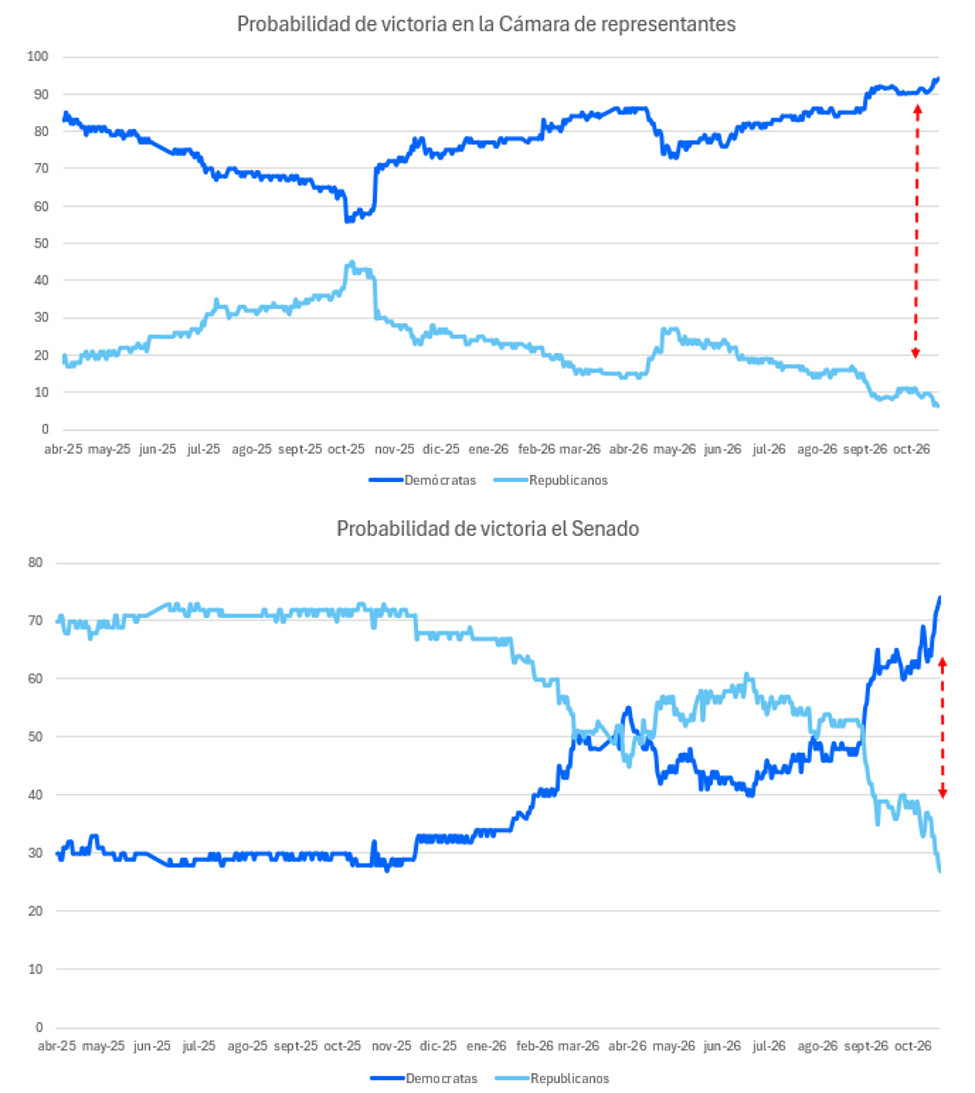
Este escenario, conocido como blue sweep, se ha convertido progresivamente en la principal referencia de los inversionistas, lo que implica que una victoria demócrata, por sí sola, difícilmente constituiría una sorpresa suficiente para provocar una reacción sostenida. En cambio, una retención republicana del Senado o una mayoría demócrata significativamente más amplia que la anticipada podrían generar movimientos más pronunciados en las distintas clases de activos.
Fed con margen limitado: bonos del Tesoro ante las elecciones
El contexto macroeconómico agrega una dimensión adicional a la incertidumbre que rodea a las elecciones de medio término EE.UU. La economía estadounidense continúa mostrando una expansión relativamente sólida, con un crecimiento anualizado del PIB de 3,4% durante el tercer trimestre, apoyado por el consumo y la inversión vinculada al desarrollo de infraestructura de inteligencia artificial.
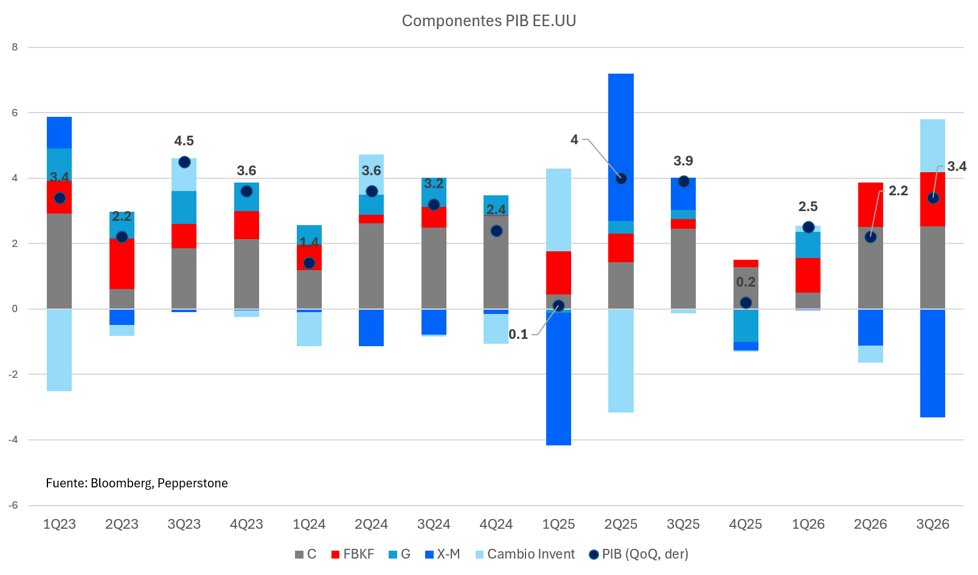
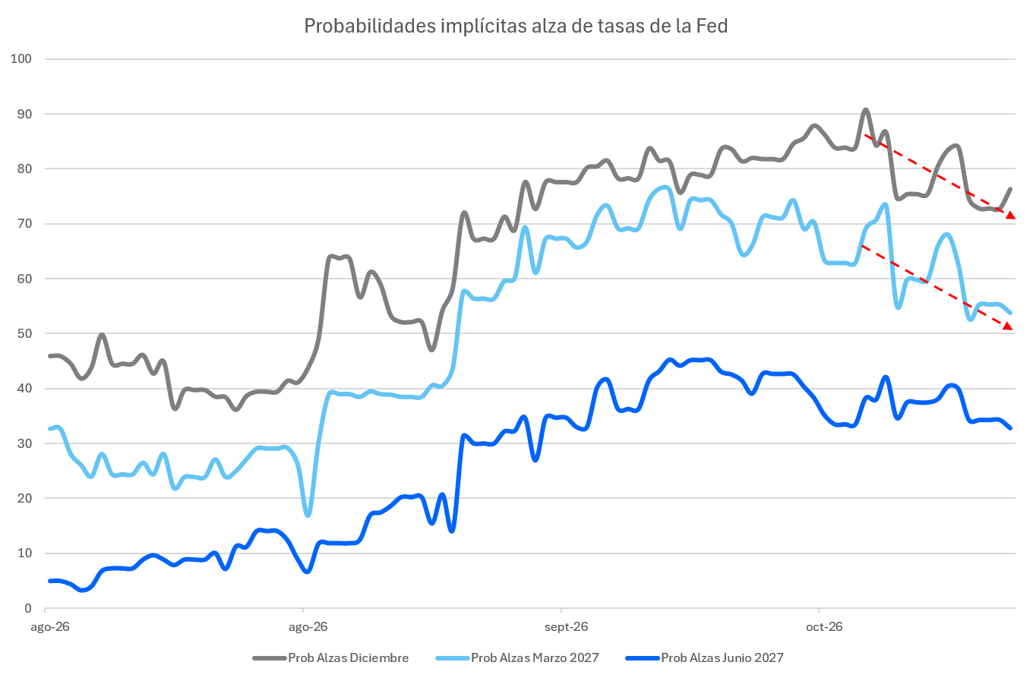
Sin embargo, los indicadores más recientes apuntan a una moderación del gasto real de los hogares, mientras que la inflación subyacente medida por el PCE alcanzó aproximadamente 3,1% interanual en septiembre. Esta combinación de crecimiento saludable y persistencia inflacionaria ha limitado el margen de maniobra de la Reserva Federal, que en su reunión de octubre mantuvo las tasas sin cambios después del ajuste realizado en septiembre. Aunque los mercados siguen contemplando nuevas alzas durante los próximos meses, las recientes turbulencias del sector tecnológico y el deterioro de las condiciones financieras han reintroducido preocupaciones sobre la sostenibilidad del crecimiento. En consecuencia, el mercado se encuentra dividido entre los riesgos inflacionarios de una política fiscal expansiva y la posibilidad de que un debilitamiento de la actividad modere las expectativas de tasas.
Este cambio de percepción se ha reflejado especialmente en la renta fija estadounidense. Pese al aumento de los precios del petróleo y las tensiones relacionadas con Irán, los rendimientos de los bonos del Tesoro han retrocedido durante las últimas semanas, impulsados por una mayor demanda de activos defensivos y por expectativas de una trayectoria monetaria menos restrictiva de lo previsto. Así, la tasa del Tesoro a diez años acumula una caída cercana a 40 puntos básicos desde sus máximos locales de octubre, mientras que la correlación entre acciones y bonos ha vuelto a terreno negativo, recuperando parcialmente el papel tradicional de la deuda pública como cobertura frente a episodios de aversión al riesgo.
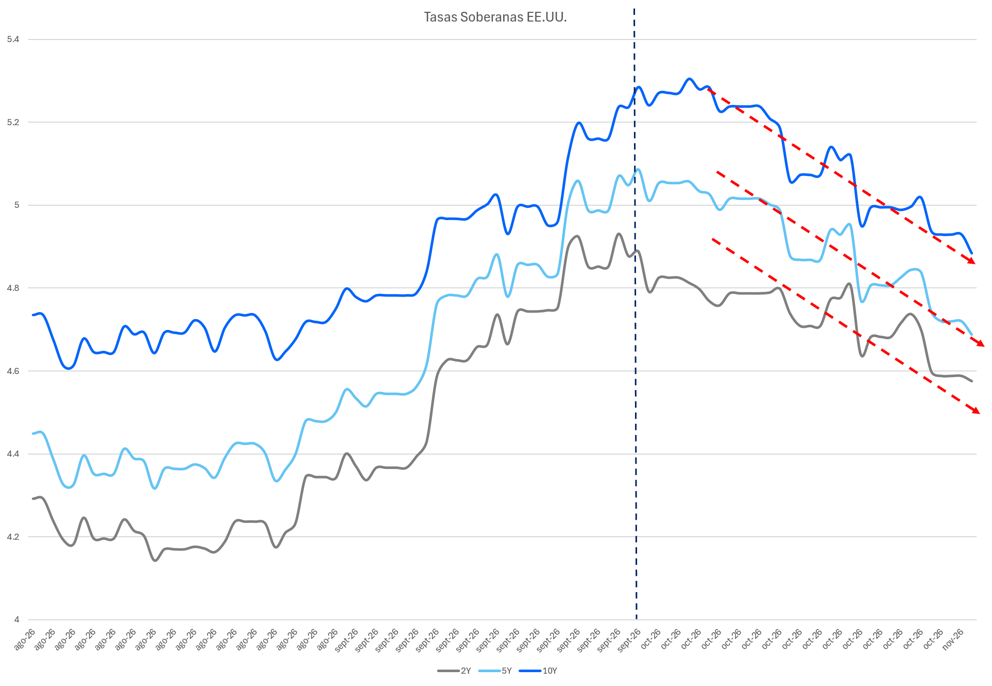
Esta dinámica resulta particularmente importante de cara a las elecciones, porque sugiere que el mercado de bonos podría reaccionar tanto a las perspectivas fiscales del próximo Congreso como al impacto que la incertidumbre política tenga sobre el crecimiento y las condiciones financieras.
Desde una perspectiva de escenarios, una victoria demócrata en ambas cámaras podría favorecer una moderación de las tasas de interés de largo plazo, principalmente por la menor probabilidad de que la administración Trump implemente nuevas medidas fiscales de gran magnitud sin negociar con la oposición. No obstante, el impacto probablemente sería limitado, tanto porque este escenario ya está parcialmente descontado como porque una mayoría demócrata no garantizaría una consolidación fiscal significativa. Además, el riesgo de enfrentamientos presupuestarios, potenciales paralizaciones del gobierno (government shutdowns) y disputas por el techo de deuda seguiría presente durante 2027.
Por el contrario, una victoria republicana en ambas cámaras constituiría una sorpresa de mayor relevancia para los bonos del Tesoro, al aumentar las probabilidades de nuevos incentivos tributarios, mayor gasto en defensa y una ampliación del déficit fiscal. En ese escenario, el mercado podría exigir una prima por plazo más elevada, presionando especialmente los rendimientos de los bonos de mayor duración.
S&P 500, dólar y América Latina: impacto desigual según resultado
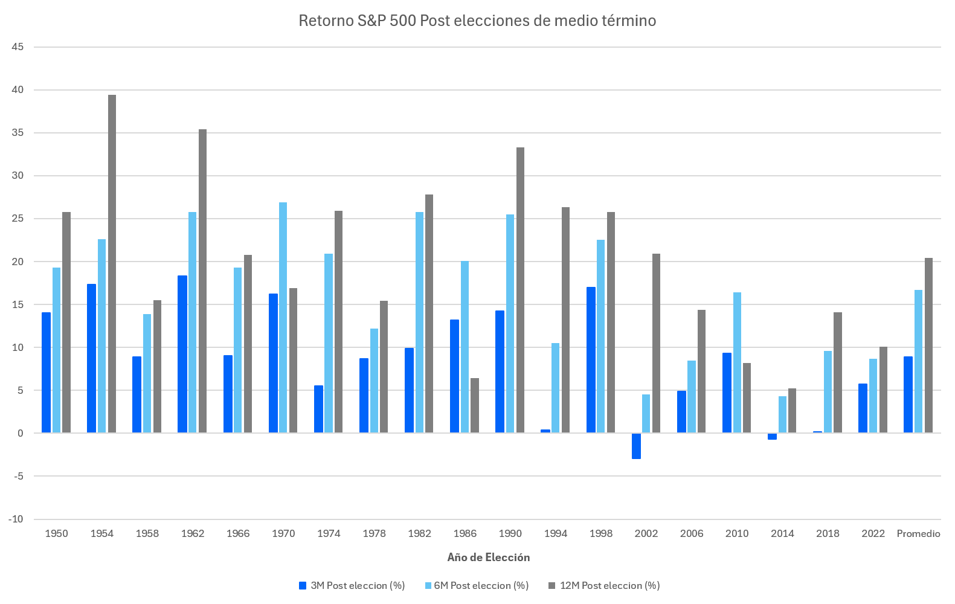
Para el mercado accionario, la lectura de las elecciones de medio término EE.UU. resulta algo más compleja. Históricamente, los meses posteriores a estos comicios han tendido a ofrecer un desempeño favorable, en parte porque la resolución de la incertidumbre política permite a los inversionistas volver a concentrarse en los fundamentos económicos y corporativos. Así, la volatilidad implícita suele aumentar antes de las elecciones y moderarse una vez conocido el resultado, independientemente del partido vencedor. Sin embargo, las condiciones actuales hacen menos probable una reacción positiva homogénea: la reciente corrección de las compañías tecnológicas ha puesto en duda la capacidad del sector para justificar sus elevadas valoraciones mediante las utilidades corporativas y los altos niveles de inversión en inteligencia artificial. Por lo tanto, más que un impulso generalizado para el S&P 500, los comicios podrían desencadenar una rotación entre sectores y estilos de inversión.
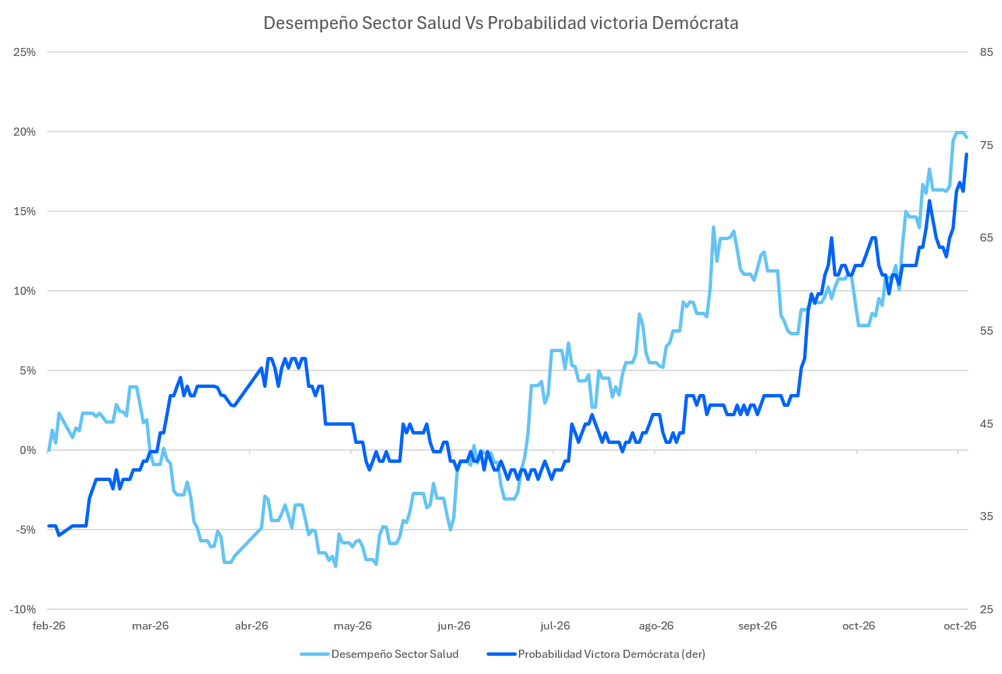
Una victoria demócrata amplia podría beneficiar relativamente a segmentos como salud, hospitales, biotecnología y determinadas empresas vinculadas a energías renovables, especialmente si aumenta la capacidad legislativa para preservar programas de cobertura sanitaria o limitar nuevas reducciones de gasto social. Al mismo tiempo, una mayor supervisión parlamentaria de las grandes plataformas tecnológicas, las empresas de inteligencia artificial y los desarrolladores de centros de datos podría introducir nuevos riesgos regulatorios para sectores que han concentrado una parte considerable del crecimiento bursátil.
En contraste, una retención republicana del Senado, combinada con una Cámara de Representantes demócrata, probablemente sería interpretada favorablemente por el mercado accionario, al combinar restricciones a nuevas iniciativas fiscales con una menor probabilidad de cambios regulatorios profundos. Este resultado podría proporcionar un impulso táctico a las acciones hacia finales de año. Una victoria demócrata más contundente de lo anticipado, particularmente si el partido alcanza una mayoría de al menos 53 escaños en el Senado, podría comenzar a incorporar anticipadamente el riesgo de mayores impuestos corporativos después de las elecciones presidenciales de 2028.
Por su parte, una victoria republicana completa favorecería la continuidad de la agenda de desregulación, los incentivos a la inversión y la expansión de infraestructura energética y tecnológica. Empresas relacionadas con construcción de centros de datos, generación eléctrica, materiales estratégicos, manufactura avanzada y defensa podrían beneficiarse de una mayor visibilidad regulatoria y de procedimientos de autorización más ágiles. Ese impulso enfrentaría, sin embargo, una contradicción importante: una política fiscal más expansiva podría sostener las utilidades empresariales, pero simultáneamente elevar las tasas de descuento utilizadas para valorarlas. Una reacción inicialmente positiva de las acciones podría perder fuerza si el mercado de bonos interpreta el resultado como un deterioro adicional de la sostenibilidad fiscal estadounidense. Asimismo, cualquiera sea el resultado, las restricciones de capacidad eléctrica, los costos de financiamiento y la rentabilidad efectiva de las inversiones en inteligencia artificial continuarán condicionando las perspectivas del sector tecnológico.
En el mercado cambiario, el dólar presenta una distribución de riesgos igualmente asimétrica. Una victoria republicana inesperada podría favorecerlo inicialmente si los inversionistas anticipan mayores tasas de los bonos del Tesoro, una política fiscal expansiva y una prolongación de las restricciones comerciales. No obstante, ese fortalecimiento podría resultar transitorio si el aumento de las tasas largas responde principalmente al deterioro fiscal y no a mejores perspectivas de crecimiento. Por el contrario, una victoria demócrata que reduzca las expectativas de expansión fiscal podría favorecer una depreciación moderada del dólar frente a monedas de economías desarrolladas y emergentes, especialmente si contribuye a reducir las tasas reales estadounidenses.
Una eventual confrontación política prolongada por el presupuesto o el techo de deuda podría alterar esta relación, elevando la incertidumbre institucional y generando flujos hacia activos refugio. Por esta razón, la reacción del dólar probablemente dependerá tanto de los diferenciales de tasas como de la naturaleza de los movimientos en los rendimientos estadounidenses: un aumento asociado a mejores perspectivas de actividad suele ser más favorable para la moneda que uno originado exclusivamente en mayores primas de riesgo fiscal.
En América Latina, las implicancias de las elecciones estadounidenses se transmitirían principalmente a través de los movimientos del dólar, las tasas de interés internacionales, los precios de las materias primas y las expectativas sobre política comercial. Un escenario de menor expansión fiscal estadounidense y moderación de los rendimientos del Tesoro podría mejorar las condiciones financieras externas, favoreciendo los flujos hacia deuda y monedas emergentes. En cambio, una victoria republicana acompañada de mayores tasas de largo plazo y apreciación del dólar elevaría el costo de financiamiento internacional, afectando especialmente a los mercados con mayores necesidades de financiamiento externo o vulnerabilidades fiscales. El impacto regional difícilmente sería uniforme, dadas las diferencias en exposición comercial, estructuras productivas y fundamentos macroeconómicos.
México probablemente sería uno de los mercados más sensibles a la composición del próximo Congreso, dada su estrecha integración con las cadenas de suministro estadounidenses. Una victoria republicana podría incrementar las expectativas de continuidad de una postura comercial más confrontacional, manteniendo riesgos sobre las empresas exportadoras, el peso mexicano y las decisiones de inversión vinculadas a la manufactura. Incluso bajo control demócrata del Congreso, sería poco probable una reversión inmediata de los aranceles o de las principales decisiones comerciales de la administración Trump, puesto que buena parte de estas políticas continúa dependiendo de facultades ejecutivas. En consecuencia, para los activos mexicanos, la evolución de las relaciones bilaterales y de las negociaciones vinculadas al T-MEC seguiría siendo más importante que el resultado electoral considerado aisladamente.
En Brasil, las elecciones estadounidenses llegan en un momento particularmente delicado, después de la reelección de Luiz Inácio Lula da Silva y de la fuerte reacción negativa de los activos locales ante las preocupaciones sobre la orientación fiscal del próximo gobierno. Este escenario aumenta la sensibilidad del real, la renta variable y la deuda soberana brasileña a cambios en el apetito global por riesgo. Una moderación de las tasas estadounidenses podría proporcionar cierto alivio, pero difícilmente compensaría de manera sostenida las dudas sobre la trayectoria de las cuentas públicas y la credibilidad de la política económica doméstica. Por el contrario, un fortalecimiento del dólar asociado a una victoria republicana inesperada podría amplificar las presiones sobre las monedas y los diferenciales de crédito regionales, especialmente en mercados que ya enfrentan incertidumbre política propia.
Para Chile y Perú, el principal mecanismo de transmisión provendría de la combinación entre dólar, cobre y precios de la energía. Un resultado electoral que reduzca las tasas estadounidenses y debilite al dólar podría ofrecer apoyo al peso chileno y al sol peruano, particularmente si coincide con una recuperación de los metales industriales. Una moderación del petróleo contribuiría, además, a mejorar los términos de intercambio de ambas economías y a contener presiones inflacionarias importadas. Sin embargo, una escalada de las tensiones geopolíticas, acompañada de un nuevo aumento del crudo y mayor aversión global al riesgo, podría contrarrestar esos beneficios. En el caso chileno, la sensibilidad del tipo de cambio a las expectativas sobre la Reserva Federal y al ciclo del cobre sugiere que los efectos podrían observarse rápidamente en el USD/CLP, aunque su persistencia dependería de los fundamentos externos y domésticos.
Colombia enfrentaría una combinación diferente de riesgos, dado que un aumento de las tasas estadounidenses elevaría las presiones sobre su financiamiento soberano, mientras que una recuperación del petróleo podría ofrecer cierto respaldo a los ingresos externos y fiscales. Esta dualidad implica que los movimientos del peso colombiano dependerían de qué efecto termine predominando.
Tasas, déficit y crecimiento seguirán marcando el rumbo tras noviembre
Más allá de las reacciones iniciales, el principal riesgo para los mercados es interpretar las elecciones de medio término EE.UU. como un punto de inflexión capaz de resolver los desequilibrios macroeconómicos estadounidenses. Ninguno de los escenarios garantiza una corrección significativa del déficit fiscal, una reducción permanente de las tensiones comerciales o una solución a los desafíos de productividad y rentabilidad asociados a la inteligencia artificial. Un Congreso dividido podría reducir la probabilidad de nuevas iniciativas legislativas de gran magnitud, pero también aumentar la frecuencia de enfrentamientos presupuestarios, mientras que un gobierno republicano con control legislativo completo podría profundizar las preocupaciones sobre la deuda pública y las presiones inflacionarias.
Las elecciones del 3 de noviembre probablemente actuarán más como un catalizador de reajuste de expectativas que como un cambio estructural inmediato. Dado que una victoria demócrata ya constituye el escenario central del mercado, los mayores riesgos de volatilidad parecen concentrarse en resultados inesperados, especialmente una retención republicana de ambas cámaras o una mayoría demócrata suficientemente amplia como para alterar las expectativas sobre el ciclo político de 2028. En el corto plazo, la disminución de la incertidumbre electoral podría favorecer una recuperación del apetito por riesgo, aunque su sostenibilidad dependerá de las utilidades corporativas, los rendimientos de los bonos del Tesoro y las expectativas sobre la política monetaria. Para América Latina, el escenario más constructivo combinaría estabilidad financiera estadounidense, moderación del dólar y un crecimiento global suficientemente sólido para sostener la demanda de materias primas; una combinación de expansión fiscal, tasas elevadas y renovadas tensiones comerciales mantendría, en cambio, la presión sobre las monedas, los bonos y las acciones regionales durante los próximos trimestres.
En síntesis, aunque el resultado electoral definirá los márgenes de acción política de Washington, la trayectoria de las tasas estadounidenses, la sostenibilidad fiscal y la evolución del crecimiento seguirán siendo los verdaderos determinantes del comportamiento de los mercados más allá de noviembre.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.