- Монгол хэл
- ไทย
- Tiếng Việt
- Español
- Português
- 繁体中文
- 简体中文
- لغة عربية
- English


Уолл Стрит хамгийн том сорилттойгоо нүүр тулж байна: Орлого нь зах зээлийн өсөлттэй уялдах боломжтой юу?

Хураангуй
АНУ-ын 2026 оны 3-р улирлын орлогын тайлангийн улирал 10-р сарын 13-нд эхэлж, Уолл Стритийн банкууд тэргүүлнэ. S&P 500 нэгж хувьцаанд ногдох ашгийн (EPS) өсөлтийн хүлээлт ~31% байгаа тул зах зээлийн хүлээлт өндөр байна. AI-ийн хөрөнгө оруулалт гол сэдэв болж, санхүүгийн салбарын жилийн ашиг түүхэн дээд түвшинд хүрэх төлөвтэй, эрчим хүчний салбар газрын тосны өндөр үнийн улмаас өсөлт үзүүлж, харин хэрэглэгчдийн зардал нь орлогын ялгаа нэмэгдэж байгааг харуулж байна. Макро эдийн засгийн сөрөг нөлөөлөл болон Холбооны нөөцийн сангийн бодлогын тодорхой бус байдлаас шалтгаалан зөвхөн хүлээлтийг давах нь хангалтгүй байж магадгүй юм. Зах зээлийн чиглэлийг компаниудын ирээдүйн төлөв тодорхойлно.
Нэгж хувьцаанд ногдох ашиг S&P 500 индексийн өсөлтийг зөвтгөж чадах уу?
АНУ-ын 2026 оны 3-р улирлын орлогын тайлангийн улирал 10 дугаар сарын 13-нд эхэлнэ, орлого хүчтэй өсөж, үнэлгээ нь өндөр түвшинд хүрсэн, макро эдийн засгийн эрсдэл нэмэгдэж буй энэ үед Уолл Стритийн томоохон банкууд тайлангаа хамгийн түрүүнд танилцуулна. S&P 500 индекс он гарсаар ойролцоогоор 13.8%-иар өссөн энэ үед удахгүй танилцуулах үр дүн компанийн санхүүгийн үндсэн үзүүлэлтүүд зах зээлийн өсөлтийг баталж чадах эсэх, хамгийн чухал нь ашгийн өсөлт технологийн салбарын томоохон компаниудаас хальж, бусад салбарт өргөжиж чадах эсэхийг шалгах чухал сорилт болно.
Хүлээлт өндөр байна. Нэгж хувьцаанд ногдох ашгийн (EPS) жилийн өсөлт эхний болон хоёрдугаар улиралд 27.1% болон 51%-иар өссөний дараа ойролцоогоор 31%-иар өсөх төлөвтэй байна.
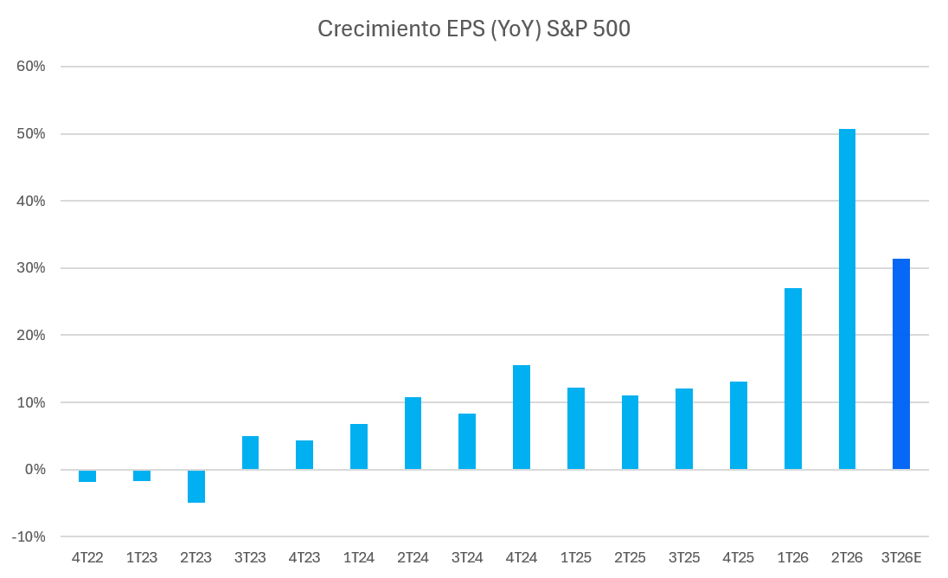
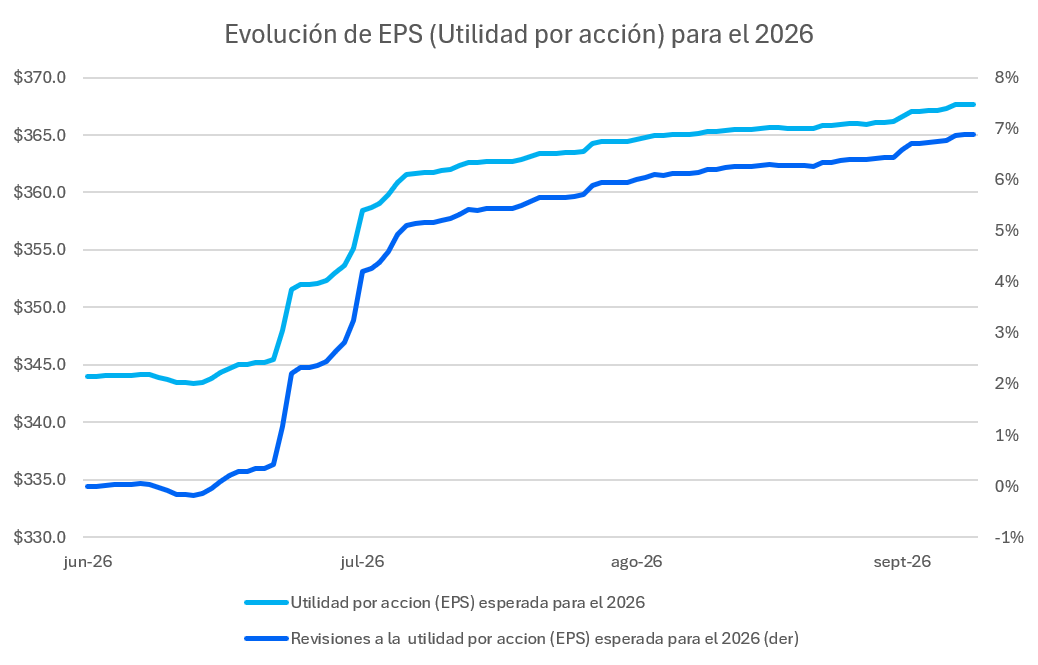
Түүнчлэн 2026 оны бүтэн жилийн ашгийн таамаглал өмнөх тайлангийн улирлаас хойш ойролцоогоор 7%-иар нэмэгдсэн байна.
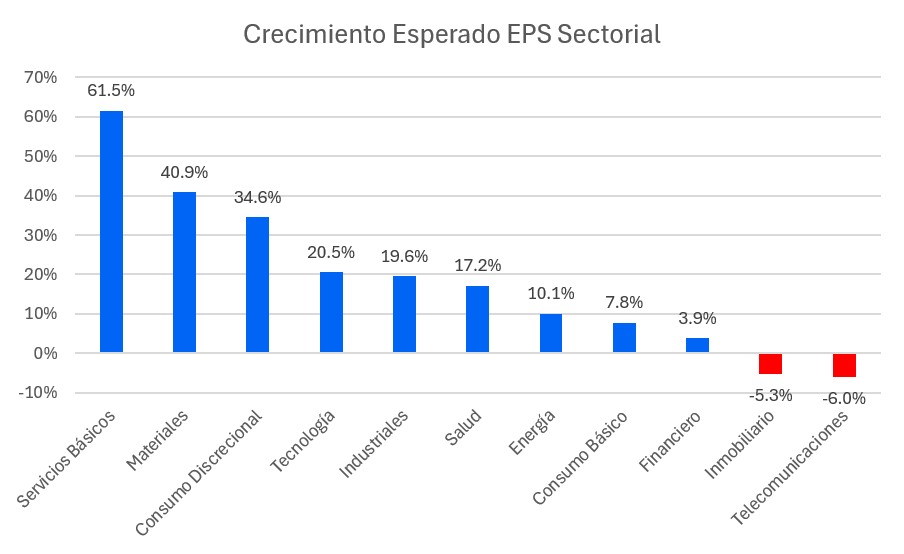
Гэсэн хэдий ч салбарын түвшинд томоохон ялгаа хэвээр байна. Ашгийн өсөлтийн хүлээлтээр нийтийн аж ахуйн салбар 62%-иар тэргүүлж, материалын болон хэрэглэгчийн сонголтот бараа, үйлчилгээний салбарууд удаалж, технологийн болон аж үйлдвэрийн салбарын ашгийг тус бүр ойролцоогоор 20%-иар өсөхийг хүлээж байна. Харин үл хөдлөх хөрөнгө, харилцаа холбооны үйлчилгээний салбаруудын ашиг буурах төлөвтэй байна.
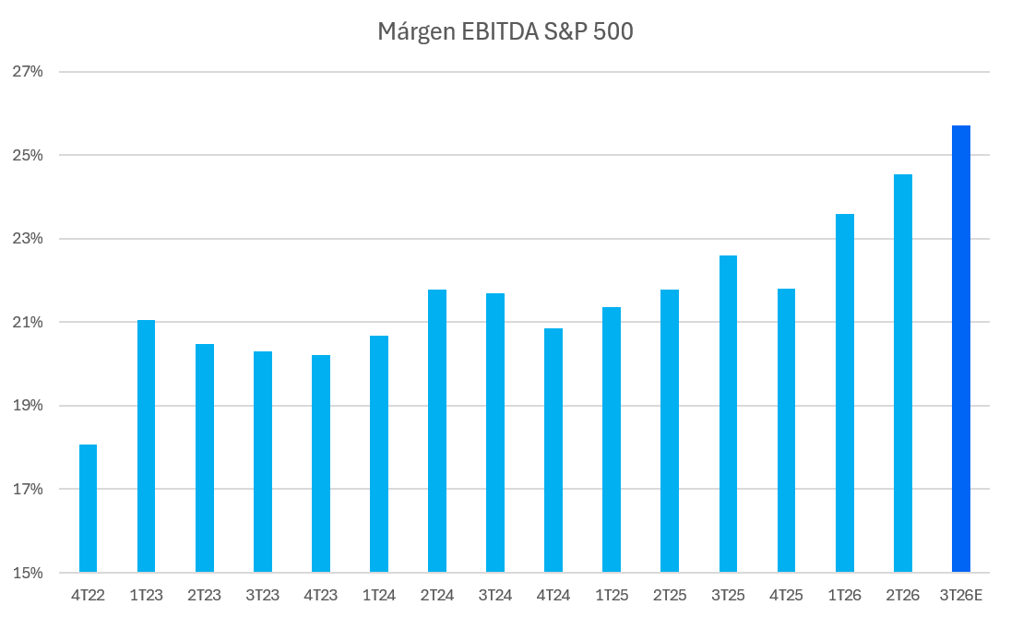
Үүний зэрэгцээ компаниудын ашгийн маржин түүхэн дээд түвшинд хэвээр байгаа бөгөөд ашгийн маржины өсөлт технологийн салбараас бусад салбарт ч өргөжиж эхэлсэн нь зах зээлийг дэмжих нэмэлт хүчин зүйл болж байна.
Хиймэл оюун ухаан болон салбар хоорондын ялгаа энэ улирлыг тодорхойлж байна
Хиймэл оюун ухаан хөрөнгө оруулагчдын гол анхаарлын төвд хэвээр байх болно. Гол асуулт нь технологийн дэд бүтцэд оруулж буй асар их хөрөнгө оруулалт одоогийн үнэлгээг зөвтгөхүйц хэмжээний өгөөж бий болгож байгаа эсэх юм. Amazon компани 2026 онд хөрөнгө оруулалтын зардалд ойролцоогоор 220 тэрбум ам.доллар зарцуулахаар төлөвлөж байгаа бол Meta компани 125–145 тэрбум ам.долларын хөрөнгө оруулалт хийхээр тооцоолж байна. Энэ хөрөнгө оруулалтын мөчлөг Nvidia зэрэг нийлүүлэгчдийн өсөлтийн төлөвийг дэмжсээр байгаа бөгөөд тэдний орлого болон ашиг өмнөх оны мөн үеэс ойролцоогоор 90%-иар өсөх боломжтой байна. Microsoft болон Alphabet-ийн хувьд ч зах зээлийн хүлээлт таатай байгаа боловч хөрөнгө оруулалтын зардал их байгаа нь тэдний ашгийн маржины цаашдын төлөвтэй холбоотой асуулт үүсгэж байна. Үүний үр дүнд хөрөнгө оруулалт, мөнгөжүүлэлт, ашигт ажиллагааны талаарх удирдлагын удирдамж нь тайлагнасан орлогын тоон үзүүлэлтүүдтэй адил чухал байх болно.
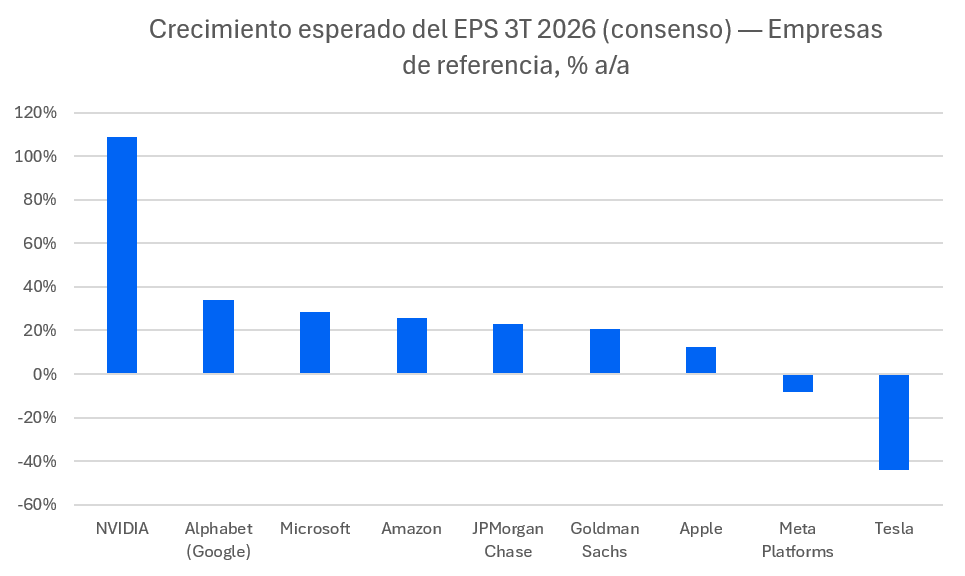
Санхүүгийн зах зээлийн идэвхжил, компаниудын нэгдэл, худалдан авалт, хөрөнгө оруулалтын банкны орлогын өсөлтийн үед санхүүгийн салбар тайлангийн улирлыг эхлүүлнэ. Уолл Стритийн нийт ашиг 2026 онд 90 тэрбум ам.доллароос давж, түүхэн дээд хэмжээнд хүрч магадгүй. Гэсэн хэдий ч зээлийн хүү өндөр хэвээр байгаа нөхцөлд хөрөнгө оруулагчид цэвэр хүүгийн орлого, зээлийн чанар, ашигт ажиллагааны төлөвт онцгой анхаарал хандуулна.
Эрчим хүчний салбар өөр динамик үзүүлдэг. Оны эхнээс хойш хувьцааны зах зээлийн өсөлт ойролцоогоор 45.5% байсан бөгөөд эрчим хүчний салбар газрын тосны өндөр үнэ, үйл ажиллагаагаа сахилга баттай удирдахын үр шимийг хүртсээр байна. Гэхдээ ашгийн маржины өсөлтөд мөчлөгийн болон геополитикийн хүчин зүйлс ихээхэн нөлөөлж байгаа тул цаашид энэ өсөлт хадгалагдах эсэх нь Ойрх Дорнодын мөргөлдөөний явцаас ихээхэн хамаарна.
Хэрэглээний салбарт орлогын бүлгүүдийн хооронд өрхийн хэрэглээний зөрүү улам нэмэгдэж байгаа нь гол асуудал болж байна. Өндөр орлоготой хэрэглэгчдийн эрэлт харьцангуй тогтвортой хэвээр байгаа бол бага орлоготой өрхүүдийн төсвийн хязгаарлалт нэмэгдэх нь зайлшгүй шаардлагагүй хэрэглээний зардалд дарамт учруулж байна. Хэдийгээр салбарын орлого 35%-иар өсөх төлөвтэй байгаа ч энэ өсөлт цөөн тооны компанид төвлөрч байгаа бөгөөд нийт салбарын хэмжээнд сэргэлт бий болсныг илтгэхгүй. Орлого, ашиг нь буурахаар хүлээгдэж буй Tesla компани хэрэглээний салбарт тулгарч буй эдгээр сорилтыг харуулж байна.
Инфляци, газрын тос, Холбооны нөөцийн сан үнэлгээнд дарамт үзүүлж байна
Салбаруудад тулгарч буй гол сорилт макро эдийн засгийн ерөнхий нөхцөл байдал хэвээр байна. Эдийн засгийн идэвхжил тогтвортой хэвээр байгаа боловч АНУ-ын инфляц өндөр түвшинд үргэлжилж, PCE үнийн индекс өмнөх оны мөн үеэс 3.7%-иар өссөн байна. Энэ нөхцөл байдал Холбооны нөөцийн сангийн мөнгөний бодлогын уян хатан байдлыг хязгаарлаж, АНУ-ын Засгийн газрын бондын өгөөжийг өндөр түвшинд хадгалж байгаа нь өсөлтөд чиглэсэн компаниудын үнэлгээнд илүү их дарамт учруулж байна.
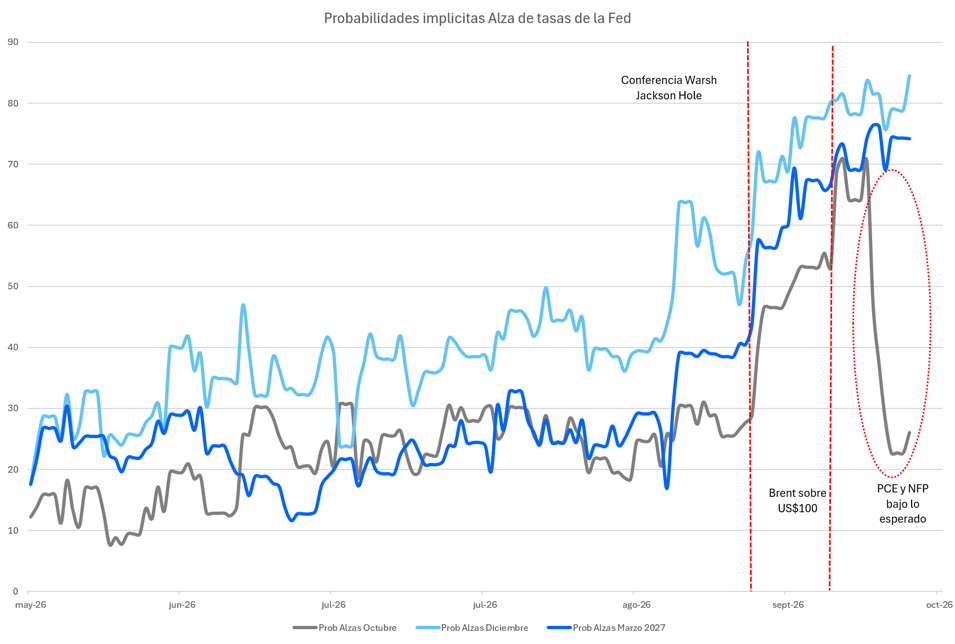
Эдгээр хүндрэл дээр нэмээд Ирантай холбоотой мөргөлдөөний улмаас газрын тосны үнэ баррель нь 100 ам.доллароос давсан тул эрчим хүчний компаниудад ашигтай байгаа ч компанийн зардал, инфляцын эрсдэлийг нэмэгдүүлж байна. Худалдааны тариф, хиймэл оюун ухаанд оруулсан хөрөнгө оруулалтын өгөөж тодорхойгүй байгаа байдал, 11-р сарын завсрын сонгуулиас үүдэх улс төрийн эрсдэл нэмэлт эрсдэл дагуулж байна.
Урам хугарахад бага зай үлдлээ: компаниудын удирдамж чиг хандлагыг тодорхойлно
Эцсийн дүндээ ашгийн төлөв эерэг хэвээр байгаа боловч одоогийн Equity-ийн үнэлгээнд шингэсэн хүлээлт нь таамагласнаас доогуур үзүүлэлт гарах боломжийг хязгаарлаж байна. Зөвхөн улирлын ашгийн таамаглалыг давах нь хангалтгүй болж магадгүй. Эдийн засгийн нөхцөл байдал улам бүр хүндрэхийн хэрээр компаниуд ашгийн маржинаа хадгалах, хөрөнгө оруулалтаа ашиг болгон хувиргах, ашгийн өсөлтөө үргэлжлүүлэх чадвараа харуулах шаардлагатай болно. Иймээс удирдлагын төсөөлөл, цаашдын төлөвийн талаарх тайлбар ирэх долоо хоногуудад АНУ-ын Equity зах зээлийн чиг хандлагыг тодорхойлоход шийдвэрлэх үүрэг гүйцэтгэнэ.
The material provided here has not been prepared in accordance with legal requirements designed to promote the independence of investment research and as such is considered to be a marketing communication. Whilst it is not subject to any prohibition on dealing ahead of the dissemination of investment research we will not seek to take any advantage before providing it to our clients.
Pepperstone doesn’t represent that the material provided here is accurate, current or complete, and therefore shouldn’t be relied upon as such. The information, whether from a third party or not, isn’t to be considered as a recommendation; or an offer to buy or sell; or the solicitation of an offer to buy or sell any security, financial product or instrument; or to participate in any particular trading strategy. It does not take into account readers’ financial situation or investment objectives. We advise any readers of this content to seek their own advice. Without the approval of Pepperstone, reproduction or redistribution of this information isn’t permitted.