- Монгол хэл
- ไทย
- Tiếng Việt
- Español
- Português
- 繁体中文
- 简体中文
- لغة عربية
- English


Netflix-ийн 3-р улирлын орлогын урьдчилсан мэдээ: Зар сурталчилгааны өсөлт нь буухиаг хүлээн авч, дараагийн өсөлтийн түлш нь болж чадах болов уу?

Netflix (NFLX) 2026 оны 3-р улирлын санхүүгийн үр дүнгээ АНУ-ын зах зээл 10-р сарын 20-нд хаагдсаны дараа танилцуулна. Зах зээл орлого нь 12.876 тэрбум ам.долларт хүрч, өмнөх оны мөн үеэс ойролцоогоор 11.9%-иар өсөх бөгөөд нэгж Хувьцаанд ногдох тохируулсан ашиг (EPS) 0.831 ам.доллар байна гэж хүлээж байна. Анхаарууштай нь, удирдлагаас 7-р сард танилцуулсан 3-р улирлын төлөв тухайн үед Уолл Стритийн хүлээлтээс доогуур байсан. Энэ нь компанийн улирлын үр дүнгийн хүлээлт буурсан гэсэн үг юм.
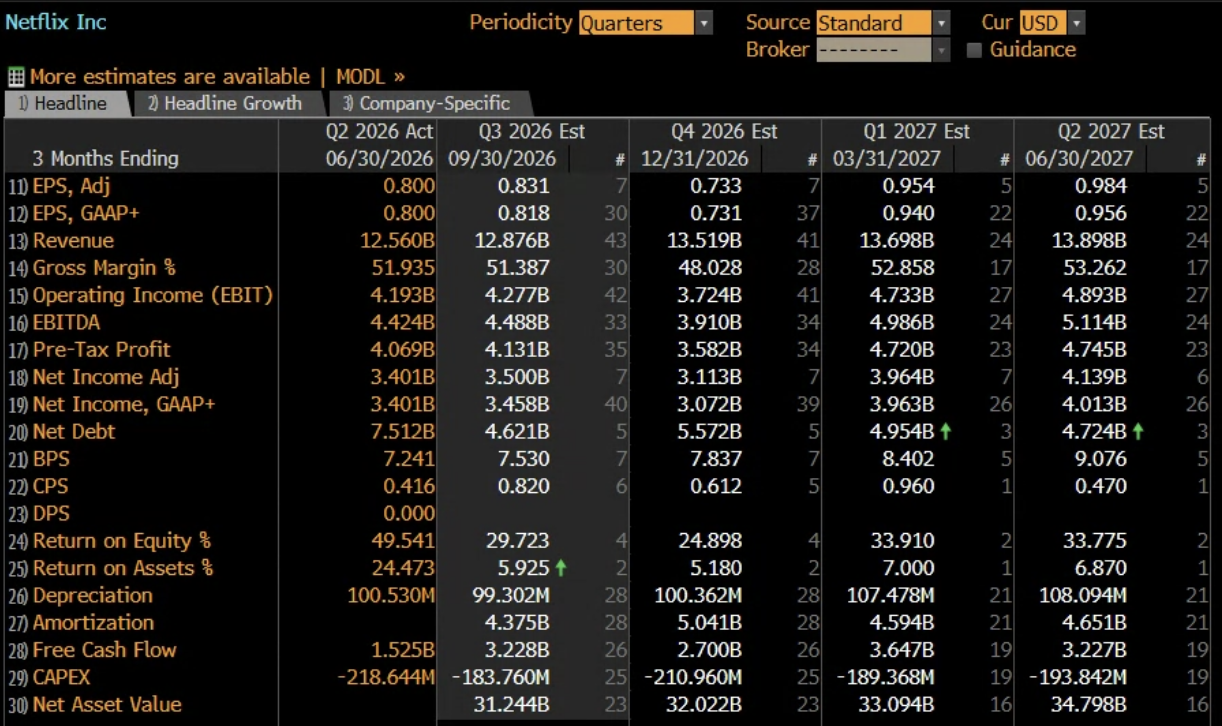
Bloomberg Terminal-ээс авсан эх сурвалж, 2026 оны 10-р сарын 16.
Netflix-ийн өсөлт үргэлжилж байгаа ч, энэ удаашрал нь бизнес төлөвшиж байгаагийн жам ёсны үр дагавар уу, эсвэл контентын сонирхол татах чадвар болон хэрэглэгчийн оролцоо нь өсөлтийн чанарт дарамт учруулж эхэлж байгаагийн шинж тэмдэг үү гэдгийг зах зээл тодорхойлох хэрэгтэй.
Захиалагчийн тооны өсөлт аажмаар удааширч байгаа энэ үед трейдэрүүд зар сурталчилгааны орлого нь өсөлтийн шинэ боломжуудыг нээж чадах эсэх, орлогын өсөлт нь цаашид ашиг болж хувирсаар байх эсэхийг ажиглах болно.
Хүлээлтээс давсан үр дүн үзүүлж ирсэн ч зах зээлийн хариу үйлдэл илүү мэдрэмтгий болсон
Сүүлийн найман улирлын хугацаанд Netflix нэгж хувьцаанд ногдох ашгийн (EPS) болон EBITDA-ийн хүлээлтийг тус бүр долоон удаа, харин орлогын хүлээлтийг зургаан удаа давсан нь компанийн үр дүнгийн найдвартай байдлыг баталж байна.
Шинжээчид ч ерөнхийдөө өөдрөг байр суурьтай байна. Энэхүү нийтлэлийг бичих үеийн байдлаар Netflix-ийн хувьцааг хянадаг 65 шинжээчийн 48 нь “Худалдан авах”, 15 нь “Барих”, ердөө хоёр нь “Зарах” үнэлгээ өгсөн байна. Үнийн зорилтот түвшний дундаж 93.93 ам.доллар байгаа нь одоогийн 72.61 ам.долларын хувьцааны үнээс ойролцоогоор 29%-иар өсөх боломжтойг илтгэж байна.
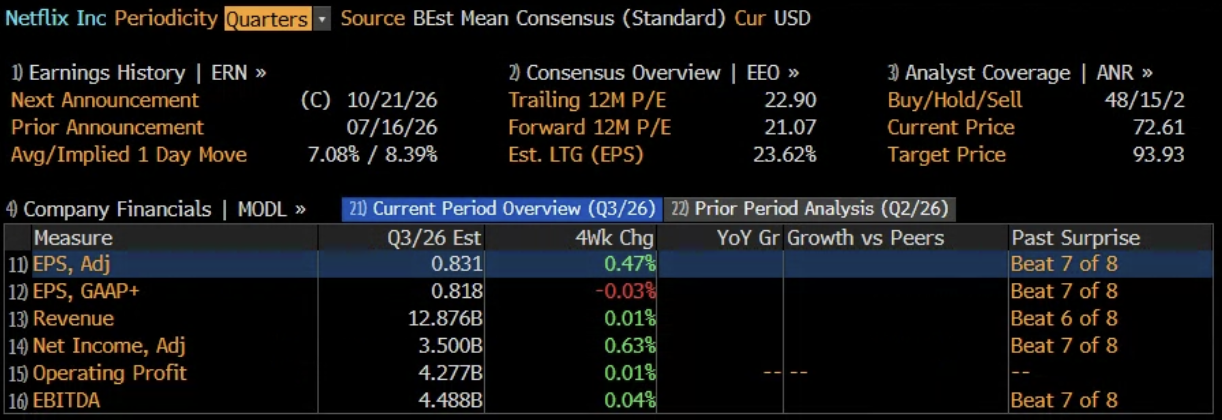
Bloomberg Terminal-ээс авсан эх сурвалж, 2026 оны 10-р сарын 16.
Гэхдээ өмнөх тайлангуудаар ашгийн хүлээлтийг давж байсан нь энэ удаагийн тайлан хувьцааны үнийг өсгөнө гэсэн баталгаа биш юм. Опционы зах зээл нь ашгийн тайлан гарсны дараа нэг өдрийн дотор 8.39%-ийн хэлбэлзэл гарахыг таамаглаж байгаа нь түүхэн дунджаас өндөр байна. Энэ нь зах зээл хувьцааны үнийн нэлээд их хэлбэлзлийг тооцож байгааг харуулж байна. Тайлангийн дараах хариу үйлдэл бодит үр дүн хүлээлттэй хэр нийцэж байгаа болон удирдлага ирээдүйн өсөлтийн талаар ямар дохио өгч байгаагаас хамаарна.
Анхаарах өөр нэг хүчин зүйл бол өмнөх оны мөн үеийн харьцуулалтын суурь юм. Өнгөрсөн жилийн мөн үеийн санхүүгийн үзүүлэлтэд Бразилын татварын маргаантай холбоотой нэг удаагийн зардал нөлөөлсөн бөгөөд зах зээл энэ улиралд нэгж хувьцаанд ногдох ашиг (EPS) өмнөх оны мөн үеэс 37%-иас дээш хувиар өснө гэж хүлээж байна. Тиймээс хөрөнгө оруулагчид ашгийн өсөлтийн ерөнхий үзүүлэлтээс гадна орлогын өсөлт, үйл ажиллагааны ашгийн маржин болон цаашдын төлөвийг үнэлж, бизнесийн үндсэн өсөлтийн эрч үнэхээр сайжирч байгаа эсэхийг тодорхойлох хэрэгтэй.
Гурван гол хувьсагч: Зар сурталчилгаанаас олох орлого, хэрэглэгчийн оролцоо, ашгийн маржин
Netflix-ийн удахгүй гарах тайланд анхаарах гурван гол асуулт байна.Нэгдүгээрт, зар сурталчилгааны орлого “хоёр дахин өсгөх” удирдамжийг биелүүлж чадах уу?
Зар сурталчилгаа бол Netflix-ийн өсөлтийн дараагийн үе шатны хамгийн чухал тулгууруудын нэг юм. Удирдлага өмнө нь энэ онд зар сурталчилгааны орлого өмнөх оноос хоёр дахин өсөж, ойролцоогоор 3 тэрбум ам.долларт хүрнэ гэж таамаглаж байсан.
Зар сурталчилгааны орлого 2-р улиралд бараг 80%-иар өссөн ч зах зээлийн хүлээлтэд хүрээгүй. Зар сурталчилгааны бизнес өсөлтийн зорилтоо үргэлжлүүлэн биелүүлж, нийт ашигт ажиллагаанд бодитой хувь нэмэр оруулж чадах эсэх нь энэ тайлангийн гол шалгуур болно.
Хоёрдугаарт, хэрэглэгчдийн идэвхэд бодитой бууралт ажиглагдаж байна уу?
Netflix нь зөвхөн бусад стриминг платформуудтай төдийгүй, хэрэглэгчдийн анхаарлыг татахын төлөө өрсөлдөж буй YouTube зэрэг контентын үйлчилгээнүүдтэй ч өрсөлдөж байна. Үзэх цагийн өөрчлөлт нь хэрэглэгчид үзэхээ больсон гэсэн үг биш. Гол асуулт нь тэдгээр нь захиалгын сунгалт, үнэ тогтоох чадвар болон зар сурталчилгаанаас орлого олох үр ашигт нөлөөлж эхэлж байгаа эсэх юм.
Гуравдугаарт, ажиллах хүчний цомхотгол, зардлын бүтцийн өөрчлөлт ашгийн маржиныг нэмэгдүүлж чадах уу?
Тус компани саяхан 1,000 орчим ажилтнаа цомхотгохоо зарласан бөгөөд нөөцөө ДАШТ-ийг дамжуулах эрх зэрэг шууд спортын контент, зар сурталчилгаанд чиглүүлж байна.
Хэрэв ашгийн маржин энэ улиралд 33% орчим хэвээр хадгалагдах эсвэл цаашид өсөх юм бол энэ нь зардлын хэмнэлт нь контентын өсөн нэмэгдэж буй зардлыг нөхөхөд тусалж байгааг илтгэнэ. Харин бүтцийн өөрчлөлтийн зардал хүлээлтээс өндөр гарах эсвэл төлөв муудах тохиолдолд зардлын хяналтад тулгуурласан ашгийн өсөлтийн стратегид итгэх итгэл суларч болзошгүй.
Техникийн төлөв: 67 ам.доллар бол анхаарах гол доод түвшин юм.
Өдөр тутмын графикаас харахад Netflix-ийн хувьцааны үнэ 10-р сарын эхнээс сэргэж, одоогоор 72 ам.долларын орчимд арилжаалагдаж байгаа ч он гарснаас хойших 108.95 ам.долларын дээд түвшнээс нэлээд доогуур хэвээр байна.
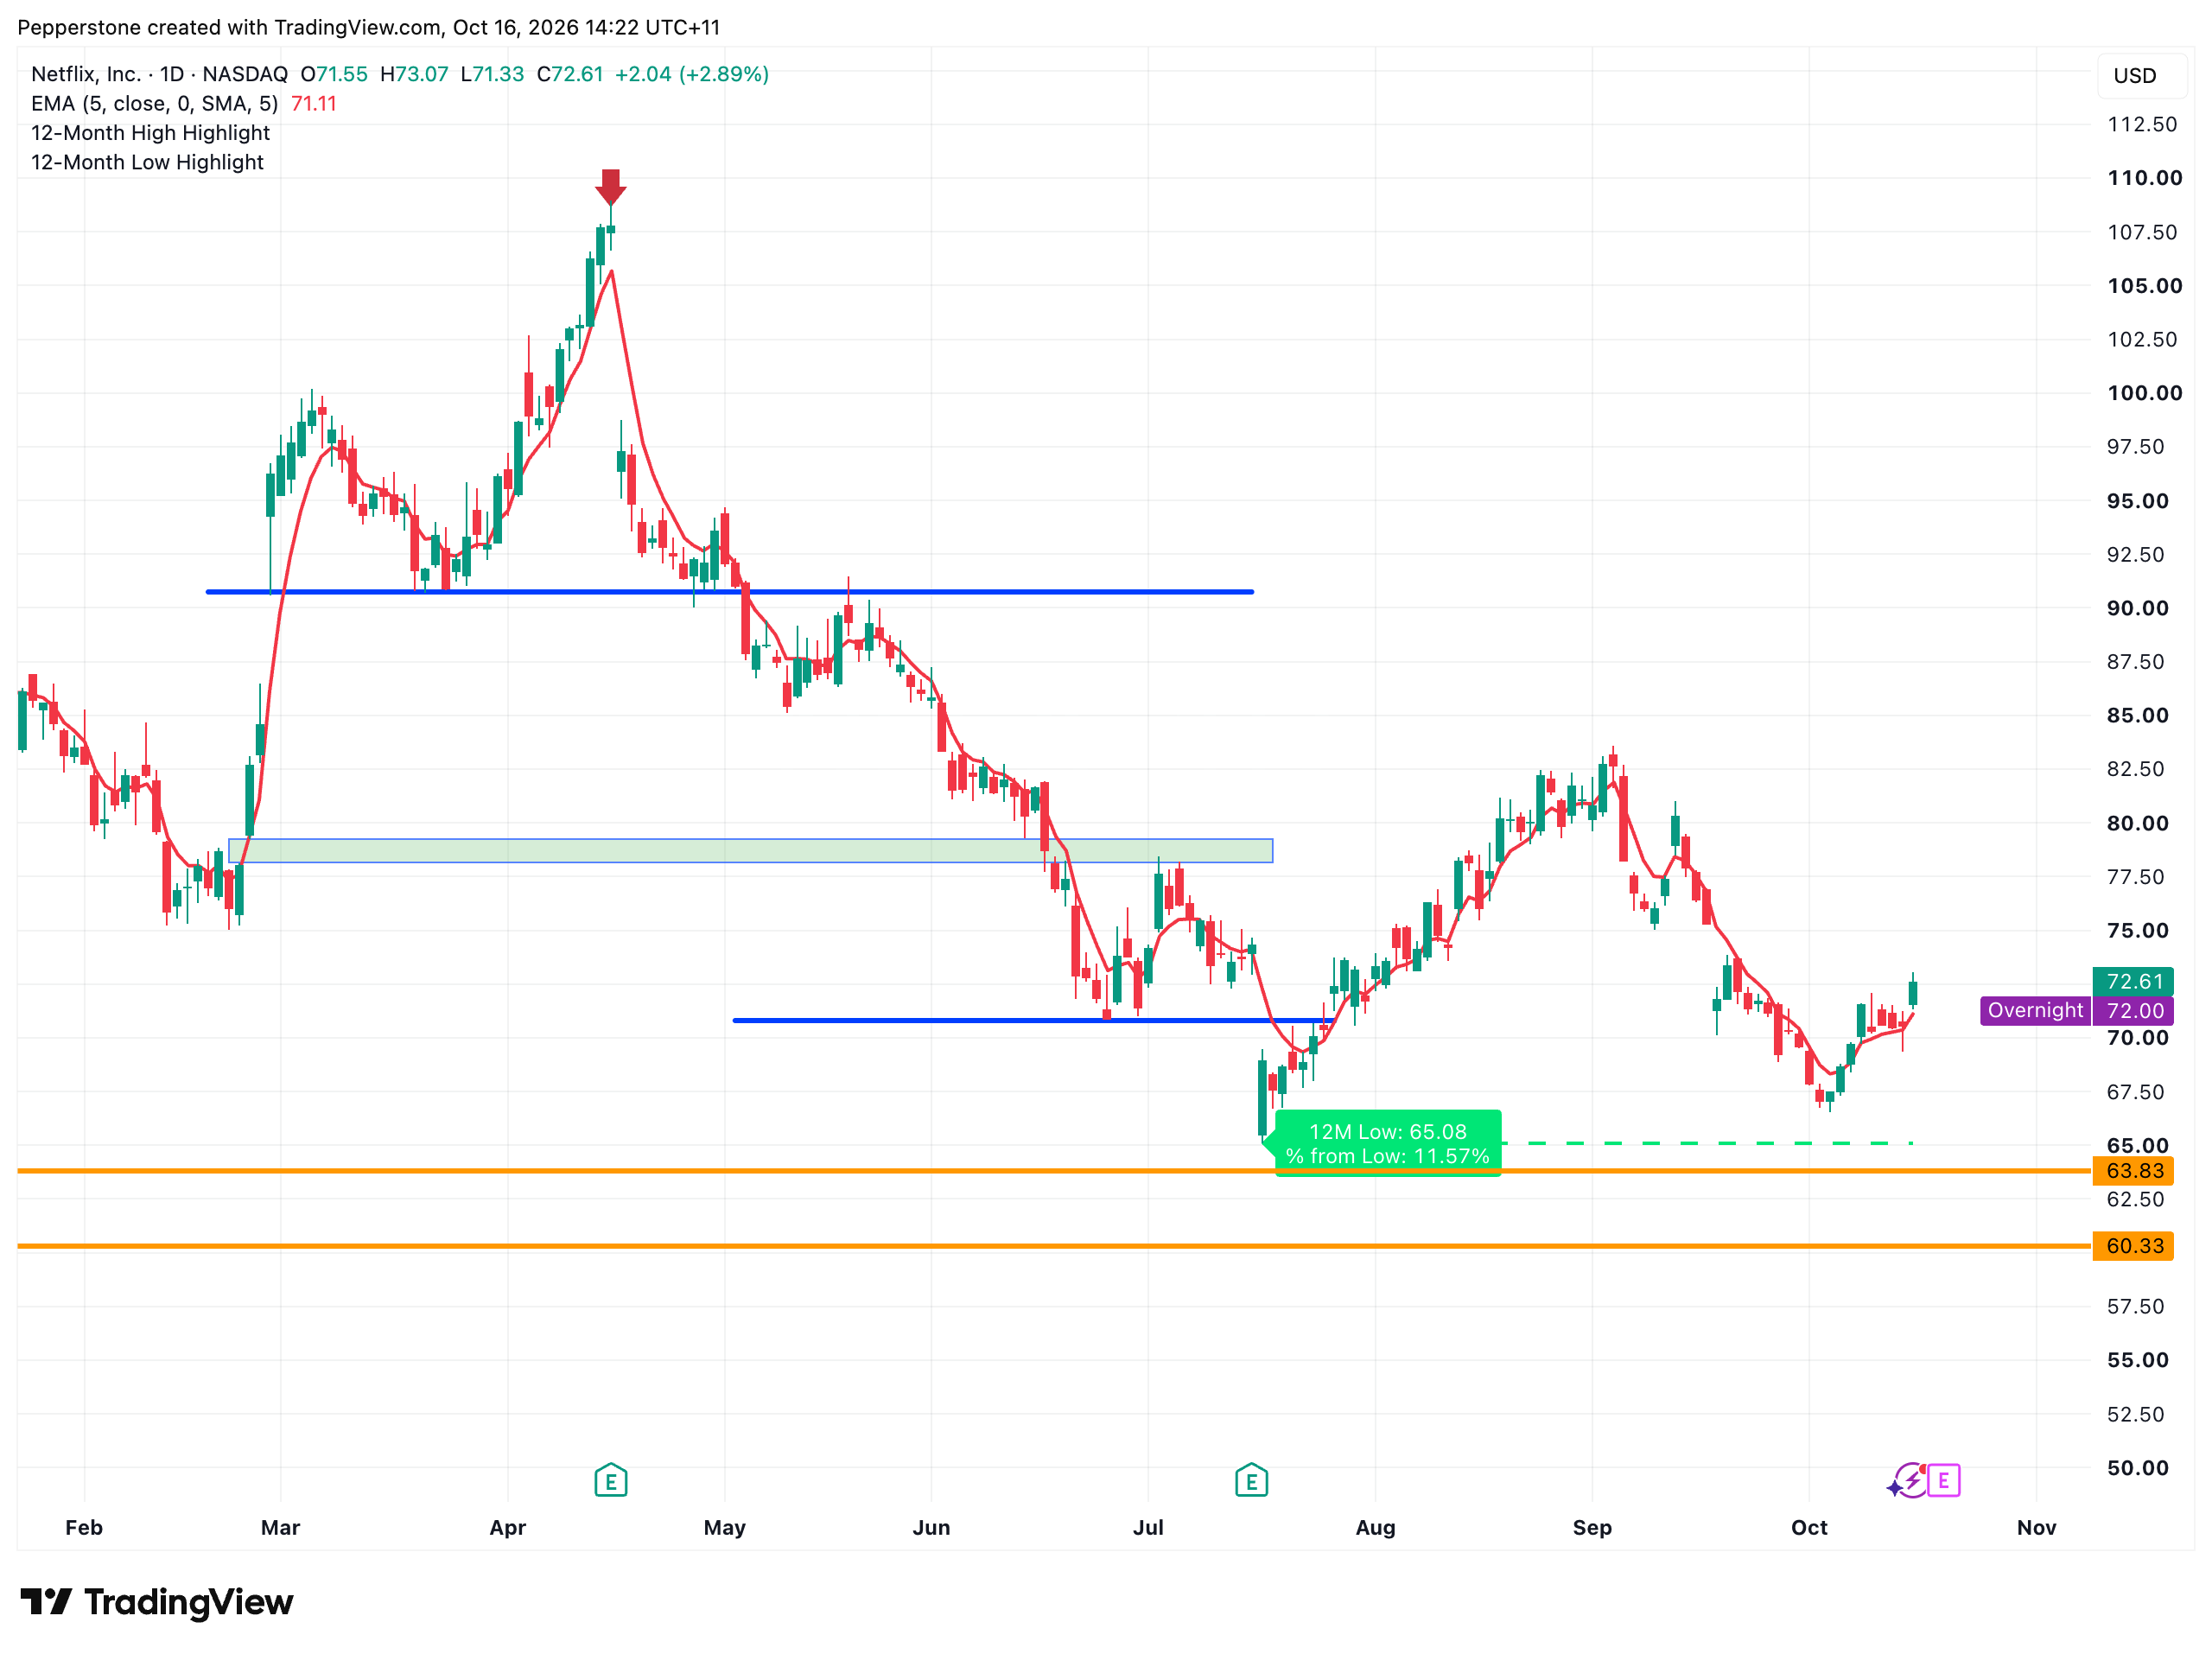
Эх сурвалж: TradingView, 2026 оны 10-р сарын 16.
10-р сарын эхээр бүртгэгдсэн 67 ам.доллар орчмын доод ханш нь гол дэмжлэгийн түвшин юм. Хэрэв ашгийн тайлан гарсны дараа хувьцааны үнэ энэ түвшнээс доош эрс буурвал 65 ам.доллар эсвэл бүр 60 ам.доллар хүртэл унах боломжтой.
Харин үр дүн нь зар сурталчилгааны өсөлт болон ашгийн маржин сайжирч байгааг баталбал хувьцааны үнэ шинжээчдийн зорилтот үнийн хүрээ рүү цаашид сэргэж болзошгүй.
Хүлээлтийг биелүүлэх нь зөвхөн эхлэлийн Point юм.
Энэ ашгийн тайлан үндсэндээ нэг асуултад хариулах ёстой: Netflix-ийн захиалгын өсөлт удаашрахын хэрээр зар сурталчилгаанаас орлого олох, зардлын сахилга бат нь өсөлтийн дараагийн хөдөлгөгч хүч болж чадах уу?
Шинжээчийн үнэлгээ аль хэдийн нэлээд өөдрөг хүлээлтийг илэрхийлж байгаа ч хувьцааны үнэ он гарснаас хойш 20%-иас дээш буурсан бөгөөд хэрэглэгчдийн идэвхтэй холбоотой асуултууд хэвээр байгаа нь хүлээлтээс доогуур үр дүн гарах боломж хязгаарлагдмал байгааг харуулж байна.
Үр дүнд зах зээл хэрхэн хариу үйлдэл үзүүлж байгааг үнэлэхэд 67 ам.долларын түвшин бол анхаарах ёстой чухал Point юм. Эцсийн дүндээ Netflix тогтвортой өсөлтөө дахин эхлүүлж чадах эсэх нь зар сурталчилгаа, контент, ашгийн маржин гэсэн гурван гол хүчин зүйл хангалттай үр дүн үзүүлэх эсэхээс хамаарна.
The material provided here has not been prepared in accordance with legal requirements designed to promote the independence of investment research and as such is considered to be a marketing communication. Whilst it is not subject to any prohibition on dealing ahead of the dissemination of investment research we will not seek to take any advantage before providing it to our clients.
Pepperstone doesn’t represent that the material provided here is accurate, current or complete, and therefore shouldn’t be relied upon as such. The information, whether from a third party or not, isn’t to be considered as a recommendation; or an offer to buy or sell; or the solicitation of an offer to buy or sell any security, financial product or instrument; or to participate in any particular trading strategy. It does not take into account readers’ financial situation or investment objectives. We advise any readers of this content to seek their own advice. Without the approval of Pepperstone, reproduction or redistribution of this information isn’t permitted.