- Монгол хэл
- ไทย
- Tiếng Việt
- Español
- Português
- 繁体中文
- 简体中文
- لغة عربية
- English


Microsoft компанийн 2027 оны I улирлын орлогын тайлангийн өмнөх тойм: Azure болон ХОУ-ы зардал ашгийн маржинд тавигдах шаардлагыг өндөрсгөж байна

Хураангуй
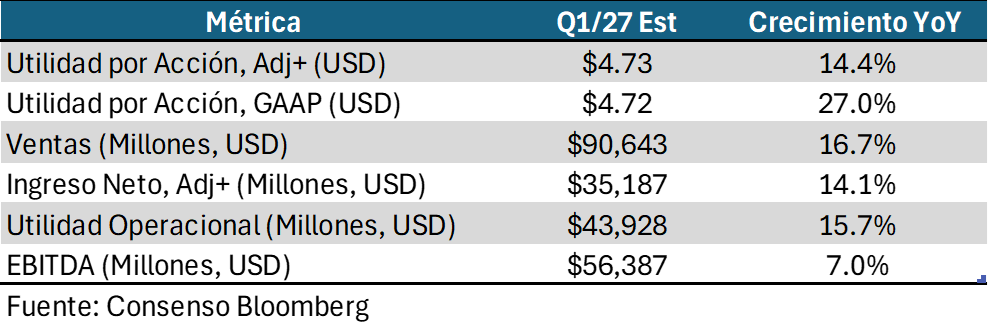
- Microsoft компани 10-р сарын 28-ны Лхагва гарагт зах зээл хаагдсаны дараа тайлангаа танилцуулах бөгөөд орлогыг 90.6 тэрбум ам.доллар, нэгж хувьцаанд ногдох ашгийг 4.70 ам.доллар орчим байхаар (орлого 17%-иар орчим өсөх) таамаглаж байна.
- Зах зээл Azure-ийн өсөлт 42%-иас 45%-д хүрнэ гэж хүлээж байгаа тул энэ үзүүлэлт хамгийн чухалд тооцогдож байгаа бөгөөд удирдамжтай нийцсэн үр дүн дангаараа хөрөнгө оруулагчдын өөдрөг хүлээлтийг хадгалахад хангалтгүй байж магадгүй.
- 2027 оны санхүүгийн жилд хөрөнгө оруулалтын зардал 237 тэрбум ам.долларт хүрэх төлөвтэй байгаа нь ашгийн түвшин, чөлөөт мөнгөн урсгалд дарамт учруулж, тодорхойгүй байдлын гол эх үүсвэр болж байна.
OpenAI-н нөлөөг үл харгалзан Azure-ийн өсөлт 45%-иас давах боломжтой юу?
Microsoft компанийн 2027 оны 1-р улирлын орлогын тайлангийн өмнө шинжээчид орлогыг 90.6 тэрбум ам.доллар орчим буюу жилийн өмнөхөөс 17%-иар өсөх бөгөөд нэгж хувьцаанд ногдох ашгийг 4.70 ам.доллар орчим байна гэж таамаглаж байна. Гэхдээ хөрөнгө оруулагчид эдгээр таамаглал биелэх эсэхээс гадна Azure-ийн өсөлтийг хадгалах, Copilot-оос олох орлогыг нэмэгдүүлэх, хиймэл оюун ухааны дэд бүтцээ өргөжүүлэхтэй холбоотой ашгийн түвшин, мөнгөн урсгалд учрах дарамтыг хязгаарлах чадварт голлон анхаарна.
Microsoft компанийн 2027 оны 1-р улирлын тайланд Azure өсөлтийн гол хөдөлгүүр бөгөөд компанийн цаашдын төлөвийг үнэлэх хамгийн чухал үзүүлэлт хэвээр байна. Өмнөх улиралд 42%-ийн өсөлт үзүүлсэн бол зах зээл энэ үзүүлэлтийг 45%-д хүрнэ гэж хүлээж байна. Үүнд тооцоолох хүчин чадлын нэмэгдэл, хиймэл оюун ухааны үйлчилгээний эрэлт дэд бүтцийн боломжит хүчин чадлаас давсан хэвээр байгаа нь нөлөөлж байна. Гэхдээ үүлэн үйлчилгээний хэрэглээний өсөлт, үйл ажиллагааны хүчин чадлын өргөжилт, хиймэл оюун ухааны хэрэгслүүдийн ашиглалт нэмэгдэж байгаагаас шалтгаалан эдгээр хүлээлтээс ч давах боломжтой. Тиймээс гол сорилт нь хөрөнгө оруулагчдын улам өндөр болсон хүлээлтээс мэдэгдэхүйц давсан үр дүн үзүүлэх юм. Ирэх улирлуудад өсөлт улам хурдасах бодитой шинж тэмдэг илрэхгүй бол компанийн удирдамжтай нийцсэн үр дүн хөрөнгө оруулагчдын өөдрөг хүлээлтийг хадгалахад хангалтгүй байж магадгүй.
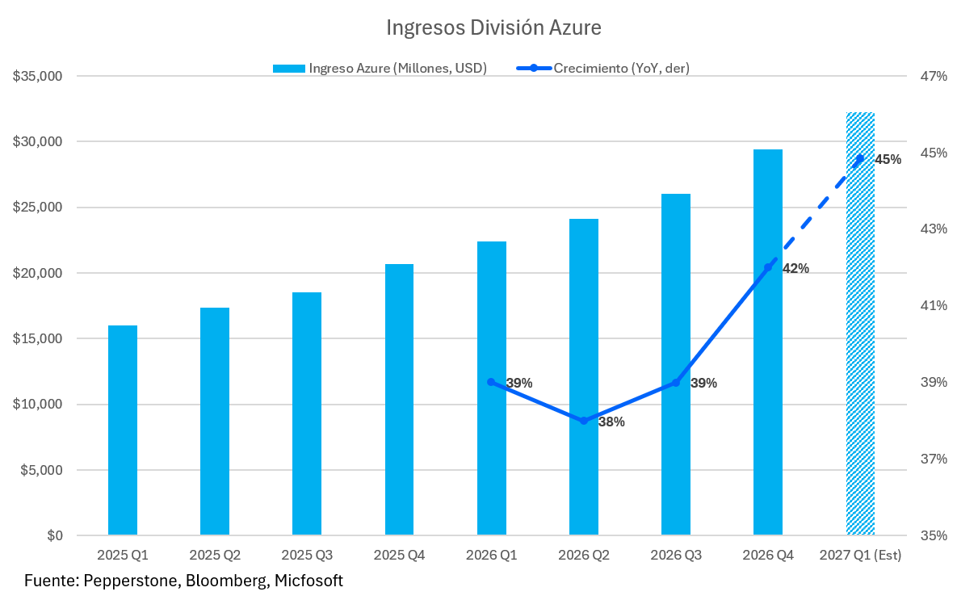
Энэхүү динамик нь голчлон дэвшилтэт хиймэл оюун ухааны загварууд болон тэдгээр дээр суурилсан корпорацийн програмуудаас үүдэлтэй тооцоолох хүчний эрэлт хэрэгцээ мэдэгдэхүйц өссөнтэй нягт холбоотой юм. Microsoft-ийн OpenAI-тай байгуулсан арилжааны түншлэл Azure-ийн дэд бүтцийн хэрэглээ, холбогдох бүтээгдэхүүн, үйлчилгээг зах зээлд нийлүүлэх замаар орлогын чухал эх үүсвэр болж байна. Компанийн мэдээллээр Microsoft 2026 оны санхүүгийн жилд OpenAI-тай байгуулсан арилжааны гэрээнүүдээс ойролцоогоор 24 тэрбум ам.долларын орлого олсон нь нийт орлогын 7 орчим хувьтай тэнцэж байна. Microsoft компанийн өсөлтийн нэг хэсэг нь томоохон харилцагч, стратегийн түншийн үйл ажиллагааны үр дүн болон эдийн засгийн бүтэц, цаашдын өөрчлөлт нь бүрэн тодорхой болоогүй арилжааны гэрээнүүдээс хамаардаг тул энэ байдал тус компанид үүсгэгч хиймэл оюун ухааны экосистемийн өргөжилтөөс ашиг хүртэх боломж олгодог боловч тодорхой эрсдэл дагуулдаг.
Copilot-ийн хэрэглээ нэмэгдэж байгаа ч хөрөнгө оруулалтын зардал нийт маржинд дарамт учруулж байна
Microsoft компанийн 2027 оны 1-р улирлын тайлангийн хувьд Microsoft 365 болон Copilot-ийн үзүүлэлтүүд нь анхаарах хоёр дахь гол чиглэл бөгөөд эдгээр нь хиймэл оюун ухаан дэд бүтцэд хөрөнгө оруулах үе шатнаас байгууллагын зах зээлд тогтмол орлого бий болгох үе шат руу шилжиж байгаа эсэхийг харуулна. Microsoft өмнөх улирлыг Microsoft 365 Copilot-ийн төлбөртэй 30 сая орчим лицензтэйгээр дуусгасан нь байгууллагын үйлчлүүлэгчдийн дунд хэрэглээ нэмэгдэж байгааг илтгэнэ. Хиймэл оюун ухааны хэрэглээ хурдацтай нэмэгдэж буйг харгалзан үзвэл АНУ-д байгууллагуудын технологийн төсөв тодорхой хэмжээгээр өсөж, хиймэл оюун ухааны хэрэгслүүдийг үйл ажиллагаандаа нэвтрүүлэх сонирхол нэмэгдэх төлөвтэй байна. Энэ нөхцөлд зах зээл Microsoft 365 Commercial Cloud-ийн орлого шинэ лиценз, Copilot-той холбоотой үйлчилгээний хэрэглээ нэмэгдсэнээр ойролцоогоор 16.0%-иар өснө гэж хүлээж байна. Хэрэглээнд суурилсан үнийн загварт шилжих нь нэг үйлчлүүлэгчээс олох орлогыг нэмэгдүүлэх боломжтой боловч энэ загвар амжилттай хэрэгжих эсэх нь компаниуд эдгээр захиалгыг үргэлжлүүлэн ашиглаж, өргөжүүлэхүйц бодит бүтээмжийн өсөлтийг олж харж чадах эсэхээс шалтгаална.
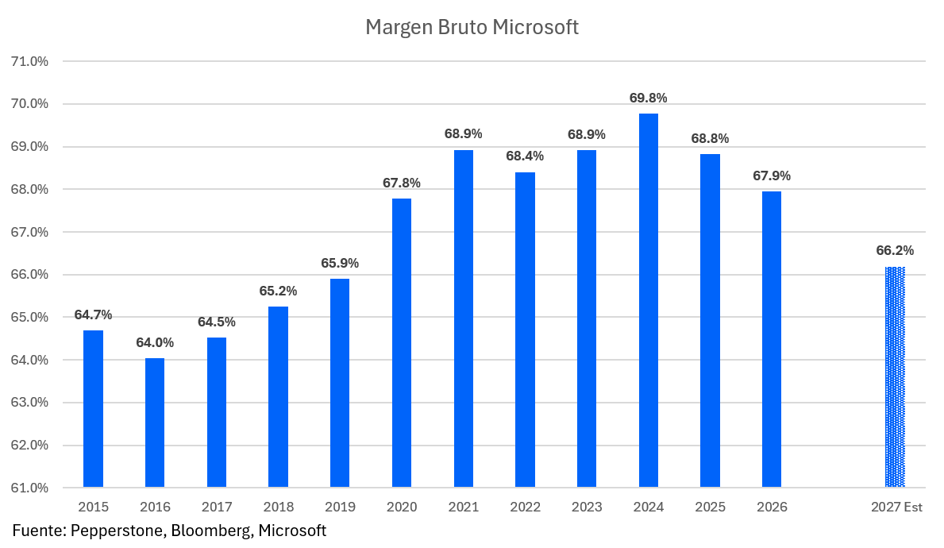
Гэхдээ Microsoft-ийн хувьд хамгийн том тодорхойгүй байдал нь энэхүү өргөжилтийг санхүүжүүлэх асар их зардал хэвээр байна. Дата төв барих, дэвшилтэт процессор худалдан авах, хиймэл оюун ухаантай холбоотой эрчим хүчний хэрэгцээ компанийн хөрөнгийн бүтцийг ихээхэн өөрчилж байна. 2027 оны санхүүгийн жилд хөрөнгө оруулалтын зардал ойролцоогоор 237 тэрбум ам.долларт хүрэх төлөвтэй байгаа нь зах зээлийн одоогийн 220 тэрбум ам.долларын хүлээлтээс давж байна. Эдгээр хөрөнгө оруулалт нь Azure-ийн хүчин чадлыг нэмэгдүүлж, өндөр хэвээр байгаа эрэлтийг хангахад шаардлагатай ч элэгдлийн зардлыг өсгөж, чөлөөт мөнгөн урсгалд дарамт учруулна. Энэхүү нөхцөлд, эдгээр динамик нь өмнөх санхүүгийн жилийн эцэст ойролцоогоор 67.9% байсан компанийн нийт маржинд сөргөөр нөлөөлж эхлэх эсэхийг үнэлэх нь чухал юм. Иймээс гол асуудал нь хиймэл оюун ухаантай холбоотой орлогын өсөлт нэмэлт зардлыг хангалттай нөхөж, ашгийн түвшин тогтмол буурахаас сэргийлж чадах эсэх юм. Өмнө нь бид хиймэл оюун ухаанд оруулж буй хөрөнгө оруулалтын огцом өсөлт салбарын хэмжээнд мөнгөн урсгалд хэрхэн дарамт учруулж байгааг онцолж байсан тул энэ асуудал технологийн салбарын хэмжээнд улам бүр анхаарал татаж байна.
Захиалгын үлдэгдэл болон Холбооны нөөцийн сан Microsoft-ийн үнэлгээнд нөлөөлнө
Microsoft-ийн гэрээгээр баталгаажсан захиалгын үлдэгдэл ирээдүйн орлогын талаар тодорхой төсөөлөл өгдөг ч холбогдох эрсдэлийг бүрэн арилгахгүй. Microsoft өмнөх улирлын эцэст арилжааны гэрээнүүдээс ирээдүйд хүлээн авах төлбөрийн үлдэгдэл ойролцоогоор 678 тэрбум ам.долларт хүрсэн гэж мэдээлсэн бөгөөд үүнд байгууллагын үйлчлүүлэгчид, хиймэл оюун ухааны үйлчилгээ үзүүлэгчидтэй байгуулсан урт хугацааны гэрээнүүд голлон нөлөөлжээ. Гэсэн хэдий ч томоохон гэрээ байгуулах, тэдгээр гэрээний үүргийг хүлээгдэж буй хугацаанд ашигтай орлого болгон хувиргах хоёрын хооронд чухал ялгаа бий. Шинэ дата төвүүдийг ашиглалтад оруулах саатал, чипийн нийлүүлэлтийн хязгаарлалт, эрчим хүчний зардлын өсөлт эсвэл үйлчлүүлэгчдийн тооцоолох хүчин чадлын хэрэгцээний өөрчлөлт энэ хөрвүүлэлтийг удаашруулж болзошгүй. Үүний зэрэгцээ хиймэл оюун ухааны загваруудын үр ашиг сайжирснаар тодорхой даалгавруудыг гүйцэтгэхэд шаардагдах тооцоолох нөөц багасаж болзошгүй бөгөөд энэ нь үйл ажиллагааны нэгж тутамд шаардагдах боловсруулалтын хүчин чадлын эрэлт хэрхэн өөрчлөгдөх талаар тодорхойгүй байдал үүсгэж байна. Үүний үр дүнд арилжааны захиалгын өсөлтийн чиг хандлага, Microsoft гэрээний үүргээ бодит орлого болгон хувиргах хурд Azure-ийн өсөлтийн үндсэн үзүүлэлтүүдтэй адил чухал байх болно.
Макро эдийн засгийн нөхцөл байдлын хувьд Microsoft 2027 оны 1-р улирлын орлогын тайлангаа хиймэл оюун ухаанд оруулж буй хөрөнгө оруулалтад тавих хяналт нэмэгдэж, технологийн компаниудын үнэлгээ зээлийн хүүгийн төлөвт илүү мэдрэмтгий болсон үед танилцуулна. Холбооны нөөцийн сангийн мөнгөний бодлогын хурал ойртож байгаа нь тодорхойгүй байдлыг улам нэмэгдүүлж, ялангуяа зах зээлийн үнэлгээ нь ирээдүйн ашгийн хүлээлтээс ихээхэн хамааралтай хэвээр байгаа компаниудад чухал нөлөөтэй. Дижитал үйлчилгээ болон хиймэл оюун ухааны бүтцийн эрэлт өсөлтийн бодит боломжуудыг бүрдүүлсээр байгаа ч санхүүжилтийн зардал нэмэгдэх эсвэл хөрөнгө оруулагчдын эрсдэл хүлээх сонирхол буурах нь зах зээлээс тухайн өсөлтөд оноох үнэлгээний үржүүлэгчийг хязгаарлаж болзошгүй. Үүний зэрэгцээ, хиймэл оюун ухааны дэд бүтэц, хэрэглээний чиглэлээрх байгууллагын зардлын төлөөх Microsoft, Amazon, Google компаниудын өрсөлдөөн улам ширүүсэж байгаа нь Microsoft технологийн чадавх болон эдийн засгийн үр ашгийн хувьд тогтвортой давуу талаа харуулах шаардлагатай байгааг улам бүр нотолж байна.
Гол асуудал нь ХОУ биш, харин түүнд хэр хэмжээний хөрөнгө оруулалт шаардлагатай вэ гэдэгт оршино
Microsoft компани 2027 оны 1-р улирлын орлогын тайлангаа танилцуулах гэж буй энэ үед үйл ажиллагааны суурь үзүүлэлтүүд нь тогтвортой, байгууллагын үйлчилгээн дэх өрсөлдөх Position нь хүчтэй бөгөөд өсөлтийн хүлээлт улам нэмэгдсээр байна. Гэвч чухам энэ хүчин зүйлсийн хослол компанийн үр дүнд тавигдах хүлээлтийг улам өндөр болгож байна. Microsoft компани Azure болон Copilot-ийн өсөлтийн таатай хандлага хэвээр байгааг харуулахаас гадна ер бусын өндөр түвшний хөрөнгө оруулалт нь давтагдах орлого, тогтвортой ашиг болон оруулсан капиталын өгөөжийг нэмэгдүүлэх үр дүнд хүргэж байгааг нотлох шаардлагатай. Гол асуулт нь хиймэл оюун ухаан Microsoft-ийн орлогын өсөлтийг үргэлжлүүлэн дэмжих эсэхэд бус харин тус өсөлтийг мөнгөн урсгалын бий болгох чадварын зохих хэмжээний сайжрал болгон хувиргахад хэр их хугацаа, хөрөнгө оруулалт шаардагдах вэ гэдэгт оршино. Энэ асуултын хариулт ирэх улирлуудад компанийн санхүүгийн төлөв тогтвортой байх эсэхийг тодорхойлоход чухал үүрэг гүйцэтгэнэ.
The material provided here has not been prepared in accordance with legal requirements designed to promote the independence of investment research and as such is considered to be a marketing communication. Whilst it is not subject to any prohibition on dealing ahead of the dissemination of investment research we will not seek to take any advantage before providing it to our clients.
Pepperstone doesn’t represent that the material provided here is accurate, current or complete, and therefore shouldn’t be relied upon as such. The information, whether from a third party or not, isn’t to be considered as a recommendation; or an offer to buy or sell; or the solicitation of an offer to buy or sell any security, financial product or instrument; or to participate in any particular trading strategy. It does not take into account readers’ financial situation or investment objectives. We advise any readers of this content to seek their own advice. Without the approval of Pepperstone, reproduction or redistribution of this information isn’t permitted.