- Монгол хэл
- ไทย
- Tiếng Việt
- Español
- Português
- 繁体中文
- 简体中文
- لغة عربية
- English


Meta Q326-ийн орлогын урьдчилсан мэдээ: Ашгийн тайлан нь ханшийн огцом өсөлтийг өдөөж чадах уу?
Тэгвэл хөрөнгө оруулагчид яагаад ийм их сонирхож байна вэ?
Хөрөнгө оруулагчид Meta-г хиймэл оюунд зардал гаргадаг компани төдий бус, хиймэл оюунаас орлого олж чаддаг компани гэж үзэх болжээ. Зар сурталчилгааны систем нь хиймэл оюунаас аль хэдийн үр өгөөж хүртэж байгаа бол Muse, бизнесийн агентууд, тооцоолох нөөцийн түрээс нь орлогын шинэ эх үүсвэр бий болгох боломжийг нээж байна. Хиймэл оюун ямар боломж олгож чадах талаарх хүлээлтийг зах зээл эерэгээр үнэлсэн ч одоо ашгийн тайлан энэ өөдрөг хүлээлтийг батлах шаардлагатай байна.
Тоонууд: Уолл Стрит ямар хүлээлттэй байна
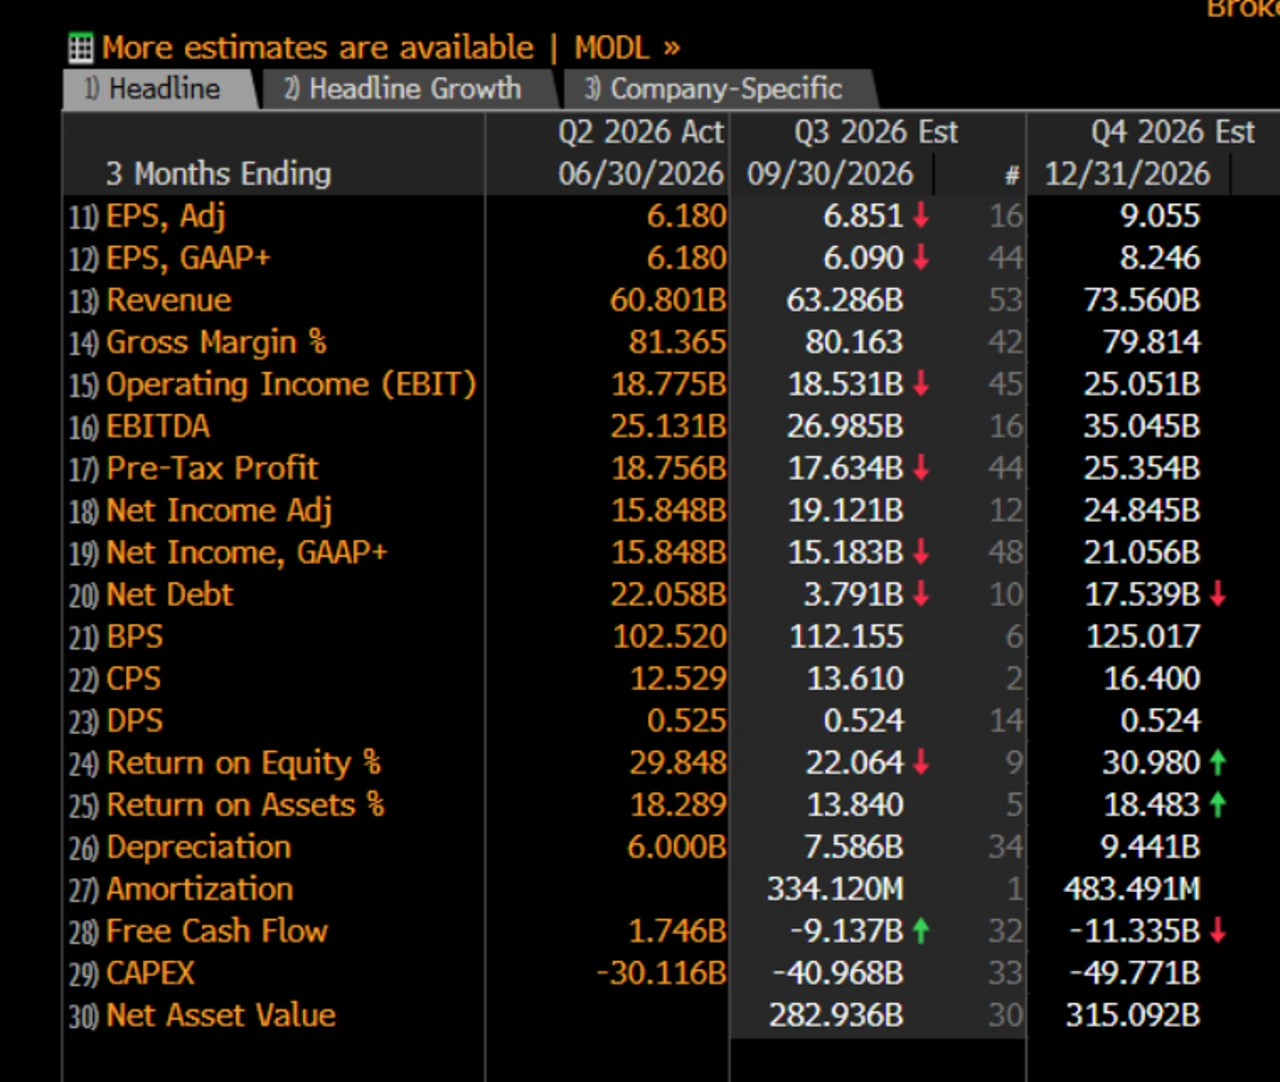
Эх сурвалж: Bloomberg
Bloomberg-ийн дундаж тооцооллоор 3-р улирлын орлого 63.29 тэрбум ам.доллар, нэгж хувьцаанд ногдох тохируулсан ашиг 6.85 ам.доллар, үйл ажиллагааны ашиг 18.53 тэрбум ам.доллар, EBITDA 26.99 тэрбум ам.доллар хүрэхээр Point байна. Нийт маржин 80.16%, хөрөнгө оруулалтын зардал 40.97 тэрбум ам.доллар, чөлөөт мөнгөн урсгал хасах 9.14 тэрбум ам.доллар байна гэж тооцоолжээ.
Санхүүгийн зах зээлийн шинжээчид 4-р улирлын орлогыг 73.56 тэрбум ам.доллар байна гэж таамаглаж байгаа тул дараагийн улирлын төлөв онцгой чухал юм. 3-р улирлын үйл ажиллагааны ашгийн маржин ойролцоогоор 29.3% байх төлөвтэй байгаа нь өмнөх оны мөн үеийн 40.1%-иас доогуур үзүүлэлт юм. Орлогын өсөлт гайхалтай хэвээр байгаа боловч түүнийг бий болгох зардлыг үл тоомсорлох улам бүр хэцүү болж байна.
Хиймэл оюун ухааны зардал: Буцаалт нь хаана байна вэ?
Meta компани 2026 оны хөрөнгө оруулалтын зардлаа 130-145 тэрбум ам.доллар байхаар төлөвлөсөн нь өмнөх оны хөрөнгө оруулалтын зардлаас бараг хоёр дахин өндөр үзүүлэлт юм. Өөдрөг хувилбараар бол энэхүү хөрөнгө оруулалт нь загвар, дэд бүтэц болон хэрэглэгчийн оролцооны тал дээр урт хугацааны давуу талыг бий болгоно. Харин буурах хувилбараар бол зардал нь бодитоор нотлогдсон мөнгөн өгөөжөөс хэт хурдан өсөж байна.
Зарим таамаглалаар 2027 оны зардал 211 тэрбум ам.долларт хүрч, чөлөөт мөнгөн урсгал 30 тэрбум ам.доллароос давсан сөрөг дүнтэй гарахаар байна. Хөрөнгө оруулагчид Meta-гийн урт хугацааны боломжуудад улам бүр өөдрөгөөр хандахын зэрэгцээ ойрын хугацааны орлогын хүлээлтээ бууруулж болно. 2027 онд хөрөнгө оруулалт цаашид нэмэгдэж, үүний өгөөжийг хэрхэн хүртэх талаар итгэл төрүүлэхүйц тайлбар байхгүй бол хөрөнгө оруулагчдын өөдрөг хандлагад эргэлзээ үүсэх эрсдэлтэй.
Зар сурталчилгаа ба Муза: Оролцооноос орлого хүртэл
Үндсэн франчайз одоо ч гол ажлыг нугалсаар байна. 2-р улиралд зар сурталчилгааны орлого өмнөх оны мөн үеэс 27%-иар өссөн бөгөөд зарын үзэлтийн тоо 14%-иар, нэг зарын дундаж үнэ 12%-иар нэмэгджээ. Хиймэл оюун ухаанд суурилсан санал болголт, чиглүүлэлт хэмжиж болохуйц арилжааны үр өгөөжийг бий болгож байна.
Muse, Wonder, Business Agents болон тооцоолох нөөцийг түрээслүүлэх боломж өөр нэг шинэ өнцгийг санал болгож байна. Гол ялгаа нь хэрэглээнд нэвтрүүлэх, орлого олох хоёрын хооронд байна. Бүтээгдэхүүний зарлал хөрөнгө оруулагчдын сонирхлыг татаж болох ч удирдлага хэрэглээний хэмжээ, хэрэглэгчдийн эрэлт, эцсийн дүндээ орлого, ашгийн маржиныг тоон үзүүлэлтээр илэрхийлэх шаардлагатай.
Техникийн тохиргоо: 60 ам.долларын бүс аль чиглэлд шилжих вэ?
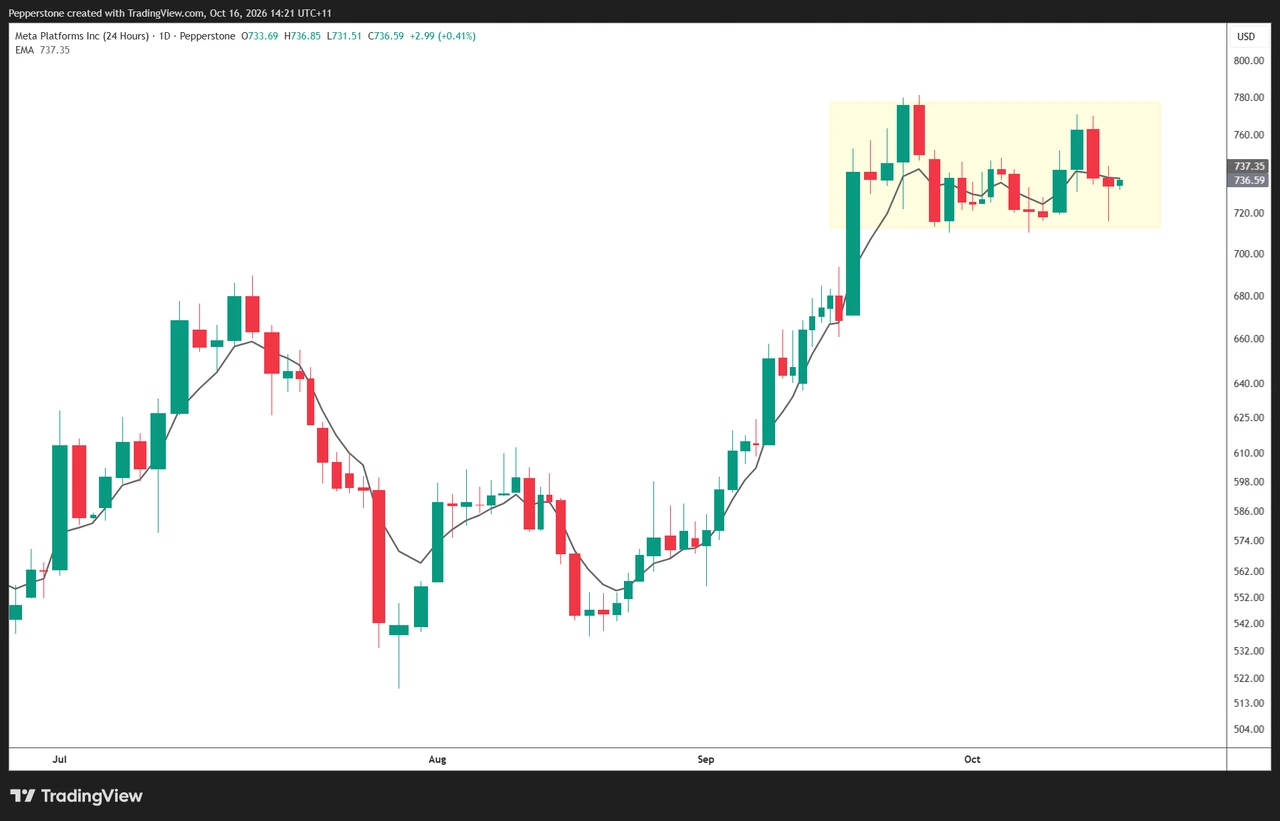
Эх сурвалж: TradingView
Meta-гийн хувьцааны үнэ 8-р сараас 9-р сарын хооронд ойролцоогоор 550 ам.доллароос 780 ам.доллар хүртэл огцом өссөний дараа сүүлийн хэдэн долоо хоногт 60 ам.долларын орчим хэлбэлзэлтэй хүрээнд тогтворжиж байна. Өмнөх өсөлтийнхөө ихэнхийг хадгалж байгаа нь эерэг үзүүлэлт юм: худалдагчид ханшийг мэдэгдэхүйц хэмжээгээр буцаан бууруулж хараахан чадаагүй байна.
780 ам.доллароос дээш тогтвортой өсвөл ханш 800 ам.доллароос дээш түвшинд хүрэх боломж нээгдэж, худалдан авалт нэмэгдэж болзошгүй. 710 ам.долларын орчмын хүрээний доод хязгаараас доош унавал ашиг авах зорилготой борлуулалт нэмэгдэж, хиймэл оюун ухаантай холбоотой нэмэгдэл үнэлгээг дахин үнэлэхэд хүргэж болзошгүй. Зах зээлийн ерөнхий уур амьсгал болон хиймэл оюунтай холбоотой эрсдэл хүлээх сонирхол үр дүнд нөлөөлөх ч Meta-гийн харьцангуй үзүүлэлт дангаараа авч үзэхэд гайхалтай хэвээр байна.
Опционууд ба байршуулалт: Үйл явдлын эрсдэлийн тест
Опционууд ашгийн тайлангийн үеэр ойролцоогоор ±4.1%-ийн хөдөлгөөн гарахыг илтгэж байгаа нь сүүлийн найман улирлын ашгийн тайлан гарсан өдрийн үнэмлэхүй хэлбэлзлийн 7.4%-ийн дундажтай харьцуулахад бага байна. Энэ харьцуулалтаар үйл явдлын үнэ харьцангуй бага боловч эдгээр хоёр үзүүлэлт хоорондоо яг ижил биш юм.
Meta сүүлийн найман улирлын тайлангийн дөрөвт нь ханшийн өсөлттэй хаагдсан нь компанийн орлого хүлээлтээс давсан ч ханш өсөх баталгаа болдоггүйг харуулж байна.
Хариу үйлдэлд тулгуурлан арилжаа хийх: Ирээдүйн төлөв нь хүлээлтээс давсан орлогоос илүү чухал.
Миний үзэж байгаагаар ханш тогтвортой өсөх хариу үйлдэл үзүүлэхэд тавигдах босго зах зээлийн нийтлэг хүлээлтээс харагдаж буйгаас өндөр байна. Орлого 64 тэрбум ам.долларт хүрэх буюу давах, ашгийн маржин хүлээлтээс өндөр байх, 4-р улирлын төлөв эерэг байх, хиймэл оюун ухаанаас орлого олж байгааг нотлох тодорхой баримттай байх нь өсөх хандлагыг дэмжинэ. Цаашдын төлөв сулрах эсвэл хөрөнгө оруулалтын зардлын таамгийг дахин огцом нэмэгдүүлэх нь 3-р улирлын үр дүн хүлээлтээс давсан ч борлуулалт үүсгэж болзошгүй.
Асуулт нь зөвхөн Meta дахин нэг хүчтэй улирлыг гаргах эсэх тухай биш юм. Гол асуудал нь удирдлага хиймэл оюун ухаанд оруулж буй асар их хөрөнгө оруулалт нь санхүүгийн өндөр өгөөжид ойртож байгааг харуулж чадах эсэх юм.
The material provided here has not been prepared in accordance with legal requirements designed to promote the independence of investment research and as such is considered to be a marketing communication. Whilst it is not subject to any prohibition on dealing ahead of the dissemination of investment research we will not seek to take any advantage before providing it to our clients.
Pepperstone doesn’t represent that the material provided here is accurate, current or complete, and therefore shouldn’t be relied upon as such. The information, whether from a third party or not, isn’t to be considered as a recommendation; or an offer to buy or sell; or the solicitation of an offer to buy or sell any security, financial product or instrument; or to participate in any particular trading strategy. It does not take into account readers’ financial situation or investment objectives. We advise any readers of this content to seek their own advice. Without the approval of Pepperstone, reproduction or redistribution of this information isn’t permitted.