- Монгол хэл
- ไทย
- Tiếng Việt
- Español
- Português
- 繁体中文
- 简体中文
- لغة عربية
- English


Apple компанийн 2026 оны 4-р улирлын орлогын тайлангийн урьдчилсан тойм: Санах ойн чипийн өртөг өсөж, маржинд дарамт учруулж байна — Дээд зэрэглэлийн бүтээгдэхүүнүүд хувьцааны ханшийг дэмжих үү?

Apple (AAPL) компани 2026 оны санхүүгийн 4-р улирлын орлогын тайлангаа АНУ-ын хөрөнгийн зах зээл 11-р сарын 2-нд хаагдсаны дараа танилцуулна. Үүний дараа Жон Тернус 9-р сард гүйцэтгэх захирлын албан тушаалыг албан ёсоор хүлээн авснаасаа хойшхи анхны улирлын орлогын тайлангийн хурлыг удирдан явуулна.
Зах зээл Apple-ийн санхүүгийн гол үзүүлэлтүүдийн өсөлт өмнөх улирлаас мэдэгдэхүйц саарна гэж хүлээж байна.
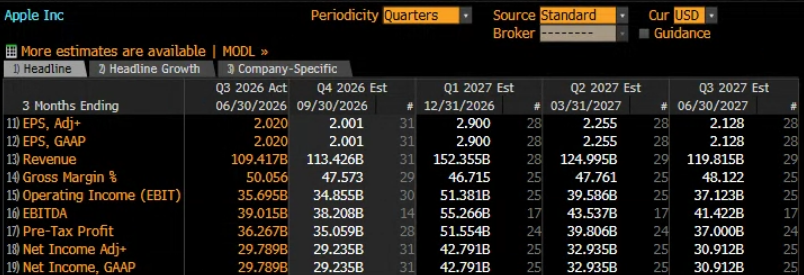
Орлого нь ойролцоогоор 113.4 тэрбум долларт хүрч, өмнөх оны мөн үеэс 10.7%-иар өсөх төлөвтэй байна. Нийт маржин 50.06%-иас 47.57% орчим болж буурах төлөвтэй байгаа бол үйл ажиллагааны ашгийн өсөлт өмнөх улирлын хоёр оронтой тооноос 7.5% хүртэл саарч болзошгүй.
Энэ нь Apple компанийн борлуулалтын орлого өссөөр байх ч ашгийн өсөлт цаашид саарч болзошгүйг харуулж байна. Иймээс зардлын өсөлтийн дарамт энэ удаагийн орлогын тайлангийн гол анхаарах асуудал болно.
Үүний зэрэгцээ хамгийн сүүлийн үеийн iPhone загварууд худалдаанд гарснаас хойш эрэлт харилцан адилгүй байна. Шинэ бүтээгдэхүүнүүд хэрэглэгчдийг төхөөрөмжөө шинэчлэхэд түлхэц өгч чадах эсэх, Apple Intelligence-ийн хөгжлийн дараагийн үе шатыг удирдлага хэрхэн төлөвлөж байгаа нь цаашдын өсөлтийн хүлээлтэд нөлөөлөх чухал хүчин зүйлс юм.
Орлогын хүлээлтийг тогтмол давснаар өндөр босго тогтоож байгаа ч зорилтот үнэ хувьцааны ханшаас хоцорч байна
Apple компани тогтмол ашгийн сайн үзүүлэлт тайлагнаж ирсэн түүхтэй. Bloomberg-ийн мэдээллээр борлуулалтын орлого, залруулсан нэгж хувьцаанд ногдох ашиг (EPS) болон залруулсан цэвэр ашиг сүүлийн найман улирал дараалан зах зээлийн хүлээлтээс давсан бол харин EBITDA үзүүлэлт эдгээрийн зургаан улиралд зах зээлийн таамгаас өндөр гарчээ. Шинжээчид ч ерөнхийдөө өөдрөг хандлагатай хэвээр байна.
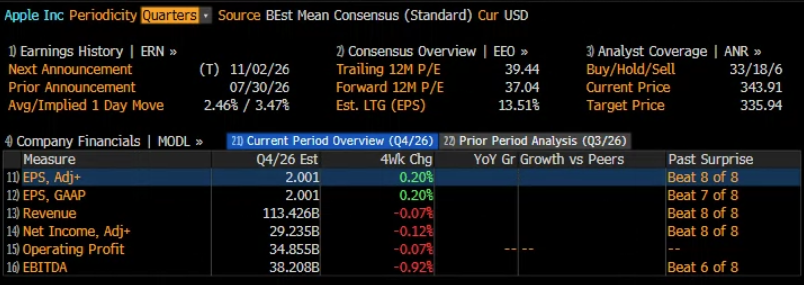
Үүний зэрэгцээ Apple-ийн хувьцаа ирэх 12 сарын хүлээгдэж буй ашгаас 37.04 дахин өндөр үнээр арилжаалагдаж байгаа бол урт хугацааны нэгж хувьцаанд ногдох ашгийн өсөлт ердөө 13.51% байхаар таамаглаж байна.
Apple-ийн ашгийн хүлээлтийг тогтмол давж ирсэн үзүүлэлт, шинжээчдийн өөдрөг байр суурь, үнэлгээ ба өсөлтийн хүлээлтийн зөрүү, хувьцааны ханш саяхан түүхэн дээд түвшинд хүрсэн зэргийг харгалзан үзвэл зах зээлийн өөдрөг хүлээлтийн ихээхэн хэсэг хувьцааны үнэд аль хэдийн шингэсэн байж болзошгүй.
Опционы зах зээлийн үнэлгээгээр энэхүү тайлан гарах үеэр хувьцааны ханш нэг өдрийн дотор 3.47%-иар хэлбэлзэх төлөвтэй байгаа нь түүхэн дунджаас өндөр үзүүлэлт бөгөөд арилжаа эрхлэгчид хувьцааны үнэ ердийнхөөс илүү өөрчлөгдөнө гэж хүлээж байгааг харуулж байна. Хэрэв нийт маржин эсвэл цаашдын удирдамж хүлээлтэд хүрэхгүй бол хувьцаанд ашиг хүртсэн хөрөнгө оруулагчдын зүгээс их хэмжээний ашиг түгжих борлуулалтын дарамт үүсэж болзошгүй.
iPhone-ийн үнийн стратеги эсэргүүцэлтэй тулгарч эхэлж байна уу?
Хамгийн сүүлийн үеийн iPhone загваруудын эрэлт энэ удаагийн орлогын тайлангаар анхаарах хамгийн чухал үзүүлэлтүүдийн нэг байж магадгүй.
Дэлхий даяар санах ойн чипийн үнэ өссөөр байгаа энэ үед Apple компани iPhone 18 Pro болон Pro Max загваруудын эхлэх үнийг өмнөх загваруудаас нэмэгдүүлсэн нь маржинд үзүүлэх зарим дарамтыг бууруулахад тусалж магадгүй. Гэхдээ өссөн зардлаа хэрэглэгчдэд амжилттай шилжүүлэн тооцож чадах эсэх нь тодорхойгүй хэвээр байна.
Мөн Apple компани iPhone 18 Pro цувралын зарим эд ангийн захиалгыг бууруулахыг нийлүүлэгчдээс хүссэн гэх мэдээлэл гарсан. Хятадад iPhone 18 Pro-ийн хүргэлтийн хугацаа мэдэгдэхүйц богиносож, зарим цахим худалдааны платформ хөнгөлөлт санал болгож эхэлсэн нь эрэлт суларч байгааг илтгэх шинж тэмдэг юм. Харин iPhone Duo зах зээлээс өндөр эрэлт, нааштай хариу авчээ.
Арилжаа эрхлэгчид iPhone 18 Pro-ийн захиалга саарч байгаа нь хэрэглэгчдийн төхөөрөмжөө шинэчлэх ерөнхий мөчлөг суларч байгааг илтгэж байна уу эсвэл зарим хэрэглэгч илүү өвөрмөц шийдэлтэй Duo загварыг сонгож байна уу гэдгийг анхааралтай ажиглана.
Гэхдээ энэ удаагийн орлогын тайлан зөвхөн 9-р сард дууссан улирлыг хамарна. Тиймээс удирдлагын урьдчилсан захиалга, нийлүүлэлтийн хязгаарлалт болон жилийн эцсийн баярын худалдааны улирлын талаарх төлөв ирэх хоёр улирлын хүлээлтэд шууд нөлөөлж болзошгүй.
Санах ойн зардлын өсөлт ашгийг шахаж, үнэ тогтоох чадварыг сорьж байна
Apple-ийн нийт ашгийн маржин өмнөх улиралд 50.1%-д хүрсэн ч үүний ойролцоогоор хоёр нэгж хувь нь тарифын буцаан олголтоос үүдэлтэй нэг удаагийн ашиг байв. Энэ нөлөөг хасвал үндсэн ашигт ажиллагаа тайланд харагдсан үзүүлэлтээс сул байсан.
Энэ улиралд зардлын дарамт улам нэмэгдэж байна. Хиймэл оюун ухааны дата төвүүдийн өргөжилт үргэлжилж байгаа нь санах ойн чипийн хүчин чадлыг ихээр ашиглаж, DRAM болон NAND санах ойн үнийг өсгөж байна. Apple өөрөө хиймэл оюун ухааны функцүүдээ өргөжүүлэх нь төхөөрөмжүүдэд шаардагдах санах ойн хэмжээг нэмэгдүүлж болзошгүй.
Энэ нь компанид хүнд сорилт тулгарахад хүргэж байна:/ үнийг өндөр түвшинд хадгалах нь нэгж бүтээгдэхүүнээс олох ашгийг хамгаалахад туслах ч борлуулалтын хэмжээг бууруулж болзошгүй бол эрэлтийг нэмэгдүүлэхийн тулд хөнгөлөлт үзүүлбэл борлуулалтын орлогын өсөлт ашигт ажиллагааг төдий хэмжээгээр нэмэгдүүлэхгүй байж магадгүй.
Үйлчилгээний салбар чухал хамгаалалт болох боломжтой. Сүүлийн улиралд энэ сегментийн нийт ашгийн маржин 75.6%-д хүрсэн нь Apple-ийн техник хангамжийн бүтээгдэхүүнийхээс хавьгүй өндөр үзүүлэлт байв. Хэрэв үйлчилгээний орлого тогтвортой өссөөр байвал эд ангийн өртөг нэмэгдсэнээс үүдэх нийт маржинд үзүүлэх дарамтын зарим хэсгийг нөхөж чадна.
Тиймээс арилжаа эрхлэгчид энэ улирлын нийт маржин удирдамжид нийцэж байгаа эсэхээс гадна ирэх улирлуудад санах ойн чипийн үнэ, бүтээгдэхүүний бүтцийн өөрчлөлт болон урамшуулал, хөнгөлөлтийн дарамтын талаар удирдлага ямар үнэлгээ өгөхийг илүү анхааралтай ажиглана.
Шинэ Гүйцэтгэх Захирал ажлаа хүлээн авлаа: Apple-ийн ХОУ-ы стратеги ямар үр дүн үзүүлэх шаардлагатай вэ?
Жон Тернусын хувьд анхны орлогын тайлангийн хурал Apple-ийн цаашдын чиглэлийг хөрөнгө оруулагчдад танилцуулах боломж болно.
Сүүлийн хэдэн жилийн турш Apple техник хангамж, программ хангамж болон үйлчилгээгээ уялдуулан нэгтгэхийн давуу талыг тогтмол онцолж ирсэн. Гэвч ХОУ ухаан илүү өргөн хүрээнд нэвтрэхийн хэрээр эдгээр давуу тал нь шинэ хэрэглэгчийн эрэлт болж чадах эсэхэд зах зээл улам бүр эргэлзэж байна.
Apple-ийн бизнесийн загвар үүлэн тооцооллын томоохон компаниудынхаас ялгаатай. Энэ нь өсөлтийг бий болгохын тулд ХОУ-ы тооцооллын хүчин чадал борлуулахад найдах шаардлагагүй. Харин үүний оронд Siri-ийн дараагийн үе, Apple Intelligence болон төхөөрөмжүүдийн илүү гүнзгий уялдаа холбоо нь хэрэглэгчийн туршлагыг бодитоор сайжруулж, төхөөрөмжөө шинэчлэх хангалттай шалтгаан болж чадна гэдэгт хэрэглэгчдийг итгүүлэх хэрэгтэй.
Хятадын зах зээлд Apple Intelligence-ийн боломжуудын хүртээмж, хэрэглээний бодит туршлага болон нэвтрүүлэх хуваарь дээд зэрэглэлийн ухаалаг утасны зах зээл дэх Apple-ийн өрсөлдөх чадварт нөлөөлж болзошгүй.
Техникийн төлөв: Хувьцааны ханш түүхэн дээд түвшинд ойртоход өсөлт ба бууралтыг хүлээгчид шийдвэр гаргах мөчид тулж байна
Өдрийн графикаас харахад Apple-ийн хувьцааны ханш өмнөх тайлангийн улирлаас хойш өссөөр, саяхан 351.73 ам.долларын шинэ дээд түвшинд хүрээд бага зэрэг буурчээ.
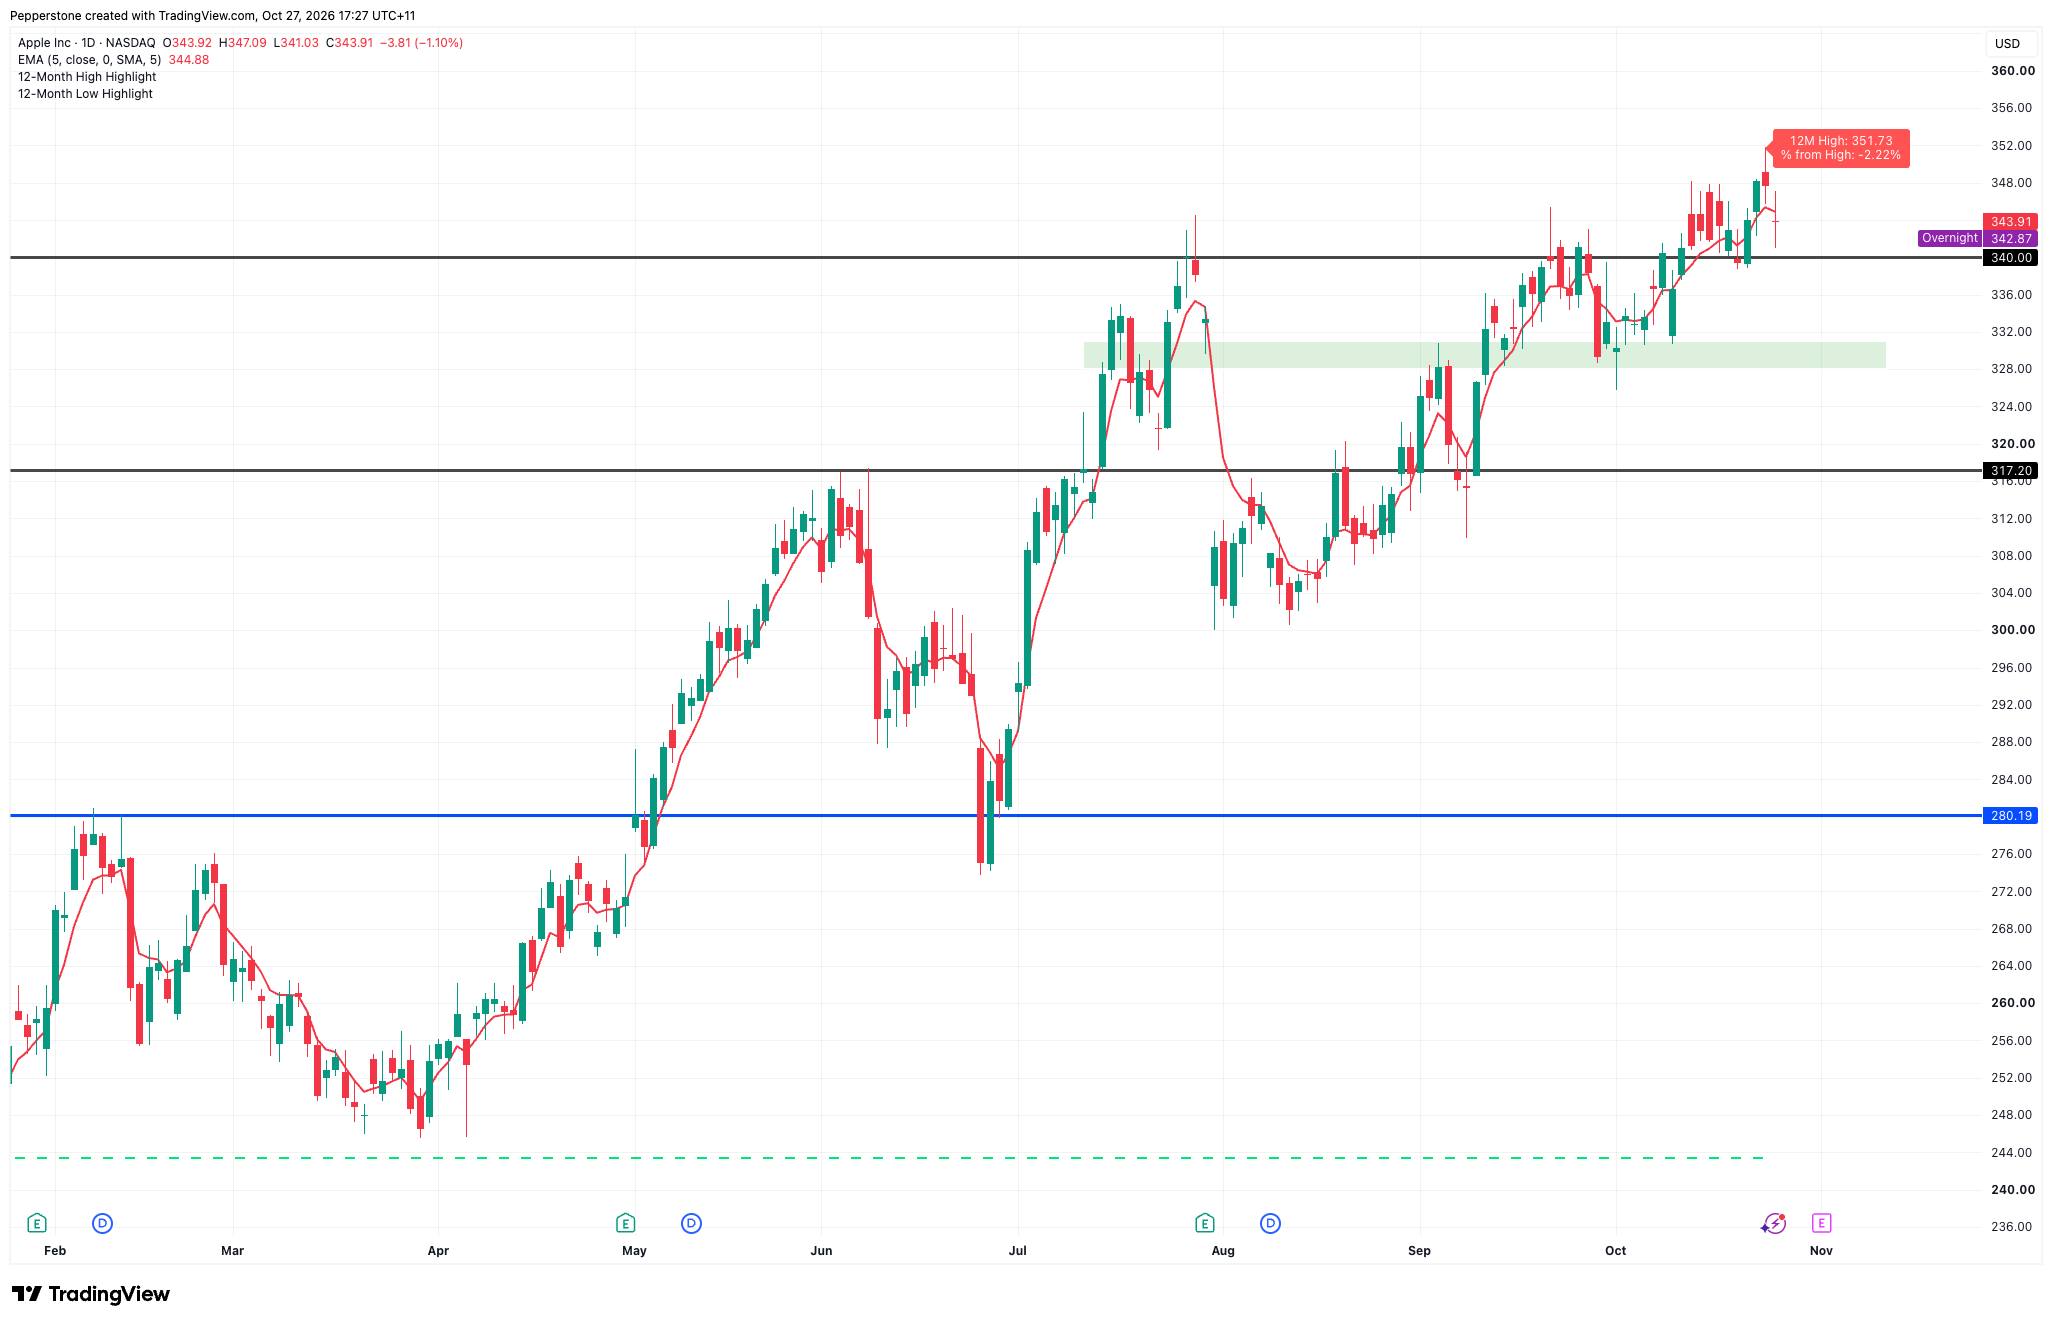
Хэрэв орлогын үзүүлэлтүүд сайн хэвээр байж, удирдлага жилийн эцсийн эрэлт болон ашгийн маржины талаар өөдрөг байр суурь илэрхийлбэл хувьцааны ханш дахин энэ түвшинд хүрэхийг оролдож магадгүй.
Харин iPhone-ийн борлуулалтын төлөв хүлээлтэд хүрэхгүй эсвэл зардлын дарамт таамгаас давбал хувьцааны ханш 340 ам.доллароос доошилж, өмнөх арилжааны 328–332 ам.долларын бүсийг шалгаж болзошгүй. Хэрэв ханшийн уналт гүнзгийрвэл 317.20 ам.долларын түвшин дэмжлэг болж магадгүй.
Apple-ийн дээд зэрэглэлийн бүтээгдэхүүний стратеги цаашид амжилттай хэвээр байж чадах уу?
Apple-ийн улирлын санхүүгийн үр дүн томоохон гэнэтийн зүйл багатай байж болох ч жилийн эцсийн борлуулалтын төлөв тодорхойгүй хэвээр байна. Санах ойн чипийн үнэ өсөж байгаа нь компанийн ашгийн маржиныг өндөр түвшинд хадгалахад улам хүндрэл учруулж байна. Apple бүтээгдэхүүнээ шинэчлэх, үйлчилгээний орлогын өсөлтөөр дамжуулан эдгээр зардлыг цаашид нөхөж чадах эсэх нь ашгийн талаарх хүлээлтэд шууд нөлөөлнө.
Ирэх 12 сарын ашгийн үзүүлэлтээрээ 37 дахин өндөр үнэлэгдэж, хувьцаа нь түүхэн дээд түвшинд ойртож буй компанийн хувьд зах зээл илүү тодорхой хариулт хүлээж байна: Apple бүтээгдэхүүнийхээ үнийг үргэлжлүүлэн өсгөхийн зэрэгцээ хэрэглэгчдийг өндөр үнэ төлөхийг үргэлжлүүлэн итгүүлж чадах болов уу?
The material provided here has not been prepared in accordance with legal requirements designed to promote the independence of investment research and as such is considered to be a marketing communication. Whilst it is not subject to any prohibition on dealing ahead of the dissemination of investment research we will not seek to take any advantage before providing it to our clients.
Pepperstone doesn’t represent that the material provided here is accurate, current or complete, and therefore shouldn’t be relied upon as such. The information, whether from a third party or not, isn’t to be considered as a recommendation; or an offer to buy or sell; or the solicitation of an offer to buy or sell any security, financial product or instrument; or to participate in any particular trading strategy. It does not take into account readers’ financial situation or investment objectives. We advise any readers of this content to seek their own advice. Without the approval of Pepperstone, reproduction or redistribution of this information isn’t permitted.