- Монгол хэл
- ไทย
- Tiếng Việt
- Español
- Português
- 繁体中文
- 简体中文
- لغة عربية
- English


Amazon компанийн 2026 оны 3-р улирлын орлогын тайлангийн өмнөх тойм

2026 оны 2-р улирлын суурь үзүүлэлт
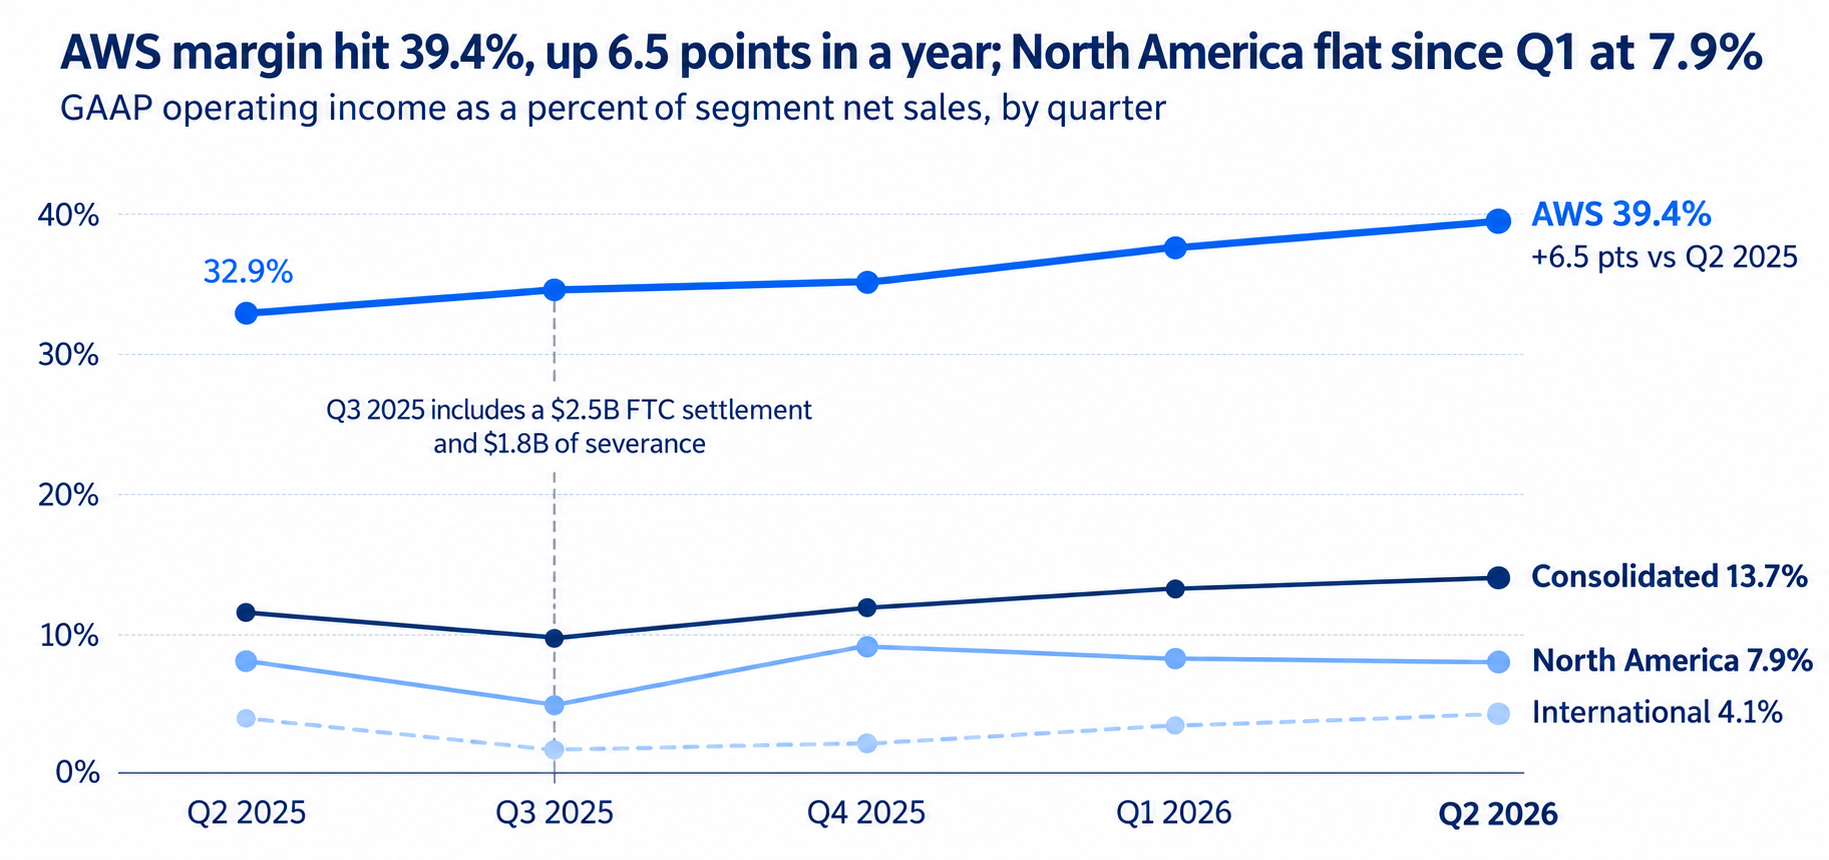
Amazon компанийн 2026 оны 2-р улирлын тайлан өндөр амжилтыг тогтоосон бөгөөд борлуулалт 20%-иар өсөж 200.6 тэрбум ам.доллар, үйл ажиллагааны ашиг 43%-иар өсөж 27.5 тэрбум ам.долларт хүрсэн нь өмнөх оны 11.4% байсан маржин нь 13.7% болж нэмэгдсэн байна. Удирдлагын таамаглал болон шинжээчдийн нэгдсэн хүлээлтээс давжээ. AWS-ийн орлого 37%-иар өсөж, 42.2 тэрбум ам.долларт хүрсэн нь сүүлийн 18 улирлын хамгийн өндөр өсөлтийн хурд байв. Тус нэгжийн ашгийн маржин 39.4%-д хүрсэн бол зар сурталчилгааны орлого 26%-иар өсөж, 19.8 тэрбум ам.доллар болсон байна.
Орлогын чанар харилцан адилгүй байсан бөгөөд 62.6 тэрбум долларын цэвэр орлого (нэгж хувьцаанд ногдох ашиг 5.75 доллар) нь 53.4 тэрбум долларын татварын өмнөх олзыг багтаасан болно. Бусад орлогыг хасаж тооцвол нэгж хувьцаанд ногдох ашиг (EPS) 1.95 ам.доллар байсан ба нэг удаагийн 1.15 тэрбум ам.долларын зардалтай холбоотой хөнгөлөлтийг (тарифын нөхөн олговар болон эрчим хүчний гэрээний олз) хасвал 1.87 ам.доллар болсон нь 1.81–1.83 ам.долларын хүлээлттэй харьцуулахад өндөр дүн юм.
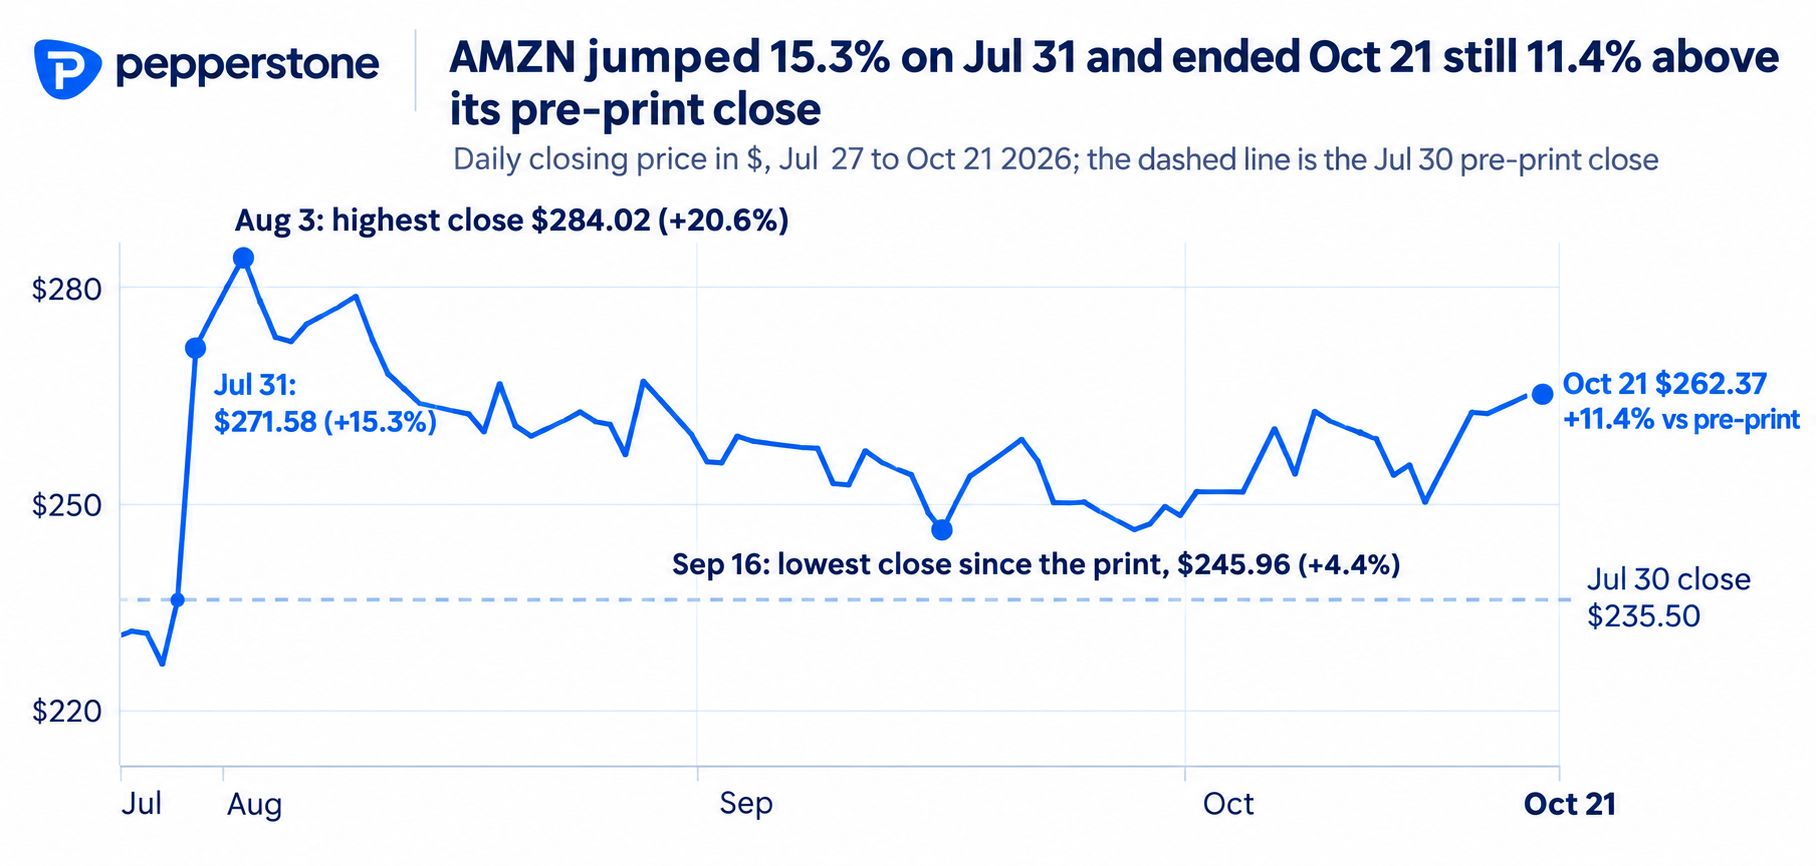
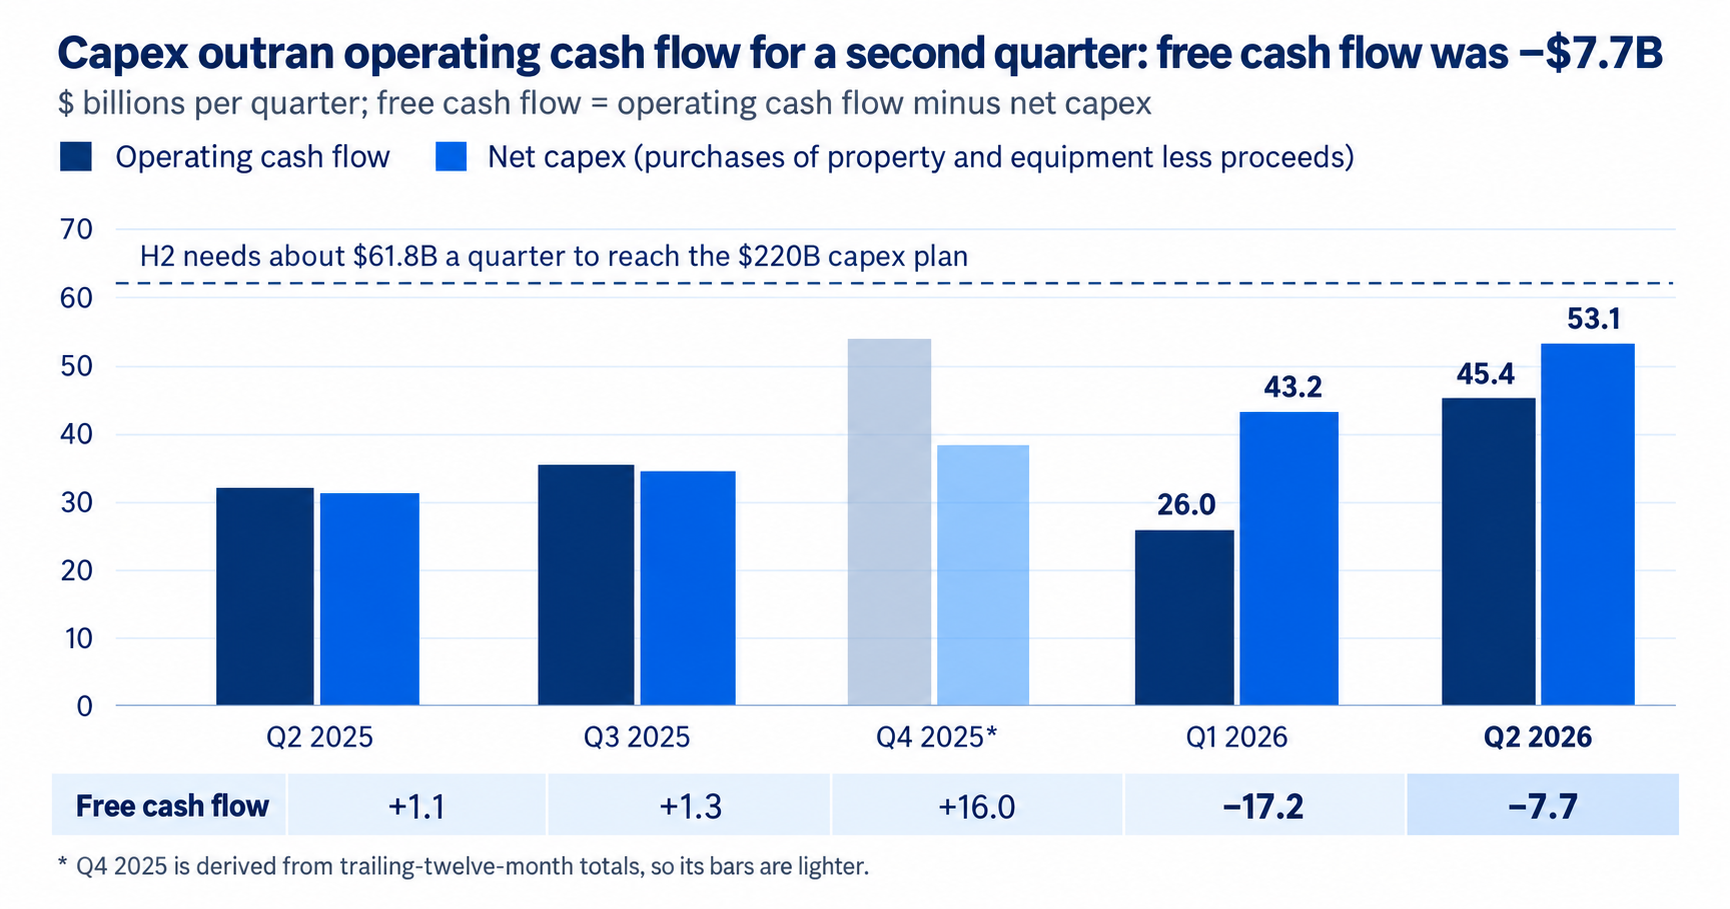
Бэлэн мөнгөний байдал сул байсан ба цэвэр хөрөнгө оруулалтын зардал 53.1 тэрбум ам.долларт хүрсэн бол 2026 оны төлөвлөгөө 200 тэрбум ам.доллараас 220 тэрбум орчим болж нэмэгдэж, чөлөөт мөнгөн урсгал -7.6 тэрбум ам.долларын сөрөг үзүүлэлттэй болжээ. Дараагийн өдөр нь хувьцааны үнэ 15.3%-иар өсөж, 10-р сарын 21-нд 262.37 ам.доллароор хаагдсан.
Таамаглал ба удирдамж
Нэгж хувьцаанд ногдох ашгийг 1.96 ам.доллар, орлогыг 202 тэрбум ам.доллар орчим байхаар таамаглаж байгаа бол өмнөх оны мөн үед 1.95 ам.доллар болон 180.17 тэрбум ам.доллар байв. Энэ нь орлого ойролцоогоор 12%-иар өсөх боловч EPS ердөө 0.5%-иар нэмэгдэхийг илтгэнэ.
Amazon компани 197-202 тэрбум ам.долларын борлуулалт хийхээр төлөвлөж байгаа нь 9-12%-ийн өсөлт бөгөөд үүнд 80 орчим суурь нэгжийн валютын Headwind шингэсэн бөгөөд үйл ажиллагааны ашиг 22.5-26.5 тэрбум ам.доллар байх төлөвтэй байна. Иймд шинжээчдийн таамагласан орлого тус хүрээний дээд хязгаараас ялимгүй давж байна. Amazon компани 2-р улиралд борлуулалт болон ашгийн үзүүлэлтээрээ удирдлагын таамаглалыг давсан нь шинжээчид 3-р улиралд өндөр үр дүн хүлээж байгааг тайлбарлаж байна.
Энд хоёр зүйлийг анхаарах хэрэгтэй. Нэгдүгээрт, Prime Day арга хэмжээ 2-р улиралд болсон тул үүнийг тооцохгүй байсан бол 3-р улирлын өсөлт бараг 4 нэгж хувиар өндөр байх байв. Өмнөх оны 17 тэрбум долларын үйл ажиллагааны орлогод 2.5 тэрбум долларын FTC-ийн тохиролцоо болон 1.8 тэрбум долларын ажлаас халагдсаны тэтгэмжийн зардал багтсан тул удирдлагын таамаглалын дундаж нь 2-р улирлын үндсэн суурьтай харьцуулахад 13%-иар өндөр байна. EPS таамаглалд Anthropic-ийн хөрөнгө оруулалтын үнэлгээний өөрчлөлтийг оруулдаггүй. Тиймээс 2-р улиралд тайлагнасан EPS 5.75 ам.доллар байсан ч зах зээлийн хүлээлт 1.82 ам.доллар байв.
AWS ба ХОУ
Шинжээчид AWS-ийн өсөлтийг 35% орчим байхаар хүлээж байгаа нь 2-р улирлынхаас буурсан үзүүлэлт бөгөөд зах зээлийн хариу үйлдлийг тодорхойлох гол хүчин зүйл байж магадгүй. Өсөлт саарах нь эрэлт суларснаас илүүтэй 42.2 тэрбум ам.долларын өндөр суурь үзүүлэлттэй хэсэгчлэн холбоотой байх магадлалтай.
Эрэлтийн үзүүлэлтүүд хүчтэй хэвээр байх бөгөөд захиалгын үлдэгдэл ойролцоогоор 496 тэрбум ам.долларт хүрч, гурван оронтой хувиар өссөн бол Amazon-ийн хиймэл оюун ухаан болон чипийн бизнес тус бүрийн жилийн орлого 25 тэрбум ам.доллароос давжээ. Удирдлагын мэдээлснээр эрчим хүчний хүчин чадлын хомсдол 2027 он хүртэл үргэлжлэх тул өсөлтийг захиалгын эрэлтээс илүүтэй нийлүүлэлтийн хязгаарлалт сааруулж байна.
Маржин бол хоёр дахь чухал үзүүлэлт бөгөөд 2-р улирлын 39.4%-ийн маржинд эрчим хүчний гэрээнээс олсон 551 сая ам.долларын ашиг багтсан байв. Эдгээр ашгийг хасвал AWS-ийн ашгийн маржин ойролцоогоор 38% болох ба ийм түвшний үр дүн үндсэн ашигт ажиллагаа тогтвортой байгааг харуулна. 2-р улиралд Azure болон Google Cloud нь бага суурь үзүүлэлтээс илүү хурдтай өссөн тул зах зээлийн эзлэх хувьтай холбоотой тайлбарууд ч анхаарал татна.
Жижиглэн худалдаа, зар сурталчилгаа, захиалга
Prime Day 3-р улиралд багтахаа больсон тул жижиглэн худалдааны орлогын жилийн өсөлт саарах төлөвтэй. Хойд Америк 2-р улиралд 16%, Олон улс 15%-аар өссөн бөгөөд нь өсөлт саарах төлөвтэй боловч гуравдагч талын борлуулагчдад үзүүлэх үйлчилгээ 16%, онлайн дэлгүүрийн борлуулалт 15%-иар өссөн нь суурь үзүүлэлтүүд сайн байгааг харуулж байна.
Зар сурталчилгааны орлого 2-р улиралд 26%-иар өссөн нь өмнөх улирлын валютын нөлөөг хассан 22%-ийн өсөлтөөс нэмэгдсэн үзүүлэлт юм. Үүнд ХОУ-д суурилсан зар сурталчилгааны хэрэгслүүд, Prime Video-ийн шууд спортын нэвтрүүлгүүд нөлөөлжээ. Prime Day-ийн өөрчлөлт 3-р улирлын өсөлтийг сааруулж болох ч 20%-иас дээш өсөлт нь эерэг хандлага үргэлжилж байгааг батална. Захиалгын тоо 12%-иар өсөж, 13.7 тэрбум ам.долларт хүрсэн нь хамгийн тогтвортой үзүүлэлт юм.
Зардлыг анхааралтай ажиглах шаардлагатай бөгөөд удирдлагууд шатахууны инфляцаас үүдэлтэй тээврийн зардал өссөнийг дурдсан байна. Мөн 2-р улиралд тус болсон Хойд Америкийн тарифын ойролцоогоор 600 сая ам.долларын буцаан олголт дахин давтагдах магадлал бага юм.
Ашигт ажиллагаа, мөнгөн урсгал, хөрөнгө оруулалтын зардал
Үйл ажиллагааны ашгийн таамагласан дундаж 24.5 тэрбум ам.доллар байгаа нь 2-р улирлын 27.5 тэрбум ам.доллараас бага байна. Борлуулалтын таамагласан дундаж 199.5 тэрбум ам.долларт үндэслэвэл ашгийн маржин 12.3% орчим болох бөгөөд 2-р улирлын тайлагнасан 13.7%, нэг удаагийн нөлөөллийг хассан 13.1%-иас доогуур үзүүлэлт юм. Amazon өмнө нь үйл ажиллагааны ашгийн таамаглалын дээд хязгаарыг давж байсан боловч тус таамаглалын хүрээ эрчим хүчний деривативын дахин үнэлгээг тооцоогүй болно.
Хөрөнгө оруулалтын зардал илүү том асуудал болж байгаа бөгөөд 2026 оны 220 тэрбум ам.долларын төлөвлөгөөгөөр оны хоёрдугаар хагаст улирал бүр 61.8 тэрбум ам.доллар орчмыг зарцуулах шаардлагатай бөгөөд энэ нь 2-р улирлын 53.1 тэрбум ам.доллараас 17%-иар өндөр юм. Чөлөөт мөнгөн урсгал сөрөг хэвээр байх төлөвтэй бөгөөд урт хугацаат өр жилийн эцсийн 65.6 тэрбум ам.доллараас 128.9 тэрбум ам.доллар болж өсжээ. 6-р сарын 30-ны дараа OpenAI-д хөрөнгө оруулсан 21.3 тэрбум ам.долларын хөрөнгө оруулалт чөлөөт мөнгөн урсгалд бус, хөрөнгө оруулалтын үйл ажиллагааны мөнгөн урсгалд тусгагдана. Удирдлага 7-р сард хөрөнгө оруулалтын зардлыг 20 тэрбум ам.доллараар нэмэгдүүлснийг санах ойн зардал өссөнтэй холбон тайлбарласан бөгөөд цаашид дахин нэмэгдэх эсэхийг хөрөнгө оруулагчид анхааралтай ажиглах болно.
Гол эрсдэлүүд ба тодорхойгүй хүчин зүйлс
- Anthropic-ийн үнэлгээ. Amazon-ийн Anthropic дахь эзэмшлийн бүртгэлийн үнэ 6-р сарын 30-ны байдлаар 190.4 тэрбум ам.доллар байв. IPO хийх тухай мэдээлэл зэрэг үнийн өөрчлөлтөд хүргэж болохуйц аливаа шинэ үйл явдал GAAP стандартын дагуух нэгж хувьцаанд ногдох ашигт (EPS) нөлөөлж болзошгүй.
- Өндөр хүлээлт. Хувьцааны ханш 10-р сарын 21-нд 262.37 ам.доллароор хаагдсан нь 2-р улирлын өмнөх хаалтын ханшаас 11.4%-иар өндөр хэвээр байв.
- Хөрөнгө оруулалтын зардал ба санхүүжилт. Хөрөнгө оруулалтын зардал дахин нэмэгдэх эсвэл өрийн үнэт цаасны гаргалт өсөх нь чөлөөт мөнгөн урсгалтай холбоотой болгоомжлолыг улам нэмэгдүүлнэ.
- Зардлын инфляц. Шатахуун, санах ойн үнэ болон тариф нь ашгийн маржинд дарамт учруулж болзошгүй.
Суурь таамгаар борлуулалт 197–202 тэрбум ам.долларын таамаглалын дээд хязгаарт хүрэх буюу бага зэрэг давах, үйл ажиллагааны ашиг 22.5–26.5 тэрбум ам.долларын хүрээний дээд хагаст багтах, AWS-ийн өсөлт 30-аад хувийн дунд түвшинд байх төлөвтэй. Ингэснээр зах зээлийн хүлээлтийг хангах боловч хувьцааны ханш дахин 15%-иар өсөхөд хангалтгүй байж магадгүй. Хувьцааны ханшийн өөрчлөлт AWS-ийн өсөлт, хөрөнгө оруулалтын зардлын төлөв болон маржины хэдий хэмжээ нь тогтвортой хадгалагдах боломжтойгоос шалтгаална.
The material provided here has not been prepared in accordance with legal requirements designed to promote the independence of investment research and as such is considered to be a marketing communication. Whilst it is not subject to any prohibition on dealing ahead of the dissemination of investment research we will not seek to take any advantage before providing it to our clients.
Pepperstone doesn’t represent that the material provided here is accurate, current or complete, and therefore shouldn’t be relied upon as such. The information, whether from a third party or not, isn’t to be considered as a recommendation; or an offer to buy or sell; or the solicitation of an offer to buy or sell any security, financial product or instrument; or to participate in any particular trading strategy. It does not take into account readers’ financial situation or investment objectives. We advise any readers of this content to seek their own advice. Without the approval of Pepperstone, reproduction or redistribution of this information isn’t permitted.