- Монгол хэл
- ไทย
- Tiếng Việt
- Español
- Português
- 繁体中文
- 简体中文
- لغة عربية
- English


Alphabet-ийн 2026 оны 3-р улирлын санхүүгийн тайлангийн урьдчилсан тойм Үүлэн технологи болон TPU-ийн өсөлт ХОУ-д зарцуулж буй зардлыг зөвтгөх болов уу?

Alphabet (GOOGL) компани 2026 оны 3-р улирлын санхүүгийн тайлангаа АНУ-ын зах зээл хаагдсаны дараа буюу 10-р сарын 28-нд танилцуулна.
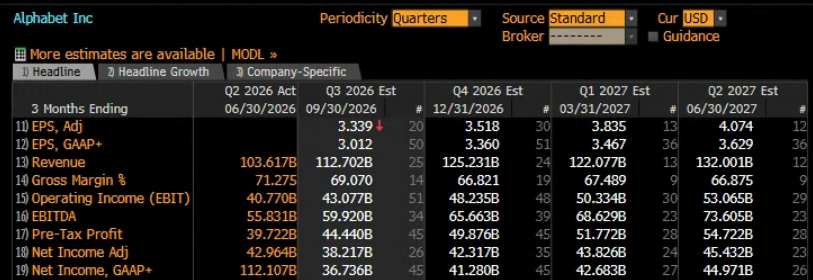
Зах зээлийн хүлээлтээр улирлын орлого ойролцоогоор 112.7 тэрбум ам.долларт хүрч, өмнөх оны мөн үеэс 28.9%-иар өсөх бол үйл ажиллагааны ашиг 37.9% орчим өсөх төлөвтэй байна. Гэхдээ тохируулсан цэвэр ашиг 7.6%-иар буурч, ойролцоогоор 38.2 тэрбум ам.долларт хүрэх төлөвтэй байна.
Орлого болон үйл ажиллагааны ашиг хүчтэй өсөлтөө хадгалах төлөвтэй байгаа ч тохируулсан цэвэр ашиг эсрэг чиглэлд өөрчлөгдөж болзошгүй. Энэ зөрүү орлогын үндсэн үзүүлэлтүүдээс гадна ашигт ажиллагаанд нөлөөлж буй хүчин зүйлс, үйл ажиллагааны бус зүйлсийн нөлөөллийг нарийвчлан авч үзэх шаардлагатай болгож байна.
ХОУ-д оруулсан хөрөнгө оруулалтын өгөөжид тавих хяналт улам чангарч байгаа энэ үед арилжаа эрхлэгчид дараах гурван асуултад тусгайлан анхаарч байна: Google Cloud хурдацтай өсөлтөө хадгалж чадах уу? Alphabet-ийн хөгжүүлсэн TPU чипүүд ашгийн шинэ боломжуудыг нээж чадах уу? Түүнчлэн ХОУ-аар ажилладаг хайлтын өсөлт Google-ийн сурталчилгааны үндсэн бизнесийн өсөлтийн чиг хандлагыг өөрчилж эхэлж байна уу?
Тогтмол ашиг орлого хүлээлтээс давж байгаа нь зах зээлийн хүлээлтийг өндөрсгөж, опционы үнэд илүү их хэлбэлзлийг тусгаж байна
Bloomberg-ийн мэдээллээр Alphabet сүүлийн найман улирал дараалан орлогын хүлээлтээс давсан үзүүлэлттэй гарсан бол тохируулсан нэгж хувьцаанд ногдох ашиг (EPS) долоон улиралд шинжээчдийн таамгаас давжээ. Шинжээчид ерөнхийдөө өөдрөг байр суурьтай хэвээр байгаа бөгөөд 16 нь Худалдан авах, нэг нь Барих үнэлгээ өгсөн бол Худалдах үнэлгээ өгсөн шинжээч алга байна. Дундаж үнийн зорилтот түвшин 427.08 ам.доллар байгаа нь одоогийн түвшнээс ойролцоогоор 27.6%-иар өсөх боломжтойг харуулж байна.
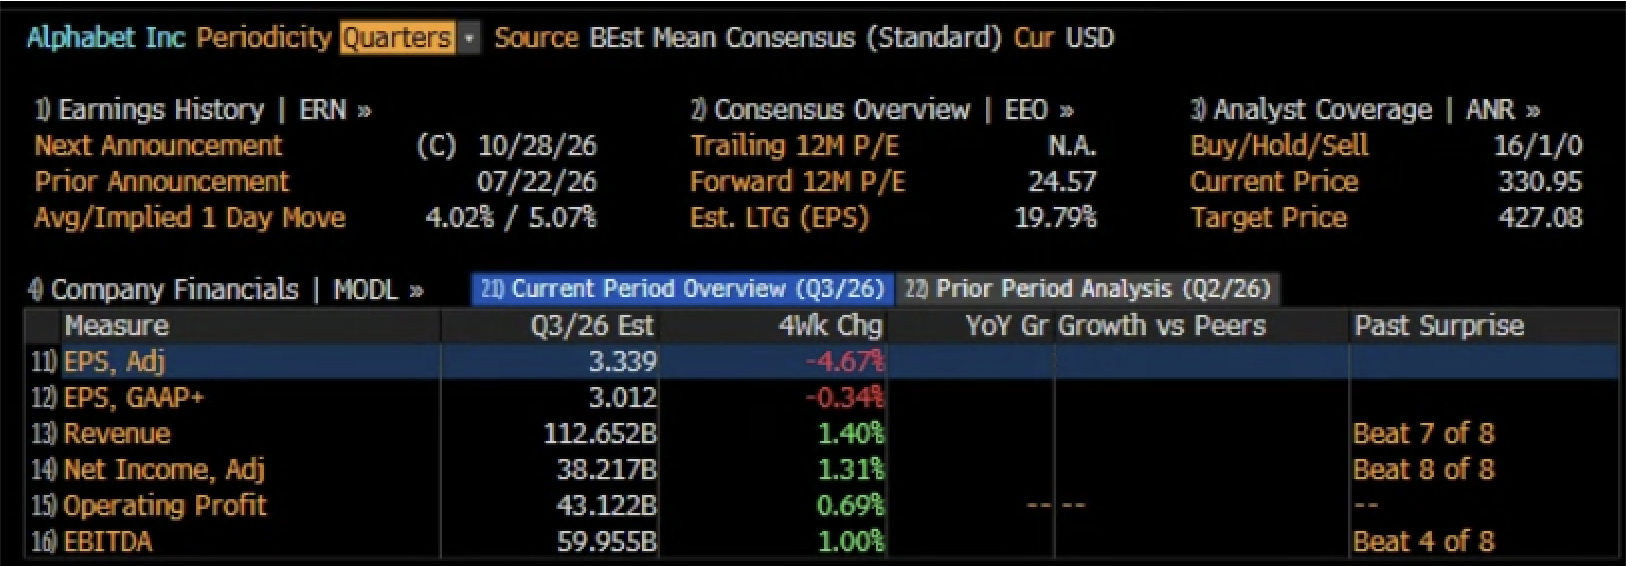
Тогтвортой өндөр ашиг нь зах зээлийн үндсэн хүлээлт болоод байна. Гэвч опционы зах зээлд тайлан гарсны дараа хувьцааны үнэ нэг өдрийн дотор 5.07%-иар хэлбэлзэхээр тооцоолж байгаа нь түүхэн дундаж 4.02%-иас өндөр байгаа бөгөөд арилжаа эрхлэгчид гэнэтийн өөрчлөлтөөс болгоомжилж байгааг харуулж байна.
Одоогоор Alphabet-ийн хувьцаа нь ирэх 12 сарын хүлээгдэж буй ашгийн 24.57 дахин үнээр арилжаалагдаж байгаа бөгөөд EPS-ийн урт хугацааны өсөлтийг 19.79% байхаар таамаглаж байна. Энэ үнэлгээний түвшинд зөвхөн ашгийн тайлан дахин хүлээлтээс давсан нь хувьцааны үнийн цаашдын өсөлтийг хадгалахад дангаараа хангалтгүй байж магадгүй.
Арилжаа эрхлэгчид цаашид худалдан авах сонирхлыг дэмжихийн тулд ХОУ-д оруулсан хөрөнгө оруулалт ашиг орлогын өсөлтөд бодитоор нөлөөлж байгааг нотлох баримт, удирдлагын багийн өөдрөг төсөөлөл шаардлагатай.
Анхаарах гурван гол хүчин зүйл: Клаудын өсөлт, хайлтын тогтвортой байдал, ХОУ-ы хөрөнгө оруулалтын өгөөж
Хүүгийн түвшин өндөр хэвээр байгаа нь эрсдэлтэй хөрөнгийн үнэд дарамт учруулж буй энэ үед Alphabet-ийн санхүүгийн тайлан гарсны дараах хувьцааны үнийн сэргэлт үүлэн технологийн бизнесийн өсөлт, зар сурталчилгааны үндсэн орлого, ХОУ-д оруулсан хөрөнгө оруулалтын өгөөж гэсэн гурван гол хүчин зүйлээс хамаарна.
1. Google Cloud хүлээлтээс дахин давж чадах уу, TPU чипүүд хэр их хувь нэмэр оруулах вэ?
Энэ санхүүгийн тайлангийн өмнө Google Cloud өсөлтийг хамгийн ихээр хурдасгах боломжтой бизнесийн чиглэл гэж хэлж болно. ХОУ ашиглан тооцоолох хүчин чадлын аж ахуйн нэгжүүдийн эрэлт нэмэгдэж байгаагаас гадна үүлэн технологийн хүчин чадлыг өргөжүүлэх, Alphabet-ийн хөгжүүлсэн TPU чипүүдийг гаднын хэрэглэгчдэд борлуулах нь өсөлтийг улам хурдасгах боломжтой.
Анх Google-ийн ХОУ-ы загваруудыг сургах, ажиллуулах зорилгоор голчлон хөгжүүлсэн TPU чипүүдийг одоо гаднын үйлчлүүлэгчдэд улам өргөнөөр санал болгож байна. Энэ нь Google Cloud-ийн өрсөлдөх чадварын Position-ийг бэхжүүлэхийн зэрэгцээ үйлчлүүлэгчдэд Nvidia-ийн GPU-ээс хамаарах хамаарлаа бууруулахад тусалж магадгүй юм.
Үүний зэрэгцээ OpenAI саяхан ХОУ-ы зарим дэвшилтэт загварууд, Codex хэрэгслүүдээ Google Cloud-оор дамжуулан ашиглах боломж олгох төлөвлөгөөгөө зарласан нь тус платформыг байгууллагын үйлчлүүлэгчдэд илүү сонирхолтой болгож, орлого олох боломжийг нь өргөжүүлж болзошгүй.
Гэхдээ орлогын өсөлт заавал ашиг нэмэгдүүлнэ гэсэн үг биш. Арилжаа эрхлэгчид TPU болон бизнесийн шинэ боломжууд нь хөрөнгө их шаардсан өргөжилтийг дахин өдөөхөөс илүүтэйгээр тооцооллын зардлыг бууруулж, үүлэн технологийн ашигт ажиллагааг сайжруулж чадах эсэхийг анхааралтай ажиглах болно. Эдгээр боломжийн арилжааны чадамжийн талаар илүү тодорхой мэдээлэл гарах, ялангуяа 2027 оны ашгийн таамгийг нэмэгдүүлэхэд хүрвэл хувьцааны үнийг дэмжих боломжтой.
2. ХОУ ашигласан хайлт Google-ийн зар сурталчилгааны үндсэн орлогыг хамгаалж чадах уу?
Хоёрдугаар улиралд хайлтын орлого өмнөх оны мөн үеэс 17%-иар өссөн нь AI Overviews зэрэг шинэ функцуудыг нэвтрүүлсэн ч Google-ийн зар сурталчилгааны бизнесийн гүйцэтгэлд мэдэгдэхүйц сөрөг нөлөө үзүүлээгүйг харуулж байна. Гэхдээ энэ улиралд байдал өөрчлөгдөж болзошгүй.
Гол асуулт нь ХОУ хэрэглэгчдийн хайлт хийх дадал, зар сурталчилгаанаас орлого олох боломжийг өөрчилж байгаа эсэх юм. Хэрэв ХОУ-ы функцууд хайлтын хүсэлтийн тоог нэмэгдүүлэхийн зэрэгцээ зар сурталчилгааны үнийг өсгөж, хөрвүүлэлтийн түвшнийг сайжруулж чадвал Google-ийн мөнгөн урсгал бүрдүүлдэг үндсэн бизнес тогтвортой хэвээр байх боломжтой.
Үүний эсрэгээр, хайлтын өсөлт хүлээгдэж буй 14–15%-ийн хүрээнээс доогуур гарах, эсвэл ХОУ-ы функцуудтай холбоотой нэмэлт зардал ашигт ажиллагааг бууруулж эхэлбэл уламжлалт хайлтын бизнесийн загварыг алдагдуулах эрсдэлийн талаарх болгоомжлол дахин сэдэрч болзошгүй.
3. ХОУ-д зарцуулж буй асар их хөрөнгө оруулалт хэзээ мөнгөн урсгалын өгөөж болж хувирах вэ?
Энэ нь санхүүгийн тайлан гарсны дараа хувьцааны үнэ хэрхэн өөрчлөгдөхийг тодорхойлох хамгийн чухал хүчин зүйл байж магадгүй.
Дата төвүүд, TPU-ийн хүчин чадал болон хиймэл оюун ухааны дэд бүтцийг үргэлжлүүлэн өргөжүүлэх нь ирээдүйн орлогын өсөлтийг дэмжих боломжтой боловч элэгдлийн зардал, үйл ажиллагааны зардал, санхүүжилтийн зардлыг нэмэгдүүлнэ. Alphabet компани өмнө нь 2026 оны хөрөнгө оруулалтын зардлаа 195–205 тэрбум ам.доллар байна гэж тооцоолж байгаагаа мэдэгдсэн. Ийм хэмжээний хөрөнгө оруулалт хийх нөхцөлд санхүүжилт болон мөнгөн урсгалын удирдлага улам чухал болж байна.
Хоёрдугаар улиралд Alphabet ХОУ-ы дэд бүтцэд хийх хөрөнгө оруулалт зэрэг санхүүжилтийн хэрэгцээгээ хангахын тулд Equity-гийн санхүүжилтээр ойролцоогоор 49.6 тэрбум ам.доллар татан төвлөрүүлж, 20.3 тэрбум орчим ам.долларын барьцаагүй ахлах зэрэглэлийн өрийн бичиг гаргасан.
Энэхүү санхүүжилтийн хэмжээ ХОУ-ы дэд бүтцийг өргөжүүлэхэд шаардагдах хөрөнгийн хэрэгцээ хэр их байгааг мөн харуулж байна. Тиймээс арилжаа эрхлэгчид хөрөнгө оруулалтын зардлын талаарх төсөөллөөс гадна үүлэн технологийн бизнесийн ашгийн маржин, элэгдлийн зардал болон чөлөөт мөнгөн урсгалыг анхааралтай ажиглах ба ингэснээр их хэмжээний хөрөнгө оруулалт нь аажмаар тогтвортой ашиг өгч эхэлж байгаа эсэхийг үнэлэх боломжтой.
Техникийн төлөв: 330 ам.долларын дэмжлэгийн түвшин сорилттой тулгарч байна
Сүүлийн үед Alphabet-ийн хувьцааны ханшид дарамт нэмэгдэж, 360 ам.долларын орчим дахь эсэргүүцлийн түвшинд хүрсний дараа буурсан. Энэхүү бууралт ХОУ-тай холбоотой хувьцаануудын зах зээл даяарх борлуулалт, санхүүгийн тайлан гарахаас өмнө зарим хөрөнгө оруулагч эрсдэлийн өртөлтөө бууруулж байгаатай холбоотой.
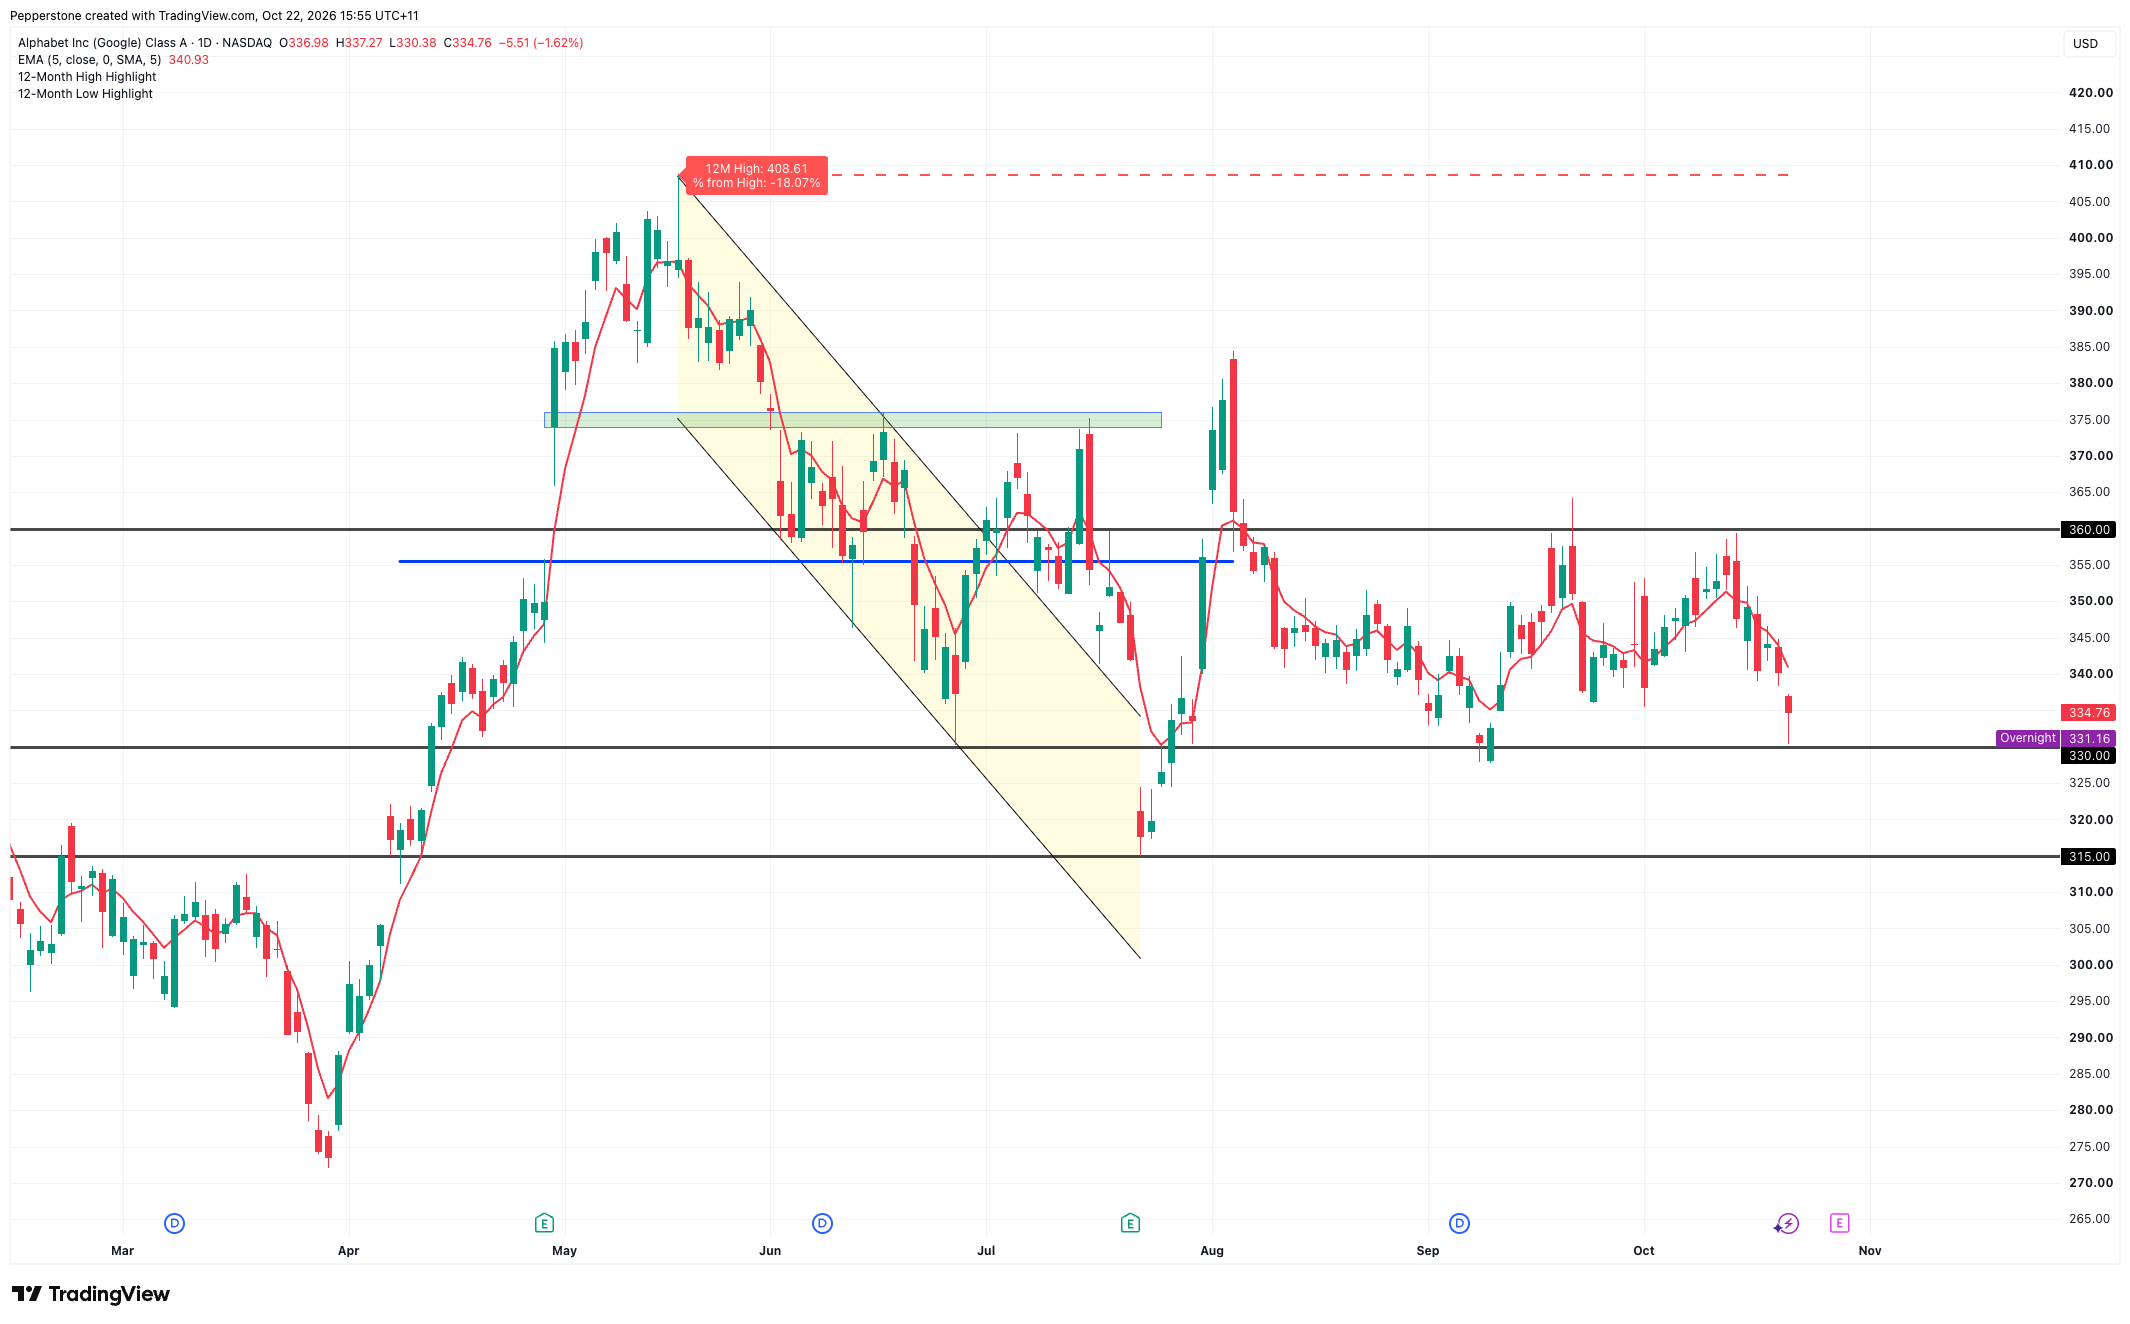
Техникийн хувьд 328–330 ам.долларын бүс нь ойрын хугацааны чухал дэмжлэгийн бүс юм. Хэрэв санхүүгийн тайлангаар хайлтын орлогын өсөлт мэдэгдэхүйц саарсан, үүлэн технологийн бизнесийн ашгийн маржин буурсан, эсвэл хөрөнгө оруулалтын зардлын төсөөллийг дахин нэмэгдүүлсэн боловч хөрөнгө оруулалтын өгөөжийн тодорхой төлөв харагдахгүй бол энэ түвшинд ханш дахин дарамтад орж болзошгүй. Хэрэв ханш энэ түвшнээс доош унавал 315 ам.долларын түвшин рүү буурах боломж нээгдэнэ.
Харин үүлэн технологийн бизнесийн гүйцэтгэл хүлээлтээс дахин давж, хайлтын орлогын өсөлт тогтвортой хэвээр байж, удирдлагууд ХОУ-ы хөрөнгө оруулалтын ашигт ажиллагааны талаар өөдрөг байр суурь илэрхийлбэл хувьцааны ханш сэргэж, 360 ам.долларын орчмын эсэргүүцлийн түвшинг дахин шалгаж болзошгүй.
Өсөлт хүчтэй хэвээр байгаа ч ашгийн чанар гол анхаарлын төвд байна
Ерөнхийдөө Alphabet-ийн өсөлт энэ улиралд ч тогтвортой үргэлжлэх төлөвтэй байгаа бөгөөд арилжаа эрхлэгчид Google Cloud-ийн бизнес, TPU чипүүдийг арилжааны зорилгоор ашиглуулах үйл ажиллагаанаас хүлээлтээс давсан эерэг үр дүн гарах эсэхийг анхаарч байна. Гэвч зах зээлийн хүлээлт нь хиймэл оюун ухаан орлогын өсөлтийг бий болгож чадна гэдгийг зүгээр л харуулахаас, тус өсөлт нь тасралтгүй нэмэгдэж буй хөрөнгө оруулалтын зардлыг зөвтгөж чадна гэдгийг батлах тал руу шилжлээ.
Зар сурталчилгааны үндсэн бизнесийн тогтвортой байдал, үүлэн технологийн бизнесийн ашигт ажиллагаа, ХОУ-д оруулсан хөрөнгө оруулалтын өгөөж хүртэлх зам тодорхой гэдэг нь бүгд батлагдсан тохиолдолд Alphabet зах зээлийн ХОУ-тай холбоотой өөдрөг хүлээлтийг хувьцааны үнэлгээгээ тогтвортой дэмжих хүчин зүйл болгон хувиргах илүү өндөр боломжтой болно.
The material provided here has not been prepared in accordance with legal requirements designed to promote the independence of investment research and as such is considered to be a marketing communication. Whilst it is not subject to any prohibition on dealing ahead of the dissemination of investment research we will not seek to take any advantage before providing it to our clients.
Pepperstone doesn’t represent that the material provided here is accurate, current or complete, and therefore shouldn’t be relied upon as such. The information, whether from a third party or not, isn’t to be considered as a recommendation; or an offer to buy or sell; or the solicitation of an offer to buy or sell any security, financial product or instrument; or to participate in any particular trading strategy. It does not take into account readers’ financial situation or investment objectives. We advise any readers of this content to seek their own advice. Without the approval of Pepperstone, reproduction or redistribution of this information isn’t permitted.