- Italiano
- English
- Español
- Français


Tassi USA: i verbali FOMC accendono i rendimenti e mettono sotto pressione i Treasury

Tassi USA: i verbali FOMC accendono i rendimenti e mettono sotto pressione i Treasury
I verbali della riunione del FOMC del 15-16 settembre, pubblicati ieri 7 ottobre, hanno confermato un messaggio netto della Federal Reserve: l’inflazione resta una priorità e un ulteriore rialzo dei tassi entro fine anno è ancora sul tavolo. Non si è trattato di una nuova decisione monetaria, ma di un documento capace di ridisegnare le aspettative dei mercati su tassi, rendimenti e prezzi delle obbligazioni.
Nella riunione di settembre il Federal Open Market Committee aveva alzato il target dei federal funds di 25 punti base, portandolo dal range 3,50%-3,75% a 3,75%-4,00%. Si tratta del primo aumento dei tassi dal 2023, approvato all’unanimità con 12 voti favorevoli.
La mossa riflette la persistenza delle pressioni sui prezzi. Nella dichiarazione ufficiale la Fed aveva definito l’inflazione “ancora elevata”, ribadendo l’obiettivo di riportarla in modo più rapido e sostenibile verso la soglia del 2%.
Il messaggio dei verbali
Il punto centrale emerso ieri è che il Comitato non considera concluso il ciclo di restrizione monetaria. Secondo i verbali, la maggior parte dei partecipanti ritiene che un ulteriore aumento del tasso dei fondi federali sarebbe probabilmente appropriato entro la fine del 2026.
Tuttavia, la Fed non ha comunicato un impegno automatico. Le prossime decisioni dipenderanno dall’evoluzione dei dati macroeconomici e dal loro impatto su crescita, occupazione e inflazione. Il mercato ha quindi interpretato il documento come un segnale di “higher for longer”, ma senza urgenza per un nuovo rialzo già alla riunione di ottobre.
Il vero discrimine per la prossima mossa della Fed sarà la traiettoria dell’inflazione. Molti membri hanno visto nel rialzo di settembre una misura preventiva contro il rischio che le pressioni sui prezzi si intensifichino.
Per gli operatori, i dati più rilevanti saranno le prossime rilevazioni su CPI e PCE, insieme a occupazione, salari e dinamica della domanda interna. Un rallentamento più netto dell’inflazione potrebbe ridurre la probabilità di un nuovo aumento; al contrario, dati resilienti rafforzerebbero lo scenario di un ulteriore rialzo entro dicembre.
La reazione dei Treasury
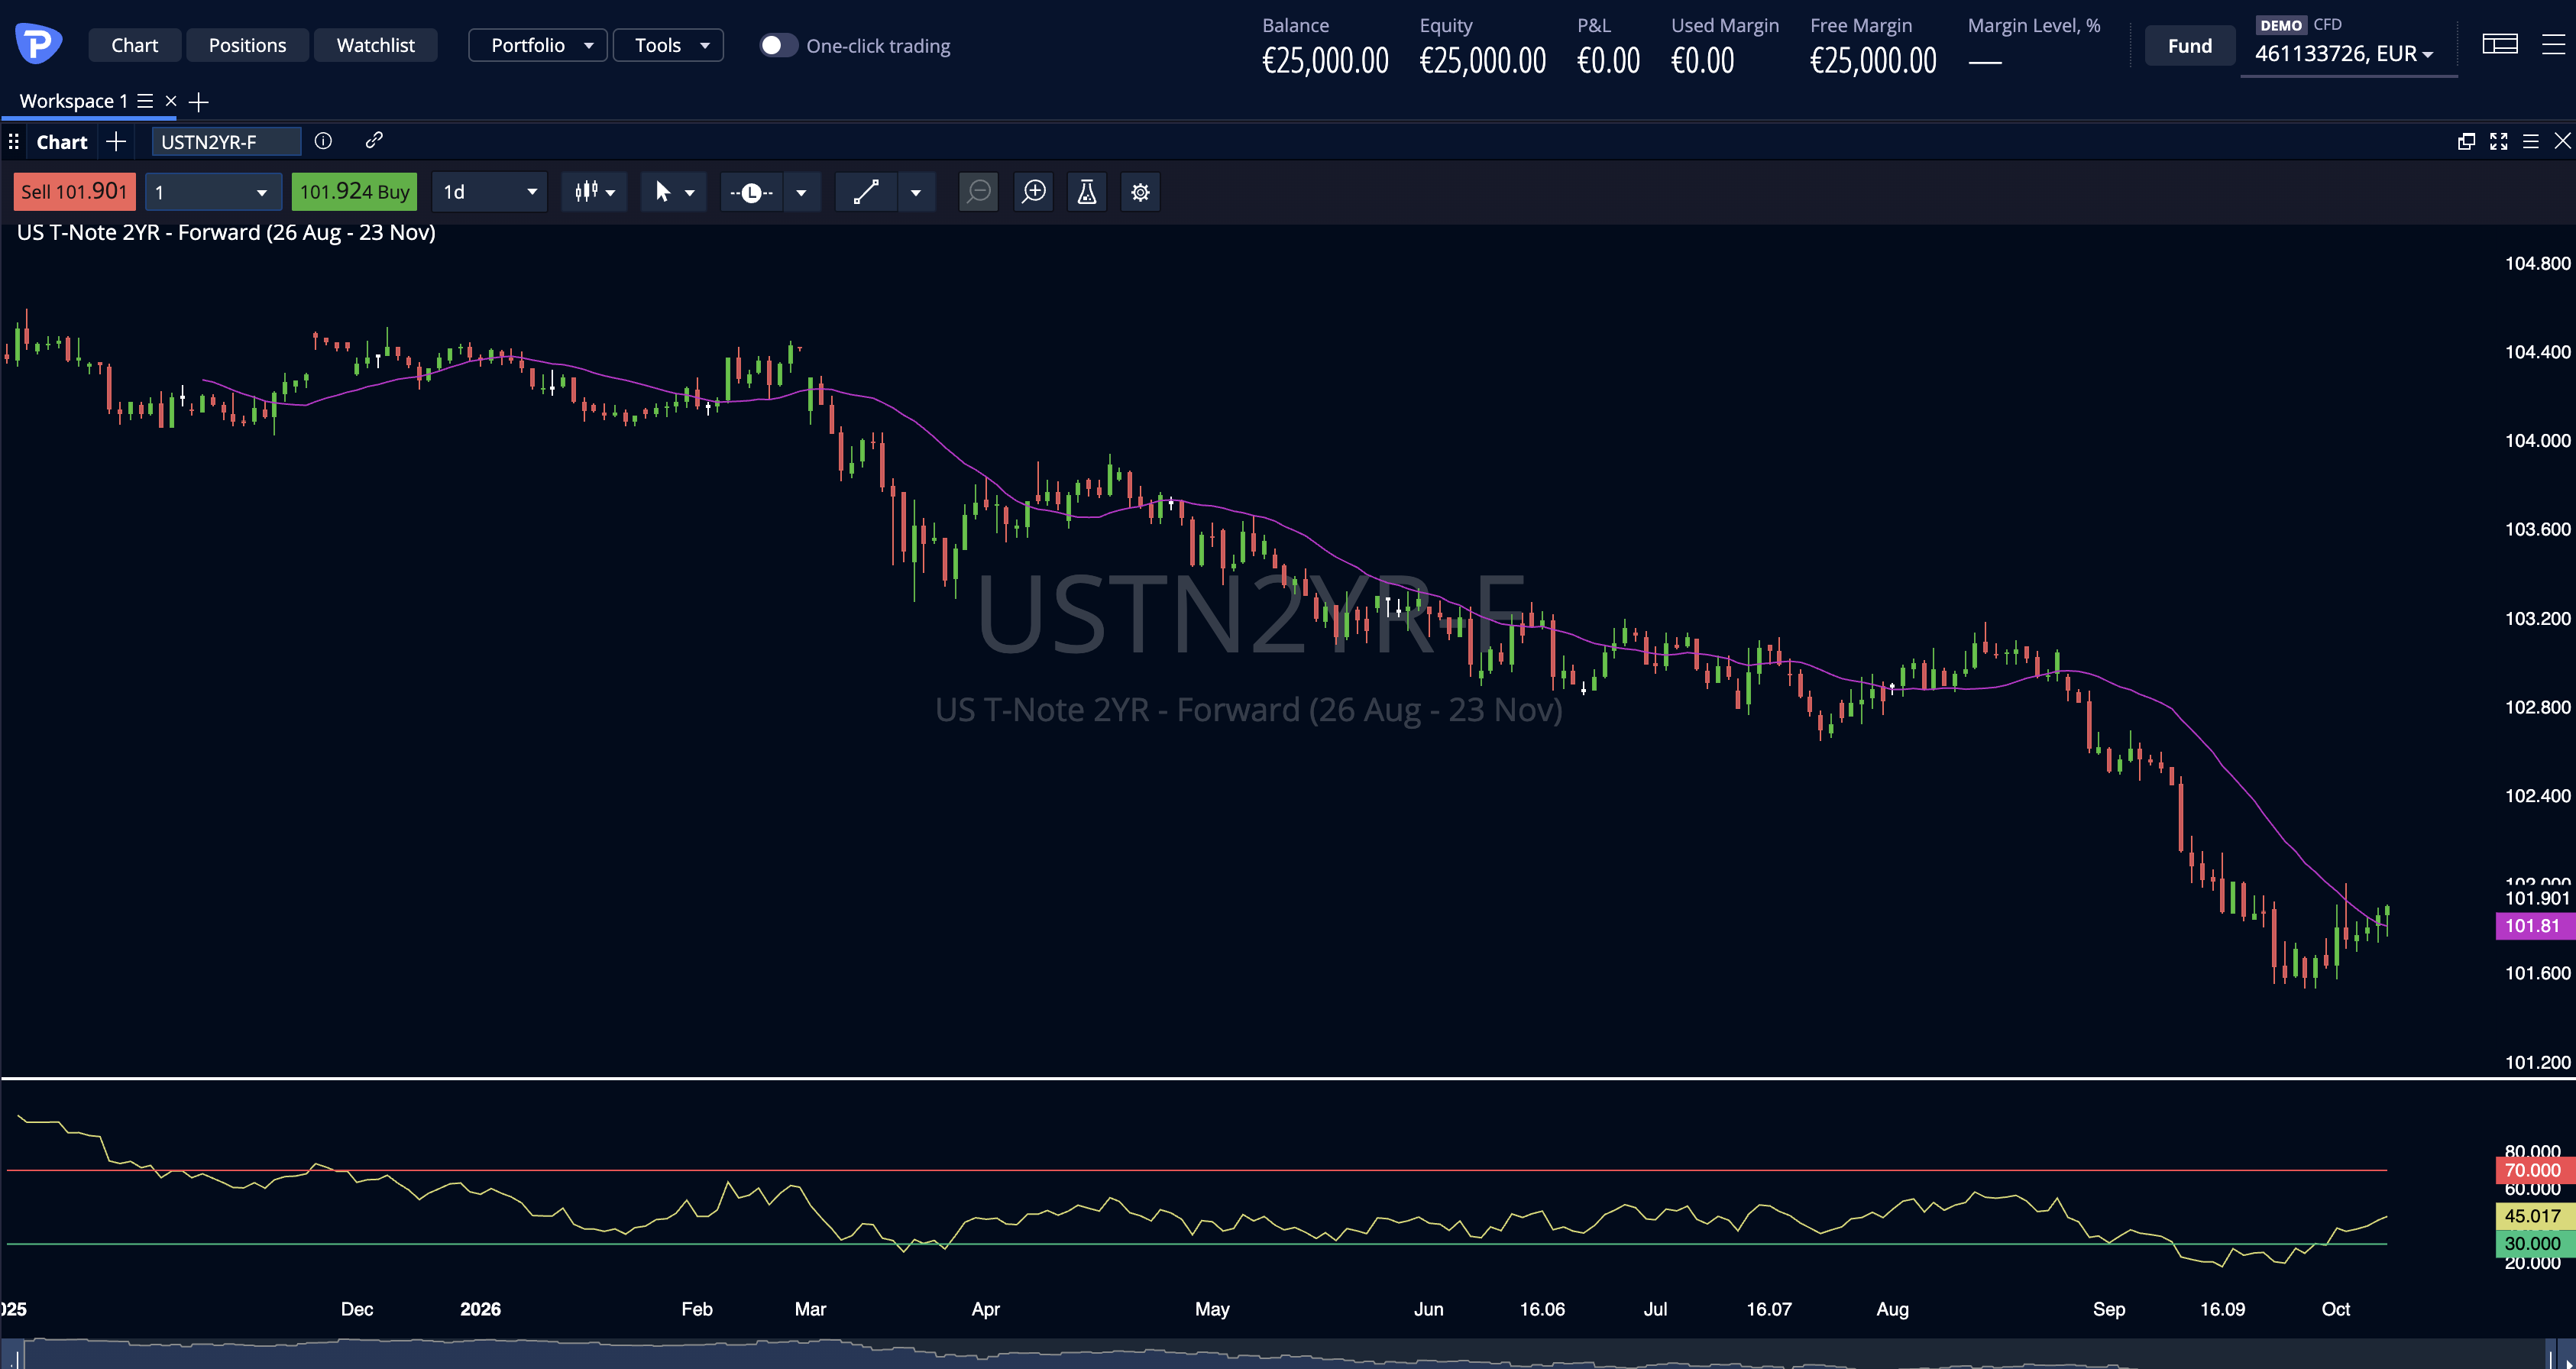
Per i mercati obbligazionari, i verbali hanno rafforzato un contesto sfavorevole alla duration. Il rendimento dei Treasury a due anni, il segmento più sensibile alle aspettative sulla Fed, si è collocato intorno al 4,80%, dopo aver perso oltre 10 punti base nell’arco della settimana precedente alla pubblicazione dei verbali.
Questo movimento indica una riduzione della probabilità di un rialzo immediato il 27-28 ottobre. I futures sui federal funds incorporavano circa il 20% di possibilità di un aumento di 25 punti base, contro circa il 70% nei giorni successivi alla decisione di settembre.
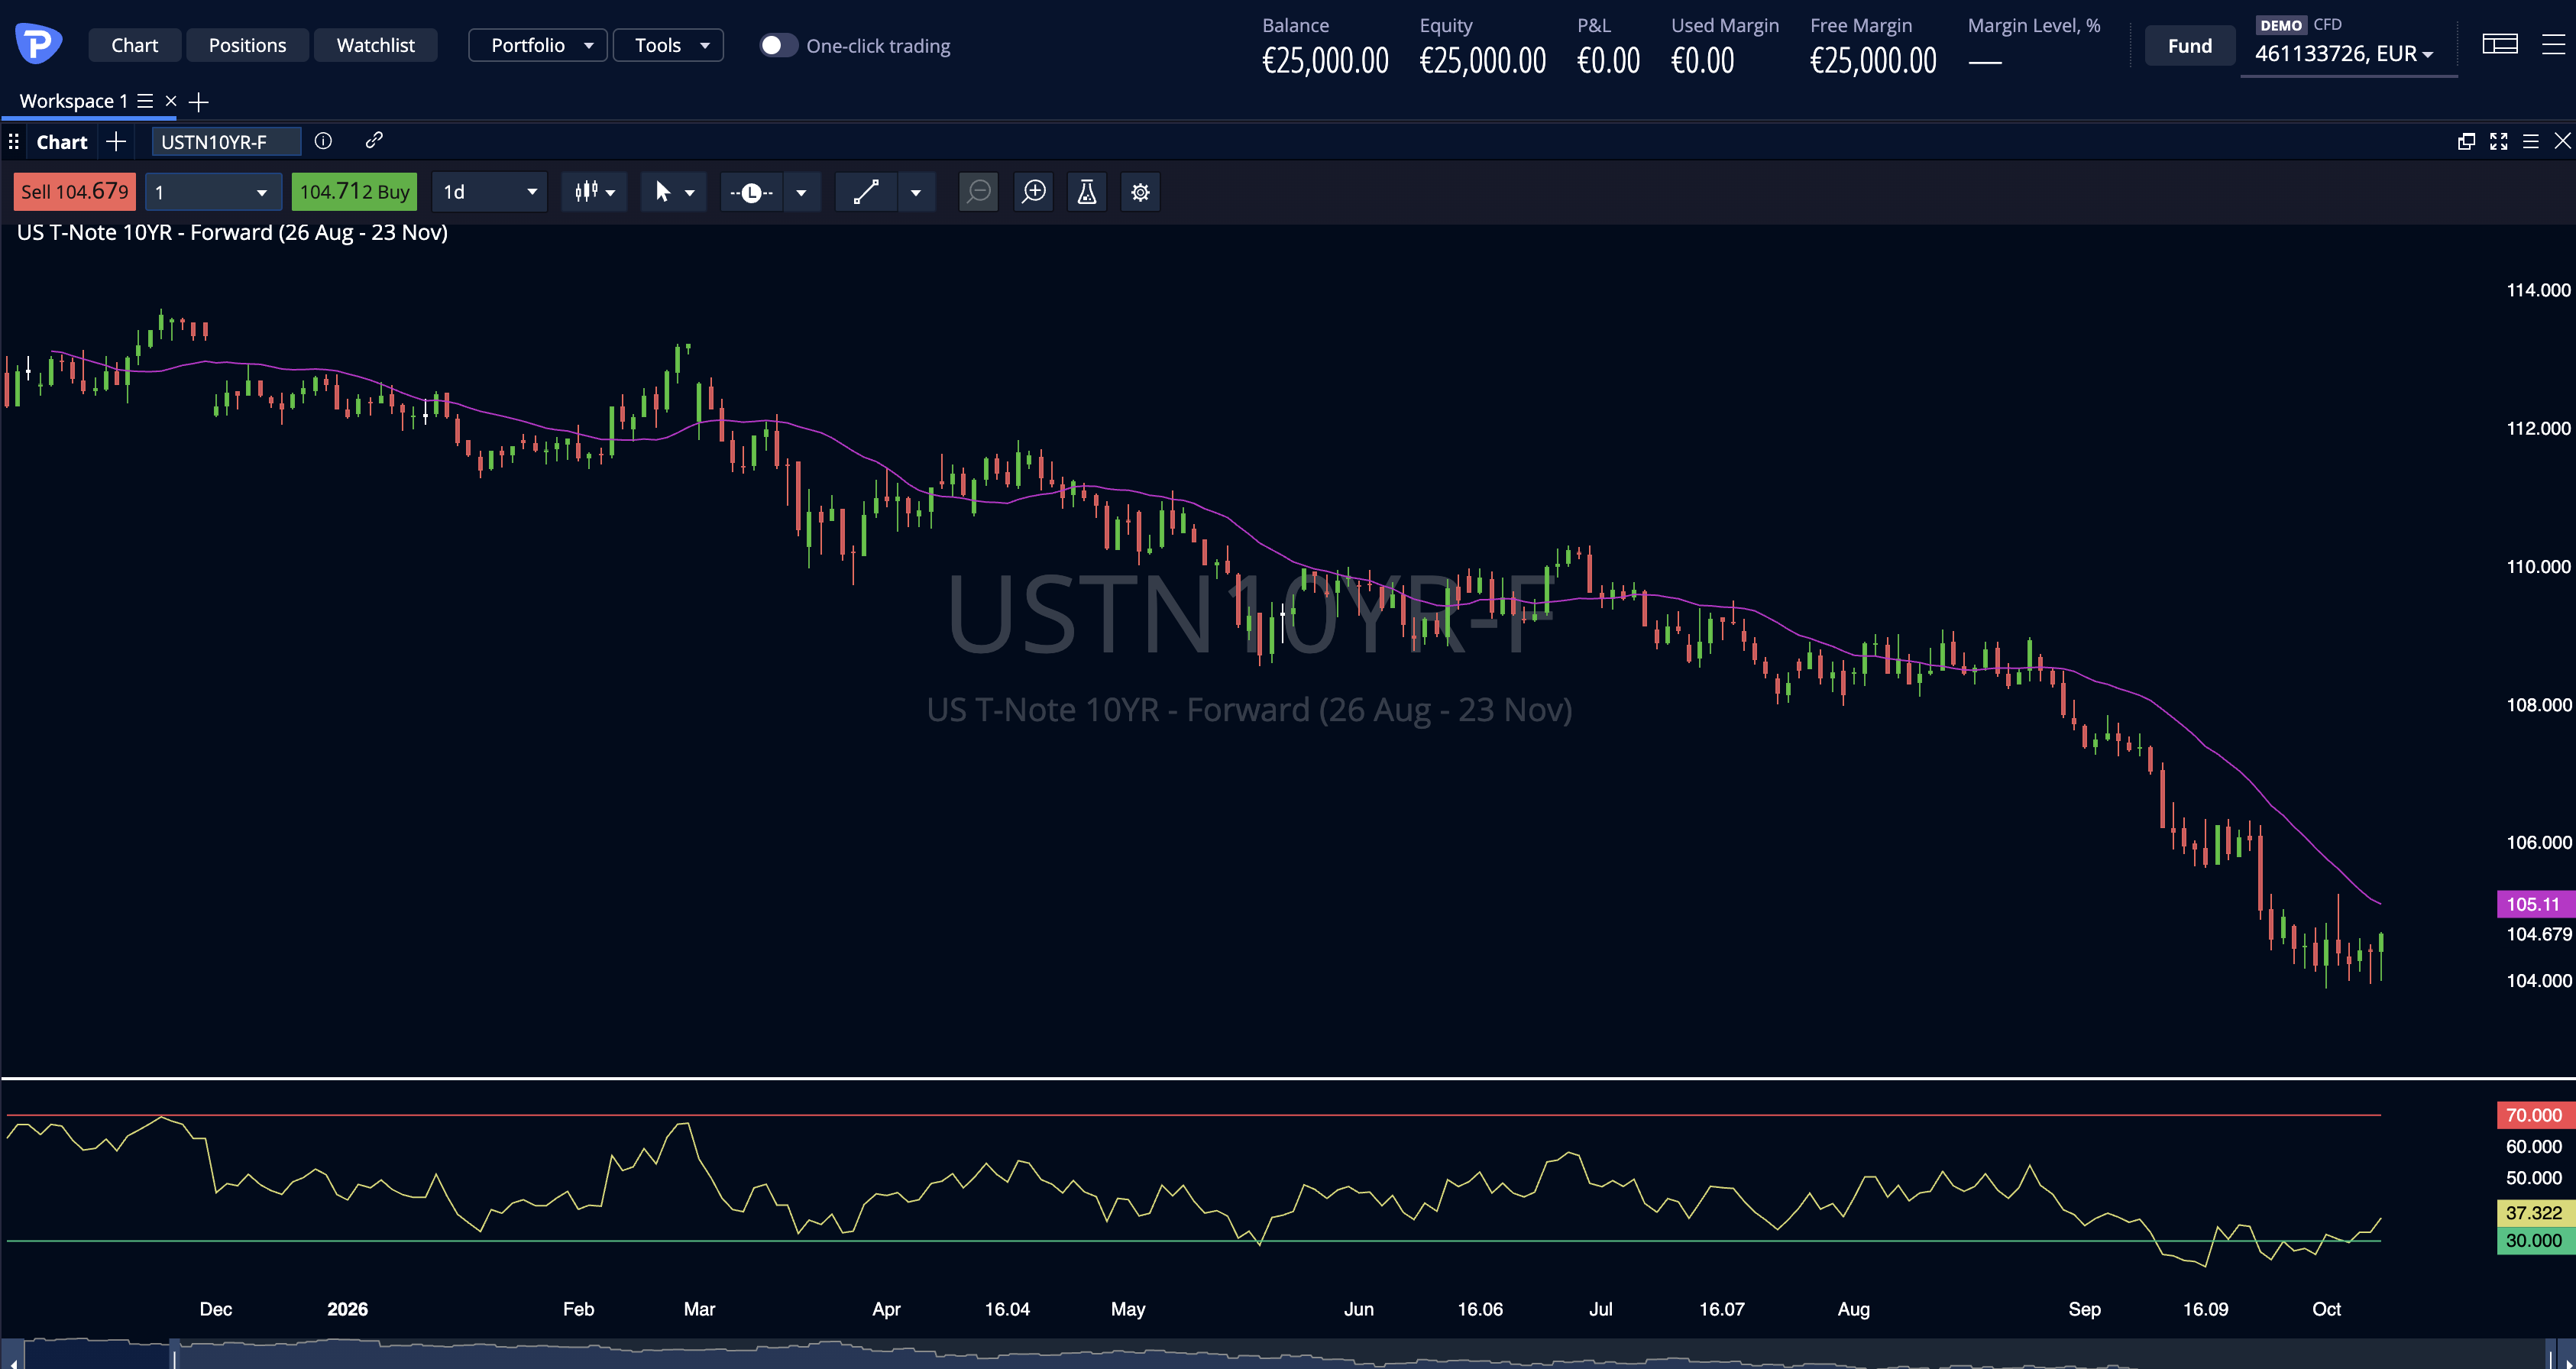
Sul lato lungo, invece, la pressione è rimasta più intensa. Il rendimento del decennale ha toccato 5,361% intraday, massimo dal 2002, prima di ridiscendere dopo l’asta da 39 miliardi di dollari di Treasury a 10 anni; il trentennale ha raggiunto 5,730%, anch’esso ai massimi dal 2002.
| Segmento | Lettura di mercato | Effetto dei verbali |
|---|---|---|
| 2 anni | Riflette il percorso atteso dei tassi della Fed | Possibile stabilizzazione o ribasso se diminuisce la probabilità di un rialzo immediato. |
| 10 anni | Combina tassi attesi, inflazione futura e premio di termine | Rendimenti elevati e volatilità: il decennale ha segnato 5,361% prima del ritracciamento. |
| 30 anni | Più esposto a inflazione di lungo periodo, debito pubblico e domanda istituzionale | Pressione al rialzo dei rendimenti, con il trentennale fino a 5,730%. |
| Curva 2s10s | Differenziale tra breve e lungo | La pressione maggiore sui long end può favorire un irrigidimento della curva. |
Perché i long end soffrono
L’aumento dei rendimenti lunghi non dipende soltanto dalla Fed. Gli investitori chiedono compensazioni maggiori per detenere debito governativo a causa delle preoccupazioni su inflazione persistente, spesa pubblica, livello del debito e maggiore offerta di Treasury.
Inoltre, i rendimenti reali — cioè al netto delle attese inflazionistiche — hanno contribuito in modo rilevante alla salita del decennale, segnalando che il mercato attribuisce maggiore resilienza all’economia americana nonostante il rincaro del petrolio. Quando i rendimenti reali salgono, il costo opportunità di detenere obbligazioni nominali aumenta e i prezzi dei bond tendono a scendere.
L’asta del decennale è stata un test cruciale per la domanda di debito americano. Il Tesoro ha collocato 39 miliardi di dollari di note a 10 anni a un rendimento del 5,300%; la buona richiesta ha aiutato i rendimenti a staccarsi dai massimi intraday.
Tuttavia, una singola asta riuscita non elimina il rischio strutturale. Se inflazione, emissioni pubbliche e incertezza sulla traiettoria dei tassi restano elevate, gli investitori potrebbero continuare a pretendere rendimenti più alti per assorbire nuova offerta.
Liquidità e volatilità
I verbali rivelano anche un tema meno visibile ma importante: alcuni membri del FOMC hanno suggerito di rafforzare preparazione, comunicazione e strumenti della Fed per affrontare eventuali episodi di stress nel mercato dei Treasury, pur limitandone l’impatto diretto sul mercato.
Questo indica che, sebbene il mercato dei Treasury fosse considerato ancora efficiente, la combinazione di rendimenti elevati, alti volumi di emissione e maggiore volatilità può creare fragilità. Per gli investitori, ciò si traduce in un premio richeriesto per la durata: le obbligazioni a lunga scadenza diventano più sensibili a piccoli cambiamenti nelle attese su inflazione e tassi.
Effetti sui bond corporate
Le obbligazioni societarie sono esposte a un doppio canale: il livello dei rendimenti governativi e lo spread di credito. Finora, secondo i verbali, gli spread sui corporate bond sono rimasti contenuti e le condizioni finanziarie complessive sono state giudicate ancora favorevoli alla crescita, nonostante l’aumento dei rendimenti lunghi.
| Tipo di obbligazione | Impatto prevalente | Punto di attenzione |
|---|---|---|
| Treasury brevi | Rendimenti ancorati alle aspettative Fed | Date delle riunioni e dati sull’inflazione. |
| Treasury lunghi | Pressione da inflazione, offerta e premio di termine | Aste del Tesoro e domanda di investitori istituzionali. |
| Corporate investment grade | Rendimenti più alti, prezzi più bassi | Evoluzione degli spread creditizi. |
| Corporate high yield | Maggiore sensibilità al ciclo e al credito | Rallentamento economico o allargamento degli spread. |
| Obbligazioni inflazione-linked | Possibile relativa resilienza se l’inflazione resta alta | Anticipazioni di inflazione e tassi reali. |
Effetto sulle azioni e sul dollaro
La pressione sui Treasury si riflette anche sugli altri mercati. Rendimenti più alti tendono a pesare sulle valutazioni azionarie, in particolare dei titoli growth e tecnologici, perché aumentano il tasso di sconto applicato ai flussi di cassa futuri.
Dopo la pubblicazione delle stime del FOMC, Nasdaq e S&P 500 erano scesi, mentre il dollaro si era rafforzato e il rendimento dei Treasury a due anni era aumentato di 13 punti base. Un dollaro più forte e tassi reali elevati possono inoltre ridurre l’attrattività relativa dell’oro nel breve periodo.
Scenario per le prossime settimane
Il mercato sembra aver interpretato i verbali come un segnale di “higher for longer”, ma non di un rialzo immediato: l’ipotesi più diffusa è che la Fed possa saltare ottobre e valutare un aumento a dicembre.
Per i mercati obbligazionari, i catalizzatori principali saranno:
- Le prossime rilevazioni su inflazione, occupazione e salari, decisive per le attese sui tassi.
- Le aste di Treasury, che misureranno la disponibilità degli investitori ad assorbire nuova offerta a rendimenti elevati.
- L’andamento del petrolio, capace di alimentare aspettative inflazionistiche e pressioni sui rendimenti lunghi.
- La volatilità del mercato dei Treasury e l’eventuale ricorso a strumenti o comunicazioni della Fed in caso di tensioni di liquidità.
In sintesi, i verbali non hanno cambiato il livello dei tassi, ma hanno rafforzato il messaggio di fondo: la Federal Reserve non ritiene conclusa la battaglia contro l’inflazione. Per i mercati obbligazionari, ciò significa rendimenti più alti e maggiore volatilità, con i Treasury lunghi e le obbligazioni corporate a lunga scadenza più esposti alla pressione della duration.
LEGGI LE NOSTRE GUIDE AL TRADING
GUIDA AL TRADING

Non perderti gli ultimi aggiornamenti tecnici e le strategie operative su Pepperstone Italia. Visita il sito ufficiale www.pepperstone.it/it per accedere a strumenti di analisi avanzati, formazione professionale e segnali trading real-time. Iscriviti al canale YouTube ufficiale di Pepperstone Italia dove pubblichiamo settimanalmente le analisi tecniche dettagliate dei principali mercati (EURUSD, indici USA, commodity, azioni tech) e i live trading direttamente dall'apertura di Wall Street. Ricevi in tempo reale i livelli di supporto, resistenza e i trade setup che muovono i mercati globali. Unisciti a migliaia di trader e investitori che utilizzano le nostre analisi per ottimizzare le loro strategie operative.
Pepperstone non dichiara che il materiale qui fornito sia accurato, attuale o completo e pertanto non dovrebbe essere considerato tale. Le informazioni, sia da terze parti o meno, non devono essere considerate come una raccomandazione, un'offerta di acquisto o vendita, la sollecitazione di un'offerta di acquisto o vendita di qualsiasi titolo, prodotto finanziario o strumento, o per partecipare a una particolare strategia di trading. Non tiene conto della situazione finanziaria o degli obiettivi di investimento dei lettori. Consigliamo a tutti i lettori di questo contenuto di cercare il proprio parere. Senza l'approvazione di Pepperstone, la riproduzione o la ridistribuzione di queste informazioni non è consentita.