- Italiano
- English
- Español
- Français


Wall Street affronta la sua sfida più grande: Gli utili possono giustificare il rally del mercato?

Riepilogo
Negli Stati Uniti la stagione degli utili del terzo trimestre 2026 inizierà il 13 ottobre, guidata dalle banche di Wall Street. Con le aspettative di crescita dell'utile per azione (EPS) dell'indice S&P 500 del 31% circa, l'asticella è alta. La spesa per l'IA domina la narrativa, il settore finanziario si avvia a un anno da record, quello energetico ha registrato un'impennata grazie ai prezzi elevati del petrolio, mentre la spesa al consumo mostra un crescente divario in termini di reddito. Le difficoltà macroeconomiche e l'incertezza sulle politiche della Fed fanno sì che superare semplicemente le stime potrebbe non bastare. La forward guidance sarà il vero market mover.
Gli utili per azione giustificano il rally dell’S&P 500?
La stagione degli utili del terzo trimestre 2026 negli Stati Uniti inizierà il 13 ottobre, con le principali banche di Wall Street alla guida del ciclo di rendicontazione in un contesto di forte crescita degli utili, valutazioni elevate e crescenti rischi macroeconomici. Con l'indice S&P 500 in rialzo di circa il 13,8% da inizio anno, i risultati imminenti forniranno un test critico per verificare se i fondamentali societari possano giustificare i guadagni del mercato e, soprattutto, se la crescita degli utili possa estendersi oltre i giganti tecnologici.
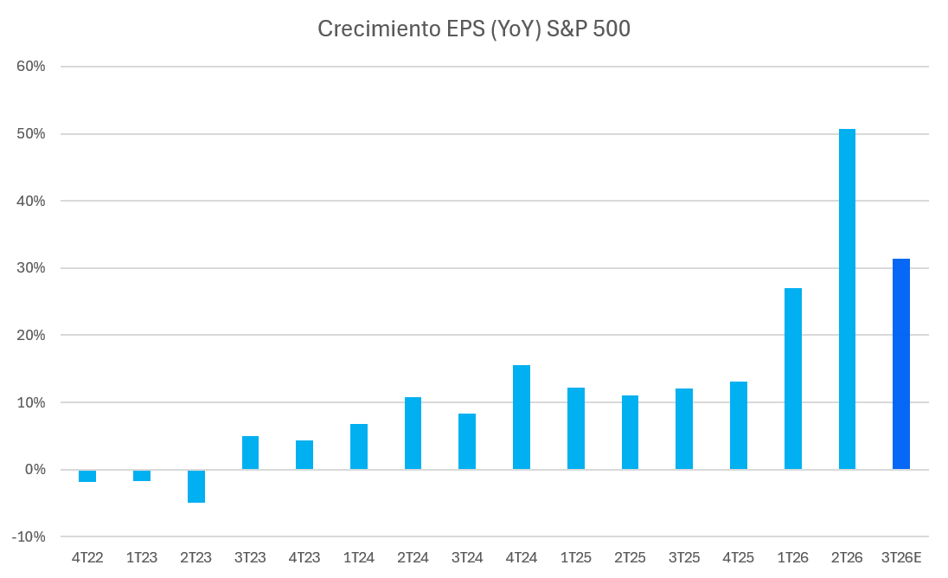
Le aspettative sono elevate. Le previsioni diffuse indicano una crescita degli utili per azione (EPS) su base annua di circa il 31%, dopo aumenti del 27,1% e del 51% rispettivamente nel primo e nel secondo trimestre.
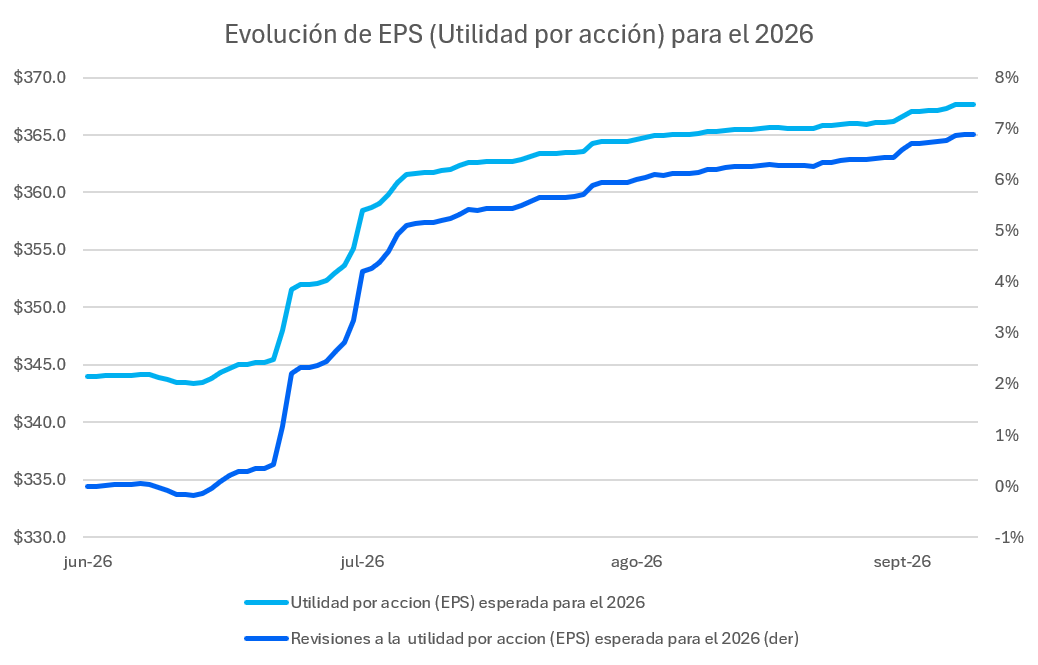
Inoltre, le stime degli utili per l'intero anno 2026 sono state riviste al rialzo di circa il 7% rispetto alla precedente stagione di rendicontazione.
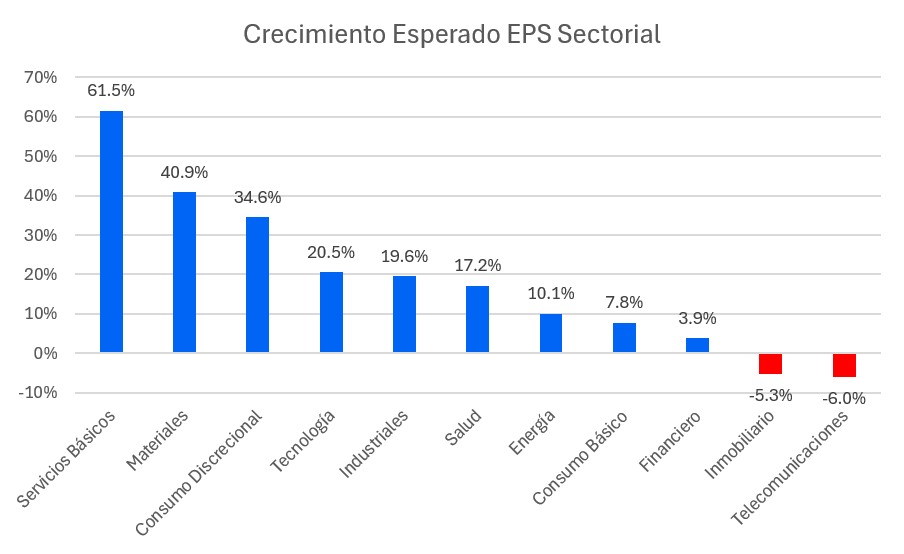
Tuttavia, permangono significative divergenze a livello settoriale. Il settore delle utility guida le aspettative di crescita degli utili con il 62%, seguito da quello dei materiali e dei beni di consumo discrezionali, mentre i settori tecnologico e industriale dovrebbero entrambi registrare una crescita di circa il 20%. Al contrario, si prevede che i settori immobiliare e dei servizi di comunicazione registreranno una contrazione degli utili.
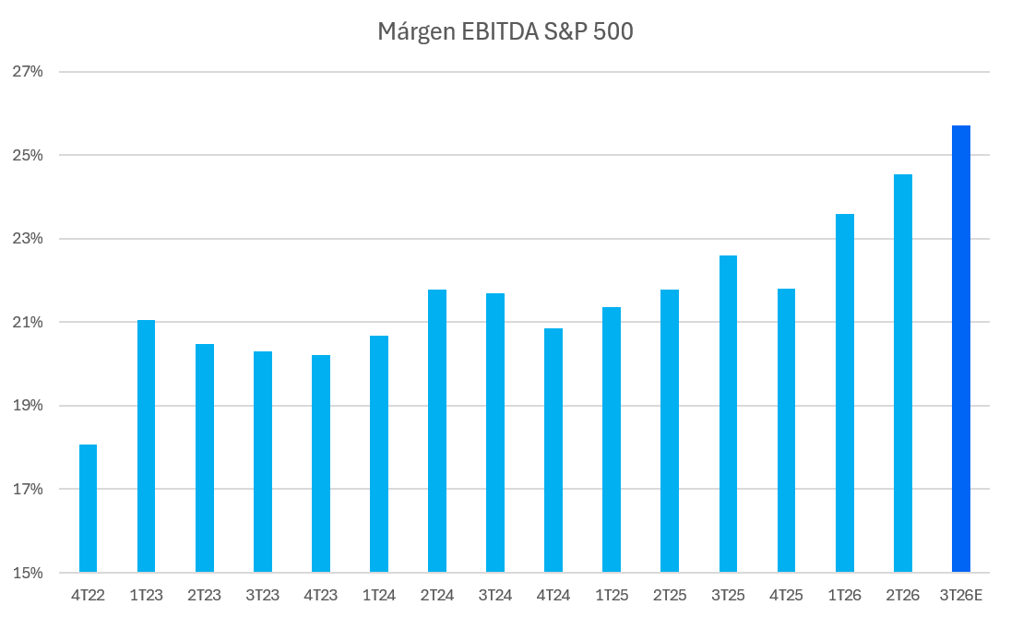
Al contempo, i margini di profitto societario rimangono ai massimi storici e rappresentano un'ulteriore fonte di sostegno, soprattutto perché i miglioramenti dei margini cominciano a estendersi oltre il settore tecnologico.
L’intelligenza artificiale e la divergenza settoriale caratterizzano la stagione
L'intelligenza artificiale rimarrà l'obiettivo principale per gli investitori. La questione centrale è se gli investimenti straordinari in infrastrutture tecnologiche generino rendimenti sufficienti a giustificare le valutazioni attuali. Amazon prevede spese in conto capitale di circa 220 miliardi di dollari nel 2026, mentre Meta prevede una spesa compresa tra 125 e 145 miliardi di dollari. Questo ciclo di investimenti continua a sostenere le prospettive di fornitori come Nvidia, i cui ricavi e utili potrebbero aumentare di circa il 90% su base annua. Anche Microsoft e Alphabet godono di aspettative favorevoli, sebbene gli ingenti investimenti di capitale sollevino interrogativi sulla traiettoria dei loro margini di profitto. Di conseguenza, la guidance del management in materia di investimenti, monetizzazione e redditività sarà altrettanto importante quanto i dati stessi sugli utili riportati.
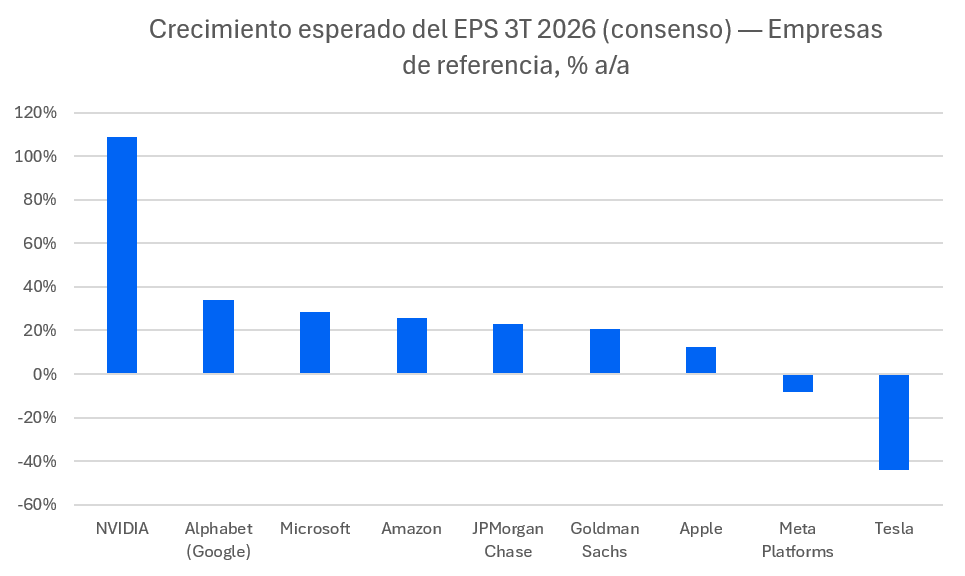
Il settore finanziario aprirà la stagione dei risultati in un contesto caratterizzato da una solida attività sui mercati dei capitali, da fusioni e acquisizioni e dai ricavi dell'investment banking. I profitti aggregati di Wall Street potrebbero superare i 90 miliardi di dollari nel 2026, stabilendo un nuovo record. Tuttavia, gli investitori presteranno particolare attenzione alle prospettive relative al margine di interesse, alla qualità del credito e alla redditività in un contesto di tassi di interesse costantemente elevati.
L'energia presenta una dinamica diversa. Dopo aver registrato guadagni del mercato azionario pari a circa il 45,5% da inizio anno, il settore continua a beneficiare di prezzi elevati del petrolio e di una gestione rigorosa. Tuttavia, gran parte dell'espansione del margine riflette fattori ciclici e geopolitici, il che significa che la sua sostenibilità dipenderà in larga misura dagli sviluppi del conflitto in Medio Oriente.
Nel settore dei consumi, la preoccupazione principale è il crescente divario tra le famiglie nelle diverse fasce di reddito. Mentre i consumatori a reddito più elevato continuano a mostrare una domanda relativamente resiliente, le famiglie a reddito più basso devono affrontare vincoli di bilancio più stringenti che incidono negativamente sulla spesa discrezionale. Sebbene si preveda una crescita del 35% degli utili del settore, tale espansione è concentrata tra società selezionate e non indica necessariamente una ripresa su vasta scala. Tesla è un esempio di queste difficoltà, poiché si prevede un calo sia dei ricavi che degli utili.
Inflazione, petrolio e Federal Reserve mettono sotto pressione le valutazioni
Il contesto macroeconomico più ampio rimane la principale sfida in tutti i settori. L'inflazione negli Stati Uniti rimane elevata, con un indice dei prezzi PCE pari al 3,7% su base annua, nonostante l'attività economica continui a dare prova di resilienza. Tale contesto limita la flessibilità politica della Federal Reserve e mantiene elevati i rendimenti dei titoli del Tesoro statunitensi, esercitando particolare pressione sulle valutazioni delle società orientate alla crescita.
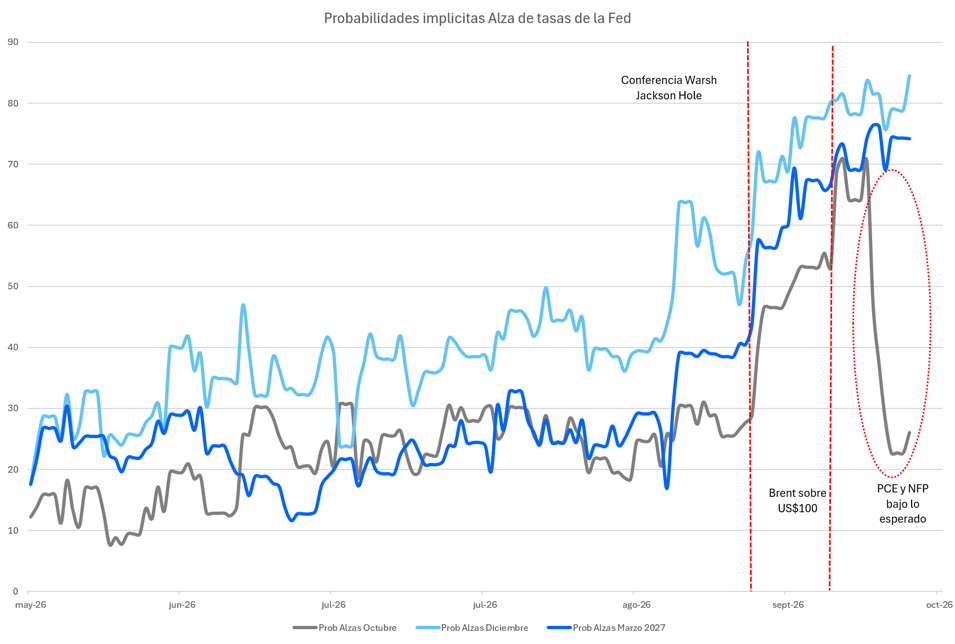
Oltre a queste difficoltà, il conflitto con l'Iran ha spinto i prezzi del petrolio sopra i 100 dollari al barile, avvantaggiando le società energetiche e aumentando al contempo i costi delle imprese e i rischi legati all'inflazione. I dazi commerciali, l'incertezza che circonda i rendimenti finali degli investimenti nell'intelligenza artificiale e i rischi politici associati alle elezioni di metà mandato di novembre introducono ulteriori vulnerabilità.
Poco margine per delusioni: le linee guida aziendali definiranno la direzione
In ultima analisi, sebbene le prospettive di guadagno rimangano costruttive, le aspettative integrate nelle attuali valutazioni di partecipazione azionaria lasciano poco spazio alla delusione. Superare semplicemente le stime trimestrali potrebbe non essere più sufficiente. Le aziende dovranno dimostrare la loro capacità di sostenere i margini, trasformare gli investimenti in redditività e preservare la crescita degli utili in un contesto economico sempre più impegnativo. Le indicazioni del management e i commenti prospettici svolgeranno pertanto un ruolo decisivo nel plasmare l'andamento dei mercati azionari statunitensi nelle prossime settimane.
Pepperstone non dichiara che il materiale qui fornito sia accurato, attuale o completo e pertanto non dovrebbe essere considerato tale. Le informazioni, sia da terze parti o meno, non devono essere considerate come una raccomandazione, un'offerta di acquisto o vendita, la sollecitazione di un'offerta di acquisto o vendita di qualsiasi titolo, prodotto finanziario o strumento, o per partecipare a una particolare strategia di trading. Non tiene conto della situazione finanziaria o degli obiettivi di investimento dei lettori. Consigliamo a tutti i lettori di questo contenuto di cercare il proprio parere. Senza l'approvazione di Pepperstone, la riproduzione o la ridistribuzione di queste informazioni non è consentita.