- Italiano
- English
- Español
- Français


Fare trading sulle elezioni di metà mandato negli Stati Uniti del 2026: Da dove potrebbero provenire i maggiori movimenti di mercato?
A mio avviso, l'opportunità consiste nel capire cosa i mercati abbiano già scontato, quali aspettative potrebbero essere messe in discussione e come il risultato elettorale potrebbe influenzare le prospettive per la politica fiscale, i rendimenti dei Treasury, la regolamentazione e gli utili societari.
Con gli investimenti nell'IA a guidare la leadership del mercato azionario, gli elevati rendimenti obbligazionari che sfidano le valutazioni e i rischi geopolitici che tengono i mercati dell'energia con il fiato sospeso, le elezioni arrivano a un punto particolarmente interessante del ciclo macroeconomico.
L'obiettivo non è semplicemente quello di prevedere il risultato politico. Si tratta di individuare dove potrebbe concentrarsi il maggiore repricing e quali mercati potrebbero offrire l'espressione più chiara di questo cambiamento.
Perché i trader dovrebbero interessarsi alle elezioni di metà mandato negli Stati Uniti?
Le elezioni di metà mandato non determinano chi sarà presidente ma possono influire in modo significativo sulla capacità dell'amministrazione di portare avanti la propria agenda politica.
Una vittoria schiacciante dei democratici potrebbe rafforzare il controllo del Congresso, limitare elementi dell'agenda legislativa di Trump e aumentare la possibilità di uno stallo politico. Il mantenimento del controllo repubblicano offrirebbe un maggiore margine per portare avanti le proprie priorità.
È importante sottolineare quanto conti la portata di ogni vittoria. Una maggioranza decisiva offre una maggiore influenza legislativa rispetto a una maggioranza ristretta, sebbene il potere di veto presidenziale e le norme procedurali del Senato rimangano vincoli significativi.
Per i trader, l'impatto si riflette sulle aspettative relative alla spesa pubblica, alla tassazione, alla regolamentazione, all'inflazione e in ultima analisi, ai tassi di interesse.
I movimenti più significativi potrebbero verificarsi qualora il risultato si discostasse nettamente dalle aspettative incorporate nei prezzi dei mercati previsionali, soprattutto se gli investitori fossero fortemente posizionati su un determinato esito.
Cosa ci insegna la storia sul trading in occasione delle elezioni di metà mandato negli Stati Uniti
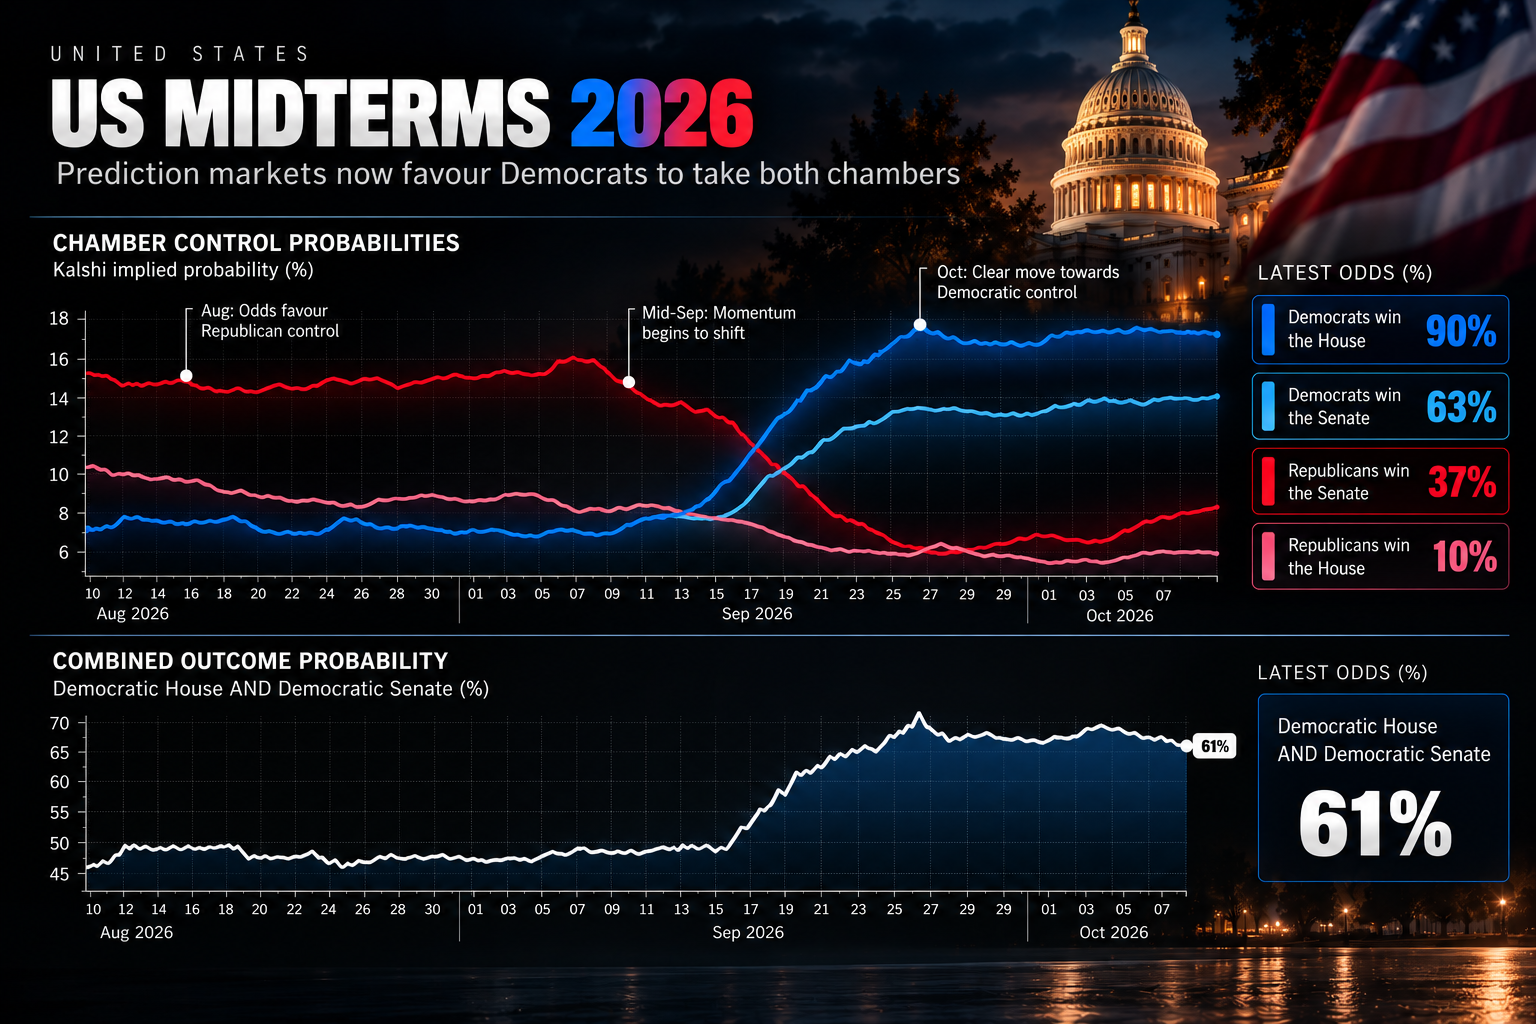
La storia offre alcuni spunti interessanti, sebbene il campione sia ridotto e il contesto macroeconomico che circonda ogni elezione sia stato molto diverso.
Nelle cinque elezioni di metà mandato tra il 2006 e il 2022, il Nasdaq 100 e l'Oro hanno generalmente registrato risultati positivi nel mese precedente al voto, mentre l'indice del dollaro USA mostrava una tendenza al ribasso.
Rendimenti medi delle elezioni di metà mandato del 2006, 2010, 2014, 2018 e 2022, calcolati sulla base dei dati storici forniti.
Spiccano tre osservazioni:
- Dollaro statunitense: Il dollaro USA si è indebolito nei mesi precedenti alle elezioni in tre casi su cinque, mentre a un mese dal voto il rendimento medio è risultato sostanzialmente invariato. Ci sono poche prove di una tendenza direzionale consistente nel periodo post-elettorale.
- Nasdaq 100: L’indice ha registrato un rialzo nei mesi precedenti alle elezioni in quattro casi su cinque, con un guadagno medio dell’1,94% nel mese successivo al voto. Tuttavia, il 2018 ha registrato un calo del 2,44%, evidenziando il peso della politica monetaria e del sentiment di rischio più generale.
- Oro: Forse l'osservazione più interessante. L’oro ha registrato un calo nella prima seduta di contrattazioni successiva a tutte e cinque le elezioni, con una flessione media dello 0,97%, per poi recuperare nel mese successivo in tutti i casi, con un rialzo medio del 2,40%.
Queste tendenze meritano di essere monitorate, ma cinque osservazioni non sono sufficienti per definire una strategia di trading affidabile.
L’indicazione più rilevante è che le elezioni possono innescare un riposizionamento, mentrela capacità del movimento di proseguire nel tempo dipende dal contesto macroeconomico.
S&P 500 e Nasdaq 100: Le elezioni potrebbero sbloccare un nuovo rally?
Storicamente, i mercati azionari statunitensi hanno mostrato una tendenza positiva dopo le elezioni di metà mandato, con il venir meno dell’incertezza politica e l’attenzione degli investitori che torna a concentrarsi su utili, crescita economica e politica monetaria.
Dal 1945, l'indice S&P 500 ha registrato un guadagno medio nel quarto trimestre di circa il 4,2%, raggiungendo circa il 6,4% negli anni delle elezioni di medio termine, secondo i dati storici stagionali utilizzati in questa ricerca.
Tuttavia, il 2026 presenta una serie di sfide diverse.
Il Nasdaq 100 rimane fortemente influenzato dagli investimenti nell'intelligenza artificiale, dagli utili delle mega-cap e dai rendimenti reali dei Treasury statunitensi. È improbabile che una delle due parti faccia deragliare immediatamente il ciclo strutturale di investimenti nell'IA, sebbene la regolamentazione tecnologica, la politica energetica e gli investimenti nelle infrastrutture possano influenzare le singole aziende.
Mi concentrerei pertanto meno sul fatto che l'elezione sia percepita come rialzista o ribassista, quanto piuttosto sul modo in cui reagiscono i rendimenti dei Treasury.
Il calo dei rendimenti reali potrebbe fornire un forte sostegno ai titoli growth. Al contrario, un ulteriore aumento significativo dei costi di finanziamento a lungo termine potrebbe compromettere le valutazioni, in particolare quando le aspettative di guadagno sono già elevate.
Il segnale chiave sarà capire se un primo rialzo dei mercati azionari sarà sostenuto da una partecipazione più ampia, da un miglioramento della liquidità e da un contesto favorevoli sul fronte dei tassi.
Dollaro USA e oro: Laddove la reazione macro diventa critica
Il dollaro USA e l'oro potrebbero essere espressioni particolarmente chiare delle mutevoli aspettative di bilancio e politica monetaria.
Per il dollaro USA, il principale canale di trasmissione passa attraverso i differenziali dei tassi d’interesse e i rendimenti dei Treasury.
Un risultato che riduca le aspettative di espansione fiscale potrebbe favorire le obbligazioni e, potenzialmente, esercitare pressioni al ribasso sul dollaro. Al contrario, rinnovate preoccupazioni di bilancio o un riprezzamento verso una politica più rigorosa della Federal Reserve potrebbero fornire sostegno.
Tuttavia, il rischio geopolitico e la domanda globale di liquidità in dollari possono complicare tale relazione.
L'oro offre un'opportunità diversa.
La sua performance storica dopo le elezioni di metà mandato è significativa, ma i fattori più importanti rimangono i rendimenti reali, il dollaro americano e la domanda di asset difensivi.
Una combinazione di rendimenti reali in calo dei Treasury e di un dollaro più debole potrebbe sostenere XAUUSD. Rendimenti reali più elevati e un dollaro più forte rappresenterebbero generalmente fattori sfavorevoli, anche se i flussi verso i beni rifugio potrebbero in parte compensarne l’impatto.
Per entrambi i mercati, vorrei che l'andamento dei prezzi confermasse il quadro macroeconomico di fondo, anziché basare le decisioni di trading esclusivamente sull’esito delle elezioni.
Quali settori azionari e titoli statunitensi potrebbero registrare le oscillazioni più significative?
Le opportunità più interessanti potrebbero emergere dalla rotazione settoriale piuttosto che dall'indice S&P 500 nel suo complesso.
Diversi temi politicamente sensibili meritano attenzione:
Assistenza sanitaria: I finanziamenti Medicaid, i prezzi dei farmaci e la regolamentazione assicurativa potrebbero influire su UnitedHealth Group, Eli Lilly e Johnson & Johnson. L'impatto varierebbe notevolmente tra gli ospedali, gli assicuratori e le società farmaceutiche.
Dati finanziari: JPMorgan Chase, Bank of America e le banche regionali potrebbero rispondere alle mutevoli aspettative in materia di requisiti patrimoniali, vigilanza normativa e curva dei rendimenti.
Energia tradizionale e pulita: Exxon Mobil, Chevron, NextEra Energy e First Solar offrono diversi livelli di esposizione in termini di autorizzazioni, produzione, incentivi governativi e domanda di energia elettrica.
Infrastruttura e settore industriale dell'IA: NVIDIA, Broadcom, Vertiv, Eaton e Quanta Services potrebbero trarre vantaggio dai continui investimenti nei data center e dall'espansione della rete, sebbene le valutazioni rimangano sensibili ai tassi di interesse e alle aspettative di spesa in conto capitale.
Difesa: Lockheed Martin, RTX e GE Aerospace potrebbero reagire ai cambiamenti nelle priorità di spesa per la difesa e nelle aspettative di approvvigionamento.
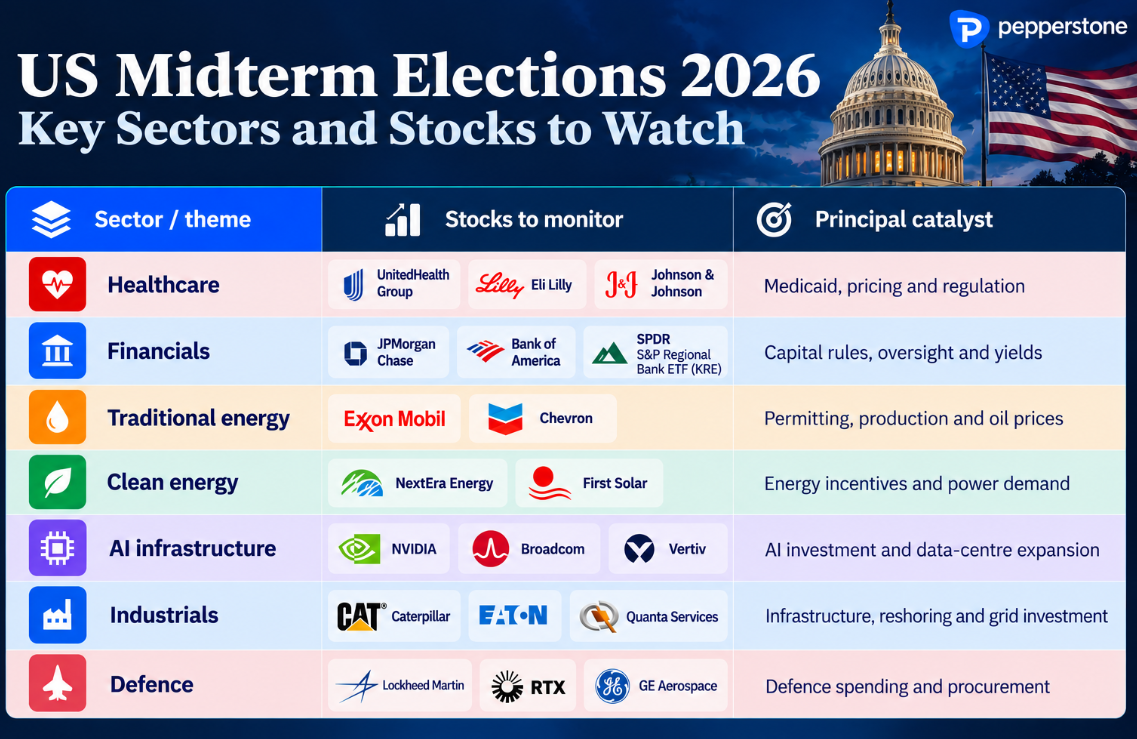
La differenza fondamentale risiede tra le imprese direttamente esposte ai cambiamenti delle politiche e quelle guidate principalmente dagli utili e dai prezzi delle materie prime o dal ciclo economico più ampio.
Un risultato politico favorevole potrebbe già essere incluso nelle valutazioni. Le opportunità più ampie potrebbero presentarsi laddove le aspettative politiche subiscano cambiamenti imprevisti.
I temi politici più rilevanti per i mercati nel 2026
Oltre al controllo esercitato dal Congresso, intravedo quattro temi che potrebbero determinare il più significativo riprezzamento di mercato.
1. Politica di bilancio e offerta del Treasury
I deficit persistenti, gli elevati costi del servizio del debito e il fabbisogno di finanziamento statale rendono il mercato dei titoli del Treasury centrale per le operazioni legate alle elezioni.
Un Congresso diviso potrebbe limitare l’introduzione di nuove misure fiscali, ma lo stallo politico non si traduce automaticamente in una maggiore disciplina di bilancio.
Il processo di rifinanziamento trimestrale del Tresury durante la settimana delle elezioni aggiunge un altro potenziale catalizzatore.
2. Investimenti nell'IA e domanda di elettricità
L'intelligenza artificiale rimane un potente tema di crescita strutturale, ma la disponibilità di energia elettrica, la capacità della rete e il controllo normativo sono sempre più rilevanti.
L'opportunità si estende oltre i semiconduttori, includendo utility, produzione di energia, apparecchiature elettriche ed edilizia.
3. Accessibilità energetica e geopolitica
L'Iran, le rotte di approvvigionamento del Medio Oriente e i costi energetici interni rimangono importanti fonti di rischi inflazionistici.
Il Brent, il WTI e i prodotti raffinati potrebbero reagire più direttamente alle variazioni nelle aspettative di politica estera piuttosto che al risultato del Congresso stesso.
4. Regolamentazione sanitaria e finanziaria
Se i democratici conquistassero entrambi i rami del Congresso, la proroga dei sussidi sanitari rafforzati potrebbe diventare una priorità, il che farebbe aumentare i deficit federali previsti rispetto a uno scenario in cui i sussidi giungessero a scadenza, sebbene il veto di Trump resti un ostacolo. Anche le modifiche ai requisiti patrimoniali bancari e alla vigilanza normativa potrebbero innescare un riprezzamento generalizzato dei titoli del settore finanziario.
Volatilità: L'operazione più importante potrebbe avvenire prima del giorno delle elezioni?
Storicamente, la volatilità dei mercati azionari è spesso aumentata in vista delle elezioni di metà mandato, per poi diminuire con il venir meno dell’incertezza.
Le probabilità dei mercati predittivi, le sorprese nei sondaggi e l'evoluzione delle aspettative per le singole elezioni del Senato potrebbero generare volatilità prima del voto.
Tuttavia, le elezioni di per sé potrebbero non produrre il cambiamento più significativo.
Un risultato ampiamente coerente con le aspettative del mercato potrebbe comportare un rapido calo della volatilità implicita, mentre un risultato inaspettato o contestato potrebbe prolungare l'incertezza.
I trader devono distinguere tra volatilità implicita, volatilità realizzata e costo di esecuzione.
Spread più ampi, slippage e rapide inversioni di tendenza possono rendere difficile il trading durante la notte delle elezioni, anche quando la previsione direzionale si rivela corretta.
Fare trading durante la notte delle elezioni
Anziché affrontare l’evento partendo da una previsione politica prestabilita, costruirei una watchlist basata su diversi scenari, lasciando che sia il mercato a indicare dove stanno emergendo le opportunità più interessanti.
Le mie watchlist prioritarie sarebbero:
Rendimenti dei Treasury: In particolare il complesso dei rendimenti a 10 e 30 anni e dei rendimenti reali. Questi fattori potrebbero fornire il segnale più chiaro per una determinazione dei prezzi degli asset in generale.
- Futures su S&P 500 e Nasdaq 100: Ricerca di movimenti direzionali sostenuti, ampiezza del mercato e conferme dai rendimenti obbligazionari.
- Dollaro statunitense: Monitoraggio di EURUSD, USDJPY e AUDUSD per verificare i cambiamenti nelle aspettative sui tassi relativi e nel sentiment di rischio.
- Oro: Prudenza sull'interazione tra rendimenti reali, dollaro e rischio geopolitico.
- Petrolio e titoli di settore: Attenzione ai cambiamenti nelle aspettative politiche e alle prestazioni relative.
- Mercati predittivi e risultati del Senato: Valutare se il risultato mette in discussione le aspettative già incorporate nei prezzi degli asset.
Un risultato apparentemente rialzista che non riesce ad attirare compratori può essere altrettanto indicativo quanto un breakout decisivo.
Analogamente, un mercato che inizialmente registra un calo ma attira rapidamente acquisti sostenuti potrebbe rivelare che il posizionamento, piuttosto che il risultato politico, ne stia determinando l'andamento.
La liquidità, il dimensionamento della posizione e la disciplina nell'esecuzione saranno particolarmente importanti con l'arrivo dei risultati.
In sintesi: Fai trading sul riprezzamento, non sulle politiche
Le elezioni di metà mandato USA del 2026 potrebbero offrire importanti opportunità di trading sui mercati azionari, valutari, delle materie prime e obbligazionari.
La storia suggerisce alcune tendenze interessanti, in particolare la performance positiva del Nasdaq attorno alle precedenti elezioni di metà mandato e i rendimenti medi più elevati dell'oro nel mese successivo.
La questione più importante, però, non è se saranno i Democratici o i Repubblicani a conquistare il Congresso.
Ma se il risultato modifichi le aspettative in materia di politica di bilancio, rendimenti dei Treasury, inflazione, utili societari e regolamentazione.
Per i trader, l'opportunità sta nell'individuare dove tali aspettative sono più vulnerabili, monitorando la risposta dei prezzi e riconoscendo il momento in cui il mercato racconta una storia diversa da quella riportata dalle notizie politiche.
Pepperstone non dichiara che il materiale qui fornito sia accurato, attuale o completo e pertanto non dovrebbe essere considerato tale. Le informazioni, sia da terze parti o meno, non devono essere considerate come una raccomandazione, un'offerta di acquisto o vendita, la sollecitazione di un'offerta di acquisto o vendita di qualsiasi titolo, prodotto finanziario o strumento, o per partecipare a una particolare strategia di trading. Non tiene conto della situazione finanziaria o degli obiettivi di investimento dei lettori. Consigliamo a tutti i lettori di questo contenuto di cercare il proprio parere. Senza l'approvazione di Pepperstone, la riproduzione o la ridistribuzione di queste informazioni non è consentita.