- Italiano
- English
- Español
- Français


SpaceX, anteprima degli utili del terzo trimestre: crescita dell'IA, spese in conto capitale e rischi azionari
Punti chiave
- SpaceX pubblica gli utili del terzo trimestre martedì dopo la chiusura dei mercati statunitensi
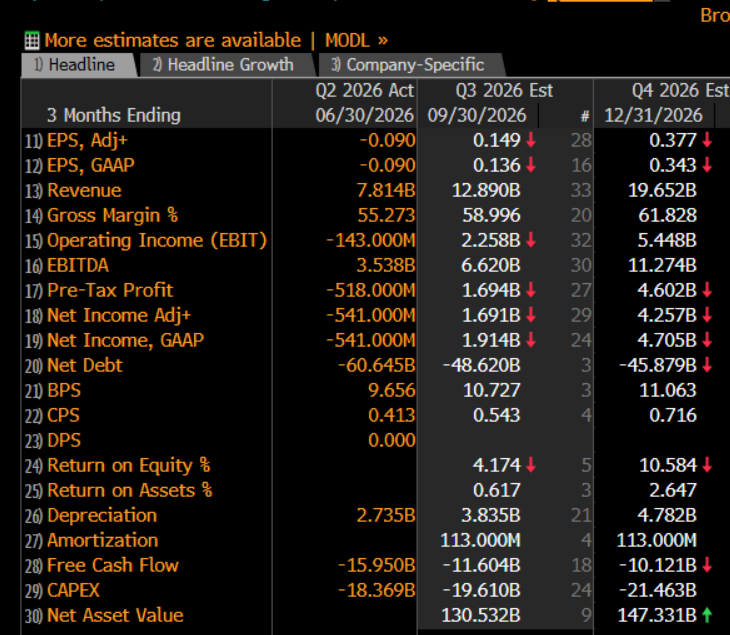
- Il consensus di Bloomberg prevede ricavi per 12,89 miliardi di dollari, un utile per azione (EPS) rettificato di 0,149 dollari e un EBITDA di 6,62 miliardi di dollari.
- La monetizzazione dell'IA, la guidance sulle Capex e il futuro fabbisogno di finanziamenti avranno probabilmente un peso maggiore rispetto agli utili complessivi.
- Il titolo deve affrontare ulteriori scadenze dei periodi di lock-up per gli azionisti, mentre il Flight 15 di Starship potrebbe rappresentare un importante catalizzatore.
- La quotazione delle opzioni implica una variazione del prezzo dell'azione pari al -/+6,8% nell'arco di una seduta, in reazione alla pubblicazione degli utili.
Utili di SpaceX: si prevede la crescita, ma la convinzione latita
SpaceX si avvicina alla pubblicazione degli utili del terzo trimestre con notevoli aspettative, ma con una fiducia degli investitori ancora incerta e un prezzo delle azioni che fatica a trovare un sostegno duraturo.
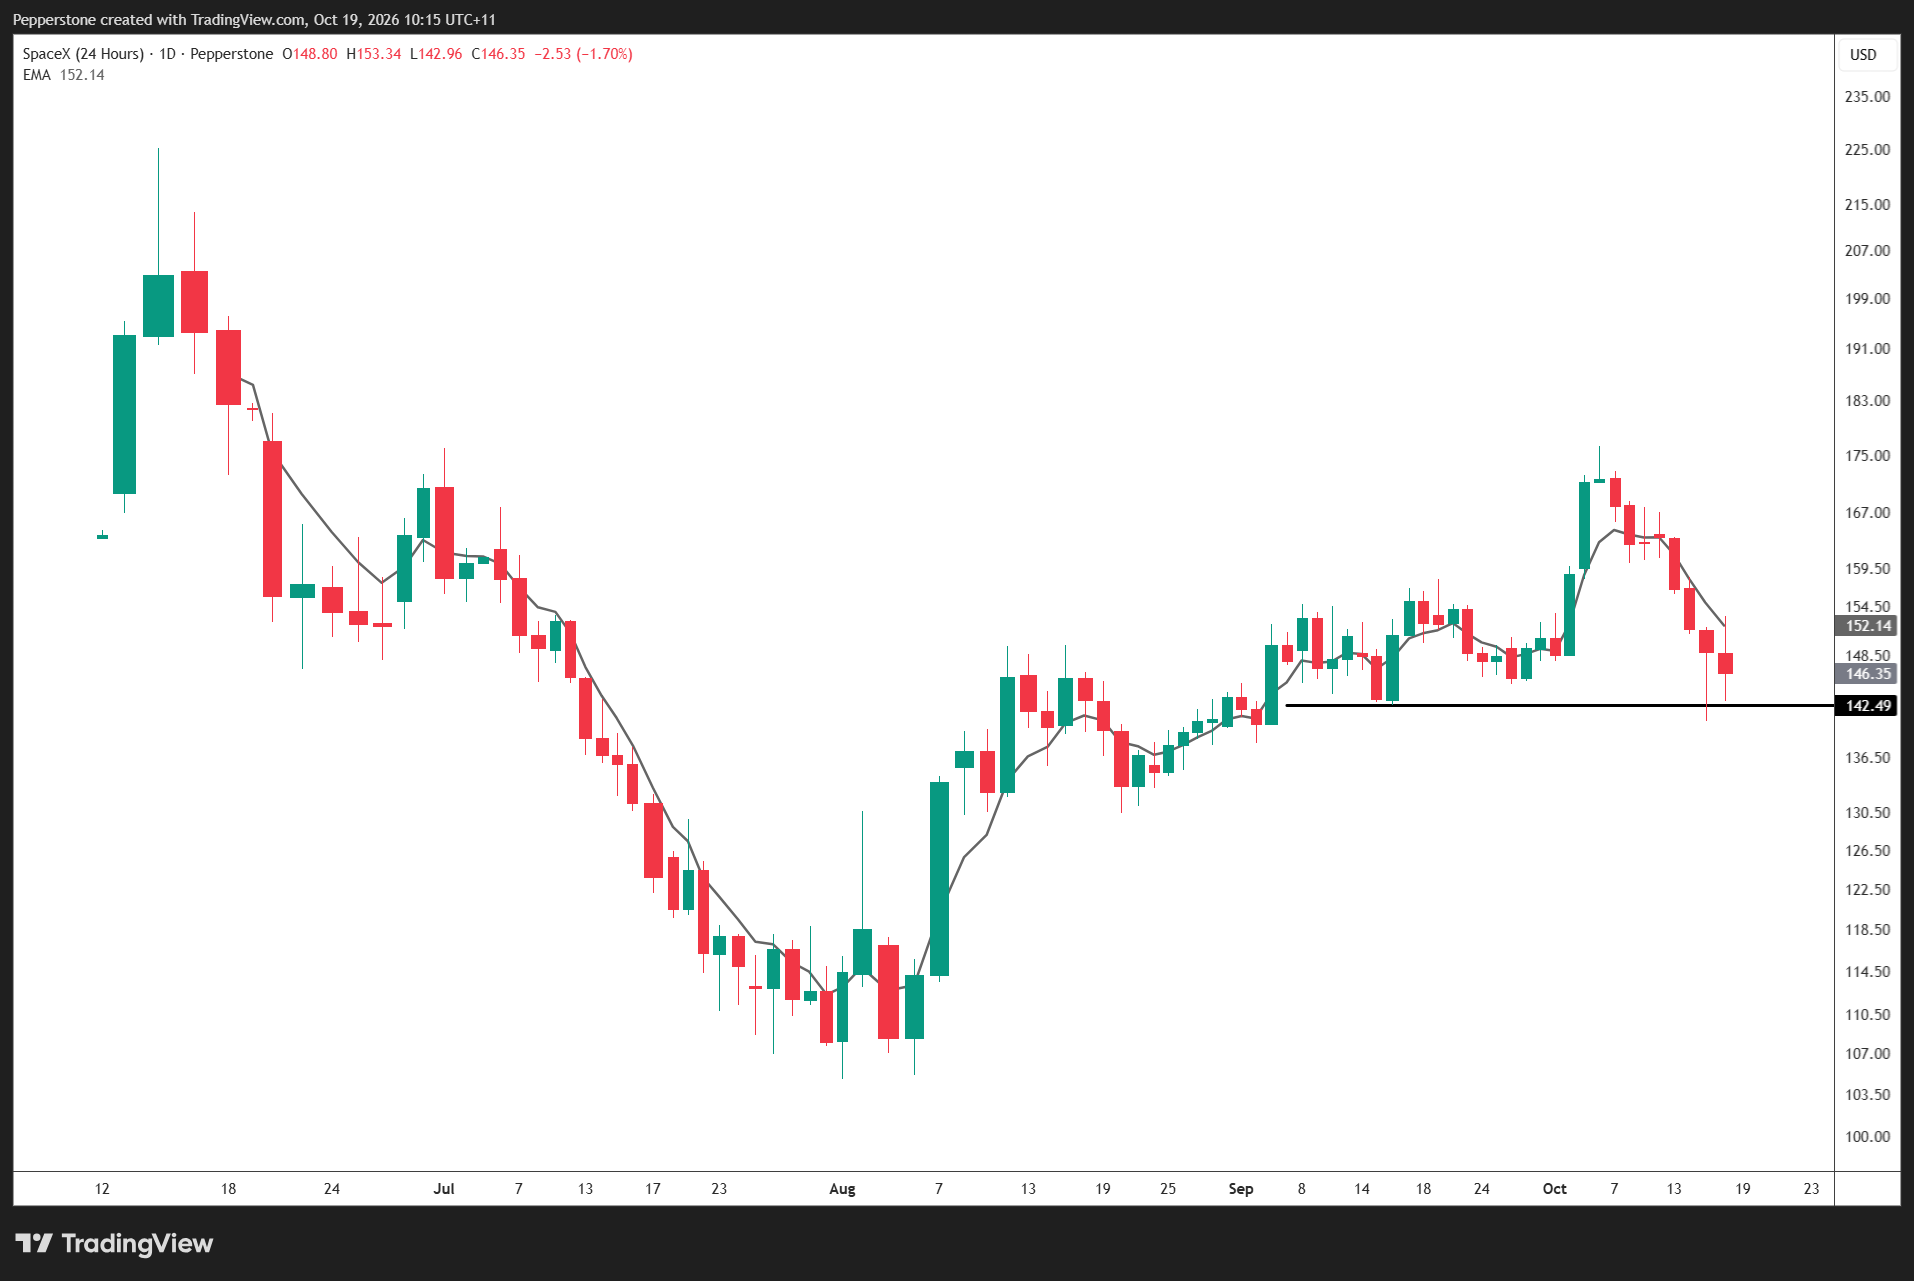
Alla chiusura di venerdì, a 146,03 dollari, il titolo aveva perso il 15,1% rispetto ai 171,92 dollari registrati alla chiusura il 6 ottobre, attestandosi a quasi il 28% al di sotto del massimo di chiusura raggiunto a giugno. Il calo si verifica mentre gli investitori rivalutano le valutazioni delle infrastrutture per l'IA, i costi di finanziamento e se gli ingenti programmi di spesa in conto capitale possano generare rendimenti accettabili.
La questione è se SpaceX sia in grado di generare un momentum operativo sufficiente ad attirare gli acquirenti o se un altro solido rapporto sugli utili diventi un'opportunità per gli azionisti esistenti di ridurre l'esposizione.
Esistono precedenti che invitano alla cautela. In seguito alla pubblicazione dei dati del secondo trimestre ad agosto, le azioni sono scese del 13,6% nonostante un'impressionante crescita dei ricavi. Il mercato vuole le prove che una crescita straordinaria possa tradursi in rendimenti sostenibili del capitale.
Consensus Bloomberg: una traiettoria di crescita straordinaria
Fonte: Bloomberg
Si prevede un aumento dei ricavi di circa il 65% rispetto al secondo trimestre, con un EBITDA quasi raddoppiato. Tale accelerazione è impressionante, ma rende ancora più difficile superare positivamente le aspettative del mercato. La composizione della crescita, la qualità degli utili e la forward guidance del management avranno un peso maggiore rispetto a un lieve superamento dell'EPS.
Risorse di calcolo per l'IA: SpaceX può monetizzare le proprie ambizioni?
L'IA è probabilmente il principale fattore trainante della reazione immediata agli utili. Secondo le stime di consenso, i ricavi generati dall'IA si attesteranno a circa 6,4 miliardi di dollari, con l'attenzione focalizzata sulla rapidità con cui la capacità di calcolo installata si tradurrà in ricavi contrattualizzati e utile operativo.
Il management ha fissato l'obiettivo di superare i 2 GW di capacità di calcolo entro la fine dell'anno e di raggiungere una capacità compresa tra 5 e 10 GW entro la fine del 2027. Dei progressi verso il limite superiore sarebbero accolti favorevolmente, ma la capacità installata e la capacità commercialmente produttiva sono concetti molto diversi.
I ricavi per watt, il tasso di utilizzo, le tariffe applicate al cliente e la durata dei contratti saranno importanti indicatori dei rendimenti economici.
La recente debolezza di CoreWeave e di altri operatori neo-cloud, insieme agli avvertimenti di Gartner sulla redditività delle infrastrutture per l'IA, ha acuito il controllo degli investitori. SpaceX trae vantaggio dalle operazioni diversificate e dalla notevole liquidità, ma resta una questione di fondo: la potenza di calcolo dell'IA genererà rendimenti sufficienti a giustificare il capitale investito?
Capex e finanziamenti: i numeri che potrebbero determinare la reazione
A mio avviso, questa è la parte cruciale della pubblicazione dei risultati trimestrali.
Secondo le stime di consenso raccolte da Bloomberg, le capex del terzo trimestre dovrebbero attestarsi a 19,61 miliardi di dollari, in aumento rispetto ai 18,37 miliardi del secondo trimestre, mentre il flusso di cassa disponibile è previsto in negativo per 11,6 miliardi di dollari.
Una spesa ampiamente in linea con le aspettative, accompagnata dalle prove di una traiettoria futura più sostenibile, potrebbe sostenere il titolo. Un'altra sorpresa significativa sul fronte delle capex o una guidance sulla spesa futura più elevata rischiano di riaccendere le preoccupazioni per il cash burn.
SpaceX dispone di ingenti riserve di liquidità, ma gli investitori concentrano sempre più la propria attenzione sul fabbisogno finanziario cumulativo previsto per il periodo 2027-2029. Il prestito ponte da 20 miliardi di dollari giunge a scadenza nel settembre 2027, rendendo particolarmente rilevanti i piani di rifinanziamento e il costo di un eventuale ricorso al debito.
Con i mercati del credito sempre più selettivi nei confronti dei mutuatari nel settore delle infrastrutture per l'IA, il prezzo del finanziamento per sostenere la crescita sta diventando importante quasi quanto la crescita stessa.
Starlink e Starship: potenziali catalizzatori rialzisti
Starlink continua a rappresentare un importante pilastro per la redditività. Secondo le stime di consenso, i ricavi derivanti dai servizi di connettività dovrebbero attestarsi a circa 4,9 miliardi di dollari, con 14,3 milioni di abbonati consumer. Le acquisizioni di abbonati, il ricavo medio per utente e i progressi nella connettività direct-to-cell delineeranno le aspettative sulla redditività futura.
Starship potrebbe fornire il catalizzatore più potente. Dopo il successo del Flight 14 di settembre, gli investitori attendono i dettagli sul Flight 15, potenzialmente a inizio novembre – questo è fondamentale per gli investitori.
La conferma di un tentativo di recuperare lo stadio superiore al rientro dall'orbita rafforzerebbe la tesi a favore di una rapida riutilizzabilità, minori costi di lancio e una migliore economia delle operazioni di dispiegamento. Una dimostrazione riuscita potrebbe, in ultima analisi, avere una maggiore rilevanza sulla valutazione rispetto a risultati trimestrali superiori alle attese.
Disponibilità azionaria e livelli tecnici
Circa 1,3 miliardi di azioni diventeranno negoziabili a ridosso della pubblicazione degli utili del terzo trimestre. Ulteriori scadenze dei periodi di lock-up sono previste entro la fine dell'anno, tra cui una particolarmente significativa l'8 dicembre.
L'idoneità non garantisce la vendita e le precedenti release sono state assorbite relativamente bene. Ciò nonostante, l'ulteriore disponibilità potrebbe frenare i rialzi, soprattutto se gli investitori sfruttassero eventuali notizie positive sugli utili per realizzare profitti.
Dal punto di vista tecnico, il supporto immediato si colloca tra 140 e 143 dollari. Una rottura esporrebbe l'area dei 120-130 dollari, con il minimo di chiusura di agosto, vicino a 108 dollari, come riferimento al ribasso più profondo.
Al rialzo, la prima area di resistenza si colloca tra 150 e 155 dollari. Una ripresa sostenuta tra i 160 e i 165 dollari migliorerebbe il quadro di breve termine, mentre quota 172 dollari rimane l'ostacolo più significativo.
La configurazione di trading: dove risiedono i rischi
Il mercato sembra posizionato per risultati operativi solidi, soprattutto nel settore dell'IA, lasciando poco spazio a risultati solo moderatamente superiori alle attese.
Lo scenario rialzista combina ricavi più elevati derivanti dal compute, una guidance rassicurante sulle spese in conto capitale, osservazioni credibili sul finanziamento e progressi verso il prossimo traguardo di Starship.
Lo scenario ribassista è un altro trimestre in cui la crescita straordinaria è oscurata dall'aumento della spesa, dal flusso di cassa libero negativo e dall'offerta azionaria.
SpaceX non ha bisogno di convincere gli investitori che la sua opportunità è enorme. Deve dimostrare che i rendimenti economici possono giustificare l'ingente capitale impegnato per coglierla.
È su questo terreno che si svolgerà la vera battaglia tra acquirenti e venditori.
Pepperstone non dichiara che il materiale qui fornito sia accurato, attuale o completo e pertanto non dovrebbe essere considerato tale. Le informazioni, sia da terze parti o meno, non devono essere considerate come una raccomandazione, un'offerta di acquisto o vendita, la sollecitazione di un'offerta di acquisto o vendita di qualsiasi titolo, prodotto finanziario o strumento, o per partecipare a una particolare strategia di trading. Non tiene conto della situazione finanziaria o degli obiettivi di investimento dei lettori. Consigliamo a tutti i lettori di questo contenuto di cercare il proprio parere. Senza l'approvazione di Pepperstone, la riproduzione o la ridistribuzione di queste informazioni non è consentita.