- Italiano
- English
- Español
- Français


Netflix, anteprima degli utili del terzo trimestre: La crescita della pubblicità può raccogliere il testimone e alimentare una nuova fase rialzista?

Netflix (NFLX) renderà noti i risultati del terzo trimestre del 2026 dopo la chiusura del mercato statunitense il 20 ottobre. Il mercato prevede ricavi pari a 12,876 miliardi di dollari, in crescita di circa l'11,9% su base annua, e un utile per azione (EPS) rettificato di 0,831 dollari. Da notare che le previsioni per il Q3 fornite dal management a luglio erano già inferiori alle aspettative di Wall Street in quel momento. Ciò significa che l'asticella per i risultati trimestrali della società è stata abbassata.
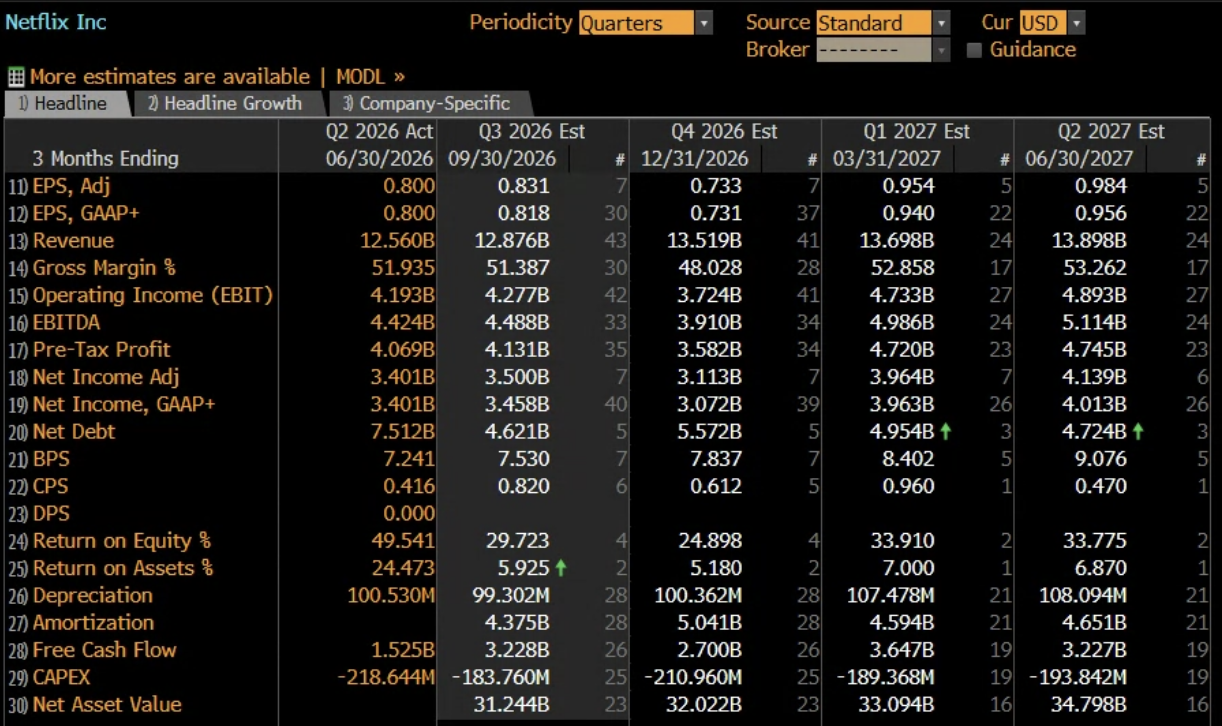
Fonte: Bloomberg Terminal, 16 ottobre 2026.
Sebbene Netflix continui a crescere, il mercato deve stabilire se questo rallentamento rappresenti una naturale conseguenza della maturazione del business oppure un segnale che l'attrattiva dei contenuti e il coinvolgimento degli utenti stiano cominciando a pesare sulla qualità della crescita.
I trader osserveranno inoltre se la monetizzazione pubblicitaria sarà in grado di sbloccare nuove opportunità di crescita a fronte del graduale rallentamento degli abbonamenti, e se gli aumenti dei ricavi continueranno a tradursi in profitti.
Una solida capacità di superare le aspettative, ma una reazione del mercato sempre più sensibile
Negli ultimi otto trimestri, Netflix ha superato per sette volte le aspettative relative all'utile per azione (EPS) e all'EBITDA, e per sei volte le previsioni sui ricavi, confermando una solida capacità di conseguire dei risultati.
Anche gli analisti sono, nel complesso, ottimisti. Al momento della stesura della relazione, dei 65 analisti che seguono Netflix, 48 esprimono una raccomandazione di acquisto ("Buy"), 15 consigliano di mantenere ("Hold") il titolo in portafoglio e solo 2 raccomandano di vendere ("Sell"). Il prezzo obiettivo medio si attesta a 93,93 dollari, indicando un potenziale rialzo di circa il 29% rispetto all'attuale quotazione dell'azione, pari a 72,61 dollari.
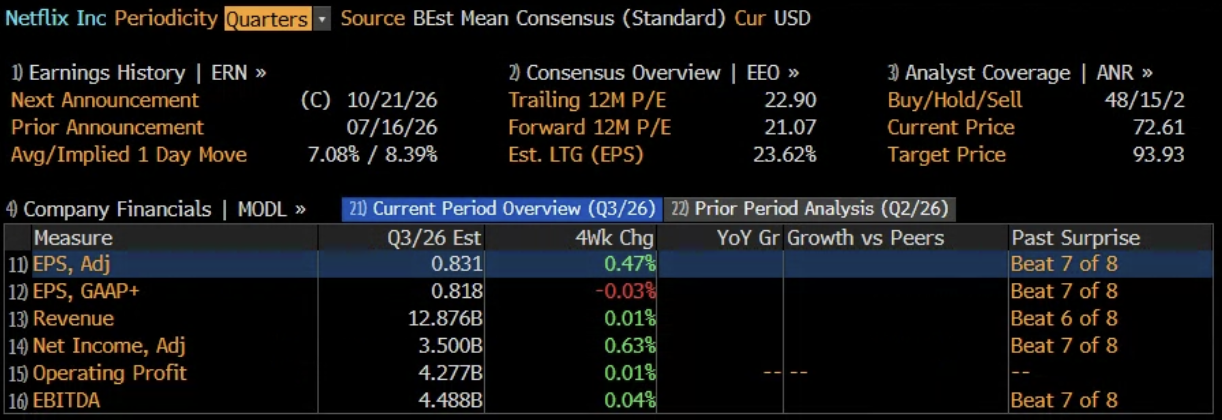
Fonte: Bloomberg Terminal, 16 ottobre 2026.
Tuttavia, uno storico di risultati superiori alle stime non garantisce che questa relazione possa determinare un rialzo del prezzo delle azioni. Il mercato delle opzioni implica al momento una variazione dell'8,39% in una sola seduta dopo la pubblicazione degli utili, al di sopra della media storica. Ciò suggerisce che il mercato stia già scontando un'oscillazione significativa del prezzo delle azioni. La reazione dopo la pubblicazione degli utili dipenderà comunque dal confronto tra i risultati effettivi e le aspettative, nonché dalle indicazioni fornite dal management sulle prospettive di crescita futura.
Un altro fattore che merita attenzione è la base di confronto anno su anno. Nello stesso periodo dell'anno precedente, i risultati erano stati penalizzati da un onere straordinario legato a una controversia fiscale in Brasile. Per questo trimestre, il mercato prevede una crescita dell'utile per azione (EPS) superiore al 37% su base annua. Gli investitori dovrebbero pertanto guardare oltre il dato principale sulla crescita degli utili e valutare la crescita dei ricavi, i margini operativi e le indicazioni prospettiche per stabilire se il momentum dell'attività sottostante stia effettivamente migliorando.
Tre variabili chiave: monetizzazione della pubblicità, coinvolgimento degli utenti e margini
Ci sono tre questioni chiave da tenere sotto osservazione nei prossimi risultati di Netflix.
Innanzitutto, i ricavi pubblicitari riusciranno a rispettare la guidance che prevede un "raddoppio"?
La pubblicità rappresenta uno dei pilastri fondamentali della prossima fase di crescita di Netflix. Il management aveva precedentemente previsto che i ricavi pubblicitari sarebbero raddoppiati su base annua, raggiungendo circa 3 miliardi di dollari quest'anno.
Sebbene nel secondo trimestre la crescita dei ricavi pubblicitari abbia sfiorato l'80%, è rimasta comunque inferiore alle aspettative del mercato. La capacità del segmento pubblicitario di mantenere gli obiettivi di crescita prefissati e contribuire in misura significativa alla redditività complessiva rappresenterà uno degli aspetti chiave da valutare in questa relazione.
In secondo luogo, il coinvolgimento degli utenti sta mostrando un deterioramento significativo?
Netflix compete non soltanto con le altre piattaforme di streaming, ma anche con servizi di contenuti come YouTube, che si contendono il tempo trascorso dagli utenti davanti agli schermi. Le variazioni nel numero delle ore di visione non significano necessariamente che gli utenti se ne stiano andando. La questione fondamentale è capire se stiano iniziando a incidere sui rinnovi degli abbonamenti, sul potere di determinazione dei prezzi e sull'efficacia della monetizzazione pubblicitaria.
In terzo luogo, le riduzioni della forza lavoro e le modifiche alla struttura dei costi riusciranno a tradursi in un miglioramento dei margini?
La società ha annunciato di recente il taglio di circa 1.000 posti di lavoro e sta riorientando le proprie risorse verso gli sport in diretta, compresi i diritti di trasmissione dei Mondiali di calcio, e la pubblicità.
Se in questo trimestre i margini si manterranno intorno al 33% o registreranno un ulteriore miglioramento, ciò suggerirebbe che le misure di efficientamento dei costi stanno contribuendo a compensare l'aumento delle spese per i contenuti. Al contrario, se i costi di ristrutturazione dovessero risultare superiori alle attese o se la guidance si indebolisse, la fiducia in una strategia di crescita degli utili basata sul controllo dei costi potrebbe vacillare.
Prospettive tecniche: 67 dollari rappresentano un livello chiave da monitorare in caso di ribasso
Sul grafico giornaliero, le azioni Netflix hanno registrato un rimbalzo dall'inizio di ottobre e vengono attualmente scambiate intorno ai 72 dollari, rimanendo tuttavia ben al di sotto del massimo da inizio anno, pari a 108,95 dollari.
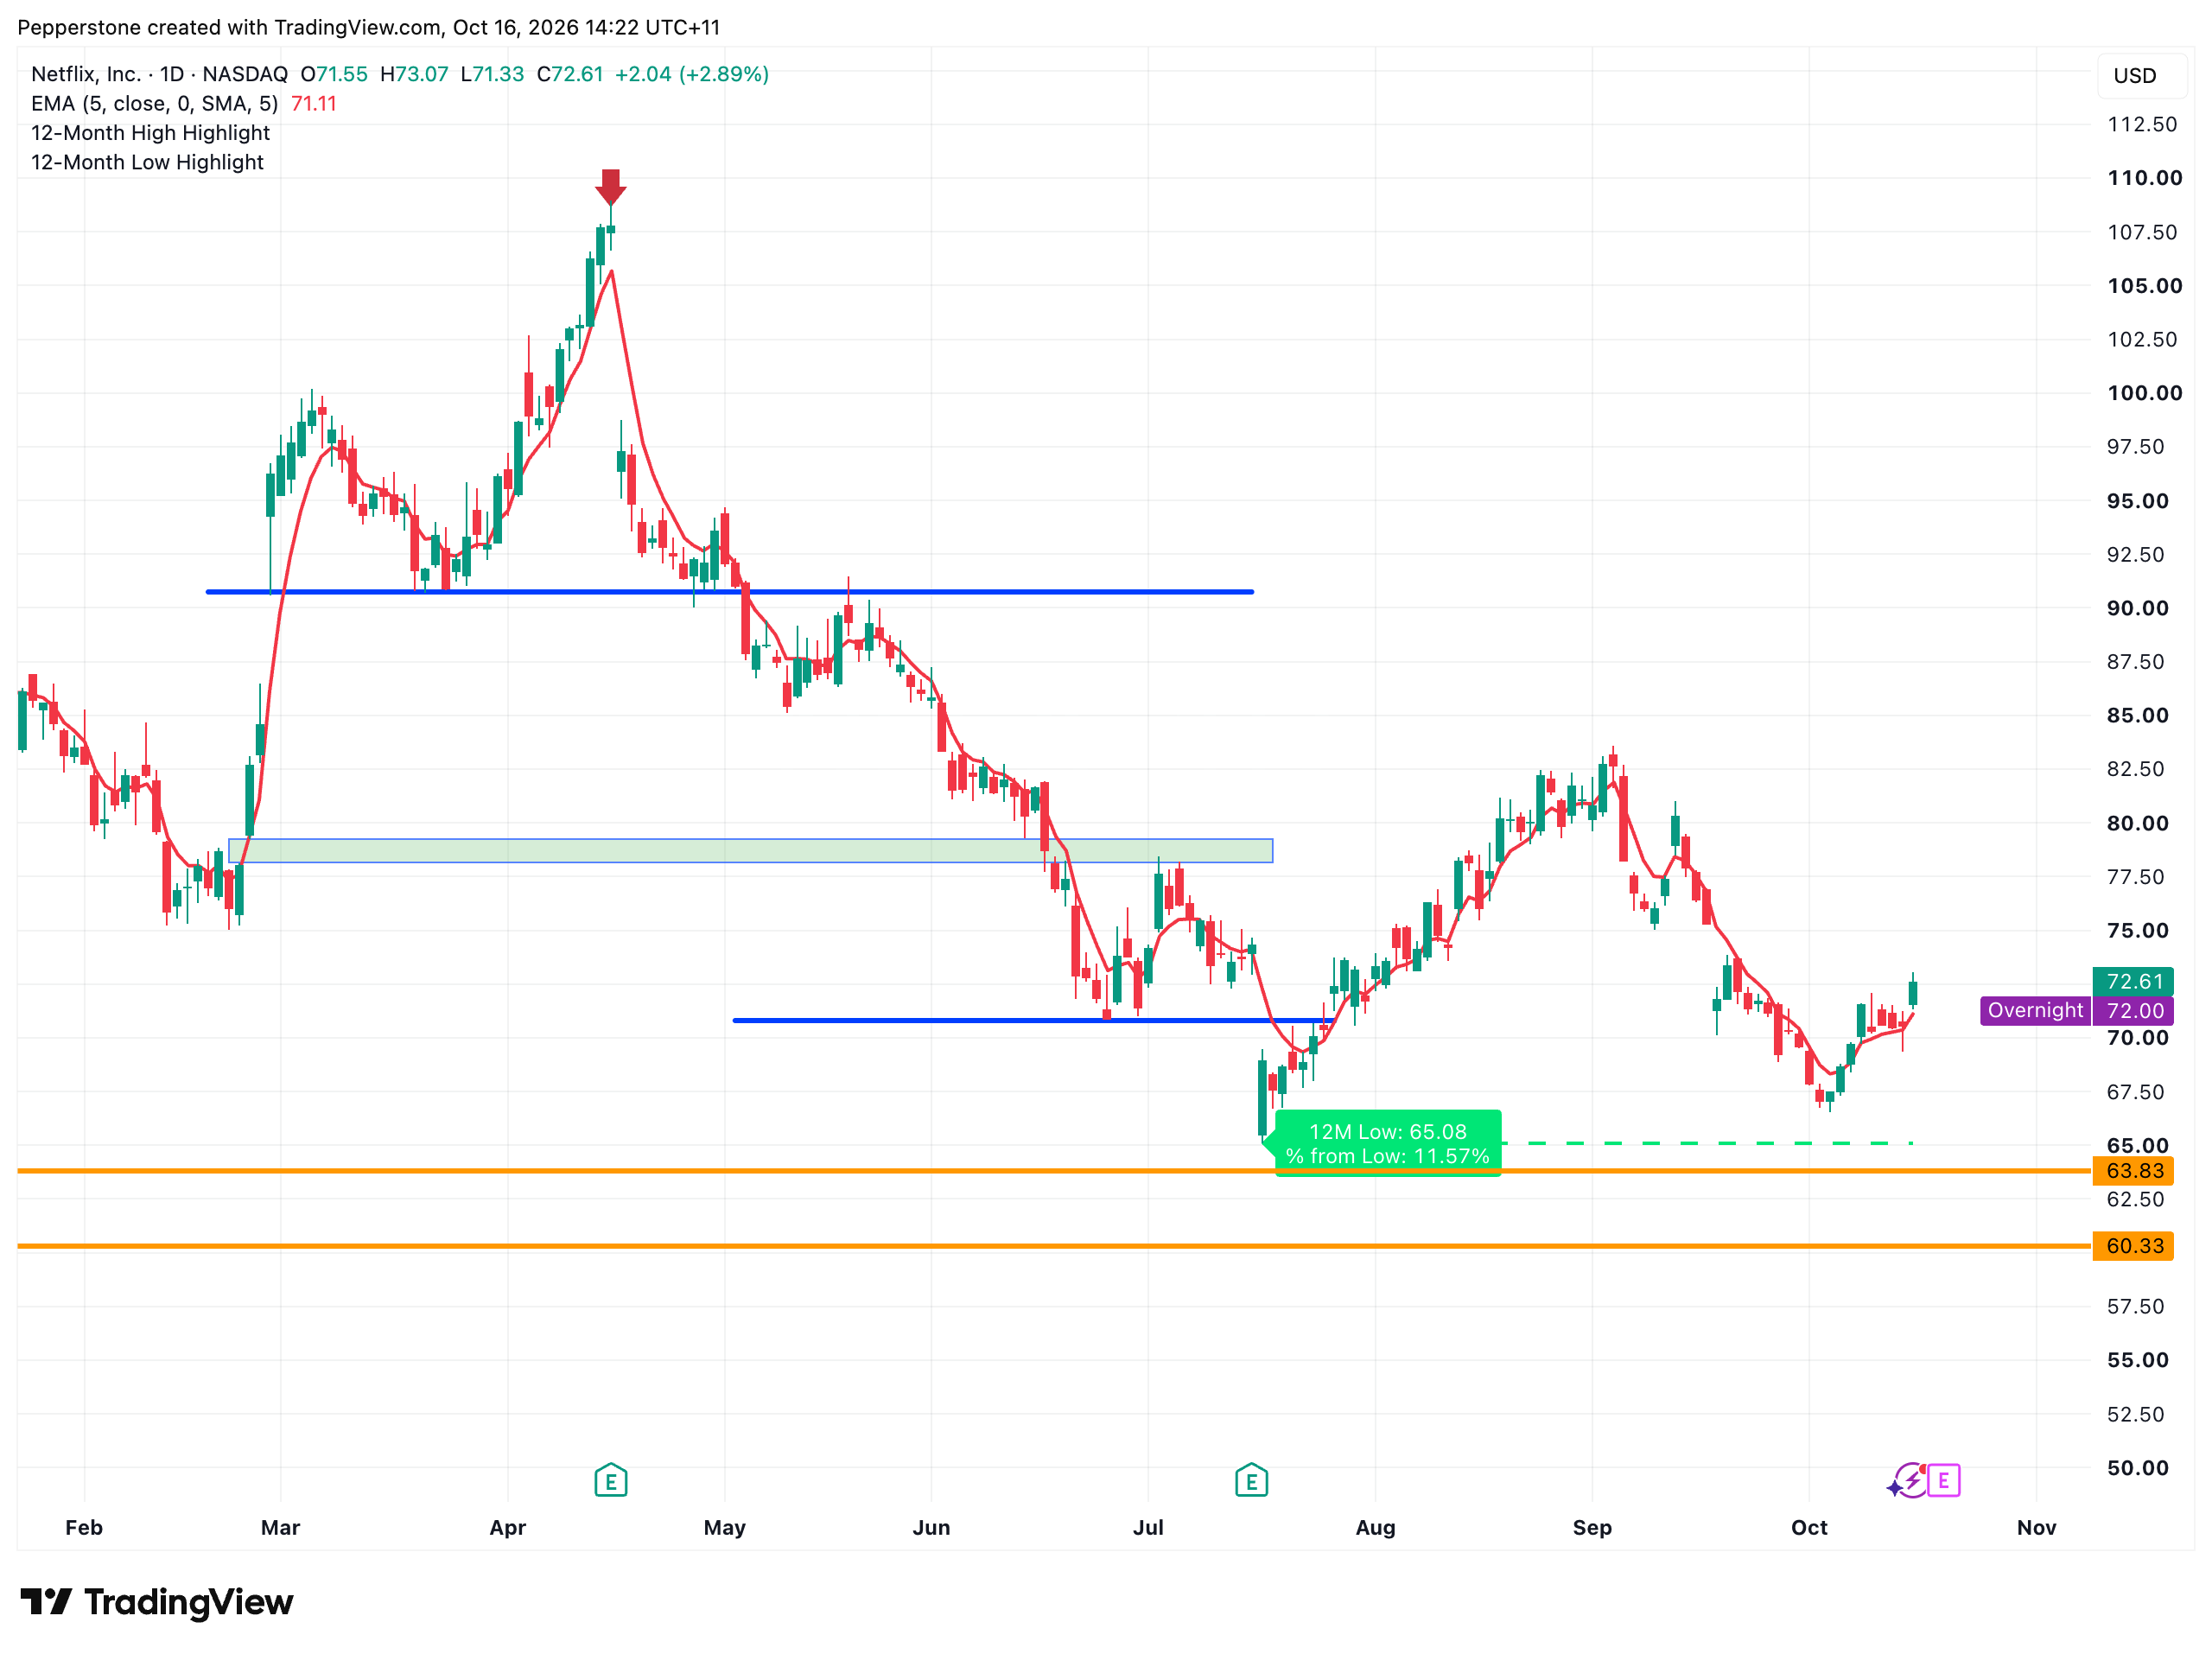
Fonte: TradingView, 16 ottobre 2026.
Il minimo registrato a inizio ottobre, vicino a 67 dollari, rappresenta un importante livello di supporto. Se, dopo la pubblicazione degli utili, il prezzo delle azioni dovesse rompere con decisione al ribasso questo livello, potrebbero aprirsi ulteriori spazi di calo a 65 o addirittura 60 dollari.
Al contrario, se i risultati confermeranno i miglioramenti nella crescita dei ricavi pubblicitari e nei margini, il prezzo delle azioni potrebbe proseguire la ripresa avvicinandosi alla fascia dei prezzi obiettivo indicati dagli analisti.
Soddisfare le aspettative è soltanto il punto di partenza
In sostanza, questa relazione sugli utili deve rispondere a una domanda: con il rallentamento della crescita degli abbonamenti di Netflix, la monetizzazione pubblicitaria e la disciplina dei costi riusciranno a prendere il testimone e diventare il nuovo motore di crescita dell'azienda?
Le raccomandazioni degli analisti riflettono già un certo grado di ottimismo. Tuttavia, il calo del prezzo delle azioni di oltre il 20% da inizio anno, insieme ai persistenti interrogativi sul coinvolgimento degli utenti, suggeriscono che lo spazio per la delusione sia limitato.
Il livello dei 67 dollari è un importante riferimento da monitorare quando si valuta la reazione del mercato alla pubblicazione dei risultati. In definitiva, la possibilità che Netflix avvii una nuova ripresa duratura dipenderà dalla capacità dei suoi tre principali motori di crescita — pubblicità, contenuti e margini — di offrire risultati convincenti.
Pepperstone non dichiara che il materiale qui fornito sia accurato, attuale o completo e pertanto non dovrebbe essere considerato tale. Le informazioni, sia da terze parti o meno, non devono essere considerate come una raccomandazione, un'offerta di acquisto o vendita, la sollecitazione di un'offerta di acquisto o vendita di qualsiasi titolo, prodotto finanziario o strumento, o per partecipare a una particolare strategia di trading. Non tiene conto della situazione finanziaria o degli obiettivi di investimento dei lettori. Consigliamo a tutti i lettori di questo contenuto di cercare il proprio parere. Senza l'approvazione di Pepperstone, la riproduzione o la ridistribuzione di queste informazioni non è consentita.