- Italiano
- English
- Español
- Français


Anteprima degli utili Apple per il quarto trimestre 2026: l'aumento dei costi delle memorie mette alla prova i margini — i prodotti premium possono sostenere il prezzo delle azioni?

Apple (AAPL) renderà noti gli utili del quarto trimestre dell'esercizio fiscale 2026 dopo la chiusura del mercato statunitense, il 2 novembre. John Ternus condurrà quindi la sua prima conference call trimestrale sui risultati finanziari da quando ha assunto ufficialmente la carica di Amministratore delegato a settembre.
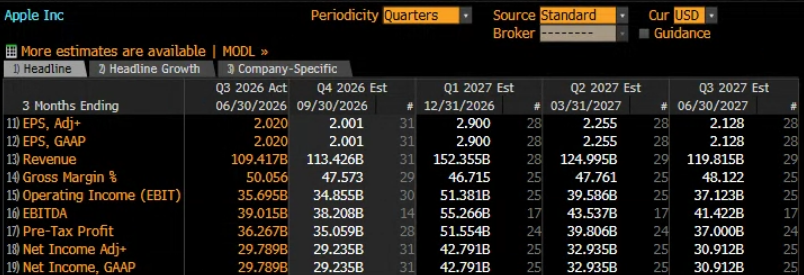
Il mercato si aspetta un marcato rallentamento della crescita dei principali parametri finanziari di Apple rispetto al trimestre precedente.
Secondo le previsioni, i ricavi dovrebbero raggiungere circa 113,4 miliardi di dollari, con un incremento del 10,7% su base annua. Il margine lordo dovrebbe scendere dal 50,06% a circa il 47,57%, mentre la crescita dell'utile operativo potrebbe rallentare, passando da un tasso a doppia cifra nell'ultimo trimestre al 7,5%.
Ciò suggerisce che, sebbene Apple dovrebbe continuare a registrare una crescita dei ricavi, la crescita degli utili potrebbe rallentare ulteriormente, rendendo le pressioni sui costi uno degli aspetti principali su cui si concentrerà l'attenzione in occasione della pubblicazione degli utili.
Meanwhile, demand for the latest iPhone models has been mixed since their launch. Whether new products can stimulate upgrade demand, and how management plans to develop the next phase of Apple Intelligence, will be important factors shaping future growth expectations.
Nel frattempo, la domanda per gli ultimi modelli di iPhone è stata altalenante sin dal loro lancio. La capacità dei nuovi prodotti di stimolare la domanda di upgrade e i piani del management per sviluppare la prossima fase di Apple Intelligence saranno fattori determinanti nel delineare le aspettative di crescita futura.
Risultati costantemente superiori alle attese alzano l'asticella mentre i prezzi obiettivo restano al di sotto del prezzo dell'azione
Apple vanta una comprovata esperienza nel registrare solidi risultati finanziari. Secondo i dati di Bloomberg, i ricavi, l'utile per azione (EPS) rettificato e l'utile netto rettificato hanno superato le aspettative del mercato per otto trimestri consecutivi, mentre l'EBITDA ha superato le stime di consenso in sei di quei trimestri. Anche gli analisti rimangono sostanzialmente ottimisti.
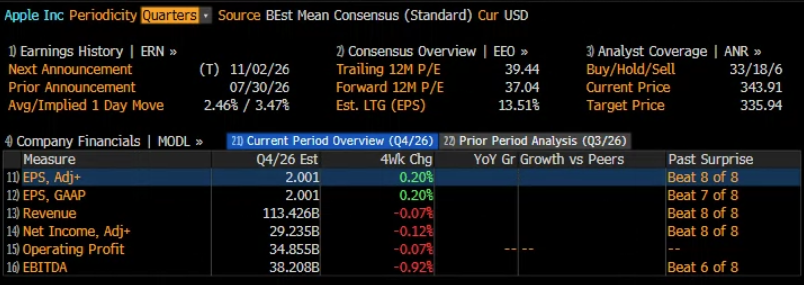
Nel frattempo, Apple viene scambiata a circa 37,04 volte gli utili attesi nei prossimi 12 mesi, nonostante una previsione di crescita a lungo termine dell'utile per azione (EPS) di appena il 13,51%.
Nel complesso, i risultati finanziari di Apple costantemente superiori alle attese, il sentiment positivo degli analisti, il divario tra la sua valutazione e le aspettative di crescita nonché il recente massimo storico raggiunto dalle azioni suggeriscono che una notevole dose di ottimismo potrebbe già essere incorporata nel prezzo delle azioni.
Le opzioni scontano una variazione del 3,47% nell'arco di una giornata in prossimità della pubblicazione degli utili, superiore alla media storica, indicando che i trader si aspettano una reazione del prezzo delle azioni più marcata del solito. Se i margini lordi o la guidance dovessero deludere le aspettative, il titolo potrebbe subire una forte pressione dovuta alle prese di profitto.
La strategia di prezzo degli iPhone sta iniziando a incontrare resistenze?
La domanda degli ultimi modelli di iPhone potrebbe rappresentare uno degli indicatori più importanti da monitorare in occasione di questa pubblicazione degli utili.
Con il continuo aumento dei costi dei chip di memoria a livello globale, la decisione di Apple di aumentare i prezzi di partenza degli iPhone 18 Pro e del Pro Max rispetto ai modelli precedenti potrebbe contribuire ad attenuare parte della pressione sui margini. Tuttavia, rimane incerto se la società riuscirà a trasferire efficacemente i maggiori costi sui consumatori.
Sono inoltre emerse indiscrezioni secondo cui Apple avrebbe chiesto ad alcuni fornitori di ridurre gli ordini di componenti destinati alla serie iPhone 18 Pro. In Cina, i tempi di attesa per le consegne degli iPhone 18 Pro si sono sensibilmente ridotti, mentre alcune piattaforme di e-commerce hanno iniziato a proporre sconti, segnali che indicano un indebolimento della domanda. Al contrario, l'iPhone Duo ha ricevuto una risposta entusiasta da parte del mercato.
I trader seguiranno con attenzione l'andamento della domanda per capire se il rallentamento degli ordini di iPhone 18 Pro segnali un indebolimento più generale del ciclo di upgrade o se alcuni consumatori si stiano orientando verso il Duo, un modello più differenziato.
Tuttavia, questa relazione sugli utili riguarda esclusivamente il trimestre conclusosi a settembre. Le prospettive del management sui pre-ordini, sui vincoli di approvvigionamento e sulla stagione dello shopping delle festività di fine anno potrebbero quindi influenzare direttamente le aspettative per i prossimi due trimestri.
L'aumento dei costi delle memorie comprime i profitti mentre il potere di determinazione dei prezzi è messo alla prova
Nell’ultimo trimestre il margine lordo complessivo di Apple ha raggiunto il 50,1%, ma circa due punti percentuali erano riconducibili a un beneficio straordinario derivante dai rimborsi dei dazi doganali. Al netto di questo effetto, la redditività sottostante è risultata meno solida di quanto suggerisse il dato complessivo.
In questo trimestre, le pressioni sui costi stanno diventando più dirette. L'incessante espansione dei data center dedicati all'IA sta assorbendo la capacità dei chip di memoria, facendo aumentare i prezzi di DRAM e NAND. Anche l'ampliamento delle funzionalità di IA di Apple potrebbe aumentare il fabbisogno di memoria dei suoi dispositivi.
L'azienda si trova quindi di fronte a un difficile compromesso: mantenere prezzi più elevati potrebbe contribuire a proteggere i profitti unitari, ma pesare sui volumi delle vendite, mentre gli sconti per stimolare la domanda potrebbero impedire che la crescita dei ricavi si traduca in una maggiore redditività.
I servizi potrebbero fornire un importante ammortizzatore. Nell'ultimo trimestre, il segmento ha registrato un margine lordo del 75,6%, nettamente superiore a quello dei prodotti hardware di Apple. Se i ricavi del segmento Servizi continueranno a crescere a un ritmo costante, ciò potrebbe contribuire a compensare parte della pressione esercitata dall'aumento dei costi dei componenti sui margini complessivi.
Al di là del fatto che il margine lordo di questo trimestre risulti o meno in linea con la guidance, i trader presteranno quindi maggiore attenzione alla valutazione del management sui prezzi dei chip di memoria, sul mix di prodotti e sulle pressioni promozionali nei prossimi trimestri.
Un nuovo amministratore delegato al comando: di cosa ha bisogno Apple dalla sua strategia di IA?
Per John Ternus, la sua prima conference call sui risultati finanziari sarà anche un'occasione per illustrare agli investitori la direzione futura di Apple.
Negli ultimi anni, Apple ha costantemente sottolineato i vantaggi derivanti dall'integrazione tra hardware, software e servizi. Tuttavia, con la crescente diffusione dell'IA generativa, il mercato si interroga sempre più sulla capacità di questi punti di forza di tradursi in una nuova domanda da parte dei consumatori.
Il modello di business di Apple si distingue da quello dei colossi del cloud computing. Non ha bisogno di dipendere dalla vendita di capacità di calcolo per l'IA per sostenere la propria crescita. Deve invece convincere i consumatori che la nuova generazione di Siri, Apple Intelligence e una maggiore integrazione tra i dispositivi possano migliorare significativamente l'esperienza utente e offrire loro un valido motivo per aggiornare il proprio hardware.
In Cina, anche la gamma di funzionalità di Apple Intelligence disponibili, l'esperienza utente effettiva e le tempistiche di lancio potrebbero influenzare l'attrattiva di Apple nel mercato degli smartphone di fascia alta.
Prospettive tecniche: Tori e orsi di fronte a una decisione vicino ai massimi storici
Sul grafico giornaliero, le azioni Apple hanno continuato a salire dalla precedente stagione degli utili, raggiungendo di recente un nuovo massimo storico di 351,73 dollari per poi registrare un lieve ritracciamento.
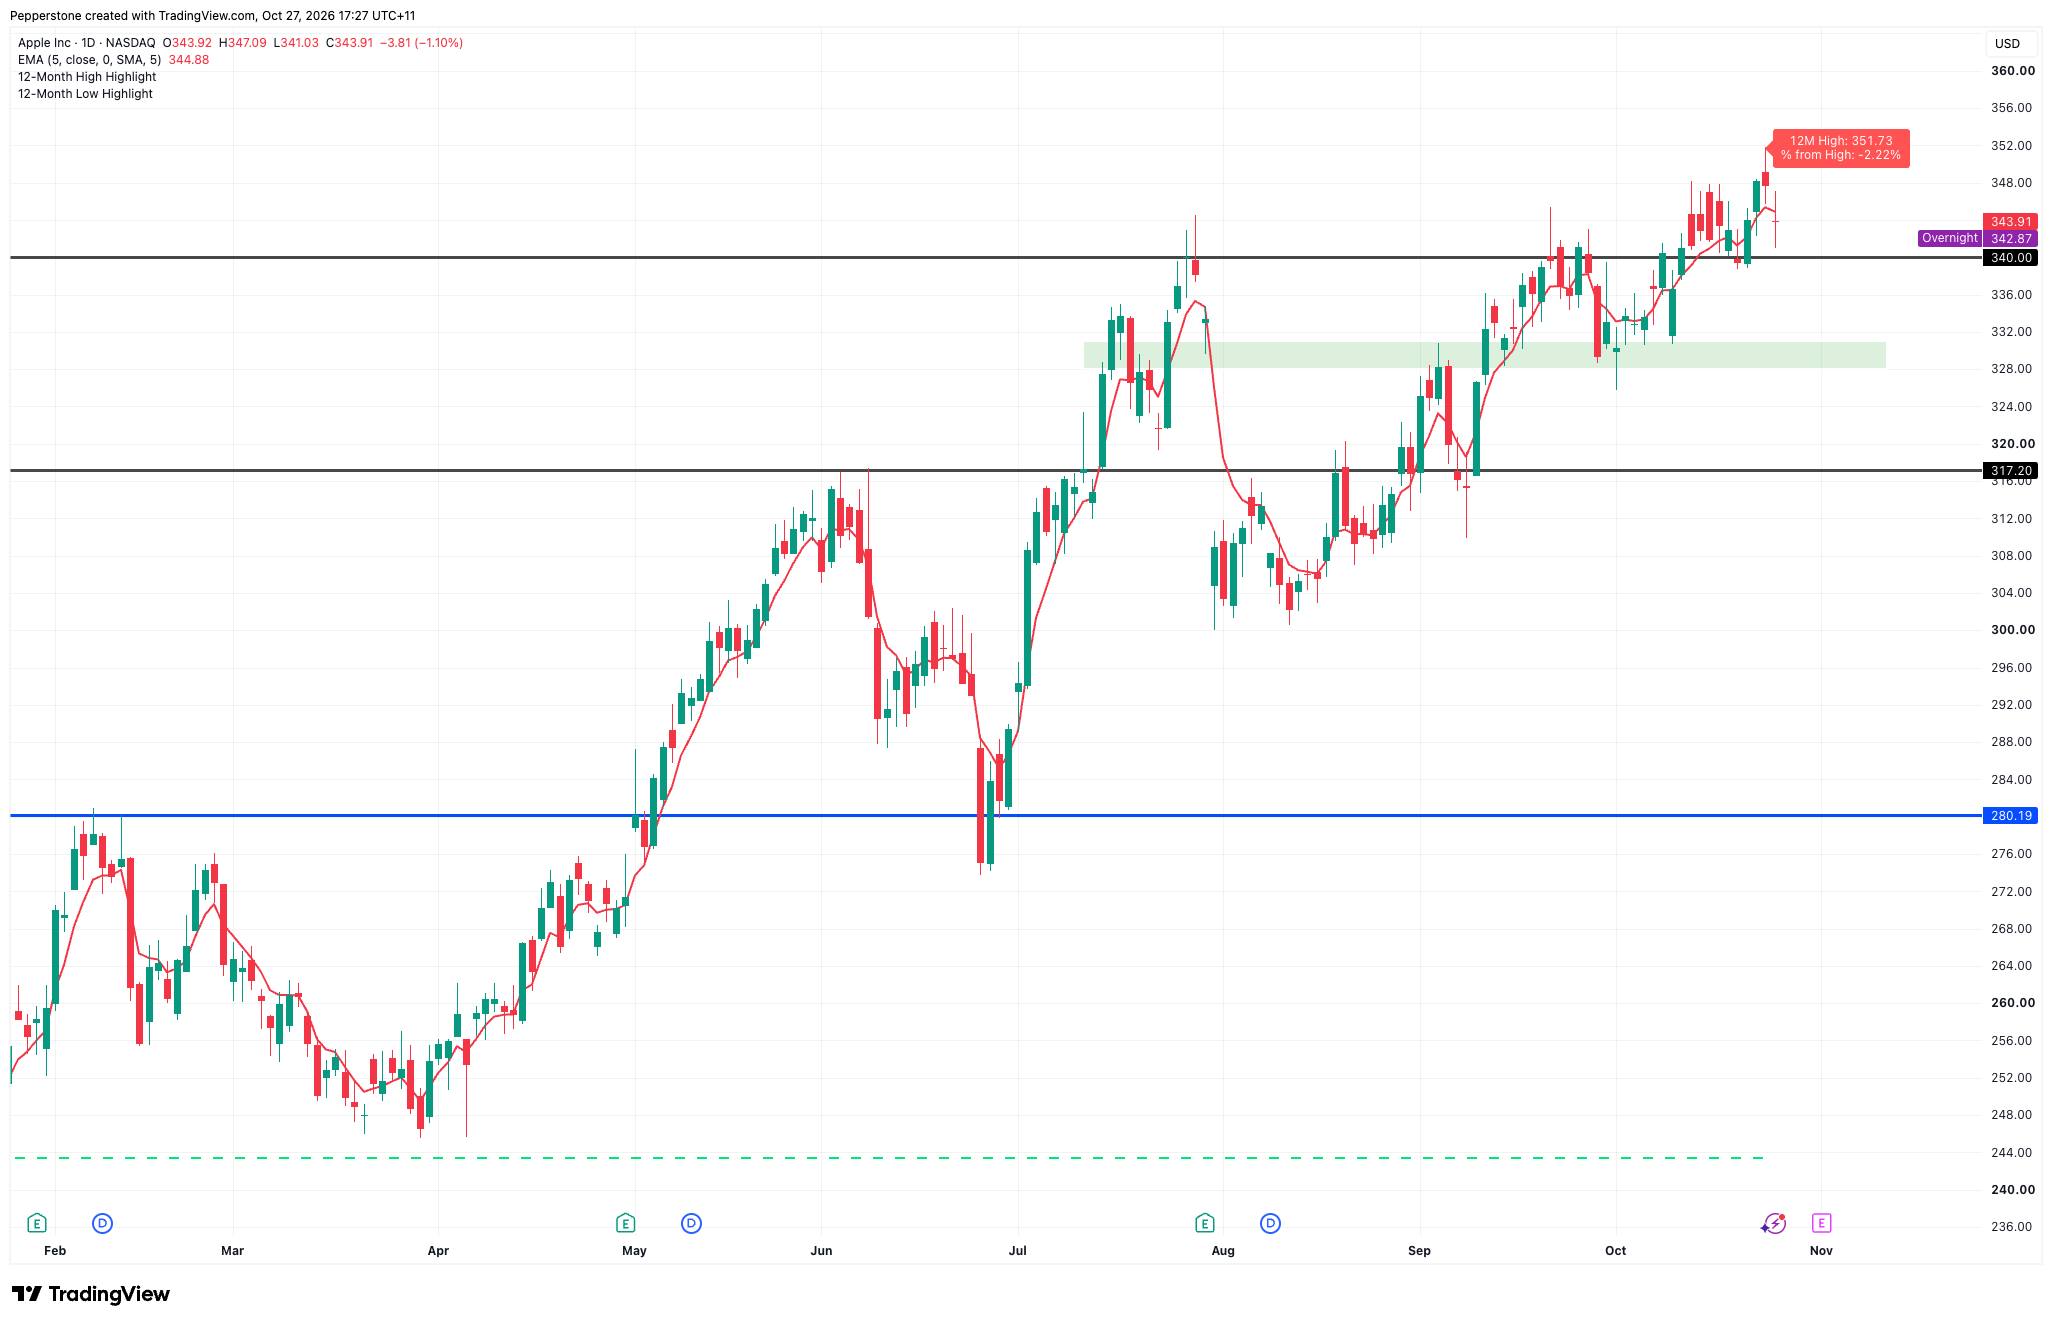
Se gli utili si confermeranno solidi e il management esprimerà ottimismo sulla domanda di fine anno e sui margini, il titolo potrebbe nuovamente sfidare questo livello.
Al contrario, se la guidance sulle vendite degli iPhone dovesse deludere o le pressioni sui costi risultassero superiori alle attese, le azioni potrebbero scendere sotto i 340 dollari e mettere alla prova la precedente area di contrattazione compresa tra 328 e 332 dollari. Se il ritracciamento dovesse accentuarsi, il livello di 317,20 dollari potrebbe fungere da supporto.
La strategia premium di Apple può continuare a dare i suoi frutti?
I risultati finanziari trimestrali di Apple potrebbero riservare poche sorprese di rilievo, ma permane l'incertezza sulle prospettive di vendita di fine anno. L'aumento dei costi dei chip di memoria sta rendendo sempre più difficile per l'azienda mantenere margini elevati. La capacità di Apple di continuare ad assorbire questi costi attraverso gli upgrade di prodotto e la crescita dei ricavi del segmento Servizi influenzerà direttamente le aspettative sugli utili.
Per un'azienda che viene scambiata a oltre 37 volte gli utili attesi, con un titolo che si avvicina a massimi storici, il mercato cerca una risposta più chiara: riuscirà Apple a continuare ad alzare i prezzi, convincendo al tempo stesso i consumatori a pagare un sovrapprezzo?
Pepperstone non dichiara che il materiale qui fornito sia accurato, attuale o completo e pertanto non dovrebbe essere considerato tale. Le informazioni, sia da terze parti o meno, non devono essere considerate come una raccomandazione, un'offerta di acquisto o vendita, la sollecitazione di un'offerta di acquisto o vendita di qualsiasi titolo, prodotto finanziario o strumento, o per partecipare a una particolare strategia di trading. Non tiene conto della situazione finanziaria o degli obiettivi di investimento dei lettori. Consigliamo a tutti i lettori di questo contenuto di cercare il proprio parere. Senza l'approvazione di Pepperstone, la riproduzione o la ridistribuzione di queste informazioni non è consentita.