- Italiano
- English
- Español
- Français


Anteprima degli utili di Alphabet per il terzo trimestre 2026: la crescita del cloud e delle TPU può giustificare il boom della spesa per l'IA?

Alphabet (GOOGL) renderà noti gli utili del terzo trimestre 2026 dopo la chiusura del mercato statunitense, il 28 ottobre.
Il mercato si aspetta ricavi trimestrali pari a circa 112,7 miliardi di dollari, in crescita del 28,9% su base annua, e un aumento dell'utile operativo di circa il 37,9%. Tuttavia, si prevede che l'utile netto rettificato diminuirà del 7,6%, attestandosi a circa 38,2 miliardi di dollari.
Sebbene si preveda che i ricavi e l'utile operativo continuino a registrare una forte crescita, l'utile netto rettificato potrebbe evolvere nella direzione opposta. Tale divergenza pone i fattori trainanti della redditività e l'impatto delle componenti non operative sotto osservazione, accanto ai dati principali sui ricavi.
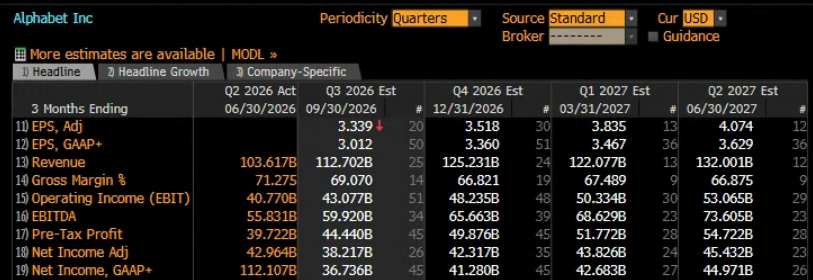
Con i rendimenti degli investimenti nell'IA sempre più sotto la lente d'ingrandimento, l'attenzione dei trader si concentra in particolare su tre questioni: Google Cloud è in grado di mantenere il suo rapido ritmo di crescita? Le TPU sviluppate internamente da Alphabet potranno aprire nuove opportunità di profitto? L'ascesa della ricerca basata sull'IA sta iniziando a ridefinire la traiettoria di crescita del core business pubblicitario di Google?
Risultati costantemente superiori alle attese alzano l'asticella, mentre il mercato delle opzioni sconta una maggiore volatilità
Secondo i dati di Bloomberg, Alphabet ha registrato ricavi superiori alle attese in ciascuno degli ultimi otto trimestri, mentre l'utile per azione (EPS) rettificato ha superato le stime in sette di essi. Gli analisti mantengono un orientamento ampiamente ottimista, con 16 raccomandazioni di acquisto, una di mantenimento e nessuna di vendita. Il prezzo obiettivo medio pari a 427,08 dollari implica un rialzo di circa il 27,6% rispetto ai livelli attuali.
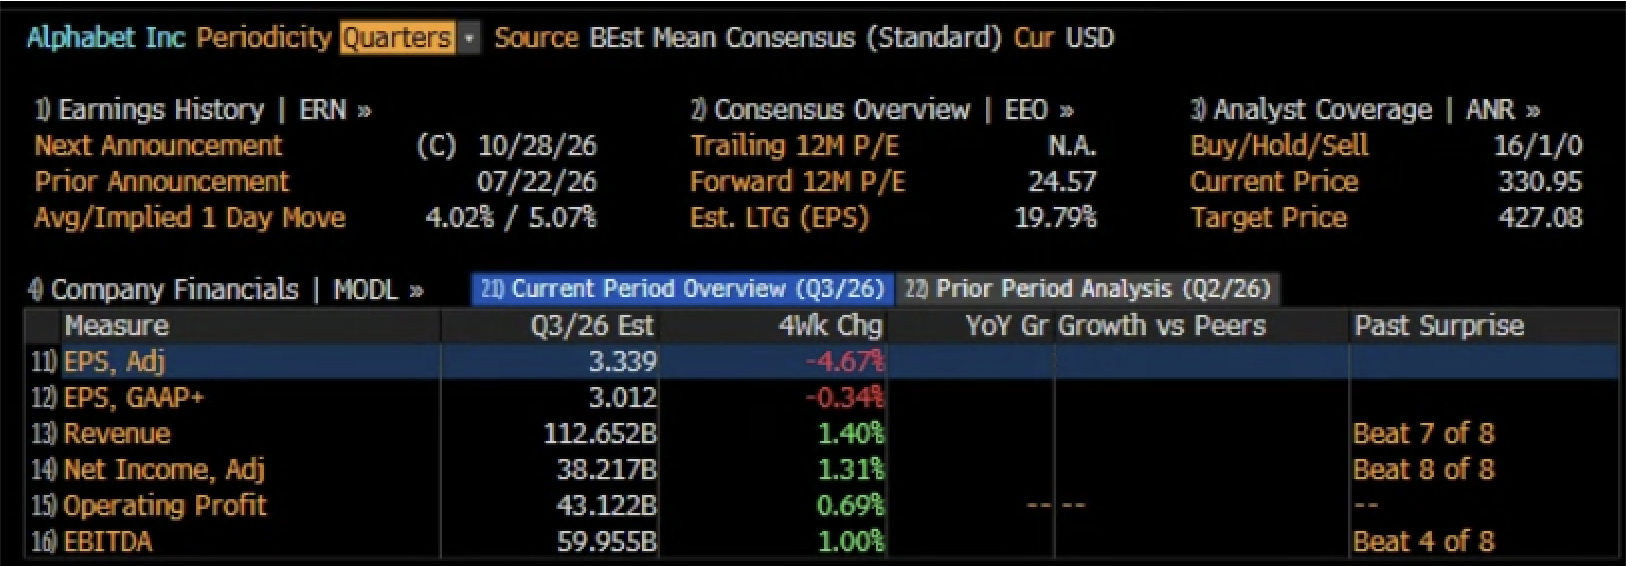
Gli utili costantemente elevati sono diventati l'aspettativa di riferimento del mercato. Tuttavia, il mercato delle opzioni sconta una variazione del 5,07% in una sola seduta in occasione di questa pubblicazione degli utili, superiore alla media storica del 4,02%, suggerendo che i trader mantengono un atteggiamento prudente rispetto a possibili sorprese.
Alphabet è attualmente scambiata a circa 24,57 volte gli utili attesi nei prossimi 12 mesi, con una crescita dell'utile per azione (EPS) a lungo termine stimata al 19,79%. A questa valutazione, il solo fatto di superare nuovamente le attese sugli utili potrebbe non essere sufficiente a sostenere ulteriori rialzi del titolo in Borsa.
Per attirare ulteriormente l'interesse all'acquisto, i trader vorranno inoltre prove che gli investimenti nell'IA si stiano traducendo in una crescita degli utili, accompagnate da prospettive ottimistiche da parte del management.
Tre fattori chiave da monitorare: crescita del cloud, tenuta di Search e rendimenti degli investimenti nell'IA
Con gli elevati tassi di interesse che continuano a gravare sugli asset rischiosi, la capacità di Alphabet di mettere a segno un rimbalzo dopo la pubblicazione degli utili dipenderà da tre fattori chiave: la crescita del cloud, i ricavi del core business pubblicitario e i rendimenti degli investimenti nell'IA.
1. Riuscirà Google Cloud a superare nuovamente le attese e quanto potranno contribuire le TPU?
Google Cloud rappresenta probabilmente il motore di crescita più promettente in vista di questa pubblicazione degli utili. Oltre alla crescente domanda di potenza di calcolo per l'IA da parte delle aziende, l'espansione della capacità del cloud e la vendita a clienti esterni di chip TPU sviluppati internamente da Alphabet potrebbero imprimere un ulteriore slancio.
Originariamente sviluppate soprattutto per l'addestramento e l'inferenza dei modelli di IA di Google, le TPU vengono sempre più offerte a clienti esterni. Questo potrebbe rafforzare la posizione competitiva di Google Cloud, aiutando al contempo i clienti a ridurre la propria dipendenza dalle GPU di Nvidia.
Nel frattempo, OpenAI ha recentemente annunciato l'intenzione di rendere disponibili alcuni dei suoi modelli avanzati di IA e strumenti Codex tramite Google Cloud, una mossa che potrebbe rendere la piattaforma più interessante per i clienti enterprise e ampliare le sue opportunità di ricavo.
Tuttavia, la crescita dei ricavi non si traduce necessariamente in maggiori profitti. I trader monitoreranno se le TPU e le nuove opportunità di business riusciranno a ridurre i costi di calcolo e migliorare la redditività del segmento cloud, anziché limitarsi ad alimentare un altro ciclo di espansione ad alta intensità di capitale. Una maggiore chiarezza sul loro potenziale commerciale, soprattutto se dovesse indurre gli analisti a rivedere al rialzo le previsioni sugli utili per il 2027, potrebbe fornire sostegno alle quotazioni del titolo.
2. Riuscirà la ricerca basata sull'IA a proteggere i ricavi del core business pubblicitario di Google?
Nel secondo trimestre, i ricavi generati da Search sono cresciuti del 17% su base annua, dimostrando che, finora, l'introduzione di funzionalità come AI Overviews non ha sostanzialmente indebolito il business pubblicitario di Google. Tuttavia, ciò potrebbe cambiare in questo trimestre.
La questione fondamentale è capire se l'IA stia rimodellando il comportamento degli utenti nelle ricerche e la monetizzazione della pubblicità. Se le funzionalità dell'IA favoriranno un aumento delle query di ricerca migliorando al contempo la determinazione dei prezzi degli annunci pubblicitari e i tassi di conversione, il core business di Google, principale fonte di liquidità dell'azienda, potrebbe continuare a mostrare una buona tenuta.
Al contrario, se la crescita di Search dovesse scendere al di sotto dell'intervallo atteso di circa il 14–15%, oppure se i costi aggiuntivi associati alle funzionalità dell'IA iniziassero a erodere i profitti, potrebbero riemergere preoccupazioni riguardo a uno stravolgimento del tradizionale modello di business della ricerca.
3. Quando l'ingente spesa in conto capitale per l'IA si tradurrà in rendimenti in termini di flussi di cassa?
Questo potrebbe essere il fattore più importante nel determinare la reazione del titolo in Borsa dopo la pubblicazione degli utili.
La continua espansione dei data center, la capacità delle TPU e le infrastrutture per l'IA potrebbero sostenere la crescita futura dei ricavi, ma comportano anche maggiori costi di ammortamento, operativi e di finanziamento. Alphabet aveva precedentemente previsto una spesa in conto capitale compresa tra 195 e 205 miliardi di dollari per il 2026. Un investimento di questa portata rende sempre più importante la gestione dei finanziamenti e dei flussi di cassa.
Nel secondo trimestre, Alphabet ha raccolto circa 49,6 miliardi di dollari attraverso finanziamenti con capitale proprio e ha emesso circa 20,3 miliardi di dollari di obbligazioni senior non garantite per sostenere gli investimenti, comprese le infrastrutture per l'intelligenza artificiale.
L'entità di questo finanziamento evidenzia inoltre il fabbisogno di capitali per l'espansione dell'IA. Oltre alla guidance sulla spesa in conto capitale, i trader terranno quindi sotto osservazione i margini del segmento cloud, gli ammortamenti e il flusso di cassa libero per valutare se questi ingenti investimenti si stiano gradualmente traducendo in rendimenti sostenibili in termini di utili.
Prospettive tecniche: il supporto a 330 dollari sotto esame
Le azioni Alphabet hanno recentemente subito pressioni, ripiegando dopo aver incontrato una resistenza intorno ai 360 dollari. Il ripiegamento riflette sia la più ampia ondata di vendite dei titoli legati all'IA sia la scelta di alcuni investitori di ridurre la propria esposizione al rischio in vista della pubblicazione degli utili.
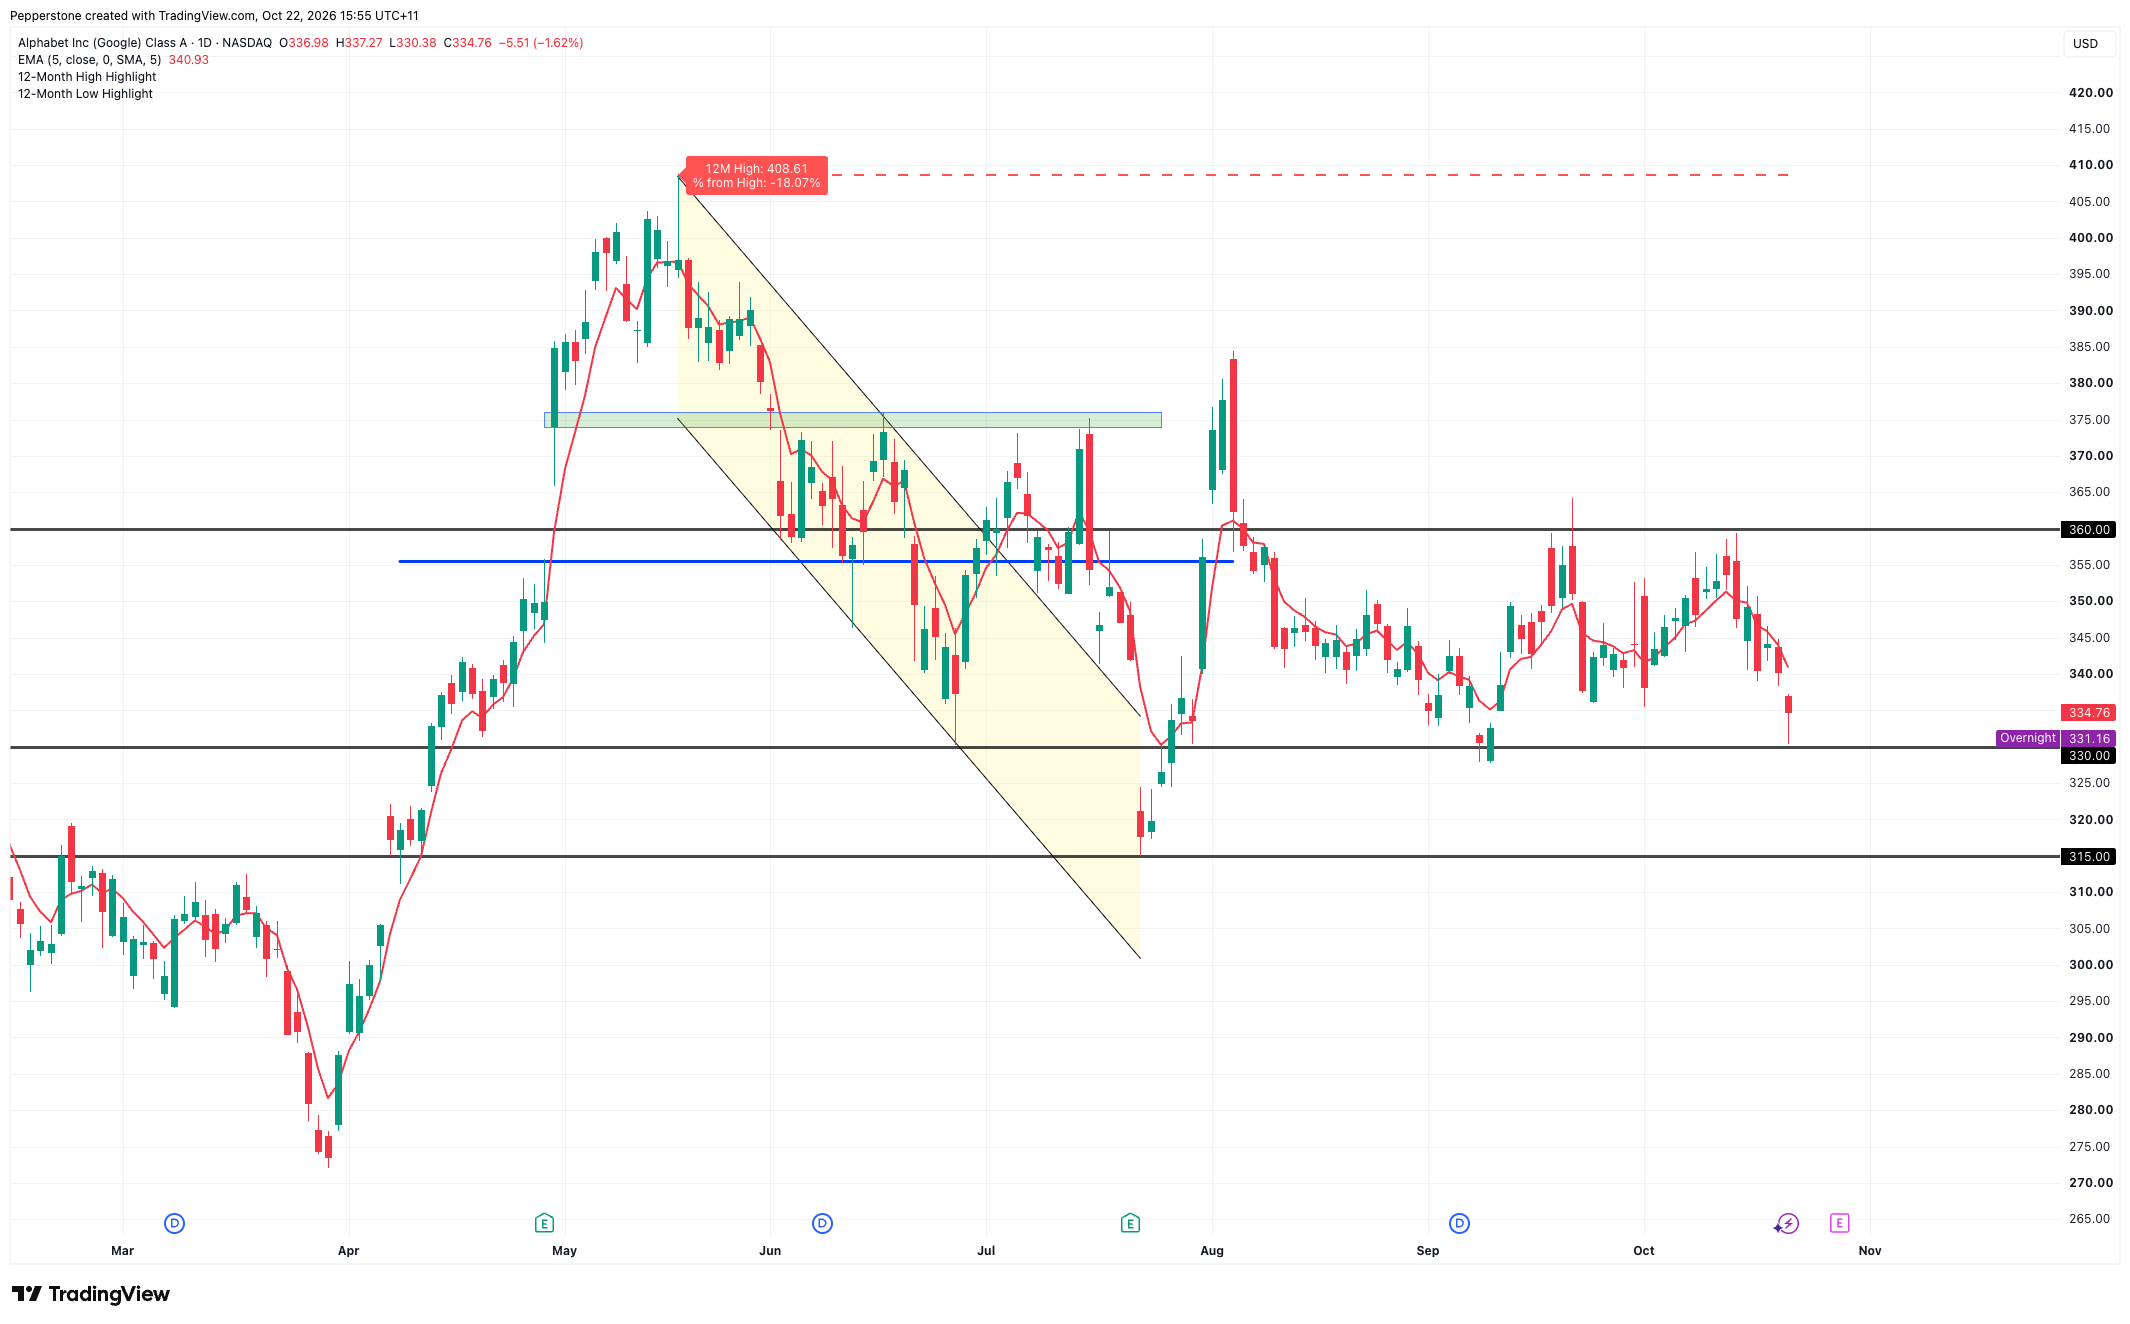
Dal punto di vista tecnico, l'area compresa tra 328 e 330 dollari rappresenta un'importante zona di supporto nel breve termine. Se gli utili dovessero rivelare un significativo rallentamento della crescita di Search, pressioni sui margini del segmento cloud o un nuovo aumento della guidance sulla spesa in conto capitale senza prospettive chiare di rendimenti, questo livello potrebbe tornare nuovamente sotto pressione. Una rottura decisiva al ribasso potrebbe aprire la strada verso i 315 dollari.
Al contrario, se la performance del segmento cloud dovesse superare nuovamente le attese, la crescita di Search si confermasse solida e il management esprimesse ottimismo sulla redditività dell'IA, il titolo potrebbe registrare una ripresa e tornare a testare la resistenza intorno ai 360 dollari.
La crescita rimane solida, ma la qualità degli utili passa in primo piano
Nel complesso, si prevede che Alphabet registri un altro trimestre di solida crescita, con i trader alla ricerca di possibili sorprese al rialzo derivanti da Google Cloud e dalla commercializzazione delle TPU. Tuttavia, le aspettative del mercato sono cambiate: non basta più dimostrare che l'IA sia in grado di trainare la crescita dei ricavi, bensì occorre provare che tale crescita possa giustificare i costi di investimento sempre più elevati.
Solo se verranno confermate la tenuta del core business pubblicitario, la redditività del segmento cloud e le prospettive di rendimenti sugli investimenti nell'IA, Alphabet avrà maggiori possibilità di trasformare l'ottimismo del mercato verso l'IA in un sostegno duraturo alla valutazione.
Pepperstone non dichiara che il materiale qui fornito sia accurato, attuale o completo e pertanto non dovrebbe essere considerato tale. Le informazioni, sia da terze parti o meno, non devono essere considerate come una raccomandazione, un'offerta di acquisto o vendita, la sollecitazione di un'offerta di acquisto o vendita di qualsiasi titolo, prodotto finanziario o strumento, o per partecipare a una particolare strategia di trading. Non tiene conto della situazione finanziaria o degli obiettivi di investimento dei lettori. Consigliamo a tutti i lettori di questo contenuto di cercare il proprio parere. Senza l'approvazione di Pepperstone, la riproduzione o la ridistribuzione di queste informazioni non è consentita.