- Italiano
- English
- Español
- Français


Anteprima dei risultati finanziari del terzo trimestre 2026 di Meta: gli utili possono rappresentare il catalizzatore per un breakout?
Da cosa deriva, quindi, l'entusiasmo degli investitori?
Gli investitori considerano sempre più Meta come un vincitore nella monetizzazione dell'AI, anziché una società che semplicemente investe ingenti capitali in questa tecnologia. Il suo motore pubblicitario sta già beneficiando dell'intelligenza artificiale, mentre Muse, gli agenti aziendali e i noleggi di risorse computazionali introducono potenziali nuovi flussi di entrate. Il mercato ha premiato ciò che l'AI ha saputo offrire, ma gli utili devono ora confermare la fondatezza di tale ottimismo.
I numeri: Cosa si aspetta Wall Street
Fonte: Bloomberg
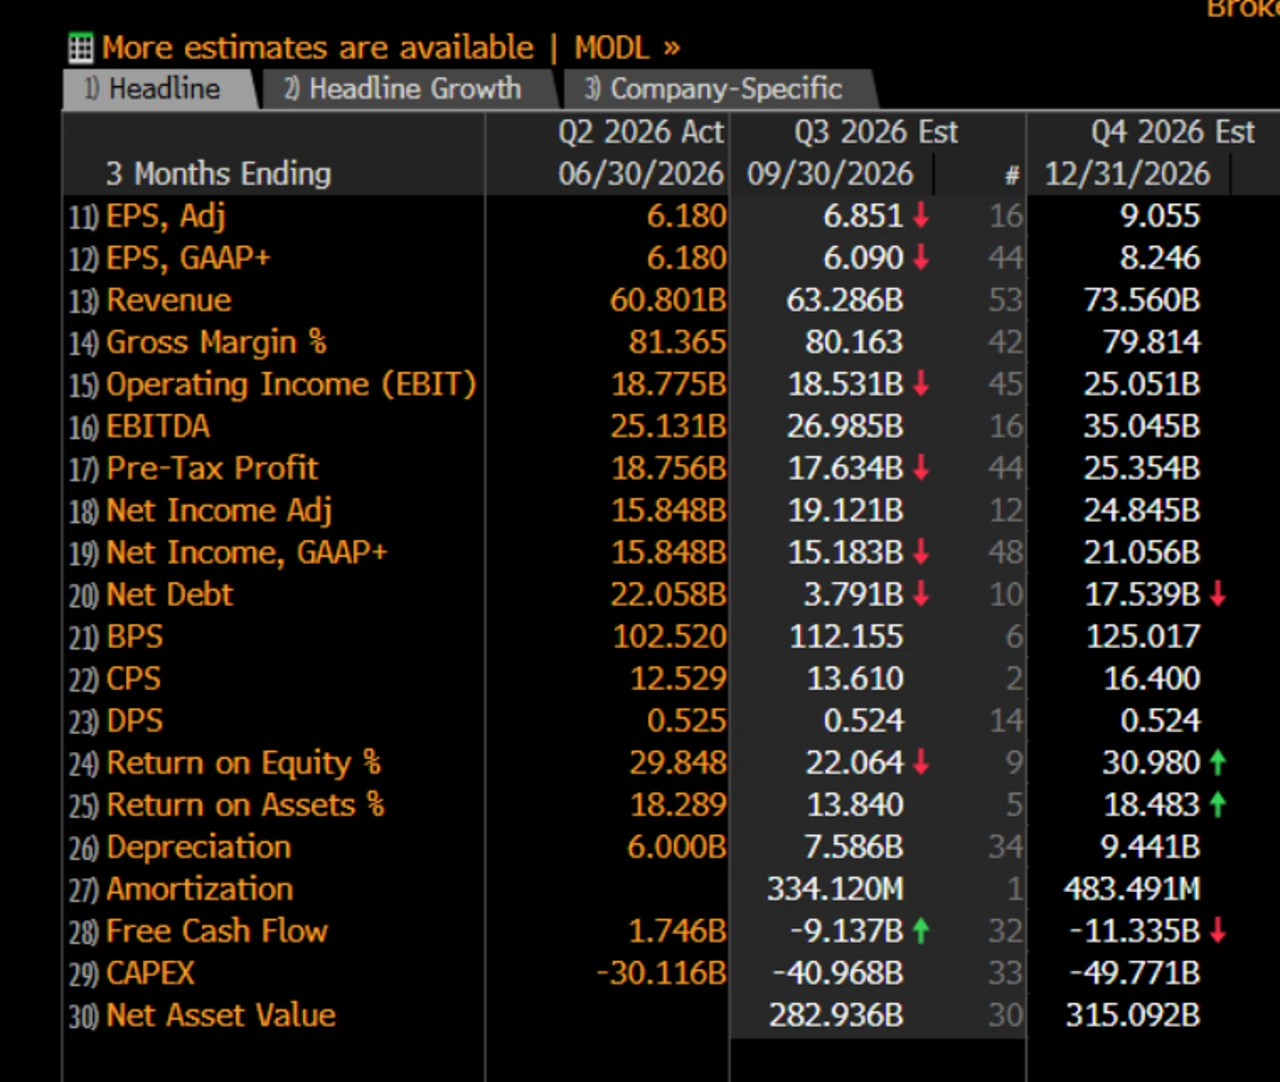
Le stime mediane di Bloomberg indicano per il terzo trimestre ricavi pari a 63,29 miliardi di dollari, un utile per azione (EPS) rettificato di 6,85 dollari, un utile operativo di 18,53 miliardi di dollari e un EBITDA di 26,99 miliardi di dollari. Il margine lordo è stimato all'80,16%, il capex a 40,97 miliardi di dollari e il flusso di cassa libero negativo per 9,14 miliardi di dollari.
Wall Street prevede ricavi pari a 73,56 miliardi di dollari nel quarto trimestre, rendendo particolarmente importanti le prospettive per il prossimo trimestre. Il margine operativo del terzo trimestre è stimato intorno al 29,3%, rispetto al 40,1% registrato l'anno precedente. La crescita dei ricavi rimane impressionante, ma il costo necessario per sostenerla è sempre più difficile da ignorare.
Spesa per l'AI: dov'è il ritorno economico?
Meta ha previsto investimenti in conto capitale per il 2026 compresi tra 130 e 145 miliardi di dollari, quasi il doppio rispetto all'anno precedente. Lo scenario rialzista è che questo investimento crei un vantaggio duraturo nei modelli, nelle infrastrutture e nel coinvolgimento degli utenti. Lo scenario ribassista si basa sul fatto che la spesa corre molto più velocemente dei ritorni di cassa dimostrabili.
Secondo alcune proiezioni, nel 2027 le spese potrebbero raggiungere 211 miliardi di dollari, mentre il flusso di cassa libero potrebbe registrare un saldo negativo di oltre 30 miliardi di dollari. Gli investitori possono mostrarsi sempre più entusiasti delle opportunità a lungo termine di Meta e, contemporaneamente, rivedere al ribasso gli utili a breve termine. Qualsiasi ulteriore accelerazione degli investimenti nel 2027, senza prospettive credibili di ritorno economico, rischia di mettere a dura prova tale entusiasmo.
Pubblicità e Muse: dal coinvolgimento ai ricavi
Il core business sta ancora sostenendo il peso finanziario dell'azienda. Nel secondo trimestre, i ricavi pubblicitari sono aumentati del 27% su base annua, con una crescita delle visualizzazioni del 14% e il prezzo medio per annuncio in aumento del 12%. Le raccomandazioni e il targeting basati sull'intelligenza artificiale si stanno traducendo in benefici commerciali misurabili.
Muse, Wonder, gli agenti aziendali e i potenziali noleggi di risorse computazionali offrono un'ulteriore dimensione. La differenza fondamentale è tra adozione e monetizzazione. Gli annunci di prodotto possono entusiasmare gli investitori, ma il management deve quantificare l'utilizzo, la domanda dei clienti e, in ultima analisi, i ricavi e i margini.
La configurazione tecnica: in quale direzione avverrà la rottura del range dei 60 dollari?
Fonte: TradingView
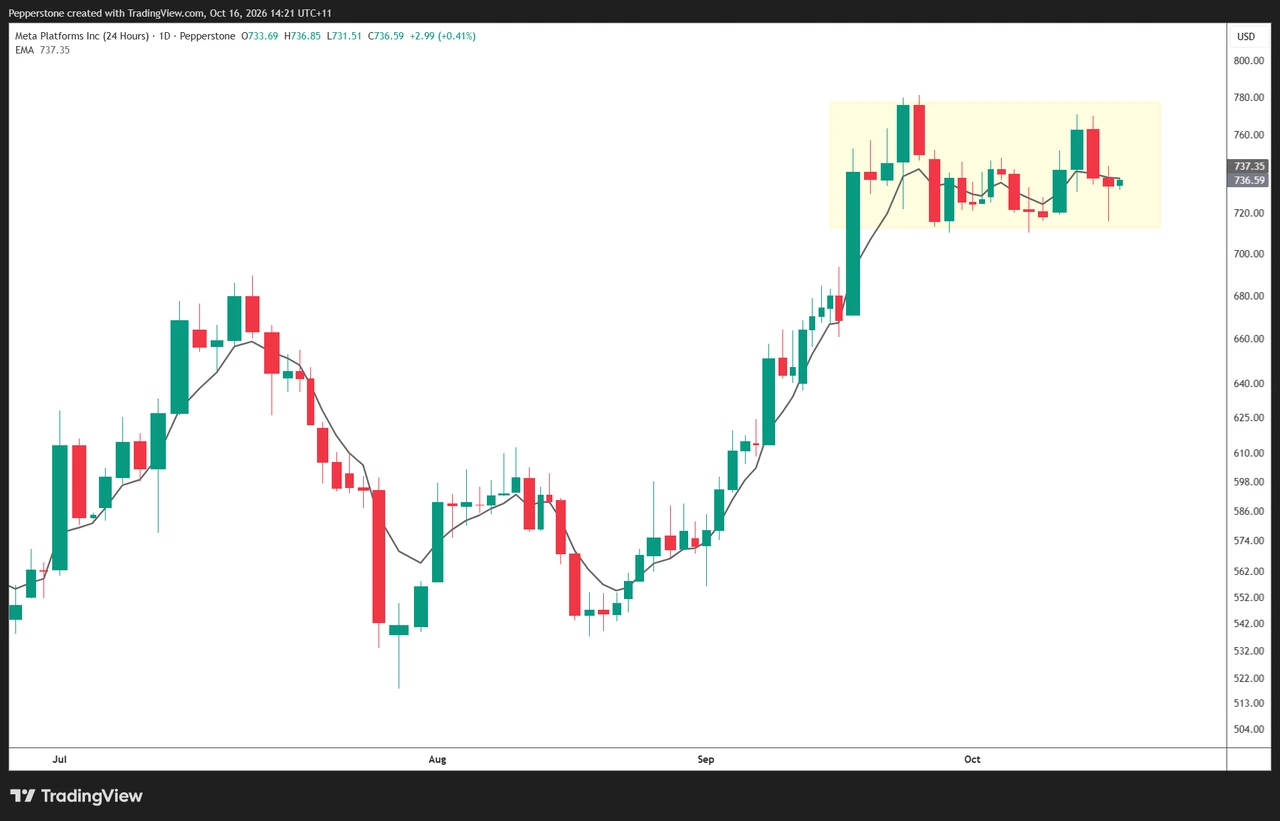
Dopo essere balzata da circa 550 a 780 dollari tra agosto e settembre, Meta ha attraversato nelle ultime settimane una fase di consolidamento all'interno di un range di circa 60 dollari. Il fatto che stia mantenendo gran parte di quel rialzo è un segnale costruttivo: i venditori non hanno ancora imposto una correzione significativa dei prezzi.
Un superamento consolidato sopra i 780 dollari potrebbe portare in gioco quota 800+ dollari e attrarre acquisti dettati dal momentum. La perdita del limite inferiore del range, stimato intorno ai 710 dollari, potrebbe invece innescare prese di profitto e una rivalutazione del premio legato all'AI. Il sentiment generale e la propensione al rischio sull'AI influenzeranno l'esito, ma la performance relativa di Meta rimane notevole se considerata isolatamente.
Opzioni e posizionamento: il test del rischio di evento
Le opzioni implicano un'oscillazione di circa il ±4,1% in occasione della pubblicazione degli utili, a fronte di una variazione media assoluta del 7,4% nelle giornate di pubblicazione degli utili degli ultimi otto trimestri. Sulla base di tale confronto, i prezzi dell'evento appaiono relativamente contenuti, sebbene le due misure non siano identiche.
Meta ha chiuso in rialzo dopo quattro dei suoi ultimi otto rapporti trimestrali, sottolineando come un superamento delle stime sugli utili da solo non garantisca un rally.
Sfruttare la reazione: la guidance conta più del superamento delle stime
A mio avviso, l'ostacolo per una reazione al rialzo duratura è più alto di quanto suggerisca il consensus generale. Ricavi pari o superiori a 64 miliardi di dollari, margini superiori alle aspettative, prospettive costruttive per il quarto trimestre e prove concrete della monetizzazione dell'AI rafforzerebbero lo scenario rialzista. Una guidance più debole o un ulteriore forte aumento del capex potrebbero spingere alle vendite anche in concomitanza con un superamento delle stime nel terzo trimestre.
La questione non è semplicemente se Meta registrerà un altro trimestre solido. Si tratta di capire se il management riuscirà a dimostrare che gli investimenti straordinari nell'AI si stanno avvicinando a ritorni finanziari altrettanto straordinari.
Pepperstone non dichiara che il materiale qui fornito sia accurato, attuale o completo e pertanto non dovrebbe essere considerato tale. Le informazioni, sia da terze parti o meno, non devono essere considerate come una raccomandazione, un'offerta di acquisto o vendita, la sollecitazione di un'offerta di acquisto o vendita di qualsiasi titolo, prodotto finanziario o strumento, o per partecipare a una particolare strategia di trading. Non tiene conto della situazione finanziaria o degli obiettivi di investimento dei lettori. Consigliamo a tutti i lettori di questo contenuto di cercare il proprio parere. Senza l'approvazione di Pepperstone, la riproduzione o la ridistribuzione di queste informazioni non è consentita.