- Italiano
- English
- Español
- Français


Nasdaq e S&P 500 verso ottobre: la forza dei mercati alla prova di tassi e dollaro

La forza del mercato azionario statunitense e la risalita dei rendimenti obbligazionari raccontano due aspetti diversi della stessa fase.
Da un lato, il Nasdaq 100 continua a muoversi vicino ai massimi, sostenuto dall’interesse per i grandi titoli tecnologici. Dall’altro, il rendimento del Treasury decennale sopra il 5% offre agli investitori un’alternativa sempre più rilevante alle azioni. È su questo equilibrio che si apre ottobre: il rialzo può proseguire, ma dovrà dimostrare di reggere anche a un costo del capitale elevato.
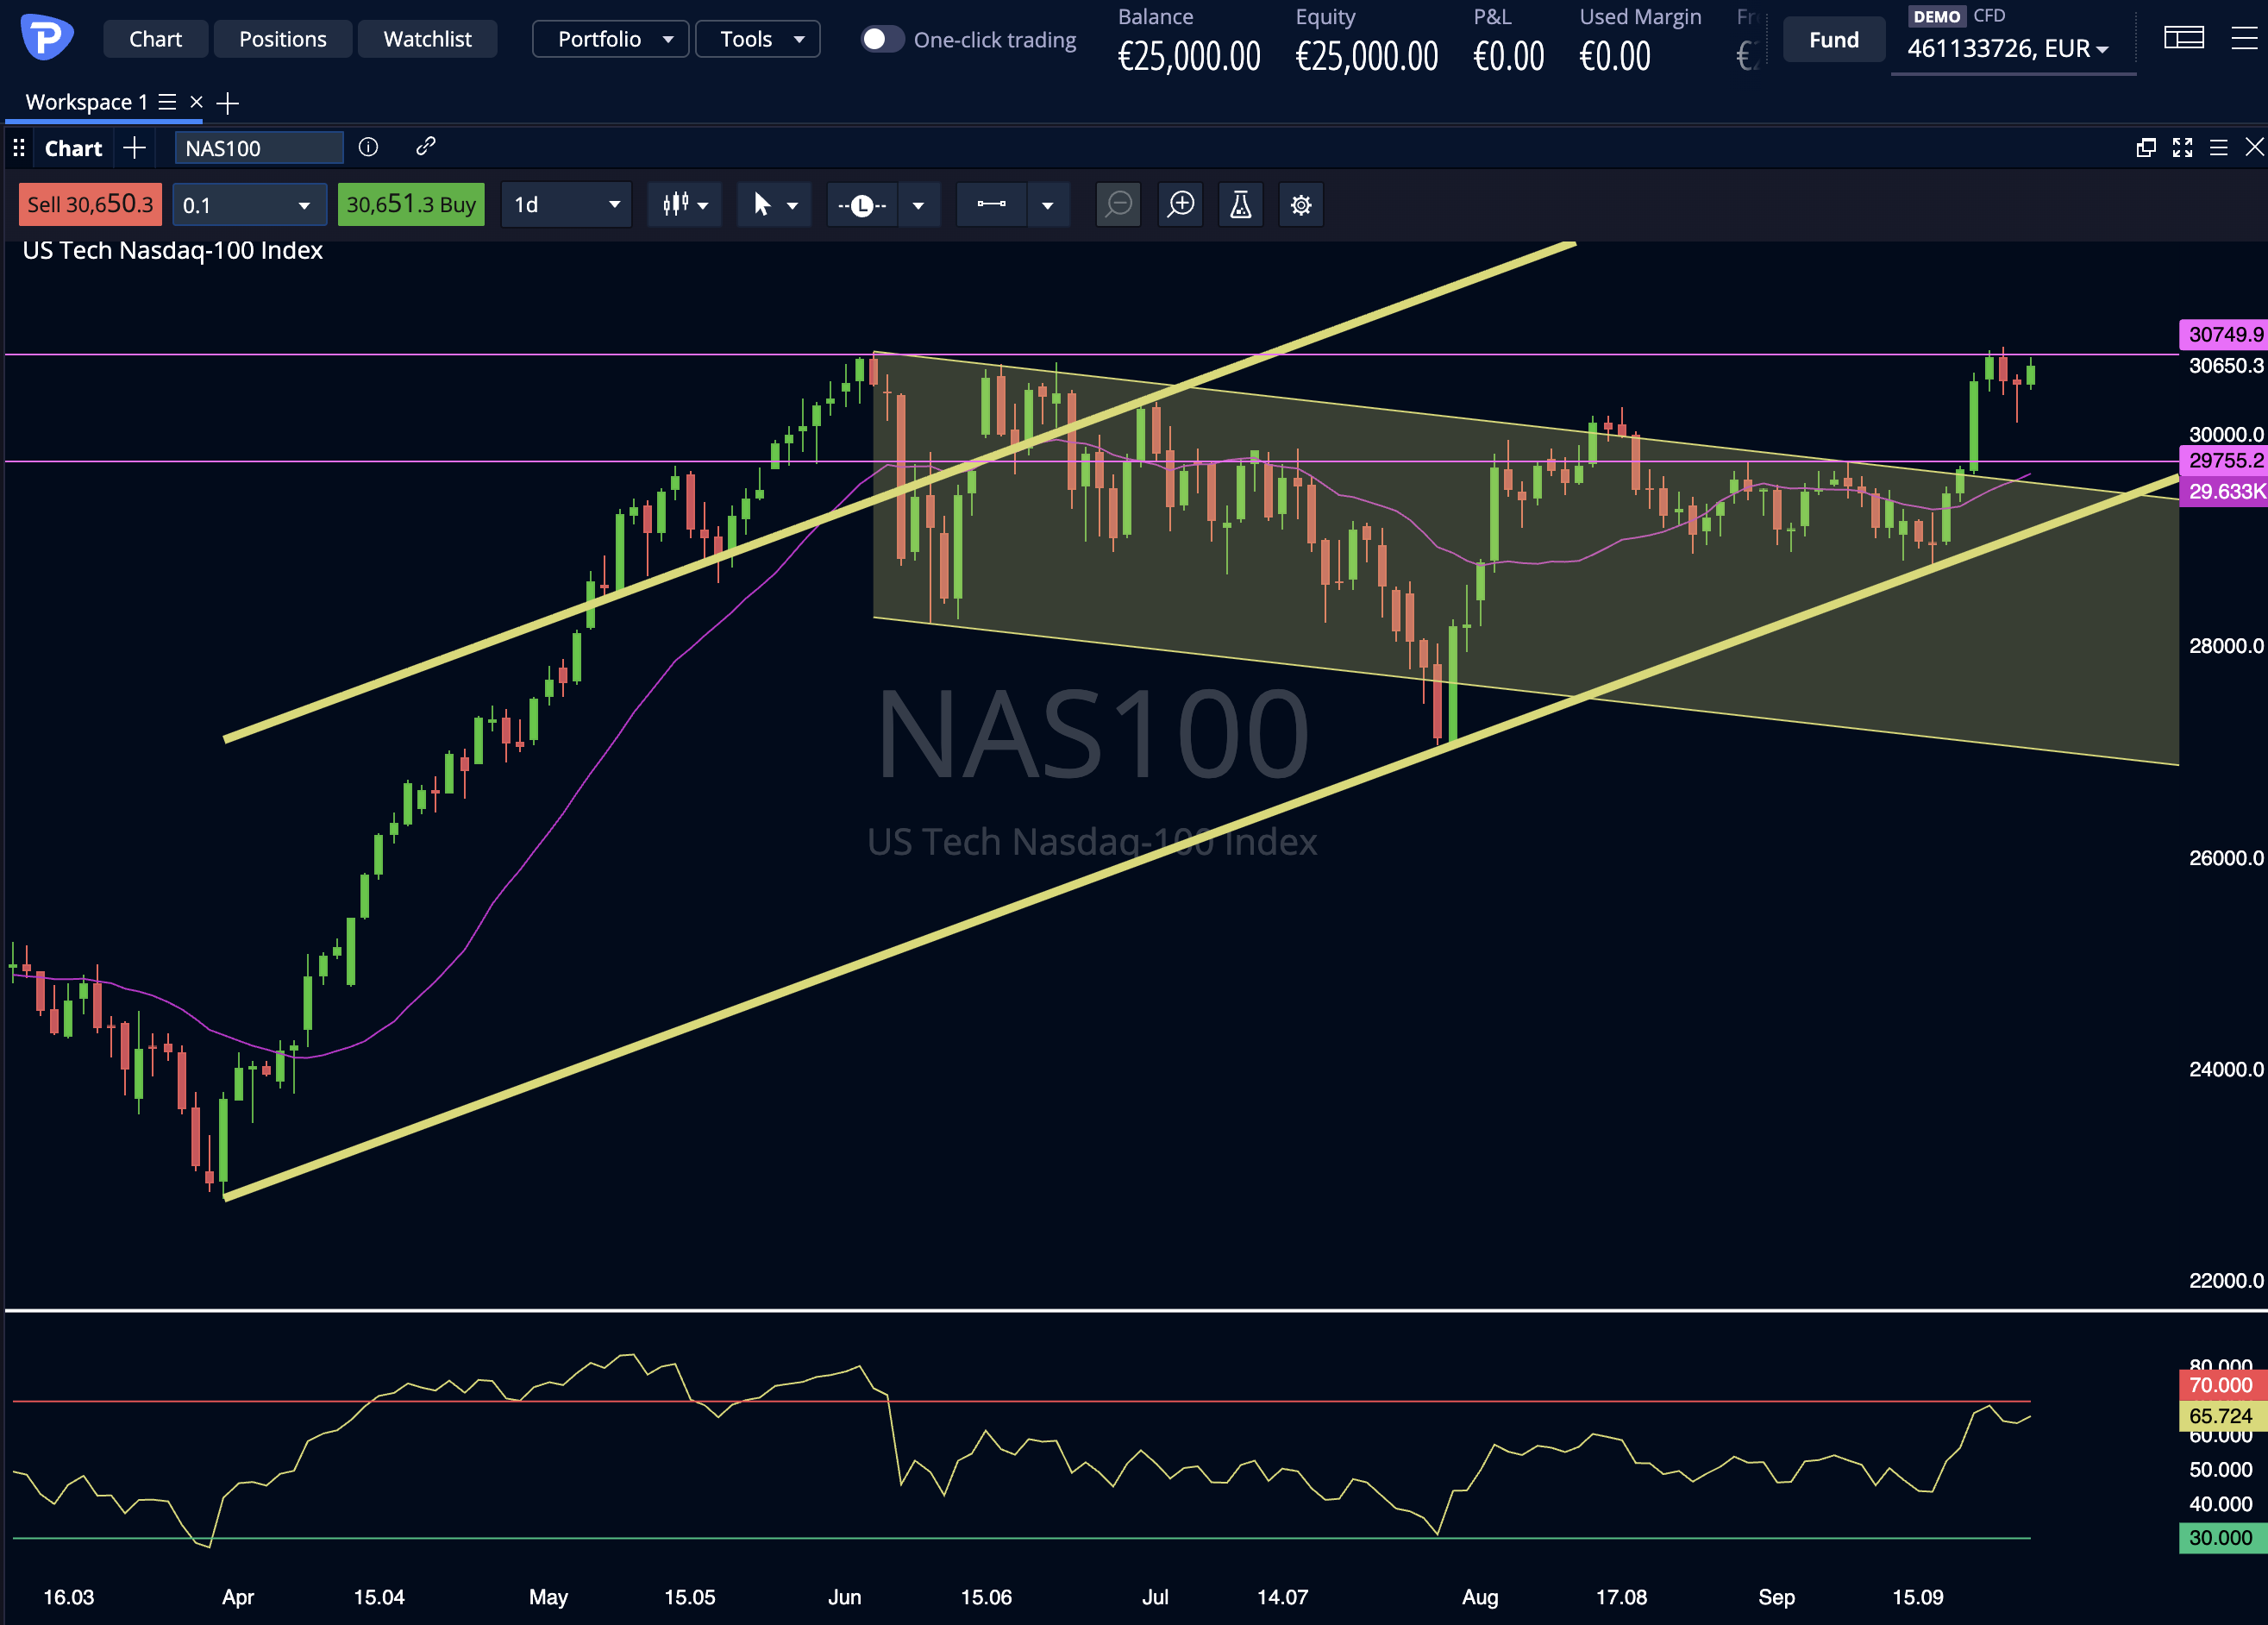
L’ultima seduta disponibile, quella di venerdì 25 settembre, ha lasciato il Nasdaq 100 a 30.608 punti, con un progresso dello 0,42%. L’indice ha raggiunto 30.667 punti durante la giornata e resta vicino al massimo delle ultime 52 settimane, pari a 30.770,63 punti.
La distanza contenuta da quel riferimento rende le prossime sedute particolarmente significative: il mercato non deve soltanto tornare sui massimi, ma mostrare di poter consolidare oltre quella fascia.
Nasdaq 100: il breakout deve trovare conferma
Il trend del Nasdaq 100 conserva un’impostazione positiva. I compratori hanno continuato a sostenere l’indice anche dopo le fasi di arretramento, preservando una sequenza di recuperi che mantiene aperta la possibilità di nuovi massimi.
In prossimità delle resistenze, tuttavia, la direzione di fondo non basta più: conta la qualità del movimento.
L’area compresa tra 30.700 e 30.800 punti rappresenta il primo passaggio da superare. Una chiusura oltre questa fascia, seguita da sedute capaci di difendere i livelli conquistati, rafforzerebbe lo scenario di prosecuzione rialzista. In quel caso, l’attenzione potrebbe spostarsi verso 31.500 punti e successivamente verso la soglia dei 32.000 punti. Il ritorno sotto i massimi dopo un tentativo di rottura, al contrario, suggerirebbe maggiore cautela e renderebbe probabile una fase di consolidamento.
Anche i supporti meritano attenzione. Un arretramento verso 30.400 punti non altererebbe necessariamente il quadro generale, ma consentirebbe di misurare la tenuta della domanda dopo l’avvicinamento ai massimi. Più in basso, 30.000 punti costituiscono una soglia psicologica importante. Soltanto una correzione più ampia riporterebbe in primo piano l’area dei 29.500 punti, riferimento rilevante per valutare la solidità della struttura rialzista di medio periodo.
Il punto centrale, quindi, non è scegliere in anticipo tra un’accelerazione e una correzione.
È osservare la risposta del mercato quando i prezzi incontrano livelli sui quali, nelle prossime sedute, compratori e venditori dovranno prendere posizione.
S&P 500 e Treasury: quanto pesa il costo del denaro
La capacità dell’S&P 500 di accompagnare un eventuale breakout del Nasdaq sarà altrettanto importante.
Un rialzo sostenuto da più settori avrebbe basi più ampie rispetto a un movimento concentrato in pochi titoli tecnologici. Per questo, oltre alla direzione dei due indici, sarà utile seguire la partecipazione dei titoli al movimento e l’evoluzione della volatilità.
Il confronto più impegnativo per l’azionario arriva però dal mercato obbligazionario. Il rendimento del Treasury statunitense a dieci anni si attesta al 5,18%, vicino al massimo delle ultime 52 settimane del 5,23%. A questi livelli, il reddito fisso torna a competere in modo più diretto con le azioni per l’allocazione dei capitali, soprattutto presso gli investitori che privilegiano la prevedibilità dei flussi rispetto alla crescita potenziale.
Non esiste un rapporto automatico per cui rendimenti elevati debbano produrre un ribasso degli indici.
Molto dipende dalla ragione per cui salgono. Se il movimento riflette aspettative di crescita economica solide, le imprese possono continuare a beneficiare di ricavi e utili resilienti. Se invece prevalgono i timori legati all’inflazione o al costo del finanziamento, le valutazioni azionarie possono diventare più difficili da sostenere. La distinzione è particolarmente importante per i titoli growth, il cui prezzo incorpora spesso aspettative di espansione degli utili distribuite su molti anni.
Il dollaro sopra 101 punti ridisegna gli equilibri
Il dollaro aggiunge un ulteriore elemento di pressione e, allo stesso tempo, di lettura del sentiment globale.
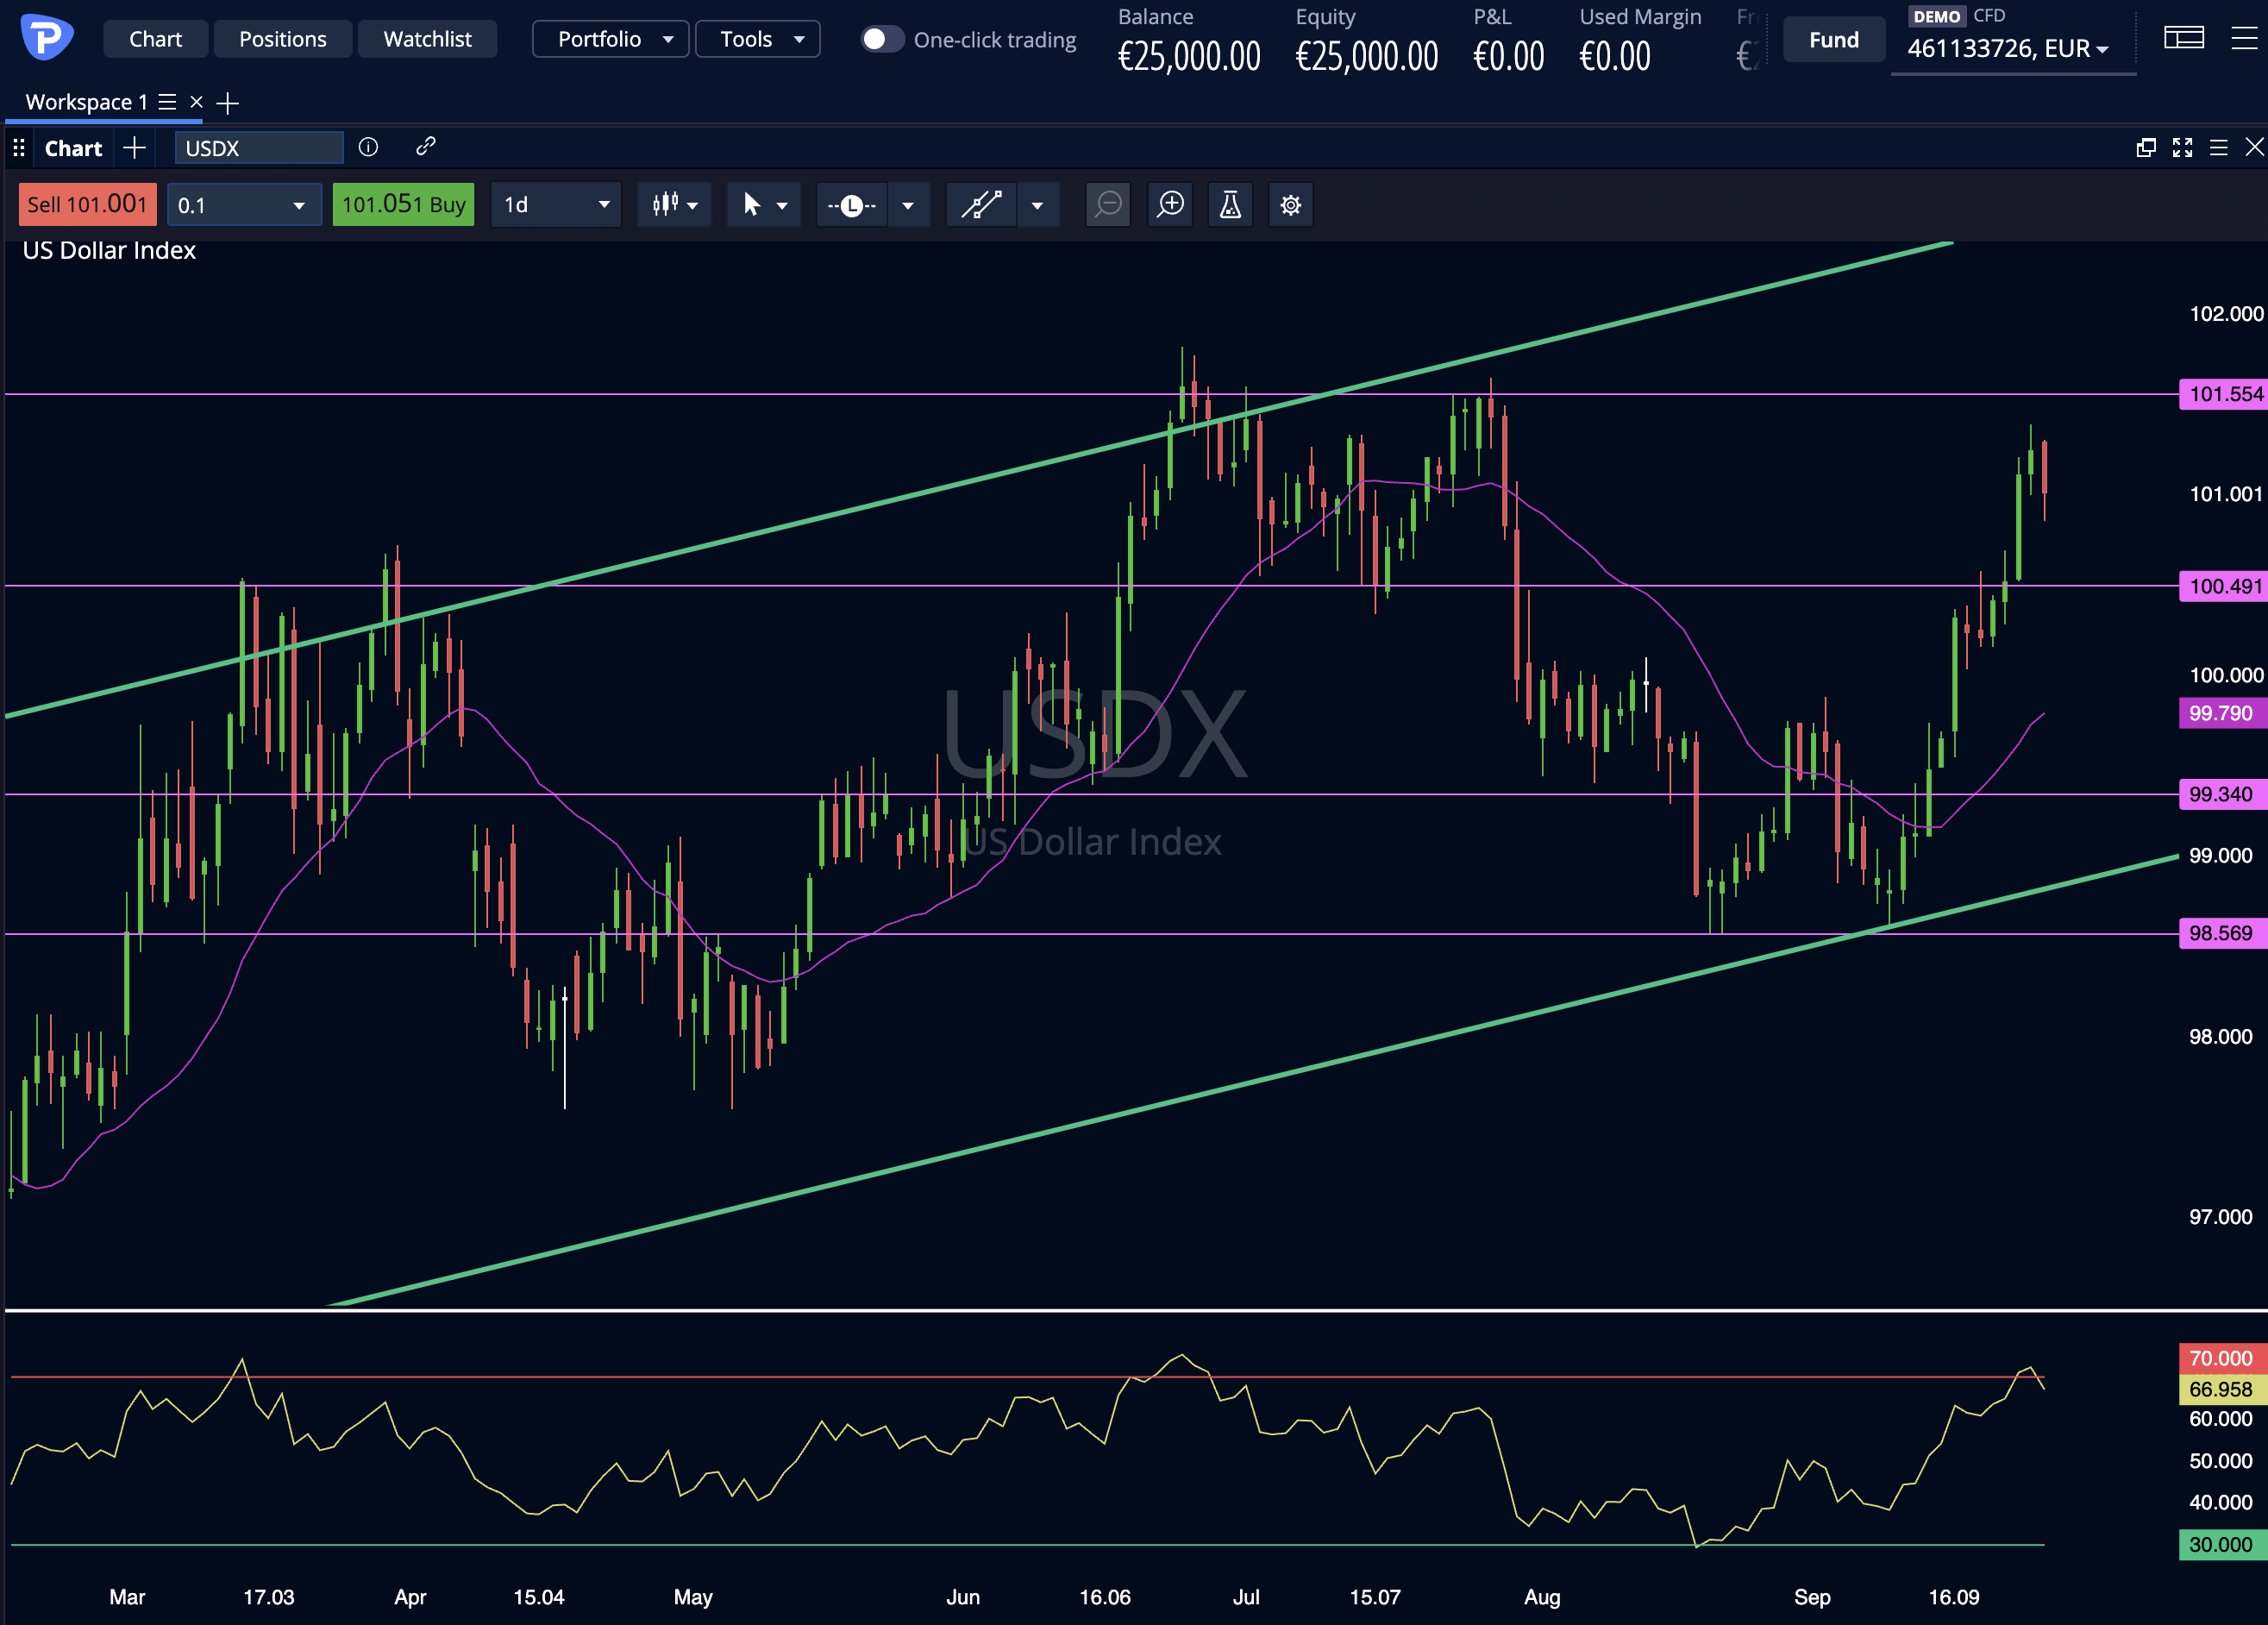
Il Dollar Index ha chiuso l’ultima rilevazione a 101,03 punti, dopo aver toccato 101,27 nel corso della seduta. Il massimo delle ultime 52 settimane è a 101,80: una distanza che mantiene aperta la possibilità di un nuovo test, qualora la valuta statunitense continui ad attrarre flussi.
Un dollaro stabilmente forte può incidere sulle principali coppie valutarie e modificare le condizioni finanziarie internazionali.
Per l’euro e la sterlina, la traiettoria dipenderà anche dalle prospettive economiche europee e dalle indicazioni delle rispettive banche centrali. Per le materie prime espresse in dollari, invece, la forza della valuta americana è una variabile da considerare insieme alla domanda fisica, ai rischi geopolitici e all’andamento dei rendimenti.
La soglia dei 101 punti è stata raggiunta; ora sarà più significativo verificare se il Dollar Index saprà mantenerla e avvicinarsi ai massimi annuali. Un ritorno sotto quel livello, viceversa, attenuerebbe almeno nel breve periodo il segnale di forza del biglietto verde.
Oro, petrolio e gas: attenzione alle variabili dell’autunno
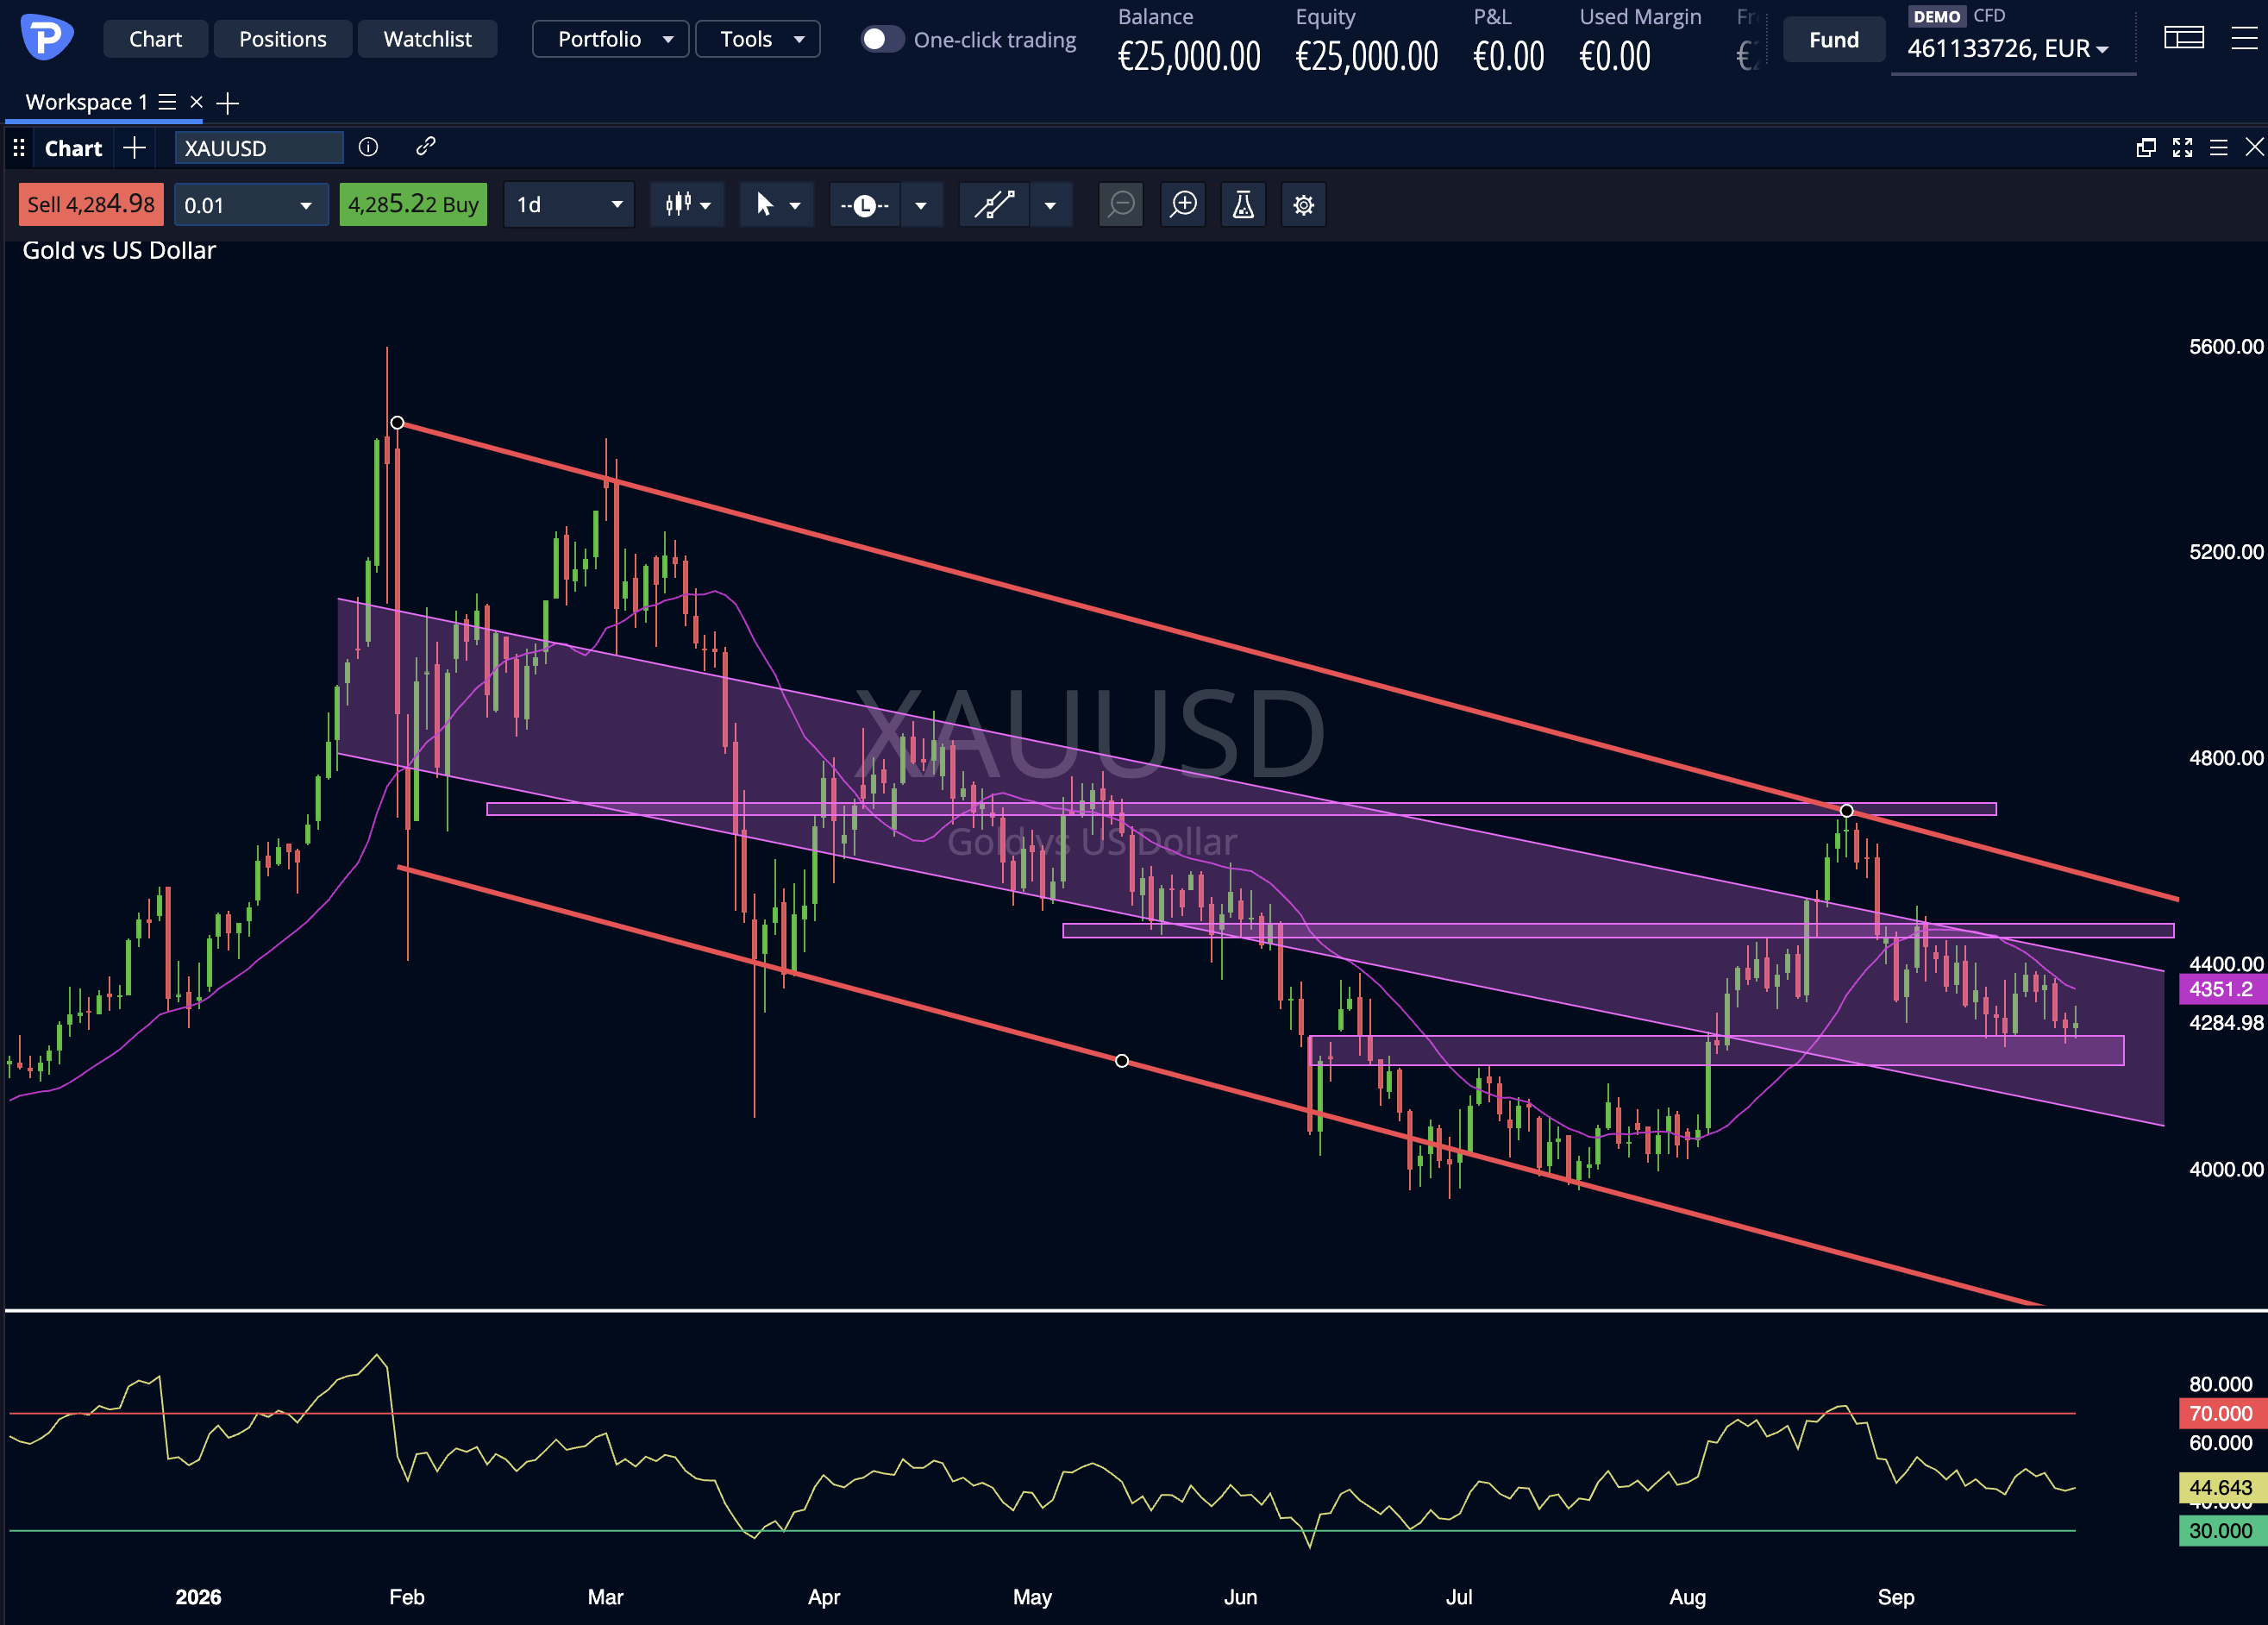
L’avvio dell’autunno porta anche le materie prime al centro dell’analisi. Per l’oro, la combinazione di dollaro robusto e rendimenti obbligazionari elevati rappresenta un ostacolo potenziale, ma non esaurisce i fattori che guidano il prezzo. Il metallo può infatti tornare ad attirare interesse se cresce la domanda di protezione dai rischi economici o geopolitici.
Più che anticiparne la direzione, sarà importante osservare se le aree di supporto riescono a fermare le vendite e a favorire una reazione credibile.
Sul petrolio, l’attenzione si concentra sulla capacità dei prezzi di superare o meno le resistenze dopo le oscillazioni delle ultime settimane. Un’energia più costosa potrebbe riaccendere le preoccupazioni sull’inflazione e comprimere i margini delle attività maggiormente esposte ai trasporti.
Un allentamento delle quotazioni, al contrario, contribuirebbe a ridurre parte di quella pressione, pur senza determinare da solo il percorso complessivo dei prezzi al consumo.
Il gas naturale resta esposto a una volatilità potenzialmente elevata con l’avvicinarsi della stagione invernale. Scorte, temperature e disponibilità delle forniture potranno incidere rapidamente sulle aspettative. Anche per questo, il mercato dell’energia continuerà a essere osservato non soltanto come comparto a sé, ma come variabile capace di influenzare inflazione, politica monetaria e prospettive di crescita.
Big tech: i massimi chiedono selettività
Nel comparto tecnologico, la vicinanza ai massimi rende ancora più importante distinguere la forza del settore dalle condizioni dei singoli titoli. Apple si attesta a 341,07 dollari, a breve distanza dal massimo delle ultime 52 settimane di 345,34 dollari.
La società si trova quindi davanti a una resistenza ravvicinata: il suo superamento potrebbe sostenere il sentiment, mentre ripetuti tentativi falliti renderebbero più probabile una pausa.
AMD presenta una situazione simile, ma con un’estensione di prezzo ancora più evidente: quota 630,63 dollari, contro un massimo annuale di 639 dollari. La vicinanza ai record conferma la forza del titolo, senza eliminare il rischio di prese di profitto.
Nelle prossime sedute, la capacità di mantenere gli eventuali nuovi massimi sarà più significativa di un semplice superamento intraday.
Microsoft ha raggiunto 516,17 dollari dopo un rialzo giornaliero del 3,66%, mostrando una reazione convincente pur restando sotto il massimo annuale di 553,72 dollari. Palantir, a 189,67 dollari, ha invece chiuso la giornata in calo dell’1,52%: l’area dei 195 dollari resta un primo riferimento da riconquistare prima di valutare un ritorno verso il massimo annuale di 207,52 dollari. La diversa risposta dei titoli conferma che la leadership tecnologica non si distribuisce in modo uniforme.
L’inizio di ottobre consegna dunque ai mercati una prova di tenuta. Il Nasdaq 100 è vicino a un possibile breakout, ma rendimenti USA elevati e dollaro forte invitano a non confondere la solidità del trend con la certezza della sua prosecuzione.
La conferma più convincente arriverebbe da indici capaci di mantenersi sopra i massimi con una partecipazione ampia, mentre tassi e volatilità restano compatibili con la propensione al rischio. Fino ad allora, saranno le reazioni dei prezzi sui livelli decisivi — più delle aspettative — a indicare la direzione del mercato.
LEGGI LE NOSTRE GUIDE AL TRADING
GUIDA AL TRADING

Non perderti gli ultimi aggiornamenti tecnici e le strategie operative su Pepperstone Italia. Visita il sito ufficiale www.pepperstone.it/it per accedere a strumenti di analisi avanzati, formazione professionale e segnali trading real-time. Iscriviti al canale YouTube ufficiale di Pepperstone Italia dove pubblichiamo settimanalmente le analisi tecniche dettagliate dei principali mercati (EURUSD, indici USA, commodity, azioni tech) e i live trading direttamente dall'apertura di Wall Street. Ricevi in tempo reale i livelli di supporto, resistenza e i trade setup che muovono i mercati globali. Unisciti a migliaia di trader e investitori che utilizzano le nostre analisi per ottimizzare le loro strategie operative.
Pepperstone non dichiara che il materiale qui fornito sia accurato, attuale o completo e pertanto non dovrebbe essere considerato tale. Le informazioni, sia da terze parti o meno, non devono essere considerate come una raccomandazione, un'offerta di acquisto o vendita, la sollecitazione di un'offerta di acquisto o vendita di qualsiasi titolo, prodotto finanziario o strumento, o per partecipare a una particolare strategia di trading. Non tiene conto della situazione finanziaria o degli obiettivi di investimento dei lettori. Consigliamo a tutti i lettori di questo contenuto di cercare il proprio parere. Senza l'approvazione di Pepperstone, la riproduzione o la ridistribuzione di queste informazioni non è consentita.