- Italiano
- English
- Español
- Français


Microsoft, anteprima degli utili del primo trimestre 2027: gli investimenti in Azure e nell'IA alzano l'asticella dei margini

Riepilogo
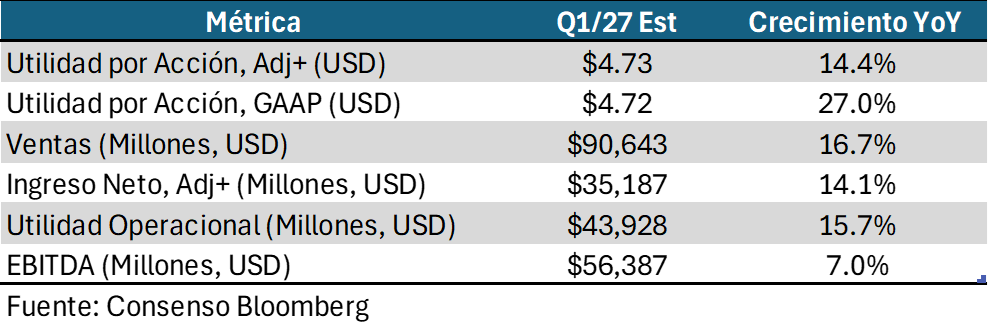
- Microsoft renderà noti i risultati mercoledì 28 ottobre dopo la chiusura del mercato, con ricavi attesi dal consenso degli analisti pari a circa 90,6 miliardi di dollari (in crescita di circa il 17% su base annua) e un utile per azione intorno a 4,70 dollari.
- La crescita di Azure, che secondo le aspettative del mercato dovrebbe accelerare dal 42% al 45%, rappresenta la variabile più importante. Un risultato sostanzialmente in linea con la guidance potrebbe non essere più sufficiente a sostenere l'ottimismo.
- Gli investimenti in conto capitale, stimati a circa 237 miliardi di dollari per l'esercizio fiscale 2027, esercitano pressioni sui margini e sul flusso di cassa disponibile e costituiscono la principale fonte di incertezza.
Riuscirà la crescita di Azure a superare il 45% nonostante l'esposizione a OpenAI?
In vista della pubblicazione degli utili di Microsoft del primo trimestre 2027, il consenso degli analisti prevede ricavi pari a circa 90,6 miliardi di dollari, corrispondenti a una crescita di circa il 17% su base annua, mentre si prevede che gli utili per azione si attestino intorno ai 4,70 dollari. Al di là del semplice soddisfacimento di queste previsioni, tuttavia, l'attenzione si concentrerà soprattutto sulla capacità di Microsoft di sostenere la crescita di Azure, incrementare la monetizzazione di Copilot e contenere la pressione sui margini e sulla generazione di cassa legate all'espansione della propria infrastruttura di intelligenza artificiale.
Negli utili di Microsoft relativi al primo trimestre 2027, Azure si conferma il principale motore di crescita dell'azienda e la variabile più importante per valutarne le prospettive future. Dopo aver registrato una crescita del 42% nel trimestre precedente, il mercato si attende un'accelerazione verso il 45%, sostenuta dall'aumento della capacità di calcolo e dalla persistente domanda da parte delle imprese di servizi di intelligenza artificiale, che continua a superare le infrastrutture disponibili. Queste aspettative potrebbero tuttavia essere superate, grazie alla forte domanda di servizi cloud, all'espansione della capacità operativa e al maggiore utilizzo degli strumenti di IA. La sfida, quindi, consiste nel superare le aspettative degli investitori, diventate decisamente più esigenti. Un risultato sostanzialmente in linea con la guidance dell'azienda potrebbe non essere più sufficiente a sostenere l'ottimismo, a meno che non sia accompagnato da segnali convincenti di un'ulteriore accelerazione nei prossimi trimestri.
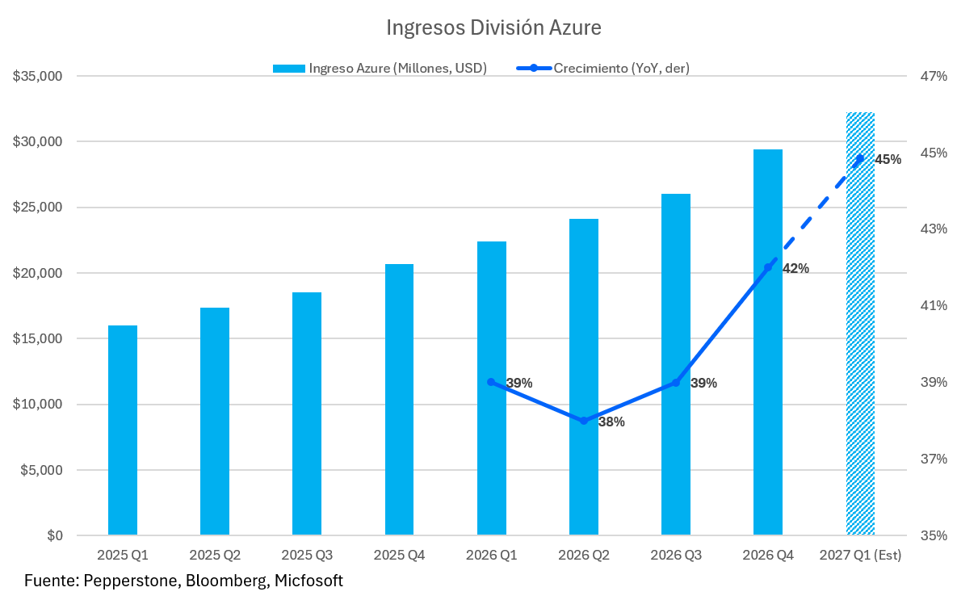
Questa dinamica è strettamente legata alla forte crescita della domanda di capacità di calcolo, in particolare da parte dei modelli avanzati di intelligenza artificiale e delle applicazioni aziendali basate su di essi. Il rapporto commerciale tra Microsoft e OpenAI rappresenta un'importante fonte di ricavi, sia attraverso l'uso dell'infrastruttura Azure, sia mediante la commercializzazione dei prodotti e servizi correlati. Secondo quanto comunicato dalla società, nell'esercizio fiscale 2026 Microsoft ha registrato ricavi per circa 24 miliardi di dollari derivanti da accordi commerciali con OpenAI, pari a circa il 7% del fatturato consolidato. Sebbene questa esposizione consenta a Microsoft di beneficiare dell'espansione dell'ecosistema dell'IA generativa, comporta anche un significativo elemento di vulnerabilità, poiché la crescita della società dipende in parte dalla performance di un importante cliente e partner strategico, nonché da accordi commerciali la cui struttura economica e la cui evoluzione futura non sono ancora del tutto chiare.
Copilot guadagna terreno, ma gli investimenti in conto capitale mettono sotto pressione il margine lordo
Per gli utili di Microsoft relativi al primo trimestre 2027, la performance di Microsoft 365 e Copilot rappresenta la seconda area di maggiore interesse, soprattutto perché permette di valutare se l'intelligenza artificiale stia passando da una fase dominata dagli investimenti infrastrutturali a una fase caratterizzata da una monetizzazione ricorrente all'interno del mercato corporate. Microsoft ha chiuso il trimestre precedente con circa 30 milioni di licenze a pagamento di Microsoft 365 Copilot, a testimonianza della crescente adozione del servizio da parte dei clienti aziendali. Considerato il ritmo di adozione dell'intelligenza artificiale, è ragionevole attendersi un certo miglioramento dei budget aziendali destinati alla tecnologia, soprattutto negli Stati Uniti, accompagnato da una maggiore propensione delle aziende a integrare gli strumenti di IA nelle proprie attività. In questo contesto, il mercato prevede una crescita di Microsoft 365 Commercial Cloud pari a circa il 16,0%, sostenuta sia dall'acquisizione di nuove licenze sia dal maggiore utilizzo dei servizi correlati a Copilot. Il passaggio a modelli tariffari basati sul consumo potrebbe inoltre favorire un aumento dei ricavi per cliente, sebbene la sua efficacia dipenderà in ultima analisi dalla capacità delle aziende di individuare miglioramenti concreti della produttività tali da giustificare il mantenimento e l'ampliamento di questi abbonamenti.
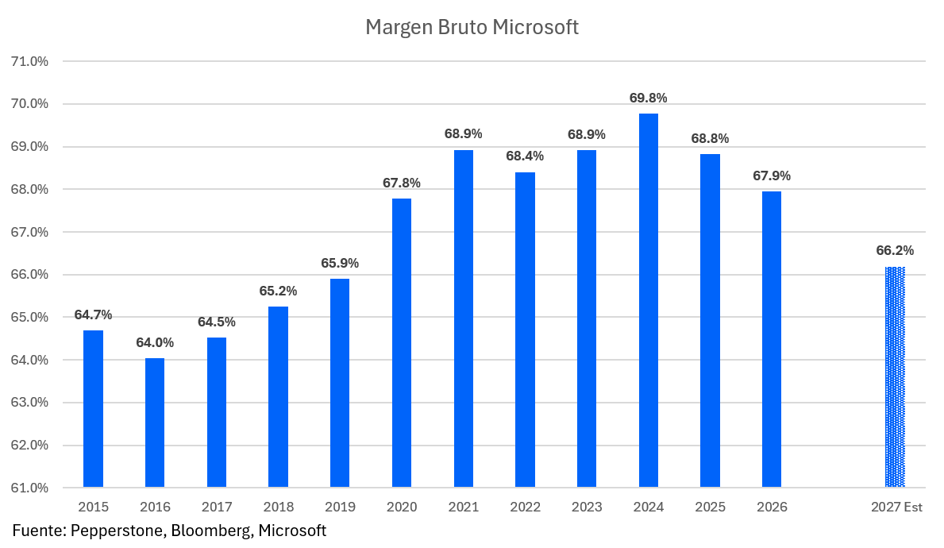
Tuttavia, la principale fonte di incertezza per Microsoft rimane l'enorme costo necessario a finanziare questa espansione. La costruzione di data center, l'acquisto di processori avanzati e il fabbisogno energetico legato all'intelligenza artificiale stanno modificando profondamente la struttura del capitale della società. Gli investimenti in conto capitale sono stimati a circa 237 miliardi di dollari per l'esercizio fiscale 2027, una cifra superiore ai circa 220 miliardi di dollari attualmente previsti dal mercato. Sebbene questi investimenti siano necessari per ampliare la capacità di Azure e rispondere a una domanda che rimane elevata, comportano anche un aumento dei costi di ammortamento ed esercitano pressioni sulla generazione di flussi di cassa disponibili. In questo contesto, sarà importante valutare se tali dinamiche inizino a incidere negativamente sul margine lordo della società, che ha chiuso l'ultimo esercizio fiscale a circa il 67,9%. La questione fondamentale, quindi, è capire se la crescita dei ricavi legati all'IA sarà sufficiente a compensare questi costi aggiuntivi e a evitare che il deterioramento del margine diventi un fenomeno più persistente. Questa preoccupazione è diventata un tema di vasta portata per l'intero settore tecnologico, come abbiamo già evidenziato analizzando la pressione che il boom degli investimenti nell'IA sta esercitando sui flussi di cassa delle aziende del settore.
Il portafoglio ordini e la Federal Reserve influenzano la valutazione di Microsoft
L'entità del portafoglio ordini già contrattualizzati di Microsoft offre una certa visibilità sui ricavi futuri, pur non eliminando completamente i rischi associati. Microsoft ha chiuso il trimestre precedente con obbligazioni contrattuali residue relative al segmento commerciale pari a circa 678 miliardi di dollari, sostenute da impegni a lungo termine assunti dai clienti aziendali e dai fornitori di servizi di intelligenza artificiale. Tuttavia, esiste un'importante differenza tra l'acquisizione di contratti di valore elevato e la conversione di tali impegni in ricavi redditizi entro i tempi previsti. Ritardi nell'entrata in funzione dei nuovi data center, limitazioni nell'offerta di chip, aumento dei costi energetici o cambiamenti nelle esigenze di capacità di calcolo dei clienti potrebbero rallentare questa conversione. Parallelamente, i miglioramenti nell'efficienza dei modelli di intelligenza artificiale potrebbero ridurre le risorse di calcolo necessarie per svolgere determinate attività, introducendo un elemento di incertezza sull'evoluzione della domanda di capacità di elaborazione per unità di attività. Di conseguenza, l'andamento delle prenotazioni commerciali e la rapidità con cui Microsoft convertirà gli impegni contrattuali in ricavi effettivi saranno importanti tanto quanto i dati complessivi sulla crescita di Azure.
Sul fronte macroeconomico, Microsoft renderà noti gli utili del primo trimestre 2027 in un contesto caratterizzato da una crescente attenzione verso gli investimenti nell'intelligenza artificiale e da una maggiore sensibilità delle valutazioni dei titoli tecnologici alle prospettive dell'andamento dei tassi di interesse. La vicinanza della riunione della Federal Reserve sulla politica monetaria aggiunge un ulteriore elemento di incertezza, soprattutto per le società le cui valutazioni di mercato continuano a dipendere fortemente dalle aspettative sugli utili futuri. Sebbene la domanda strutturale di servizi digitali e di intelligenza artificiale continui a offrire significative opportunità di espansione, un contesto caratterizzato da costi di finanziamento più elevati o da una minore propensione al rischio da parte degli investitori potrebbe limitare i multipli di valutazione che il mercato è disposto ad attribuire a tale crescita. Allo stesso tempo, la concorrenza tra Microsoft, Amazon e Google per la spesa aziendale destinata alle infrastrutture e alle applicazioni per l'IA continua ad intensificarsi, rafforzando la necessità per Microsoft di dimostrare di possedere vantaggi sostenibili sia in termini di capacità tecnologiche che di efficienza economica.
La questione non è l'IA, bensì quanto occorra investire
Microsoft si avvicina alla pubblicazione degli utili del primo trimestre 2027 con solidi fondamentali operativi, una forte posizione competitiva nel settore dei servizi alle imprese e aspettative di crescita che hanno continuato a rafforzarsi. Tuttavia, è proprio quella combinazione ad alzare l'asticella dei risultati della società. Microsoft dovrà non solo dimostrare che Azure e Copilot continuano a registrare un andamento favorevole, ma anche fornire prove concrete che i livelli di investimento straordinari si stiano traducendo in ricavi ricorrenti, margini sostenibili e rendimenti interessanti sul capitale impegnato. La questione centrale non è più se l'intelligenza artificiale continuerà a trainare la crescita dei ricavi di Microsoft, ma piuttosto quanto tempo e quanti investimenti saranno necessari affinché tale crescita si traduca in un incremento proporzionale della generazione di flussi di cassa. La risposta sarà determinante per valutare la sostenibilità delle prospettive finanziarie della società nei prossimi trimestri.
Pepperstone non dichiara che il materiale qui fornito sia accurato, attuale o completo e pertanto non dovrebbe essere considerato tale. Le informazioni, sia da terze parti o meno, non devono essere considerate come una raccomandazione, un'offerta di acquisto o vendita, la sollecitazione di un'offerta di acquisto o vendita di qualsiasi titolo, prodotto finanziario o strumento, o per partecipare a una particolare strategia di trading. Non tiene conto della situazione finanziaria o degli obiettivi di investimento dei lettori. Consigliamo a tutti i lettori di questo contenuto di cercare il proprio parere. Senza l'approvazione di Pepperstone, la riproduzione o la ridistribuzione di queste informazioni non è consentita.