- Italiano
- English
- Español
- Français


AMD, anteprima dei risultati del Q3: la fiducia nella crescita dell’IA reggerà dopo il calo?

La forte crescita è già incorporata nelle aspettative
Il consenso stima ricavi per 13 miliardi di dollari e un utile per azione rettificato di 1,94 dollari, con una crescita annua di circa il 41% e il 62% rispettivamente. Il consenso sugli utili rettificati si colloca allo stesso livello, mentre le stime non ufficiali sono di 1,98 dollari. Questi dati riflettono già aspettative di miglioramento operativo. Una crescita forte, da sola, potrebbe quindi non bastare a sostenere il titolo se non è accompagnata da prospettive positive per il periodo successivo.
Le aspettative sui ricavi si collocano leggermente al di sopra del punto medio di 13 miliardi di dollari dell'intervallo di guidance di AMD, compreso tra 12,7 e 13,3 miliardi. Ricavi vicini all'estremo superiore rifletterebbero quindi un'esecuzione efficace, ma resterebbero entro il quadro già delineato dal management e nel prezzo già incorporato dal titolo dopo l'ultima conference call. Una sorpresa positiva più convincente combinerebbe vendite più solide, redditività resiliente e prospettive migliorate. In precedenza la società aveva indicato un margine lordo rettificato di circa il 56%, rendendo la qualità dei ricavi incrementali un test importante accanto alla loro entità.
Data center: dagli impegni dei clienti ai ricavi
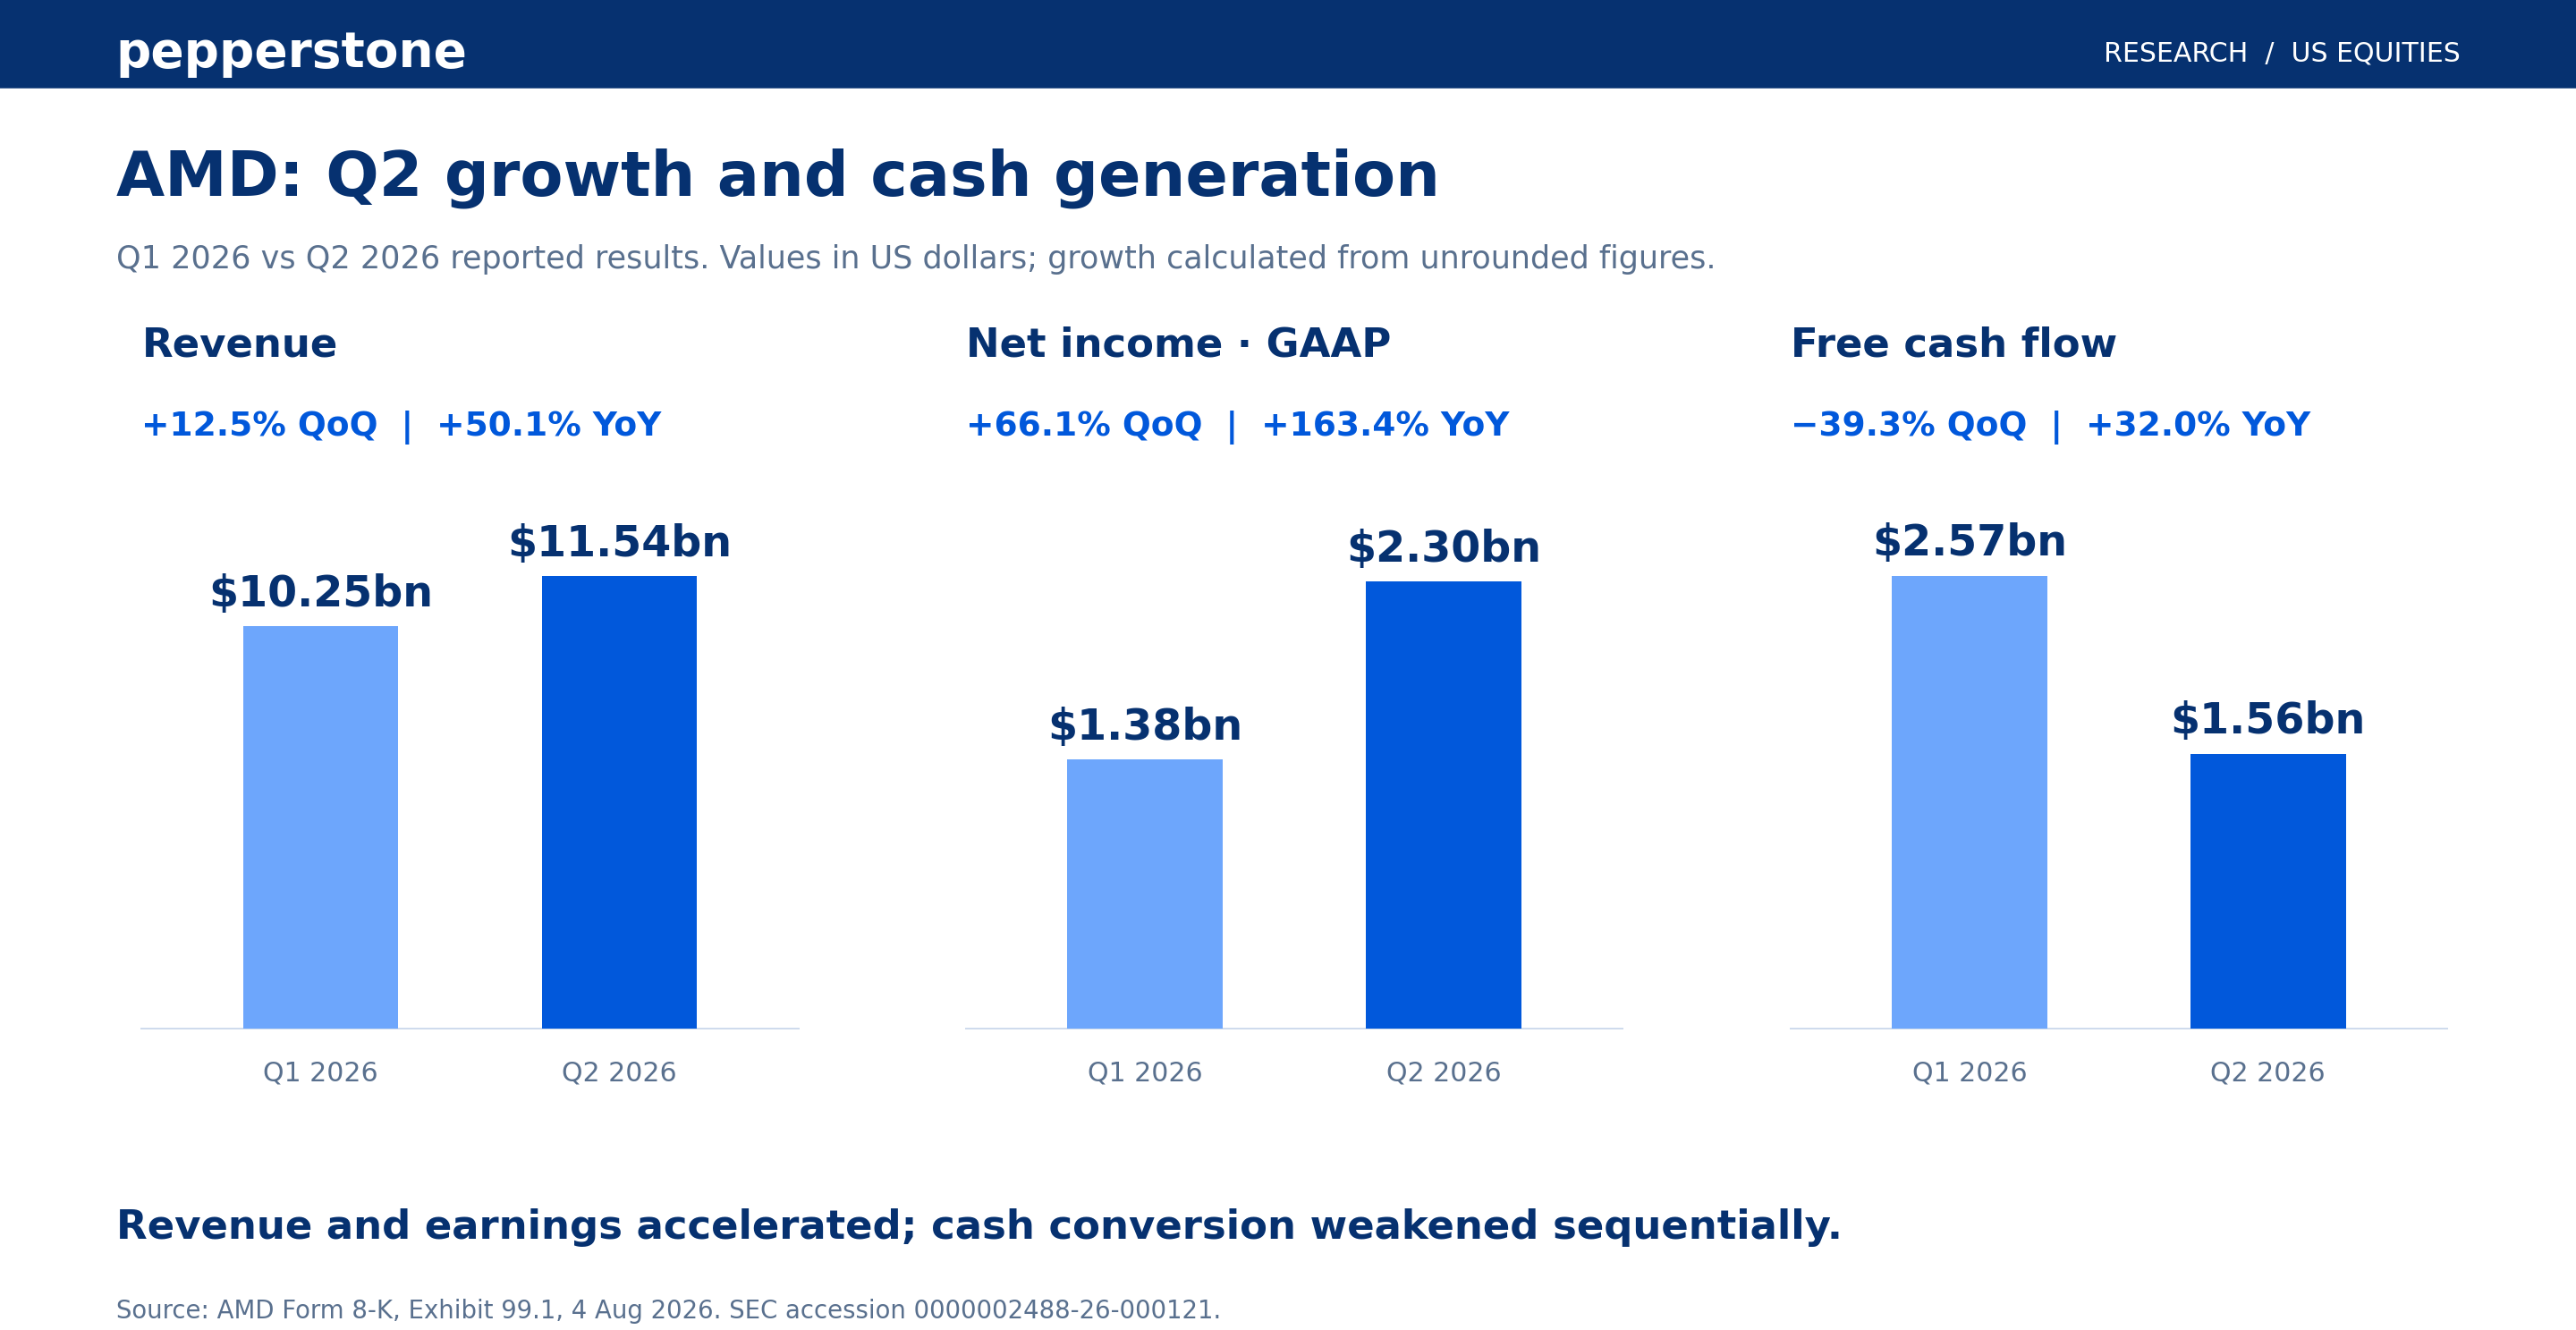
I ricavi dei data center del secondo trimestre hanno raggiunto 6,7 miliardi di dollari, in aumento del 107% su base annua, pari al 58% dei ricavi totali della società. Questa concentrazione significa che la performance complessiva di AMD dipende sempre più dal contributo dei processori per server EPYC e degli acceleratori. Distinguere tra le due attività è importante perché la forte domanda di processori per server sostiene gli utili, ma non dimostra di per sé che la società stia conquistando una quota maggiore della spesa per acceleratori di IA. Una comunicazione più chiara del contributo di ciascuna attività rafforzerebbe la fiducia nella sostenibilità della crescita.
In precedenza il management ha sottolineato il lancio dei sistemi su scala rack Helios, della famiglia di acceleratori MI400 e l'ampliamento delle relazioni con i clienti. La prossima conference call dovrebbe chiarire come questi annunci si traducano in tempistiche di implementazione effettive e ricavi riconosciuti. La distinzione tra un impegno di investimento pluriennale e le spedizioni a breve termine ha un significato diretto per gli investitori. L'adozione della tecnologia AMD da parte dei clienti supporta l'opportunità strategica, ma i tempi di installazione, la prontezza dei sistemi e la conversione della domanda in vendite determinano la rapidità con cui tale opportunità si riflette nel conto economico. Traguardi di consegna specifici avranno più peso di ulteriori dichiarazioni generiche sulle dimensioni del mercato dell'IA.
Margini e flusso di cassa mettono alla prova la qualità della crescita
I margini contribuiranno a rivelare l'economia di questa espansione. Un maggiore contributo dei data center dovrebbe sostenere la redditività, anche se le transizioni tra generazioni di prodotti e i costi di scalabilità delle consegne di sistemi integrati potrebbero incidere sui risultati trimestrali. La conversione degli utili in liquidità merita pari attenzione. AMD ha generato 1,56 miliardi di dollari di flusso di cassa libero nel secondo trimestre, contro 2,57 miliardi nel primo, nonostante ricavi più elevati. Questo da solo non basta per concludere che le condizioni stiano peggiorando, ma solleva importanti interrogativi su scorte, crediti commerciali e fabbisogno di capitale circolante. La crescita delle vendite è più preziosa quando il flusso di cassa migliora di pari passo.
Le altre attività forniscono un'indicazione complementare dell'ampiezza della domanda. Nel secondo trimestre i ricavi del settore PC sono aumentati del 23% a 3,1 miliardi di dollari, mentre quelli del gaming sono calati del 31% a 779 milioni. I ricavi dell'embedded sono saliti del 19% a 977 milioni. Una resilienza continua al di fuori dei data center potrebbe sostenere gli utili se il ritmo delle spedizioni di IA dovesse oscillare. Al contrario, una domanda dei consumatori o un'attività nel gaming più deboli aumenterebbero la pressione sul business dell'IA affinché garantisca crescita e redditività, rendendo le prospettive di investimento più dipendenti da un unico ciclo di spesa.
L'andamento del titolo riflette un mercato più cauto
Le azioni AMD hanno chiuso la seduta del 23 ottobre a 516 dollari, in recupero dopo i ribassi delle sedute precedenti. Tuttavia il titolo restava inferiore di circa il 136% dall'inizio dell'anno, dopo essere sceso da un massimo storico di 658 dollari. Il ritracciamento riflette in parte timori più ampi, poiché i titoli dei semiconduttori sono finiti sotto forte pressione a causa dei dubbi degli investitori sui ritorni dell'ingente spesa in IA. La correzione potrebbe aver attenuato alcune pressioni legate al posizionamento, ma non significa automaticamente che le aspettative sugli utili siano diventate prudenti.
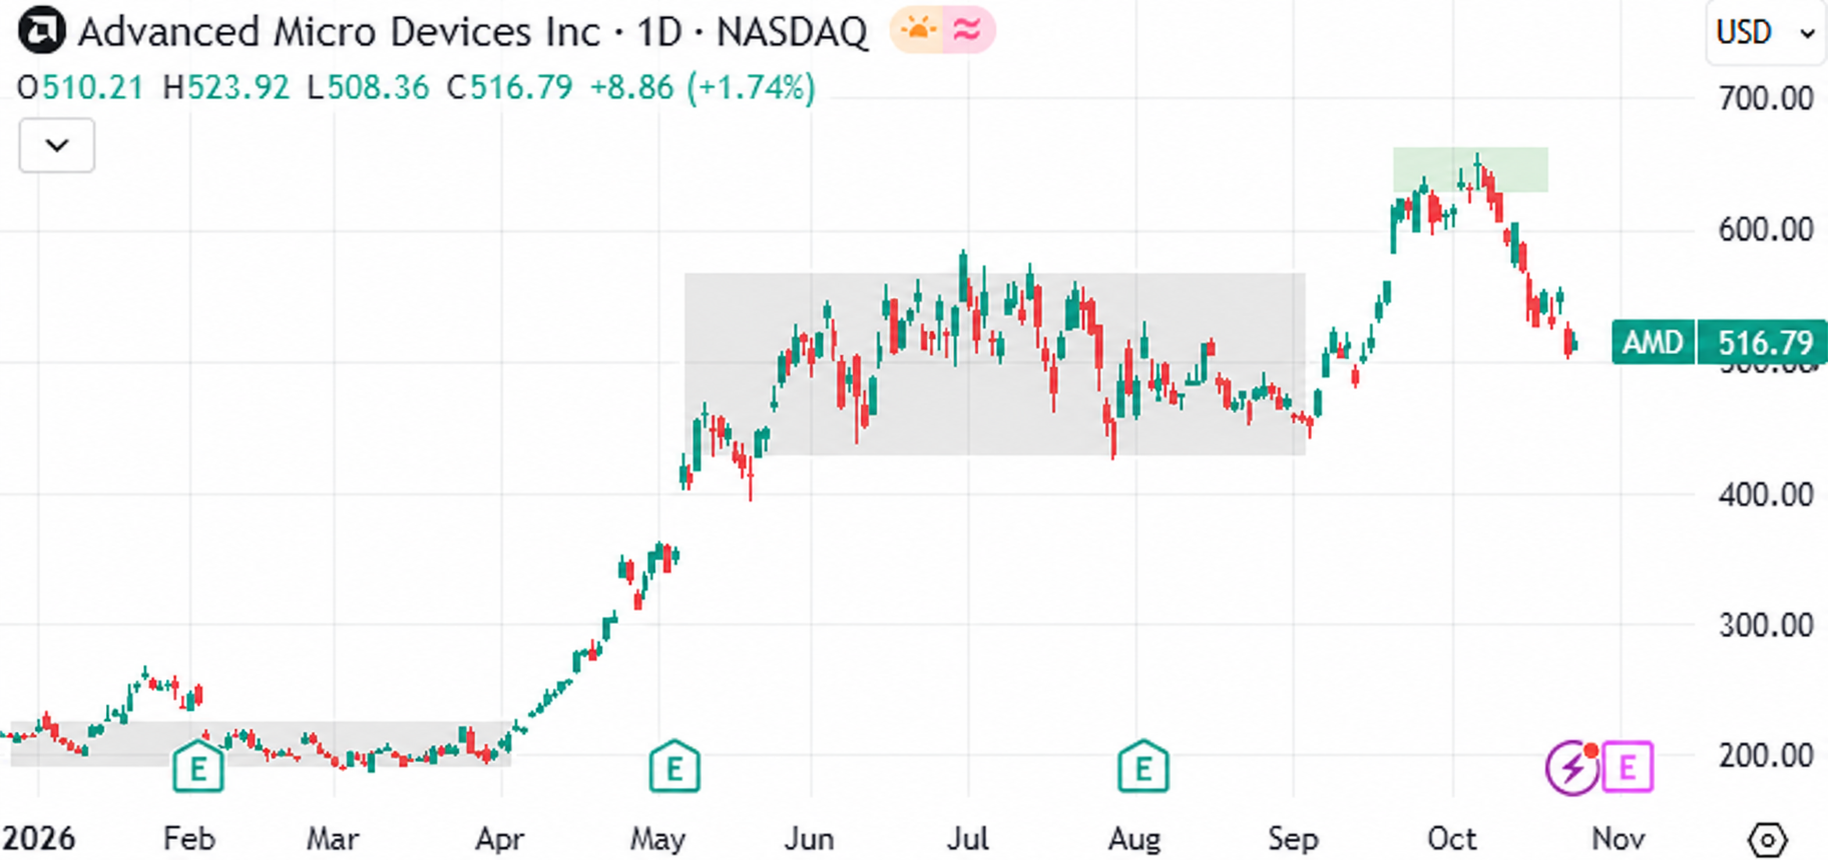
Dai livelli attuali, 500 dollari rappresentano un riferimento psicologico vicino, più che un solido supporto tecnico. Scambiare al di sotto dopo i risultati potrebbe indicare che gli investitori richiedono un aggiustamento maggiore della valutazione. Al rialzo, l'area di 570-571 dollari, vicina al prezzo di chiusura del 14 ottobre, offre un riferimento per recuperare parte delle perdite subite durante la correzione. Riconquistare quest'area sarebbe una prova più forte di un miglioramento della fiducia rispetto a un breve rimbalzo nel dopo-mercato.
La guidance sarà decisiva per capire se la fiducia può reggere
Il risultato migliore combinerebbe ricavi superiori alle attese, margini stabili o in miglioramento, maggiore chiarezza sulle spedizioni di IA e una guidance convincente. Utili superiori alle attese accompagnati da commenti prudenti potrebbero comunque deludere il mercato. L'opportunità di AMD resta considerevole, ma il prossimo rapporto deve spiegare come lo slancio nell'implementazione si traduca in utili e flussi di cassa sostenibili. Tali evidenze determineranno se la recente correzione prepara il terreno per una ripresa o riflette una rivalutazione più duratura.
Fonti:
Documento di AMD depositato presso la SEC
Immagini di OpenAI
Investor center di AMD per i commenti del management
Pepperstone non dichiara che il materiale qui fornito sia accurato, attuale o completo e pertanto non dovrebbe essere considerato tale. Le informazioni, sia da terze parti o meno, non devono essere considerate come una raccomandazione, un'offerta di acquisto o vendita, la sollecitazione di un'offerta di acquisto o vendita di qualsiasi titolo, prodotto finanziario o strumento, o per partecipare a una particolare strategia di trading. Non tiene conto della situazione finanziaria o degli obiettivi di investimento dei lettori. Consigliamo a tutti i lettori di questo contenuto di cercare il proprio parere. Senza l'approvazione di Pepperstone, la riproduzione o la ridistribuzione di queste informazioni non è consentita.