- Italiano
- English
- Español
- Français


Baseline del secondo trimestre 2026
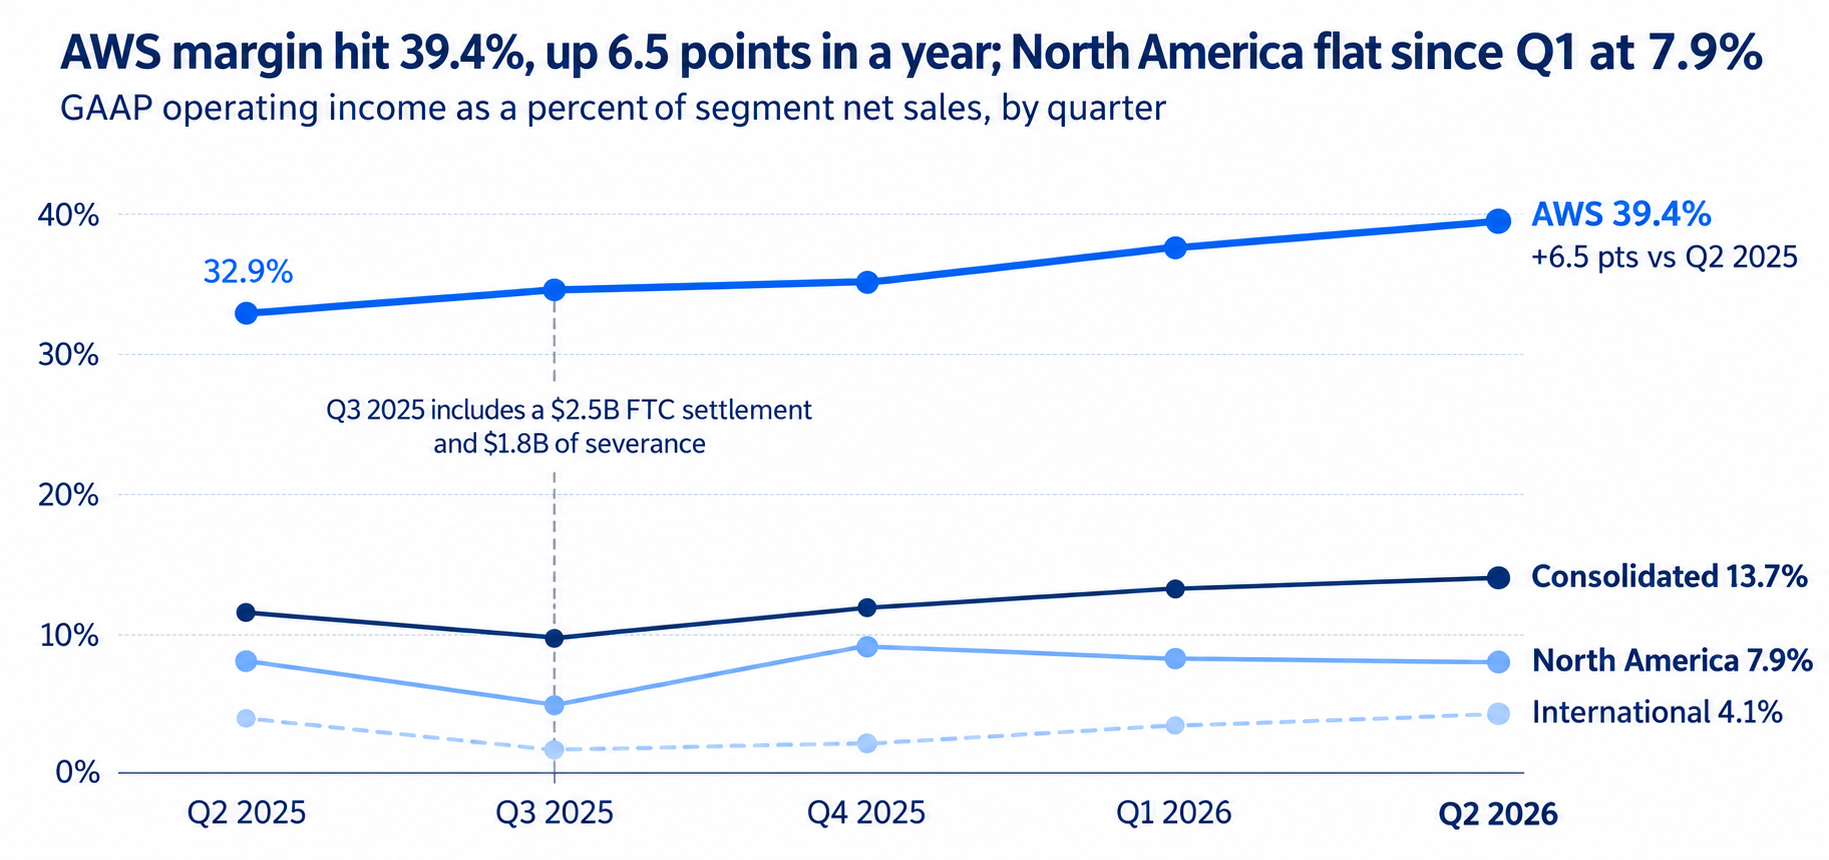
La relazione di Amazon relativa al secondo trimestre 2026 ha fissato aspettative elevate: le vendite sono aumentate del 20% raggiungendo i 200,6 miliardi di dollari, mentre l'utile operativo è cresciuto del 43% attestandosi a 27,5 miliardi di dollari, con un margine del 13,7% rispetto all'11,4% dell'anno precedente. I risultati hanno superato sia la guidance sia le stime degli analisti. AWS ha registrato una crescita del 37%, raggiungendo i 42,2 miliardi di dollari, il ritmo più rapido degli ultimi 18 trimestri, con un margine del 39,4%. I ricavi pubblicitari sono cresciuti del 26%, attestandosi a 19,8 miliardi di dollari.
La qualità degli utili ha presentato elementi contrastanti: l'utile netto di 62,6 miliardi di dollari (EPS 5,75 dollari) comprendeva una plusvalenza ante imposte di 53,4 miliardi di dollari. Escludendo le altre componenti di reddito, l'utile per azione (EPS) si è attestato a circa 1,95 dollari, scendendo a 1,87 dollari al netto di circa 1,15 miliardi di dollari di benefici straordinari sui costi (rimborsi dei dazi e una plusvalenza su un contratto nel settore dell'energia), a fronte delle attese comprese tra 1,81 e 1,83 dollari.
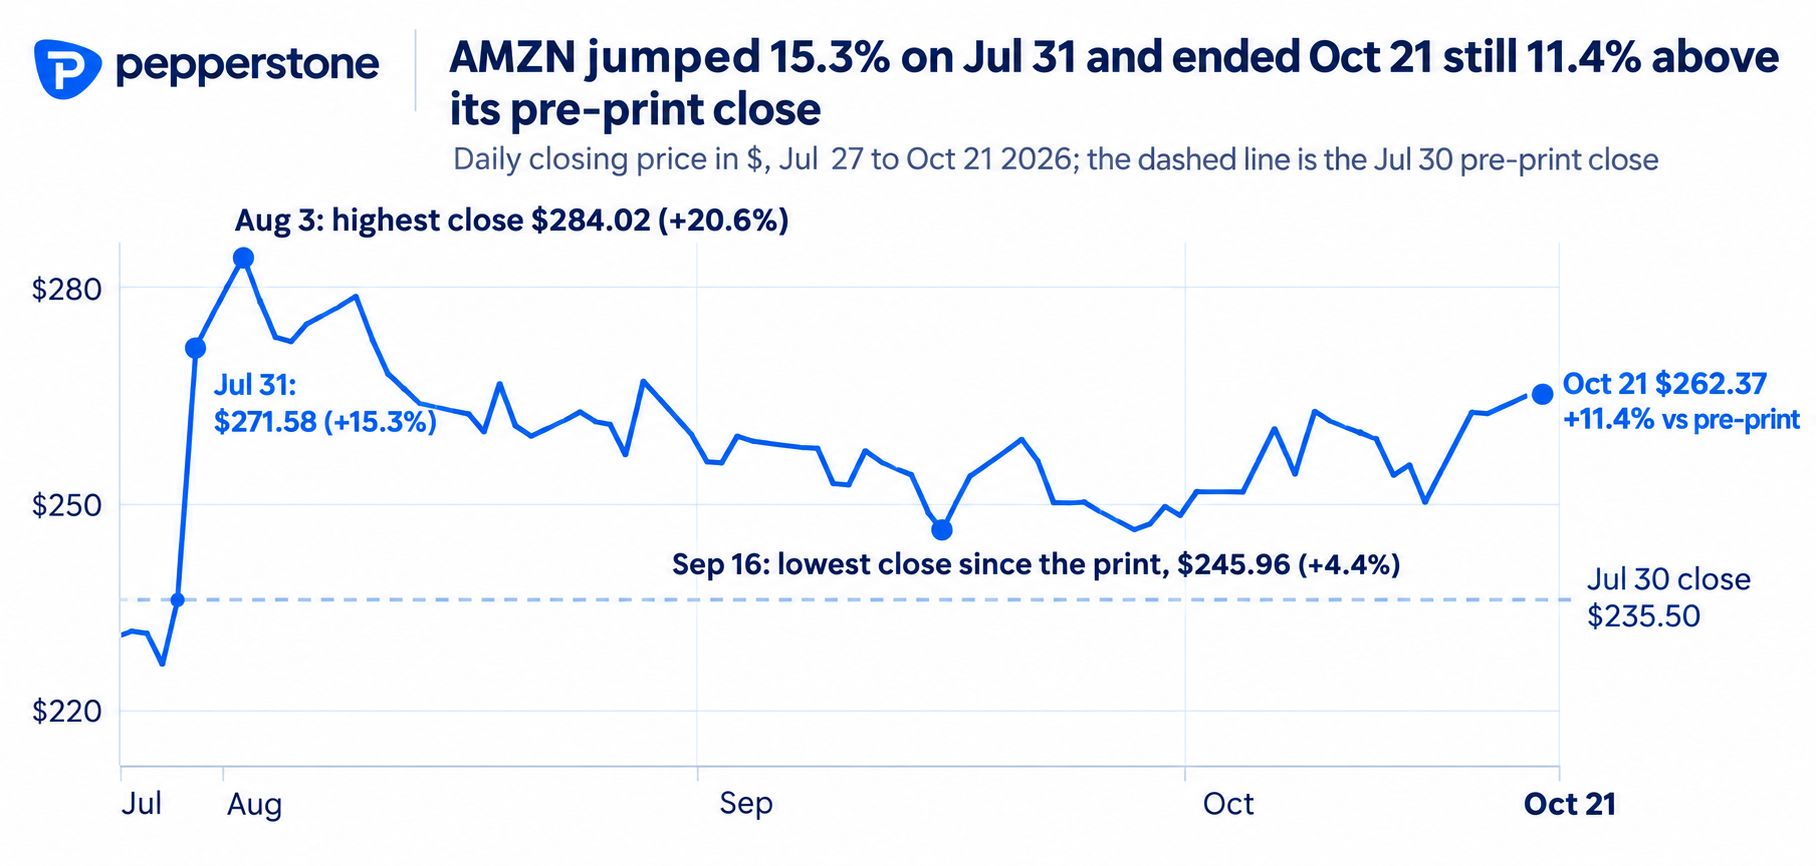
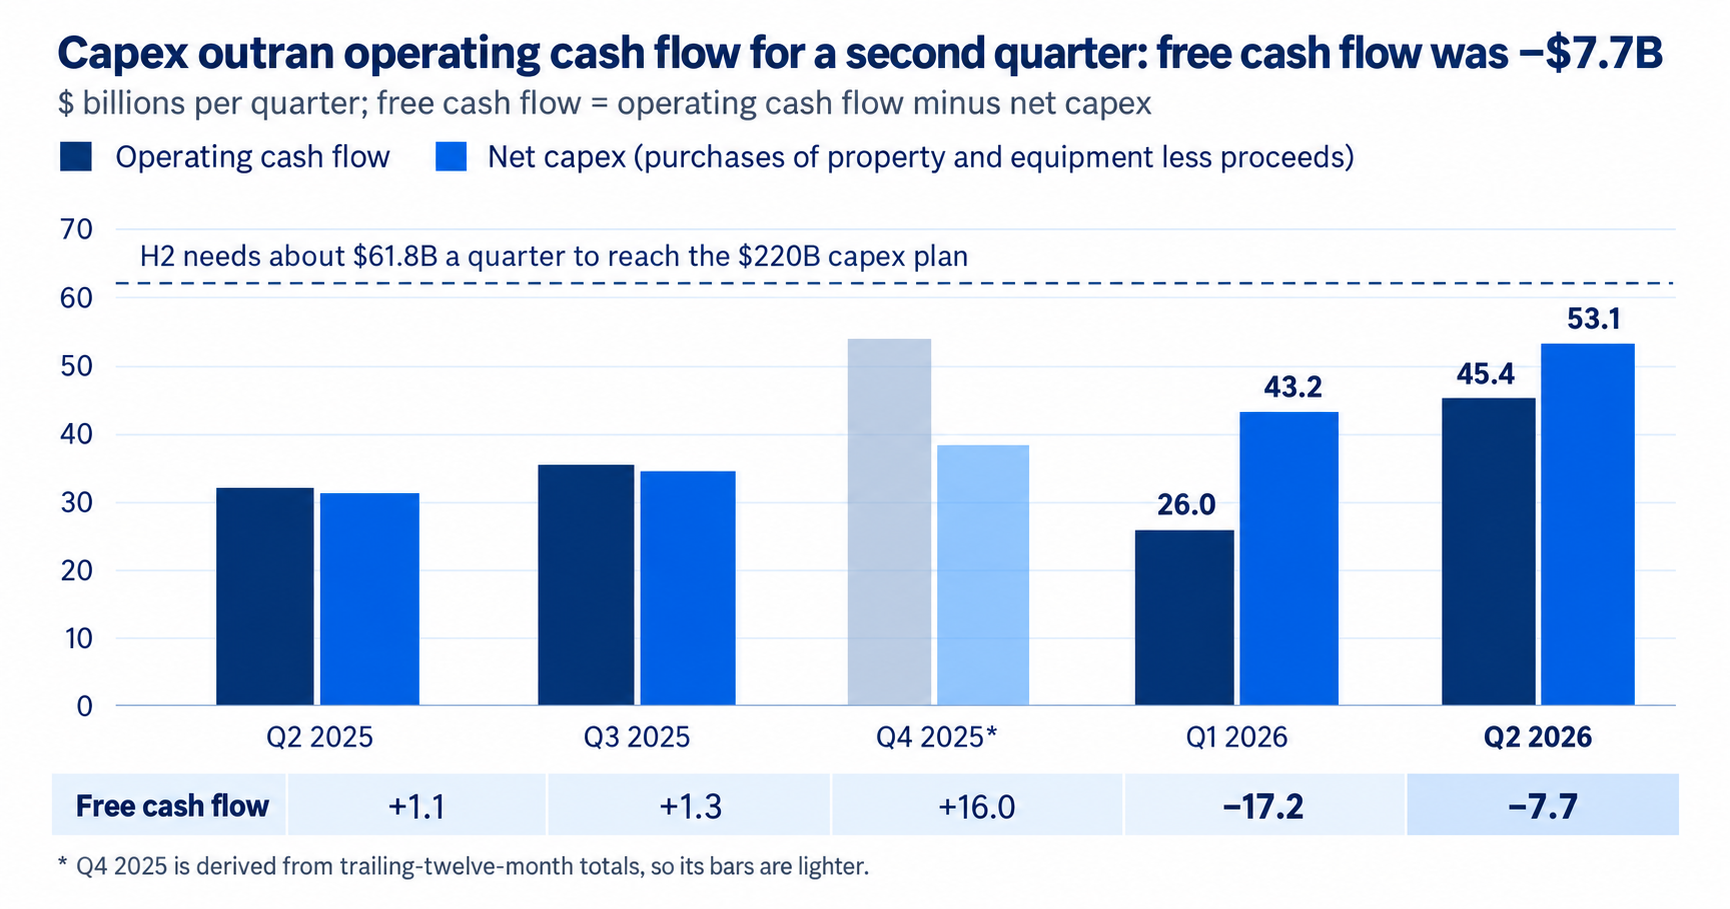
La liquidità è stata il punto debole: gli investimenti netti in conto capitale hanno raggiunto i 53,1 miliardi di dollari, mentre il piano per il 2026 è stato rivisto al rialzo, da 200 a circa 220 miliardi di dollari. Il flusso di cassa libero degli ultimi dodici mesi è diventato negativo, attestandosi a -7,6 miliardi di dollari. Il giorno successivo, le azioni sono balzate del 15,3%, chiudendo la seduta del 21 ottobre a 262,37 dollari.
Consensus degli analisti e guidance
Il consensus indica un utile per azione (EPS) di 1,96 dollari su un fatturato di circa 202 miliardi di dollari, rispetto a 1,95 dollari e 180,17 miliardi di dollari dell'anno precedente. Ciò implica una crescita dei ricavi di circa il 12%, ma un incremento dell'utile per azione (EPS) di appena lo 0,5%.
Amazon ha previsto vendite comprese tra 197 e 202 miliardi di dollari, in crescita del 9-12%, tenendo conto del fattore sfavorevole dei tassi di cambio di circa 80 punti base, e un utile operativo compreso tra 22,5 e 26,5 miliardi di dollari. Le stime di consenso sui ricavi si collocano quindi leggermente al di sopra del limite massimo dell'intervallo. Amazon ha superato le stime del secondo trimestre in termini di ricavi e utile, il che spiega perché gli analisti tendano a formulare stime più ottimistiche per il terzo trimestre.
Due rettifiche sono importanti: la prima riguarda il Prime Day che è stato spostato nel secondo trimestre. Senza questo spostamento, la crescita del terzo trimestre sarebbe stata superiore di quasi 400 punti base. La seconda riguarda l'utile operativo di 17 miliardi di dollari registrato nello stesso periodo dello scorso anno che comprendeva un accordo con la FTC per 2,5 miliardi di dollari e 1,8 miliardi di dollari di indennità di fine rapporto. Pertanto, il valore centrale della guidance risulta superiore di circa il 13% rispetto alla base di confronto del secondo trimestre. Le stime di consenso sull'EPS escludono inoltre le rettifiche di valore relative ad Anthropic. Questo spiega perché, nel secondo trimestre, l'EPS atteso fosse pari a 1,82 dollari a fronte di un EPS riportato di 5,75 dollari.
AWS e l'IA
Gli analisti prevedono una crescita di AWS intorno al 35%, un calo rispetto al secondo trimestre. Questo dato potrebbe essere determinante per la reazione dei mercati. Un rallentamento rifletterebbe in parte una base maggiore, pari a 42,2 miliardi di dollari, piuttosto che un indebolimento della domanda.
Gli indicatori della domanda rimangono solidi: il portafoglio ordini ha raggiunto circa 496 miliardi di dollari, registrando tassi di crescita a tre cifre, mentre le attività di Amazon legate all'IA e ai chip generano ciascuna un volume d'affari superiore a 25 miliardi di dollari all'anno. La direzione ha dichiarato che la capacità energetica resterà insufficiente per tutto il 2027, pertanto la crescita sarà limitata più dall'offerta che dagli ordini.
Il margine è il secondo banco di prova, poiché il 39,4% del secondo trimestre includeva 551 milioni di dollari di plusvalenze derivanti da contratti nel settore dell'energia. Al netto di tali plusvalenze, AWS si attesterebbe a circa il 38%. Un risultato prossimo a quel livello mostrerebbe una stabilità della redditività sottostante. Nel secondo trimestre, Azure e Google Cloud hanno registrato una crescita più rapida, seppure partendo da basi inferiori, quindi anche i commenti sulle quote di mercato saranno oggetto di attenzione.
Retail, pubblicità e abbonamenti
La crescita del segmento retail sarà più contenuta su base annua perché il Prime Day non rientra più nel terzo trimestre. Nel secondo trimestre, il Nord America ha registrato una crescita del 16% e il segmento internazionale del 15%. Per entrambi è previsto un rallentamento, sebbene le tendenze di fondo rimangano solide: i servizi forniti dai venditori terzi sono cresciuti del 16% e le vendite dei negozi online del 15%.
Nel secondo trimestre, i ricavi pubblicitari sono cresciuti del 26%, in aumento rispetto al 22% al netto dell'impatto valutario registrato nel trimestre precedente, grazie al contributo degli strumenti pubblicitari basati sull'IA e degli eventi sportivi in diretta su Prime Video. Lo spostamento del Prime Day potrebbe moderare la crescita nel terzo trimestre, ma un tasso superiore al 20% confermerebbe la tendenza. Gli abbonamenti sono cresciuti del 12% raggiungendo i 13,7 miliardi di dollari e rappresentano la componente più stabile.
I costi richiedono attenzione: il management ha citato un aumento delle spese di trasporto dovuto al rincaro dei carburanti, mentre è improbabile che si ripetano i circa 600 milioni di dollari di rimborsi sui dazi doganali del Nord America che hanno sostenuto il secondo trimestre.
Redditività, flusso di cassa e investimenti in conto capitale
Il valore centrale dell'intervallo previsto per l'utile operativo, pari a 24,5 miliardi di dollari, è inferiore ai 27,5 miliardi registrati nel secondo trimestre. Su un valore centrale delle previsioni di fatturato pari a 199,5 miliardi di dollari, ciò implica un margine di circa il 12,3%, rispetto al 13,7% riportato nel secondo trimestre e al 13,1% al netto delle componenti straordinarie. In passato Amazon ha già superato il limite massimo della propria guidance sull'utile operativo, ma l'intervallo non contempla una rivalutazione dei derivati sull'energia.
Gli investimenti in conto capitale rappresentano il principale tema di dibattito: il piano da 220 miliardi di dollari per il 2026 implica una spesa trimestrale di circa 61,8 miliardi di dollari nel secondo semestre, superiore del 17% rispetto ai 53,1 miliardi di dollari registrati nel secondo trimestre. Il flusso di cassa libero dovrebbe rimanere negativo e il debito a lungo termine è già salito a 128,9 miliardi di dollari dai 65,6 miliardi di dollari di fine anno. L'investimento di 21,3 miliardi di dollari in OpenAI, effettuato dopo il 30 giugno, sarà contabilizzato tra i flussi di cassa derivanti dalle attività di investimento, non nel flusso di cassa libero. Gli investitori presteranno attenzione a un ulteriore aumento degli investimenti in conto capitale dopo l'aumento di 20 miliardi di dollari registrato a luglio, che il management ha attribuito all'aumento dei costi delle memorie.
Principali rischi e fattori di incertezza
- Rivalutazioni della partecipazione in Anthropic. Al 30 giugno, le partecipazioni di Amazon in Anthropic erano iscritte a bilancio per un valore di 190,4 miliardi di dollari. Qualsiasi nuovo evento di pricing, come le indiscrezioni su una possibile IPO, potrebbe influenzare l'utile per azione (EPS) calcolato secondo i principi GAAP.
- Aspettative elevate. Il titolo ha chiuso la seduta del 21 ottobre a 262,37 dollari, mantenendosi ancora dell'11,4% al di sopra del prezzo di chiusura precedente alla pubblicazione dei risultati del secondo trimestre.
- Investimenti in conto capitale e finanziamenti. Un ulteriore aumento degli investimenti in conto capitale (capex) o una maggiore emissione di debito accentuerebbero le preoccupazioni sul flusso di cassa libero.
- Inflazione dei costi. Il carburante, i prezzi delle memorie e i dazi doganali potrebbero esercitare pressioni sui margini.
Uno scenario di base ragionevole prevede ricavi pari o leggermente superiori al limite massimo dell'intervallo indicato dalla società, compreso tra 197 e 202 miliardi di dollari, un utile operativo nella metà superiore dell'intervallo previsto di 22,5-26,5 miliardi di dollari e una crescita di AWS intorno al 35%. Ciò sarebbe in linea con le stime di consenso, ma non produrrebbe un altro balzo del 15%. La reazione del titolo dipenderà dalla crescita di AWS, dalle prospettive degli investimenti in conto capitale e dalla sostenibilità del margine.
Pepperstone non dichiara che il materiale qui fornito sia accurato, attuale o completo e pertanto non dovrebbe essere considerato tale. Le informazioni, sia da terze parti o meno, non devono essere considerate come una raccomandazione, un'offerta di acquisto o vendita, la sollecitazione di un'offerta di acquisto o vendita di qualsiasi titolo, prodotto finanziario o strumento, o per partecipare a una particolare strategia di trading. Non tiene conto della situazione finanziaria o degli obiettivi di investimento dei lettori. Consigliamo a tutti i lettori di questo contenuto di cercare il proprio parere. Senza l'approvazione di Pepperstone, la riproduzione o la ridistribuzione di queste informazioni non è consentita.