- Italiano
- English
- Español
- Français


Perchè ASML è considerata un monopolio europeo? Conviene investire in azioni ASML? Analisi azioni ASML: previsione e prospettive

Perchè ASML è considerata un monopolio europeo?
ASML è considerata un monopolio europeo perché è l’unica società al mondo capace di costruire e commercializzare su larga scala le macchine di litografia EUV, cioè la tecnologia necessaria per incidere i circuiti dei chip più avanzati.
Senza questi sistemi, la produzione dei semiconduttori di ultima generazione sarebbe molto più lenta, meno precisa e, in molti casi, semplicemente non competitiva. Il risultato è una posizione quasi irreplicabile: non si tratta di un monopolio “legale”, ma di un monopolio industriale di fatto, costruito su anni di ricerca, brevetti, componenti ultra-specializzati e una filiera estremamente complessa da imitare.
Conviene investire in azioni ASML?
Dipende dal profilo dell’investitore, perché ASML è un’eccellenza industriale ma non è immune da fasi di forte volatilità. Il titolo offre una qualità strategica altissima, però può subire correzioni importanti quando il mercato teme rallentamenti nel ciclo dei semiconduttori, pressioni geopolitiche o limitazioni all’export verso alcuni Paesi.
Per questo motivo, più che chiedersi se sia “buona o cattiva”, conviene chiedersi a quale prezzo la si compra, con quale orizzonte temporale e con quale tolleranza al rischio. Per un portafoglio di lungo periodo può essere un asset molto interessante, ma l’ingresso va gestito con disciplina, evitando di inseguire i massimi.
Con una capitalizzazione di mercato di circa 308,7 miliardi di dollari (al 14 luglio 2025), il titolo ASML (quotato su Euronext e NASDAQ) è un punto di riferimento per gli investitori. Con un prezzo obiettivo medio di 914,40 USD (+14,03% dal livello attuale), ASML rimane un’opportunità interessante per gli investitori, nonostante i rischi geopolitici e la distanza dal massimo a 52 settimane. La sua posizione di leader nel settore dei semiconduttori, unita a solidi fondamentali e a una domanda in crescita per l’IA, la rende un titolo da monitorare.
Nel 2025, ASML ha fatto parlare di sé per una crescita dei ricavi del 46,3% nel Q1 rispetto all’anno precedente, trainata dalla domanda di chip per l’intelligenza artificiale. Tuttavia, le prenotazioni sono calate del 23% nel Q4 2024, segnalando una possibile volatilità. Sul fronte geopolitico, le restrizioni sulle esportazioni verso la Cina (27% delle vendite) continuano a rappresentare un rischio, con potenziali impatti da tariffe commerciali.
Analisi azioni ASML: previsione e prospettive
La prospettiva di ASML resta solida perché la domanda di chip avanzati continua a crescere con intelligenza artificiale, cloud, data center, automotive evoluto e applicazioni industriali ad alto contenuto tecnologico. Questo significa che la società rimane un anello essenziale della catena globale dei semiconduttori, con un vantaggio competitivo che al momento non sembra seriamente minacciato nel breve periodo.
Detto questo, il mercato tende a prezzare in anticipo la crescita futura, quindi il titolo può apparire “costoso” anche quando il business continua a funzionare bene. In ottica di previsione, lo scenario base resta positivo sul medio-lungo termine, ma nel breve il titolo può oscillare molto e premiare soprattutto chi entra su correzioni o su livelli tecnici favorevoli.
Grafico volatile ma ben impostato al rialzo
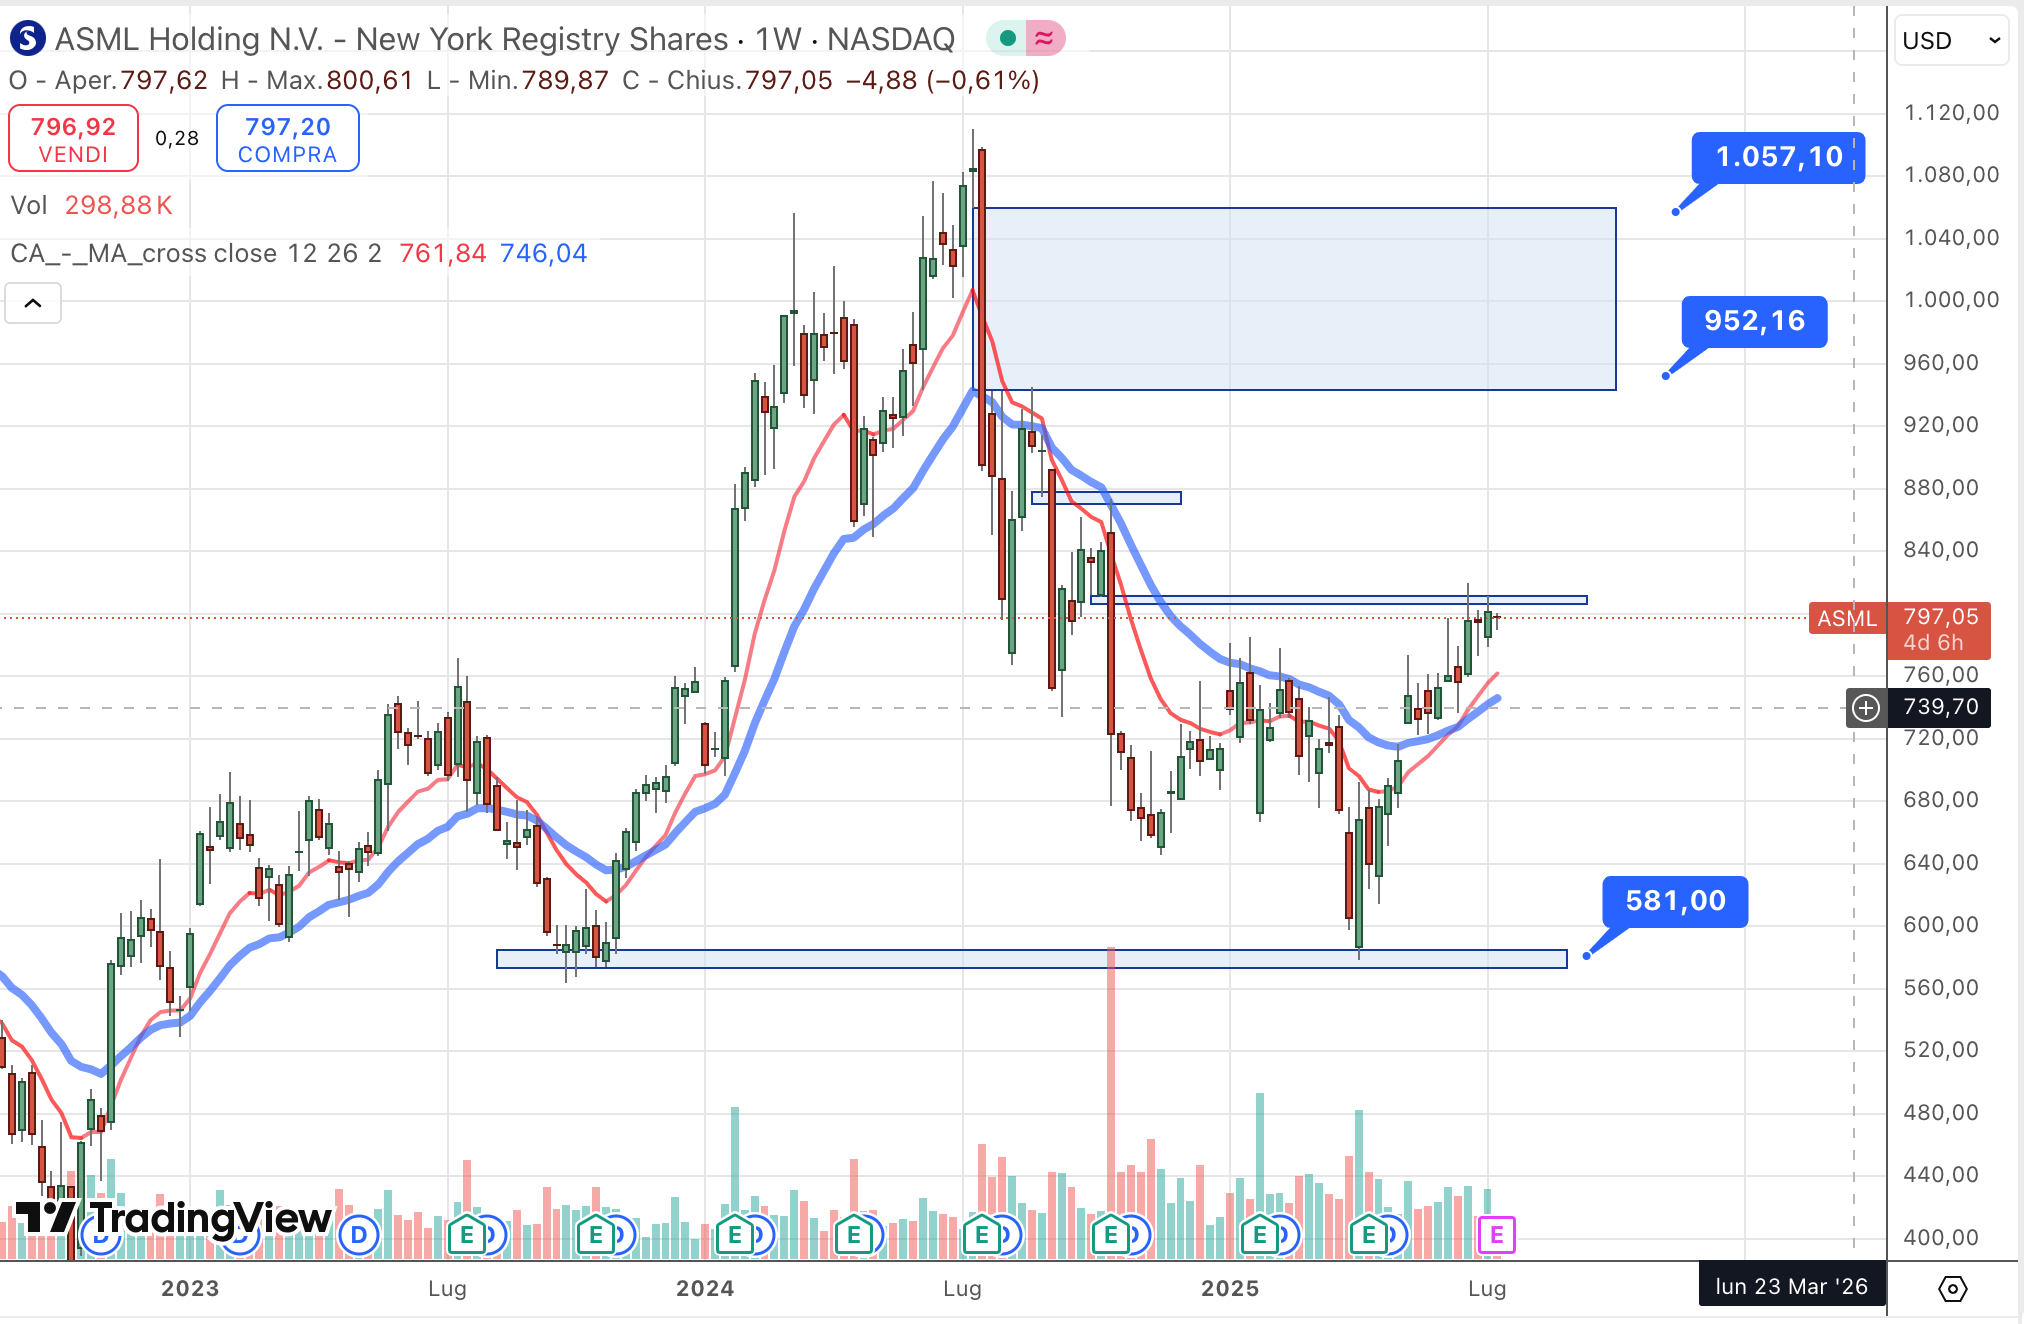
Al 14 luglio, il prezzo si attesta a 797 dollari (circa 680 euro su Euronext), con un buon posizionamento sopra le medie. Tuttavia, rispetto al massimo storico di 1.021,80 EUR (11 luglio 2024), il titolo è in calo del 32,31%, posizionandosi al 66,9% del massimo a 52 settimane.
Resistenza a 950 dollari.
Supporto di breve a 728 dollari.
Sotto i livelli di supporto potremmo rivedere una situazione di panico e stress con i prezzi al minimo di Aprile 2025.
ASML presenta solidi fondamentali.
Nel Q1 2025, i ricavi hanno raggiunto i 7,2 miliardi di EUR, con un margine lordo del 51%. L’EPS (utile per azione) è stato di 5,25 EUR, in linea con le attese degli analisti per il prossimo trimestre (16 luglio 2025). Il rapporto prezzo/utili (P/E) è di circa 35,4, indicando una valutazione premium ma giustificata dalla leadership di mercato. Il ritorno sull’investimento (ROI) si attesta al 18,7%, riflettendo un’efficiente allocazione del capitale.
Free Cash Flow e Debito
Il free cash flow di ASML nel 2024 è stato di circa 3,2 miliardi di EUR, in calo rispetto al 2023 a causa di maggiori investimenti in R&S e capacità produttiva. Il debito a breve termine è gestibile, pari a 0,5 miliardi di EUR, con un rapporto debito/patrimonio netto di 0,17, che evidenzia una struttura finanziaria solida.
Rispetto a competitor come Applied Materials e Lam Research, ASML mantiene un vantaggio competitivo grazie al suo monopolio virtuale nella litografia EUV. Applied Materials (P/E 24,5) e Lam Research (P/E 28,3) presentano valutazioni più basse, ma ASML beneficia di una domanda strutturale per i suoi sistemi, essenziali per i nodi avanzati (3nm e inferiori) richiesti da TSMC, Samsung e Intel.
Lettura tecnica e scenario
Dal punto di vista finanziario, ASML è un titolo da trattare come quality growth: margini elevati, barriera competitiva enorme, ma anche sensibilità al sentiment sul settore tech. I supporti e le resistenze diventano quindi cruciali, perché spesso il prezzo reagisce più alle aspettative sul ciclo dei chip che ai dati del singolo trimestre.
Se la domanda globale per AI e semiconduttori resta forte, il titolo ha spazio per continuare a performare; se invece il mercato entra in fase di risk-off, ASML può correggere anche senza che il business venga realmente compromesso. Per questo la strategia più prudente è considerarla un’eccellenza da accumulare con criterio, non un titolo da comprare in modo impulsivo.
Sintesi operativa
In sintesi, ASML è “monopolio” per tecnologia, non per legge; è un titolo interessante per investitori di lungo periodo; e resta uno dei nomi più solidi del settore, ma da acquistare con attenzione ai prezzi. La combinazione tra leadership tecnologica, domanda strutturale e rilevanza strategica la rende un’azione di alta qualità, però proprio questa qualità la espone a valutazioni elevate e a correzioni anche brusche.
Per un approccio professionale, il punto non è solo credere nella storia, ma scegliere bene il timing d’ingresso e gestire il rischio con metodo.
Pepperstone non dichiara che il materiale qui fornito sia accurato, attuale o completo e pertanto non dovrebbe essere considerato tale. Le informazioni, sia da terze parti o meno, non devono essere considerate come una raccomandazione, un'offerta di acquisto o vendita, la sollecitazione di un'offerta di acquisto o vendita di qualsiasi titolo, prodotto finanziario o strumento, o per partecipare a una particolare strategia di trading. Non tiene conto della situazione finanziaria o degli obiettivi di investimento dei lettori. Consigliamo a tutti i lettori di questo contenuto di cercare il proprio parere. Senza l'approvazione di Pepperstone, la riproduzione o la ridistribuzione di queste informazioni non è consentita.