


摘要
美國2026年第三季業績期將於10月13日拉開序幕,由華爾街銀行率先公布。標普500指數每股盈利增長預期約31%,標準不可謂不高。人工智能開支主導市場主線,金融業有望錄得破紀錄的一年,能源板塊因油價高企而飆升,而消費支出則突顯不同階層收入差距擴大。宏觀不利因素及聯儲局政策的不確定性,意味著單靠業績超乎預期未必足夠支撐市場。真正主導市場走勢的將會是前瞻性指引。
每股盈餘能否支撐標普500指數的反彈?
美國2026年第三季業績期10月13日開鑼,華爾街大行將率先放榜,當前盈利增長強勁、估值偏高,而宏觀經濟風險正在加劇。標普500指數年初至今上漲約13.8%,即將出爐的業績將會是關鍵考驗:企業基本因素是否足以支撐大市漲幅,更重要的是,盈利增長能否擴大至科技巨企以外的公司。
市場預期高企。市場普遍預測每股盈利按年增長約31%,此前第一季及第二季分別為27.1%及51%。
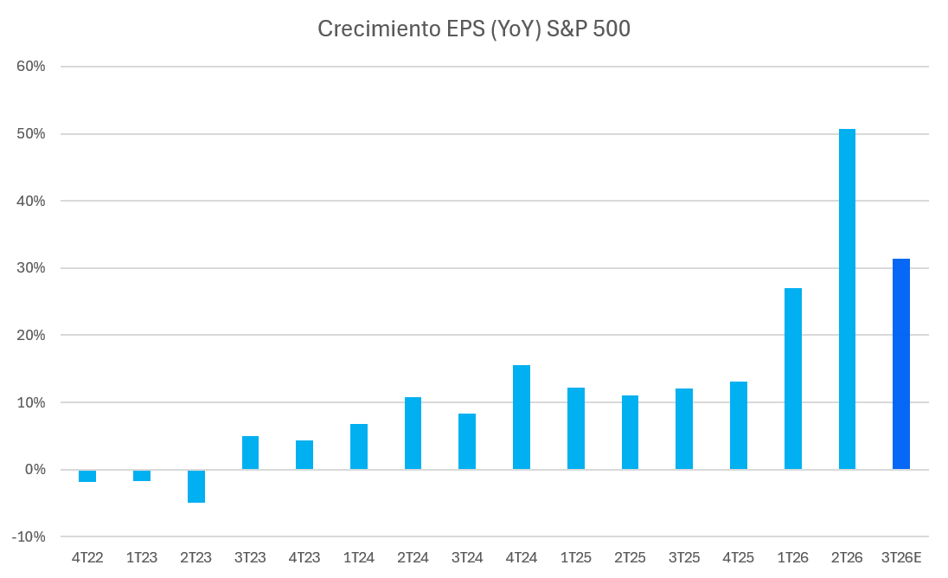
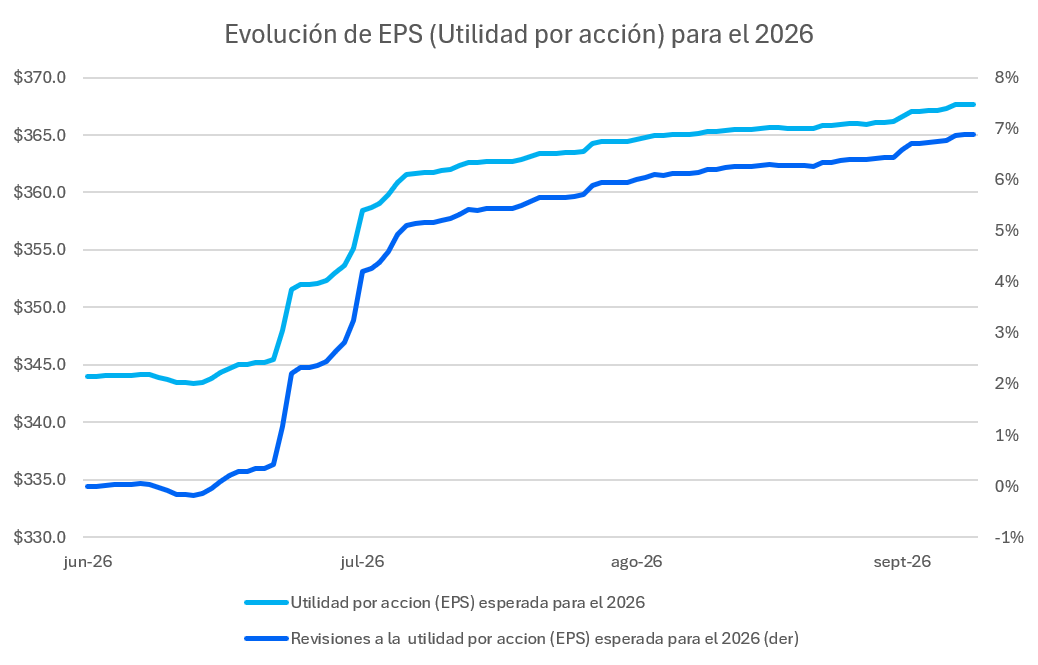
此外,2026年全年盈利估計自上一個業績期以來已上調約7%。
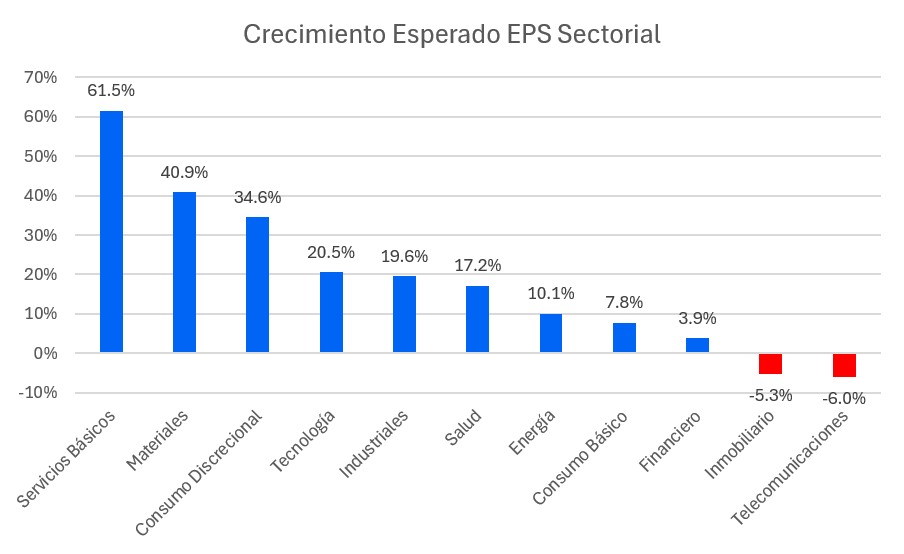
然而,各行各業仍存在顯著分歧。公用事業以62%的盈利增長預期大幅領先,物料及非必需消費品緊隨其後,而科技及工業兩者的預期增長同樣約20%。反觀房地產及通訊服務的預計盈利下降。
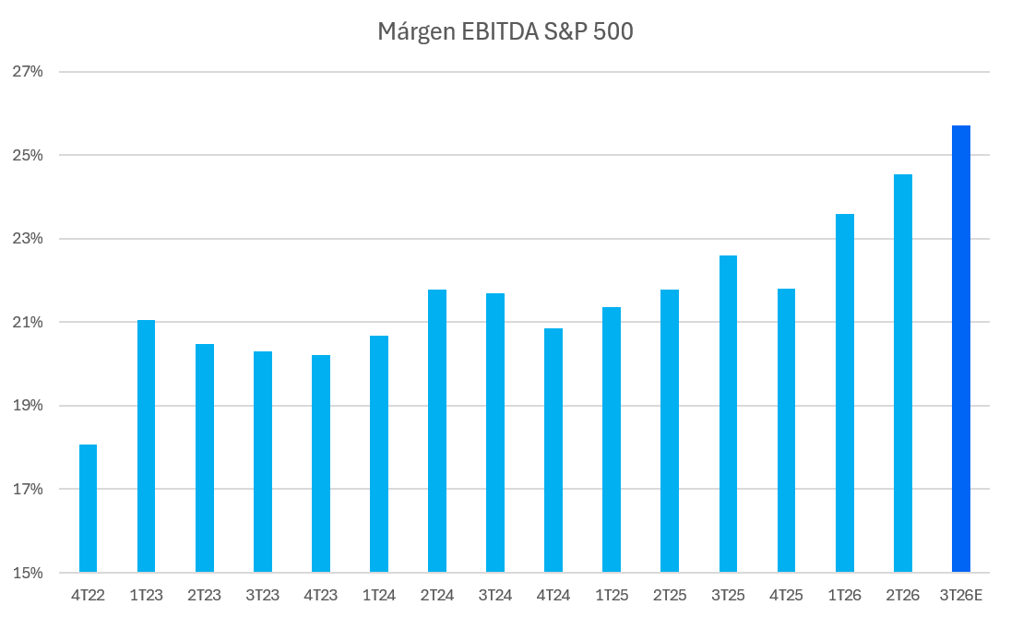
與此同時,企業利潤率仍處於歷史高位,為市況提供額外支持,尤其因為利潤率改善趨勢正逐步擴展至科技行業以外。
人工智慧與產業分化主導本季度
人工智能仍將是投資者關注的焦點。投資者的關鍵問題是對科技基建的巨額投資能否產生足夠的回報來支撐當前估值。Amazon 預期2026年資本支出約2,200億美元,而 Meta 預期支出介乎1,250億至1,450億美元。本輪投資週期繼續支撐 Nvidia 等供應商的前景,Nvidia 的收入及盈利有望按年增長約90%。市場對 Microsoft 及 Alphabet 的預期亦屬正面,但巨額資本支出令投資者質疑其利潤率走勢。因此,管理層就投資、變現及盈利能力作出的指引將與公布的盈利數字同樣重要。
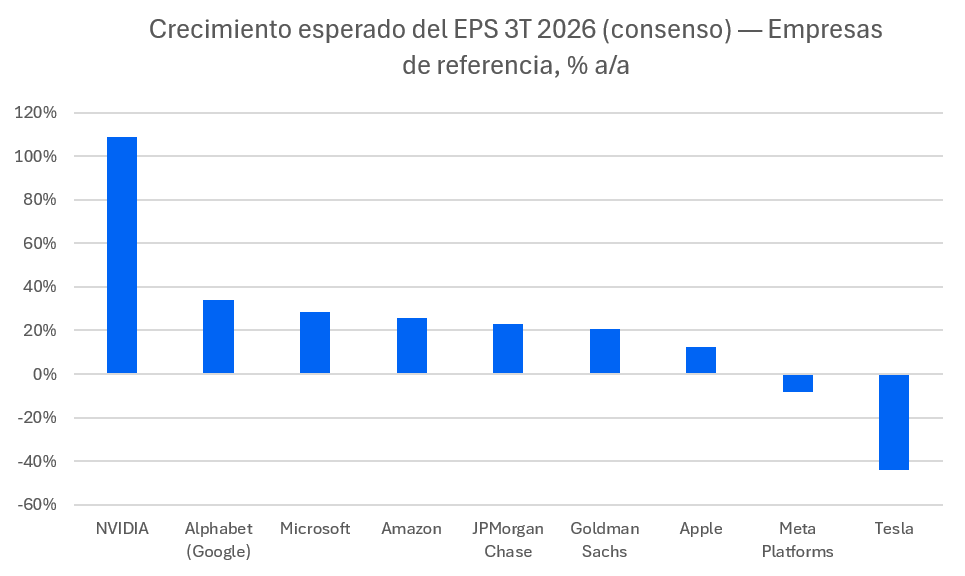
金融業將為業績期揭開序幕,而目前資本市場活動暢旺、併購活動活躍及投行收入強勁。華爾街整體利潤2026年可能超過900億美元,創下新紀錄。然而,在利率持續高企的環境下,投資者將尤其關注淨利息收入、信貸質素及盈利能力的展望。
E能源板塊走勢則有所不同。經過年初至今上漲約45.5%後,該行業繼續受惠於油價高企及嚴謹的營運管理。然而,其利潤率擴張很大程度上反映週期性及地緣政治因素,這意味著趨勢能否持續將主要取決於中東衝突的走向。
消費業方面,主要憂慮是不同收入階層的家庭支出差距擴大。高收入消費者需求仍相對具韌性,但低收入家庭則面對較緊絀的預算限制,拖低其非必需消費開支。儘管行業盈利預期增長35%,但增長集中於個別公司,未必代表全面復甦。Tesla 正好突顯相關挑戰,其收入及盈利預期雙雙收縮。
通膨、油價與聯準會對估值構成壓力
整體宏觀環境仍是各行各業無法避開的主要挑戰。儘管經濟活動持續呈現韌性,美國通脹仍高企,個人消費開支物價指數按年上升3.7%。此狀況限制了聯儲局的政策彈性,並令美國國庫券孳息率維持偏高,對增長型公司的估值尤其構成壓力。
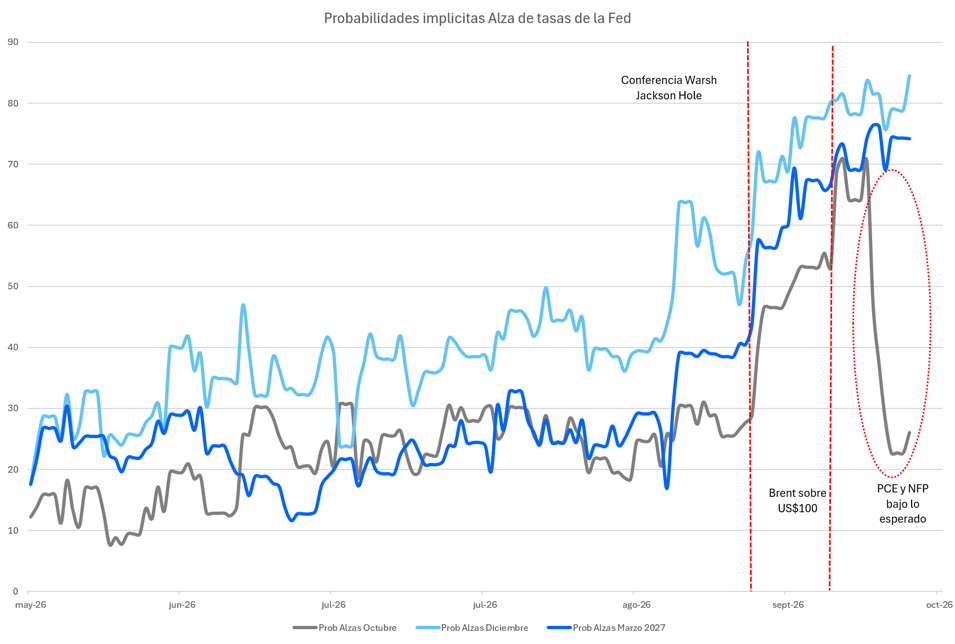
雪上加霜的是,美伊衝突已將油價推高至每桶100美元以上,令能源公司受惠,卻增加企業成本及通脹風險。貿易關稅、人工智能投資最終回報的不確定性,以及11月中期選舉帶來的政治風險,均進一步導致市況脆弱。
容錯空間有限:企業指引將決定市場走向
歸根究底,雖然盈利前景仍屬正面,但當前股市估值已反映投資者的預期,難有空間承受任何意料之外的失望情況。因此,單是業績勝過季度盈利估計恐怕不足以支撐大市。企業需要展示有能力維持利潤率並將投資轉化為盈利,同時在日益嚴苛的經濟環境中保持盈利增長。管理層指引及前瞻性評論將在未來數週對美股的方向發揮決定性作用。
Pepperstone不代表這裡提供的材料是準確、及時或完整的,因此不應依賴於此。這些資訊,無論來自第三方與否,不應被視為建議;或者買賣的提議;或者購買或出售任何證券、金融產品或工具的招攬;或參與任何特定的交易策略。它不考慮讀者的財務狀況或投資目標。我們建議閱讀此內容的讀者尋求自己的建議。未經Pepperstone的批准,不允許複製或重新分發此信息。