


Netflix (NFLX)將於美股10月20日盤後公布2026年第三季度財報。市場預計,公司當季營收為128.76億美元,同比增長約11.9%,調整後每股收益(EPS)為0.831美元。值得注意的是,公司管理層在7月給出的Q3指引,本身就低於當時華爾街的預期。這意味著,市場對本季度業績的門檻有所下調。
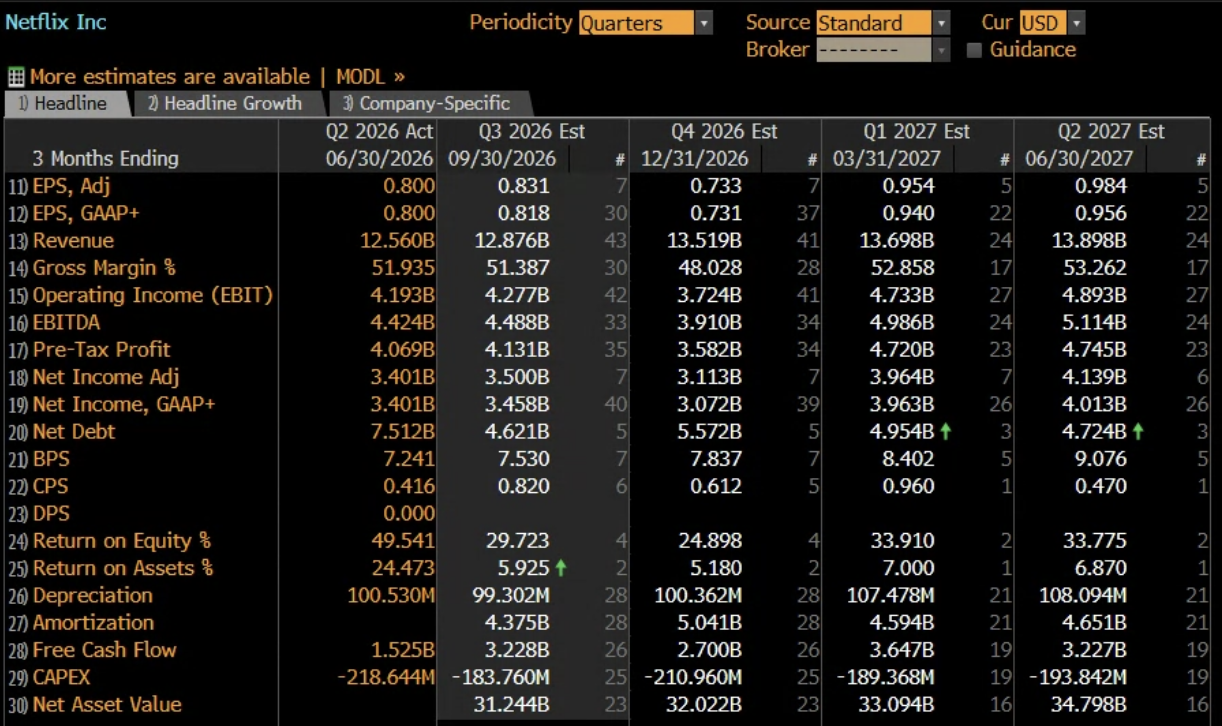
儘管公司仍保持增長,但市場需要判斷,這究竟是業務逐漸成熟後的正常放緩,還是內容吸引力與用戶參與度開始影響增長質量。交易員也需要關注,在訂閱業務增長逐漸放緩的背景下,廣告變現能否打開新的增長空間,以及收入增長能否持續轉化為利潤。
歷史業績兌現能力強,但市場反應或更加敏感
過去8個季度,Netflix的EPS和EBITDA分別有7次超出預期,營收則有6次超預期,整體業績兌現記錄相當紮實。
分析師的整體態度同樣偏樂觀。截至撰文時,覆蓋Netflix的65位分析師中,48位給予「買入」評級、15位給予「持有」評級,僅2位給予「賣出」評級;平均目標價為93.93美元,較當前72.61美元仍有約29%的上行空間。
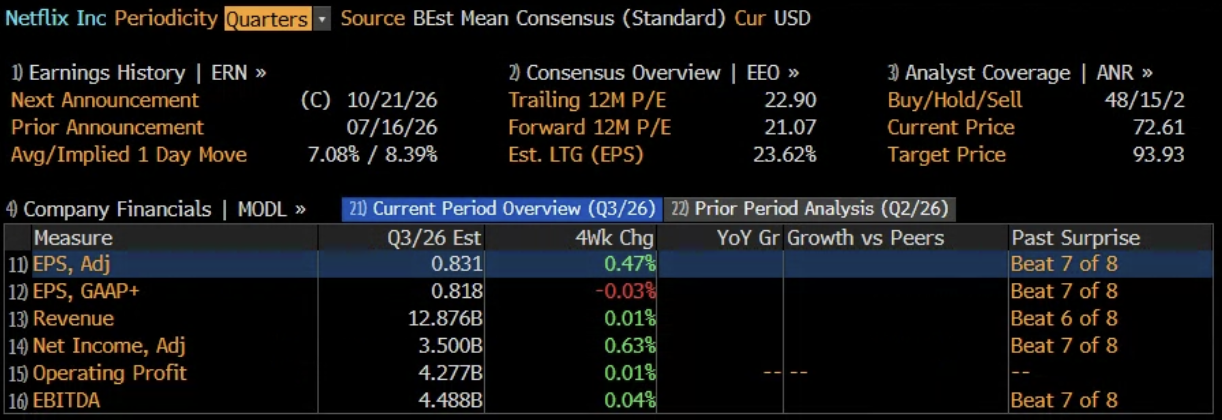
不過,歷史上的超預期表現並不意味著本次財報一定能夠帶來股價上漲。期權市場目前預計,公司財報公布後的隱含單日波動幅度為8.39%,高於歷史平均。這表明,市場正在為較大的股價波動定價。財報後的市場反應,仍取決於實際業績與預期之間的差距,以及管理層對後續增長的判斷。
另一個值得注意的因素是同比基數。去年同期受到巴西稅務爭議相關一次性費用影響,市場預計本季度EPS同比增長超過37%。因此,投資者不宜只看表面的盈利增速,還需要結合營收增長、營業利潤率及後續指引,判斷經營動能是否真正改善。
三大核心變量:廣告變現、用戶參與度與利潤率
本次財報季,Netflix有三個核心問題值得關注。
第一,廣告收入能否兌現「翻倍」指引。廣告業務是Netflix下一階段增長邏輯中最重要的一環,管理層此前預計廣告收入今年將同比翻倍至約30億美元。第二季度廣告收入增速接近80%,仍不及市場預期。本季度廣告業務能否持續兌現增長目標,為整體盈利帶來貢獻,是財報的核心驗證點。
第二,用戶參與度是否出現實質性下滑。Netflix面臨的競爭不只是其他流媒體平台,也包括YouTube等爭奪用戶屏幕時間的內容服務。觀看時長變化本身並不等於用戶流失,關鍵在於市場需要判斷,它是否進一步影響訂閱續費、定價能力和廣告變現效率。
第三,裁員與成本結構調整能否轉化為利潤率改善。公司近期宣布裁員約1,000人,並將資源向體育直播(世界盃轉播權)和廣告業務傾斜。如果本季度利潤率能延續33%左右的水平,甚至有所提升,說明降本增效正在抵消內容成本上漲的壓力;反之,若重組費用超預期或指引轉弱,市場對「控本驅動利潤」的信心可能動搖。
技術面觀察:$67或成「空頭觸發位」
從日線走勢看,Netflix股價自10月初以來出現反彈,目前在72美元附近交投,但距離年內高點108.95美元仍有較大差距。
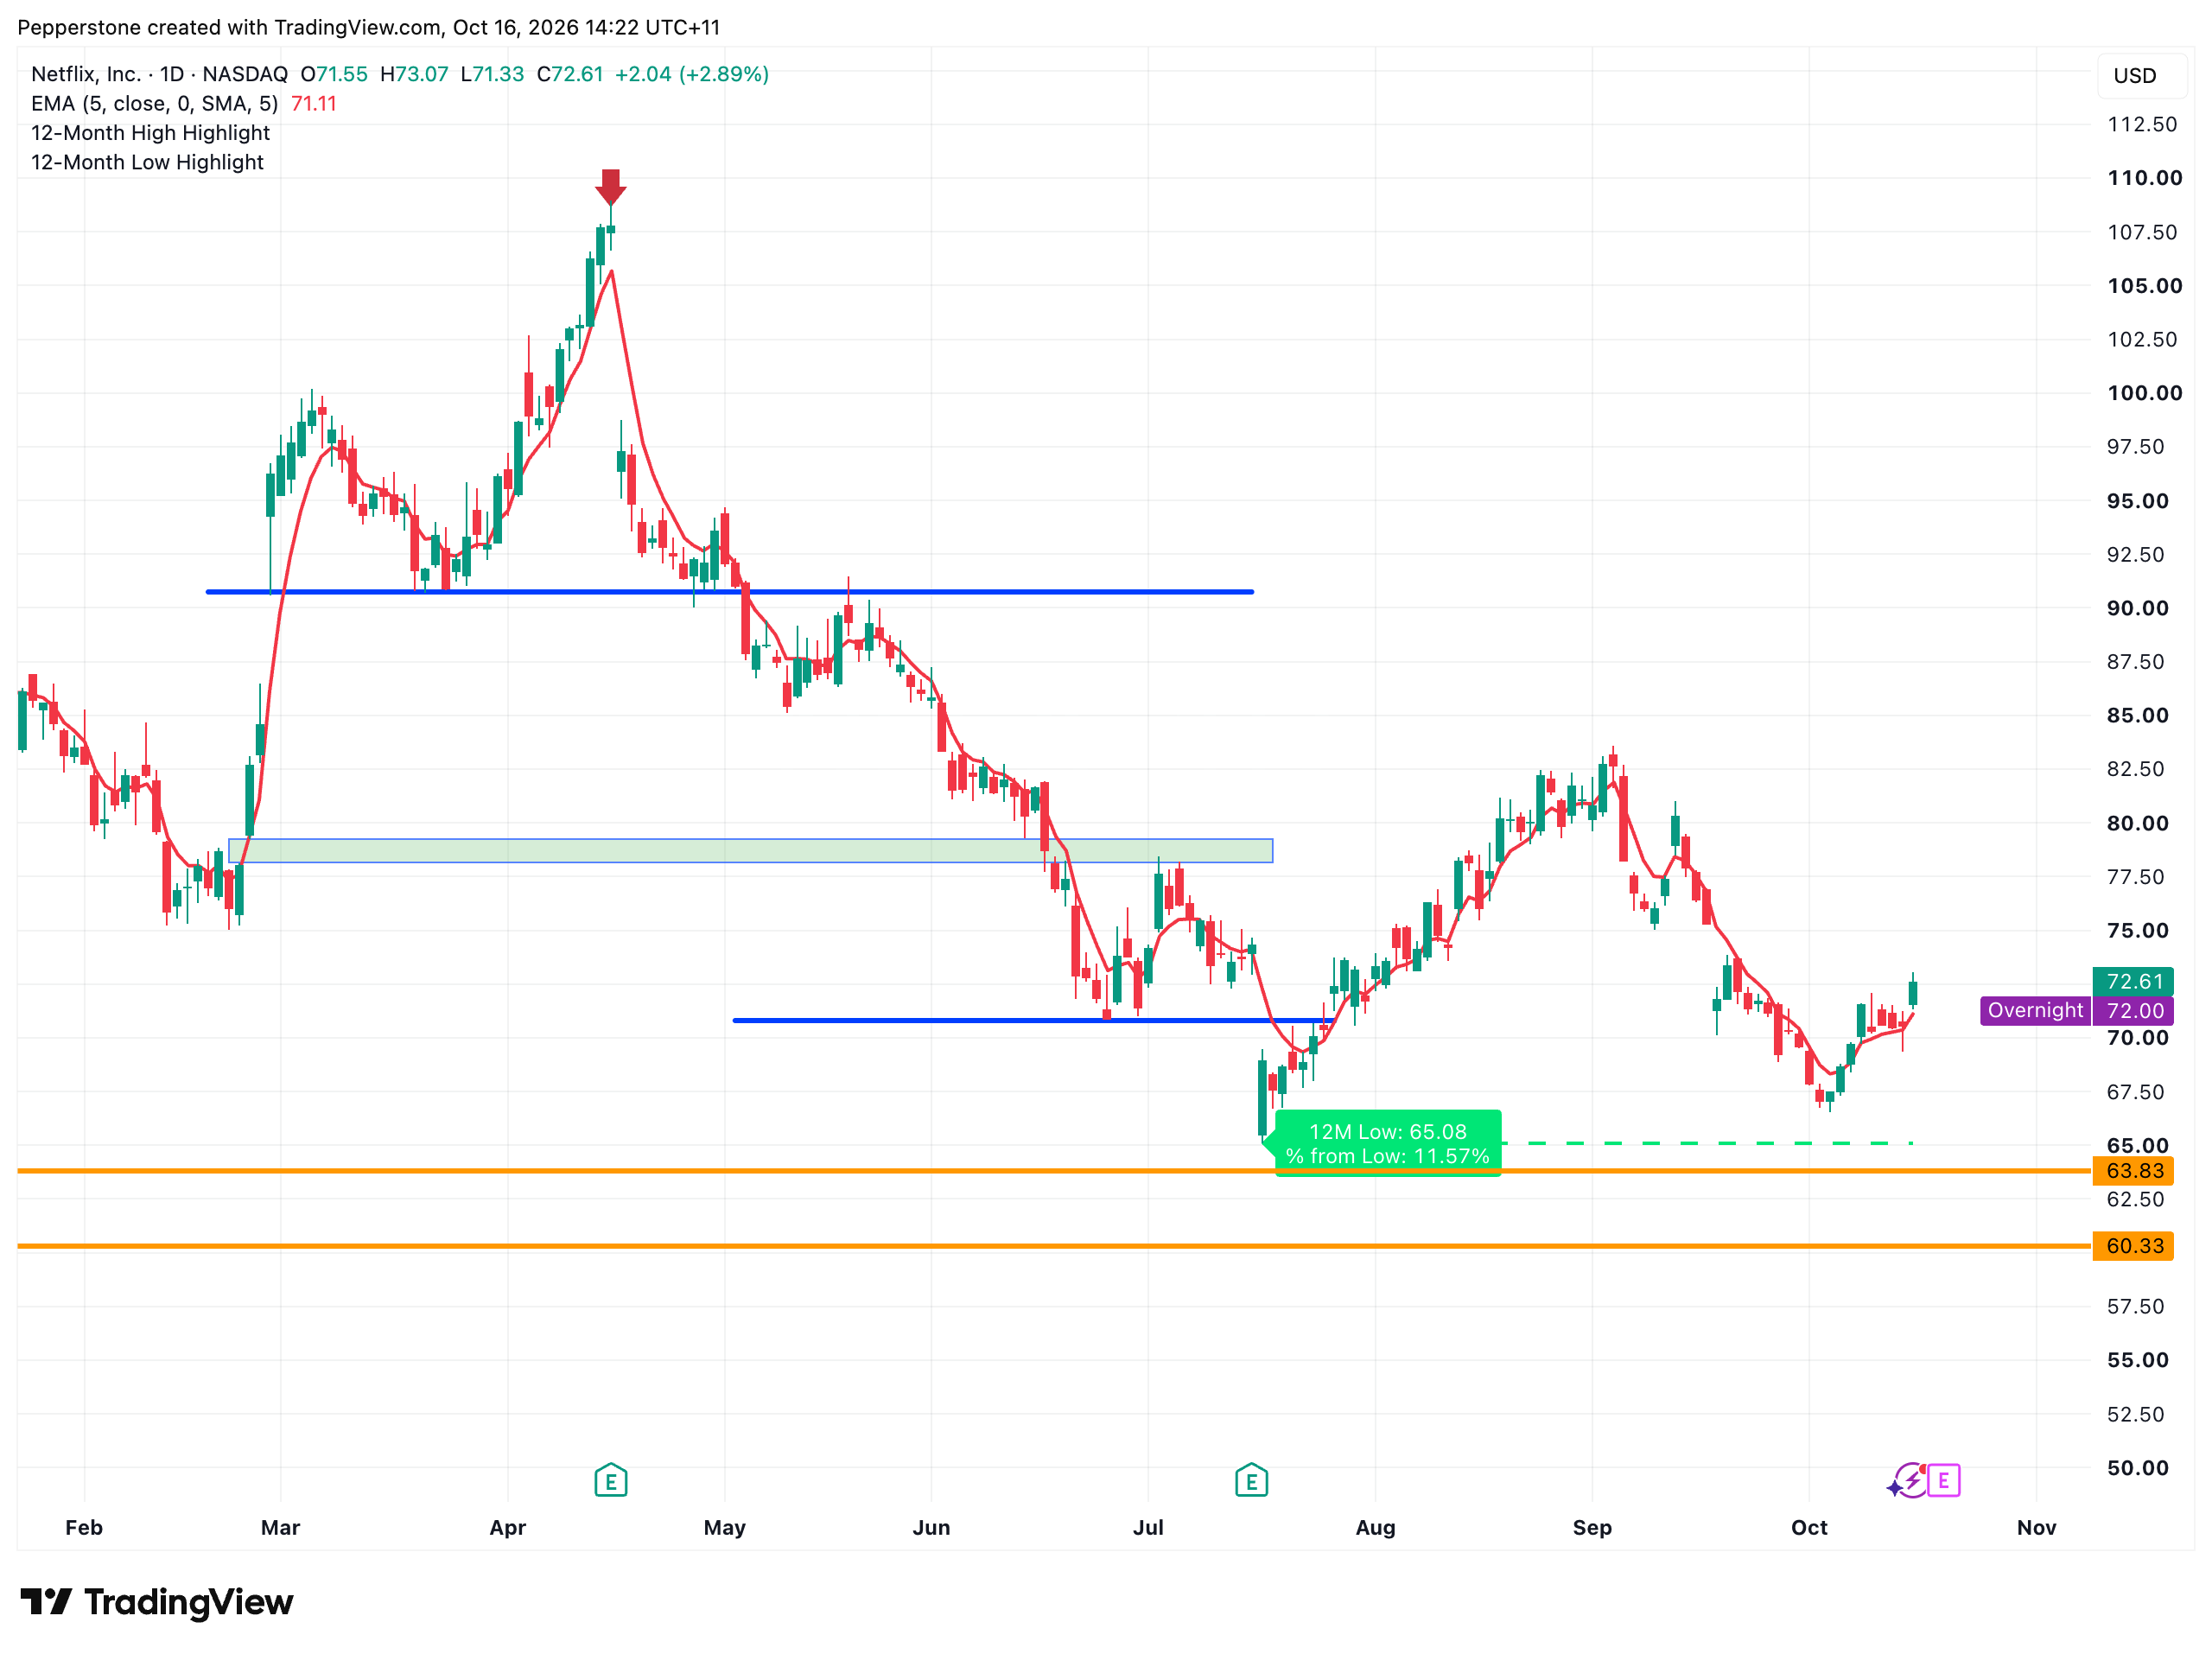
10月初低點67美元附近是關鍵的「空頭觸發位」。若財報後股價有效跌破這一水平,下方可能快速打開向65美元甚至60美元的空間;反之,若財報驗證廣告增長和利潤率改善,股價有望向目標價區間進一步修復。
業績達標只是起點
這場財報本質上是在回答一個問題:Netflix的訂閱增長故事放緩之後,廣告變現和成本紀律能不能接棒,成為新的增長引擎。
當前的評級結構已經把不少樂觀計入了價格,但股價年內回撤超20%的現實,以及用戶參與度被反覆質疑的背景,意味著這次財報的容錯空間並不算寬。
$67一線可以作為觀察財報後市場反應的重要關口,但Netflix能否開啟下一輪反彈,最終仍取決於廣告、內容與利潤率這三條主線能否交出令人信服的答案。
Pepperstone不代表這裡提供的材料是準確、及時或完整的,因此不應依賴於此。這些資訊,無論來自第三方與否,不應被視為建議;或者買賣的提議;或者購買或出售任何證券、金融產品或工具的招攬;或參與任何特定的交易策略。它不考慮讀者的財務狀況或投資目標。我們建議閱讀此內容的讀者尋求自己的建議。未經Pepperstone的批准,不允許複製或重新分發此信息。