


黃金上週整體區間震盪。前半週,美債收益率衝高、美元走強,疊加通膨擔憂升溫,金價承壓下跌。週尾,市場風向有所轉變:特朗普有關伊朗問題的表態緩和了部分地緣風險擔憂,OpenAI 相關業績消息引發市場重新評估 AI 投資回報,美債收益率也從高位回落,推動金價穩步反彈。
進入本週,美國 9 月 CPI 數據、沃什曼谷 IMF 年會講話,以及美伊談判走向,或將成為判斷這輪修復能否擴大的重要依據。
技術面觀察:$4,200 是反彈延續關鍵
從 XAUUSD 日線圖來看,黃金上週盤中下探至 $4,066 兩個月低位後,逢低買盤進場,推動價格回升。鑑於反彈力度仍相對溫和,價格尚未有效突破 8 月末以來的下行結構,部分交易員仍將其視為大跌後的技術性修復,而非趨勢反轉的確認。
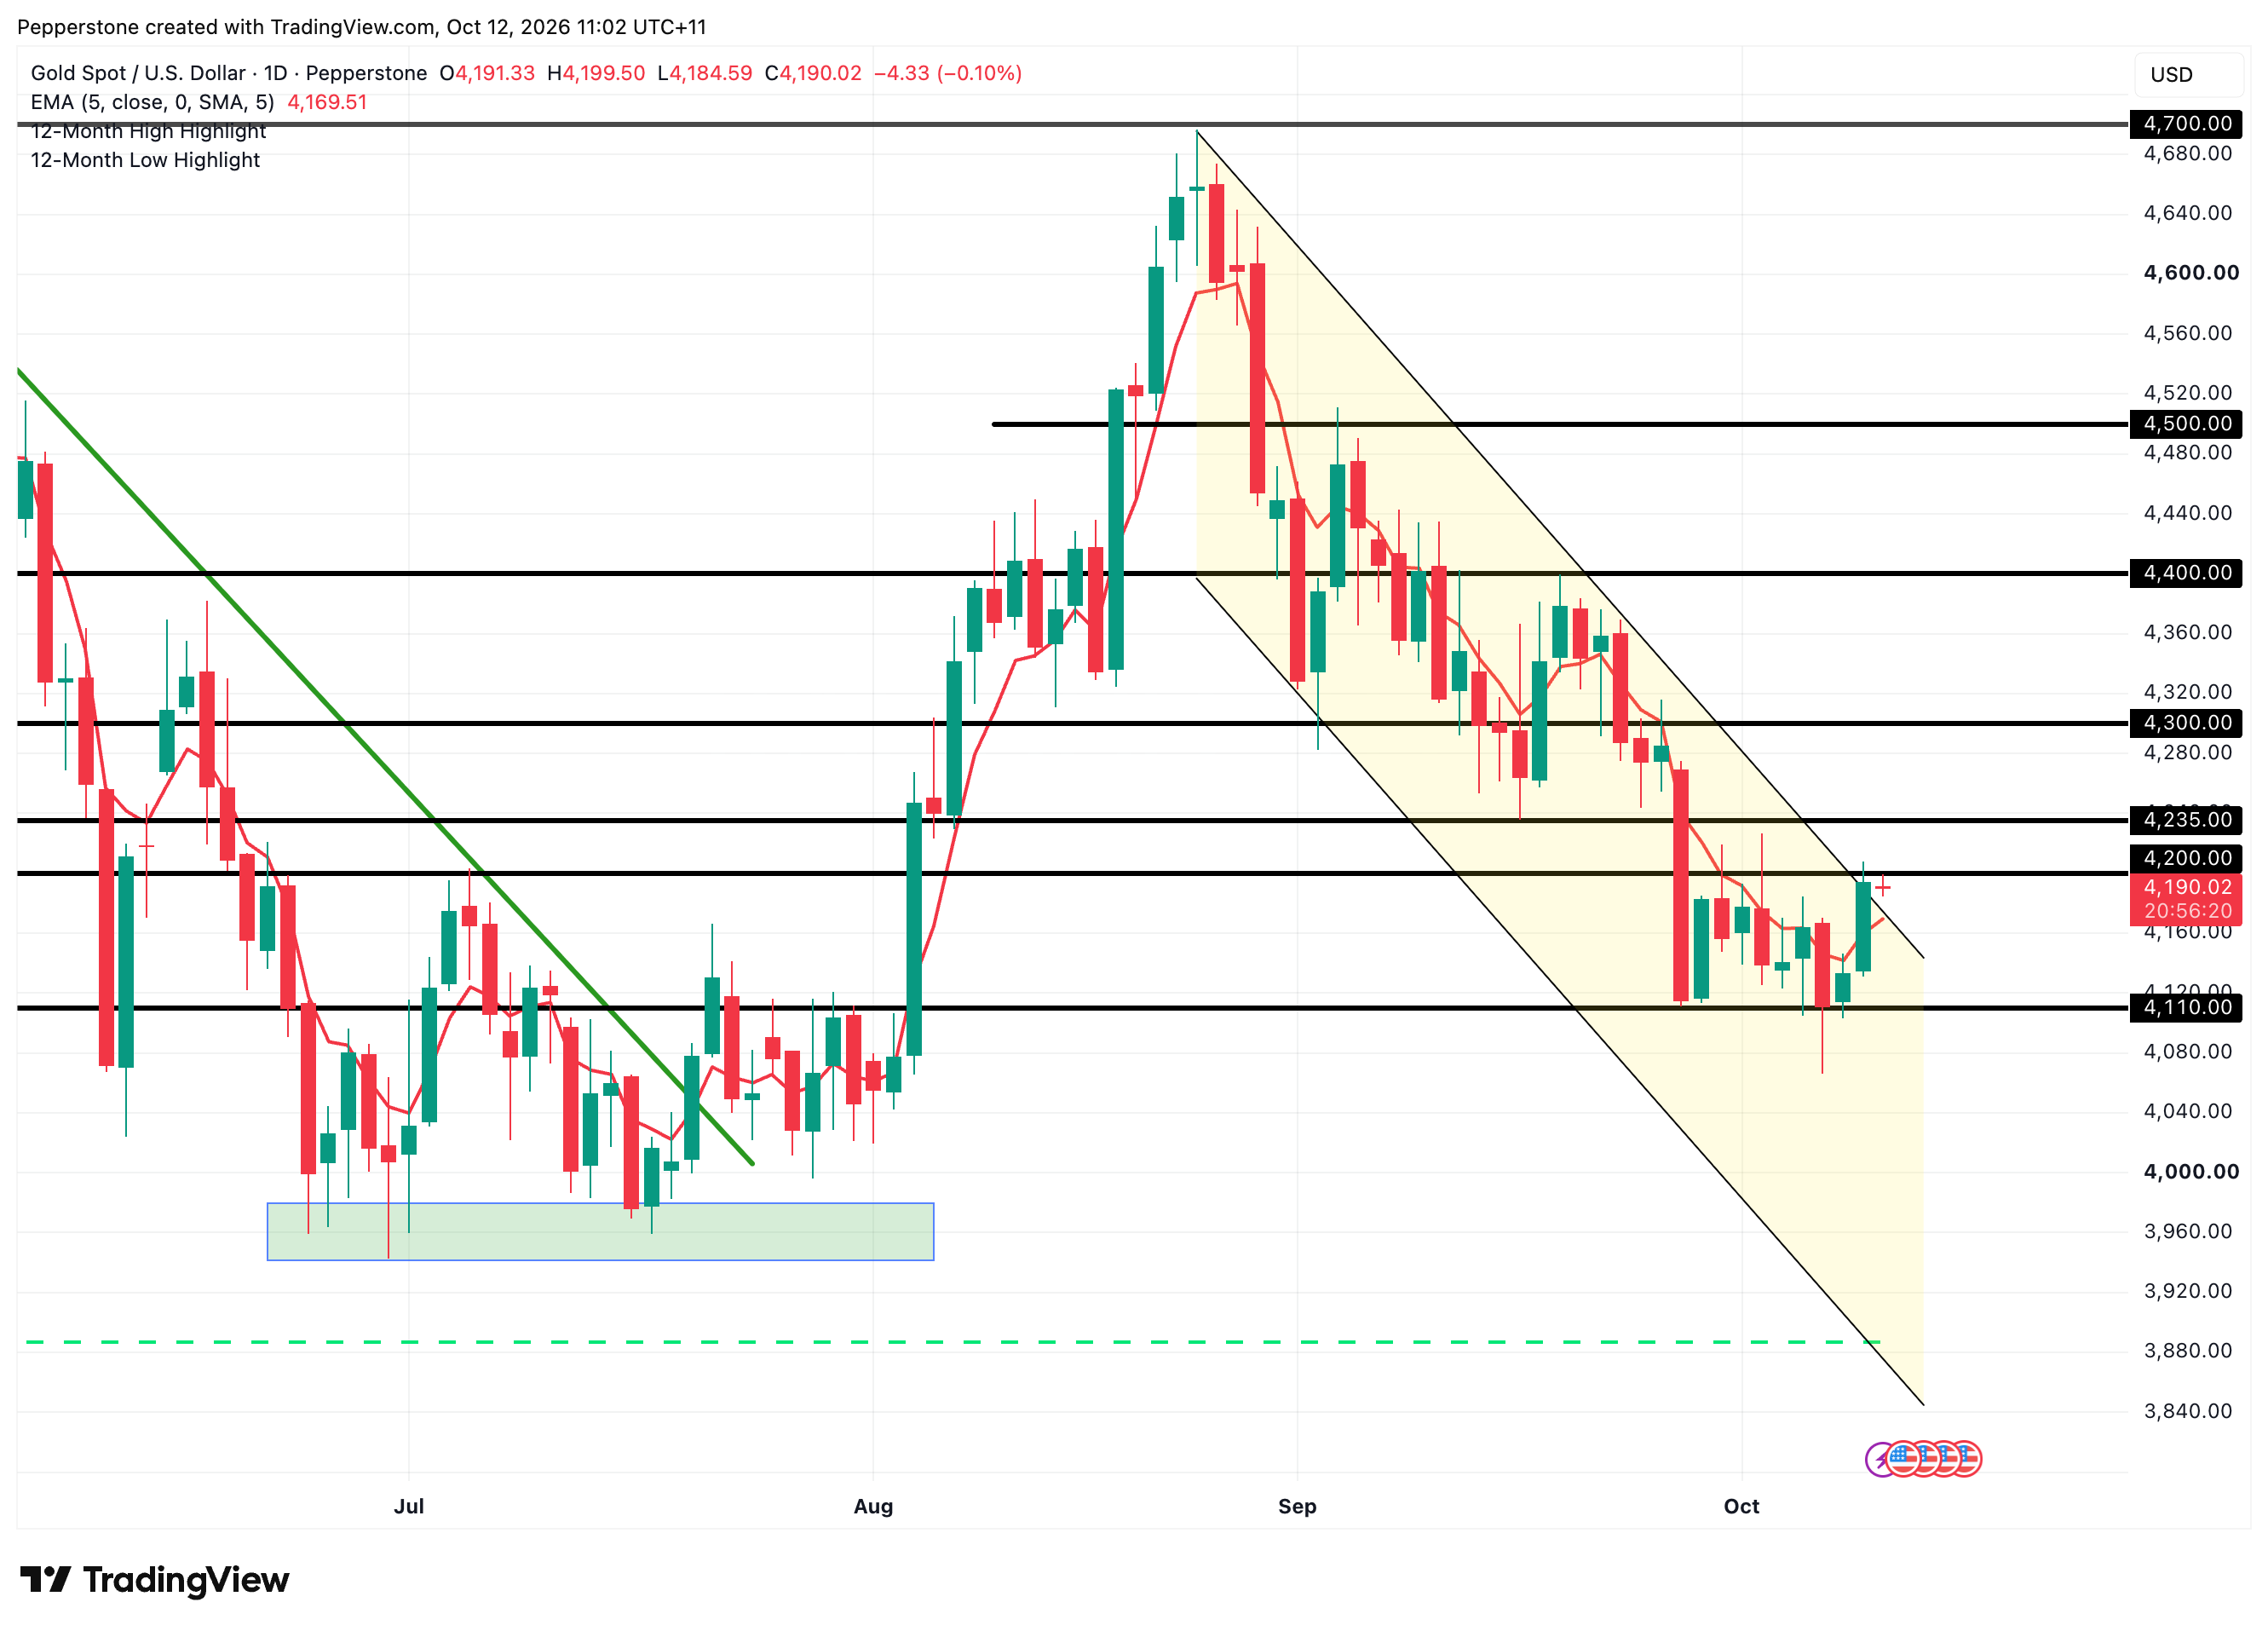
短期來看,$4,200 是判斷反彈能否延續的關鍵位置。若金價日線有效站上這一水平,短線技術結構有望進一步改善,上方可關注 $4,235 和 $4,300。反之,若金價在 $4,200 附近再次遇阻,價格可能重新測試 $4,110,甚至回探前低 $4,066。
美債收益率:黃金短期波動的核心變數
黃金作為無息資產,美債收益率越高,持有黃金的機會成本就越高。這套定價邏輯,很大程度影響黃金近期的走勢。
上週,美聯儲會議紀要釋放偏鷹訊號,市場繼續評估年內進一步加息的可能性。10 年期美債收益率一度升至 5.36% 以上,令黃金承壓並下探至兩個月低位。
隨著 10 年期和 30 年期美債拍賣需求表現強勁,加上 OpenAI 業績不及預期引發市場重新評估 AI 投資回報及相關企業的增長前景,美債收益率從高位回落,黃金獲得反彈空間。
話雖如此,收益率回落尚不足以說明黃金已經擺脫壓力。美國政府債務不斷增長,可能令交易員要求更高的期限溢價。企業融資需求與國債供給之間的資金競爭,亦可能影響長期債券市場的定價。
因此,黃金能否進一步走強,不僅取決於美債收益率是否回落,更取決於這一趨勢能否持續,以及實際利率和美元是否同步走弱。如果長期收益率維持高位、美元保持強勢,金價可能繼續承壓。
地緣與通膨:黃金中期壓力並未消解
美伊局勢仍是影響黃金的重要因素。特朗普有關伊朗問題的最新表態一度緩和了市場對衝突進一步升級的擔憂,為金價提供短線支撐。然而,霍爾木茲海峽通航受阻的局面尚未明顯改善,油輪租金和保險成本高企,實物原油運輸面臨的壓力仍然存在。
通膨預期同樣值得警惕。密歇根大學最新調查顯示,美國消費者未來一年的通膨預期升至 4.7%,長期通膨預期升至 3.5%。如果地緣風險持續推高能源價格,並令通膨壓力遲遲難以緩解,黃金中期的反彈空間或受到明顯限制。
結構性支撐:央行購金與 ETF 資金流入仍在加速
儘管短期面臨利率和地緣風險的雙重影響,黃金的中長期需求邏輯仍有支撐。截至 9 月末,中國央行已連續 23 個月增持黃金。此外,包括波蘭央行在內的多國央行逐步提高黃金儲備佔比,提振價格表現。
世界黃金協會數據顯示,9 月全球黃金 ETF 吸引約 100 億美元資金流入,第三季度流入量達創紀錄的 310 億美元,持倉量升至 4,256 噸的歷史高位。這反映出機構配置需求強勁。
不過,在短期利率壓力與中長期配置需求並存的環境下,黃金可能仍需時間消化分歧。央行買盤為中長期需求提供支撐,但決定短中期走勢的,仍是利率預期、美元和交易資金流向的變化。
本週核心:9 月 CPI 數據與沃什講話
總體來看,黃金上週從兩個月低點反彈,背後既有美債收益率高位回落的短期推動,也有央行購金和 ETF 資金流入提供的中長期支撐。但通膨預期偏高、長期收益率仍處於高位,以及中東局勢的不確定性,都意味著金價尚未完全擺脫壓力。
短期內,黃金若要實現更穩固的反彈,可能需要至少一個關鍵條件出現:一是美伊談判取得實質進展,推動油價明顯回落並緩解通膨壓力,令市場下調加息預期;二是美債收益率穩步回落,且實際利率和美元同步走弱。
目前,市場對美聯儲 10 月進一步加息的預期已明顯降溫,但年底前仍幾乎充分定價一次加息。本週三公布的 9 月 CPI,將成為市場重新評估這一預期的重要依據。
市場共識預計,受汽油價格上漲推動,廣義 CPI 月比增速將從 0.4% 升至 0.6%;核心 CPI 月比增速則可能從 0.3% 放緩至 0.2%。
若核心通膨低於預期,市場對年底進一步加息的押注可能降溫,為黃金提供反彈空間。反之,若核心 CPI 意外走高,通膨黏性可能重新推高利率預期,美元和實際利率走強將對金價構成壓力。
週五,沃什將出席曼谷 IMF 年會的公開爐邊談話,市場將從中尋找他對通膨路徑與政策立場的最新判斷。如果他維持強硬立場、強調價格穩定優先於一切,可能重新鞏固年內加息的定價,壓制黃金反彈空間。
Pepperstone不代表這裡提供的材料是準確、及時或完整的,因此不應依賴於此。這些資訊,無論來自第三方與否,不應被視為建議;或者買賣的提議;或者購買或出售任何證券、金融產品或工具的招攬;或參與任何特定的交易策略。它不考慮讀者的財務狀況或投資目標。我們建議閱讀此內容的讀者尋求自己的建議。未經Pepperstone的批准,不允許複製或重新分發此信息。