


過去一週,黃金先跌後漲。週初,油價飆升、加息預期升溫,以及美債收益率逼近5%,一度令黃金承壓。然而,隨著聯準會和日本央行加息25個基點落地,油價壓力有所緩解,空頭回補推動黃金快速反彈,最終結束此前連續三週的回撤。
進入本週,市場焦點將從加息本身轉向後續政策路徑,多位聯準會官員將密集發聲,市場也將繼續評估年內是否還有進一步加息的可能。中東局勢和中美峰會等外部變量,也有望引導價格走勢。
技術面觀察:$4,400是多空分水嶺
從XAUUSD日線圖來看,以FOMC會議為界,黃金上週出現明顯的V型反轉。前半週空頭佔據主導,金價一度跌破$4,300;但後半週多頭迅速收復失地,打破了8月末以來的下行高點序列,短線技術結構有所改善。
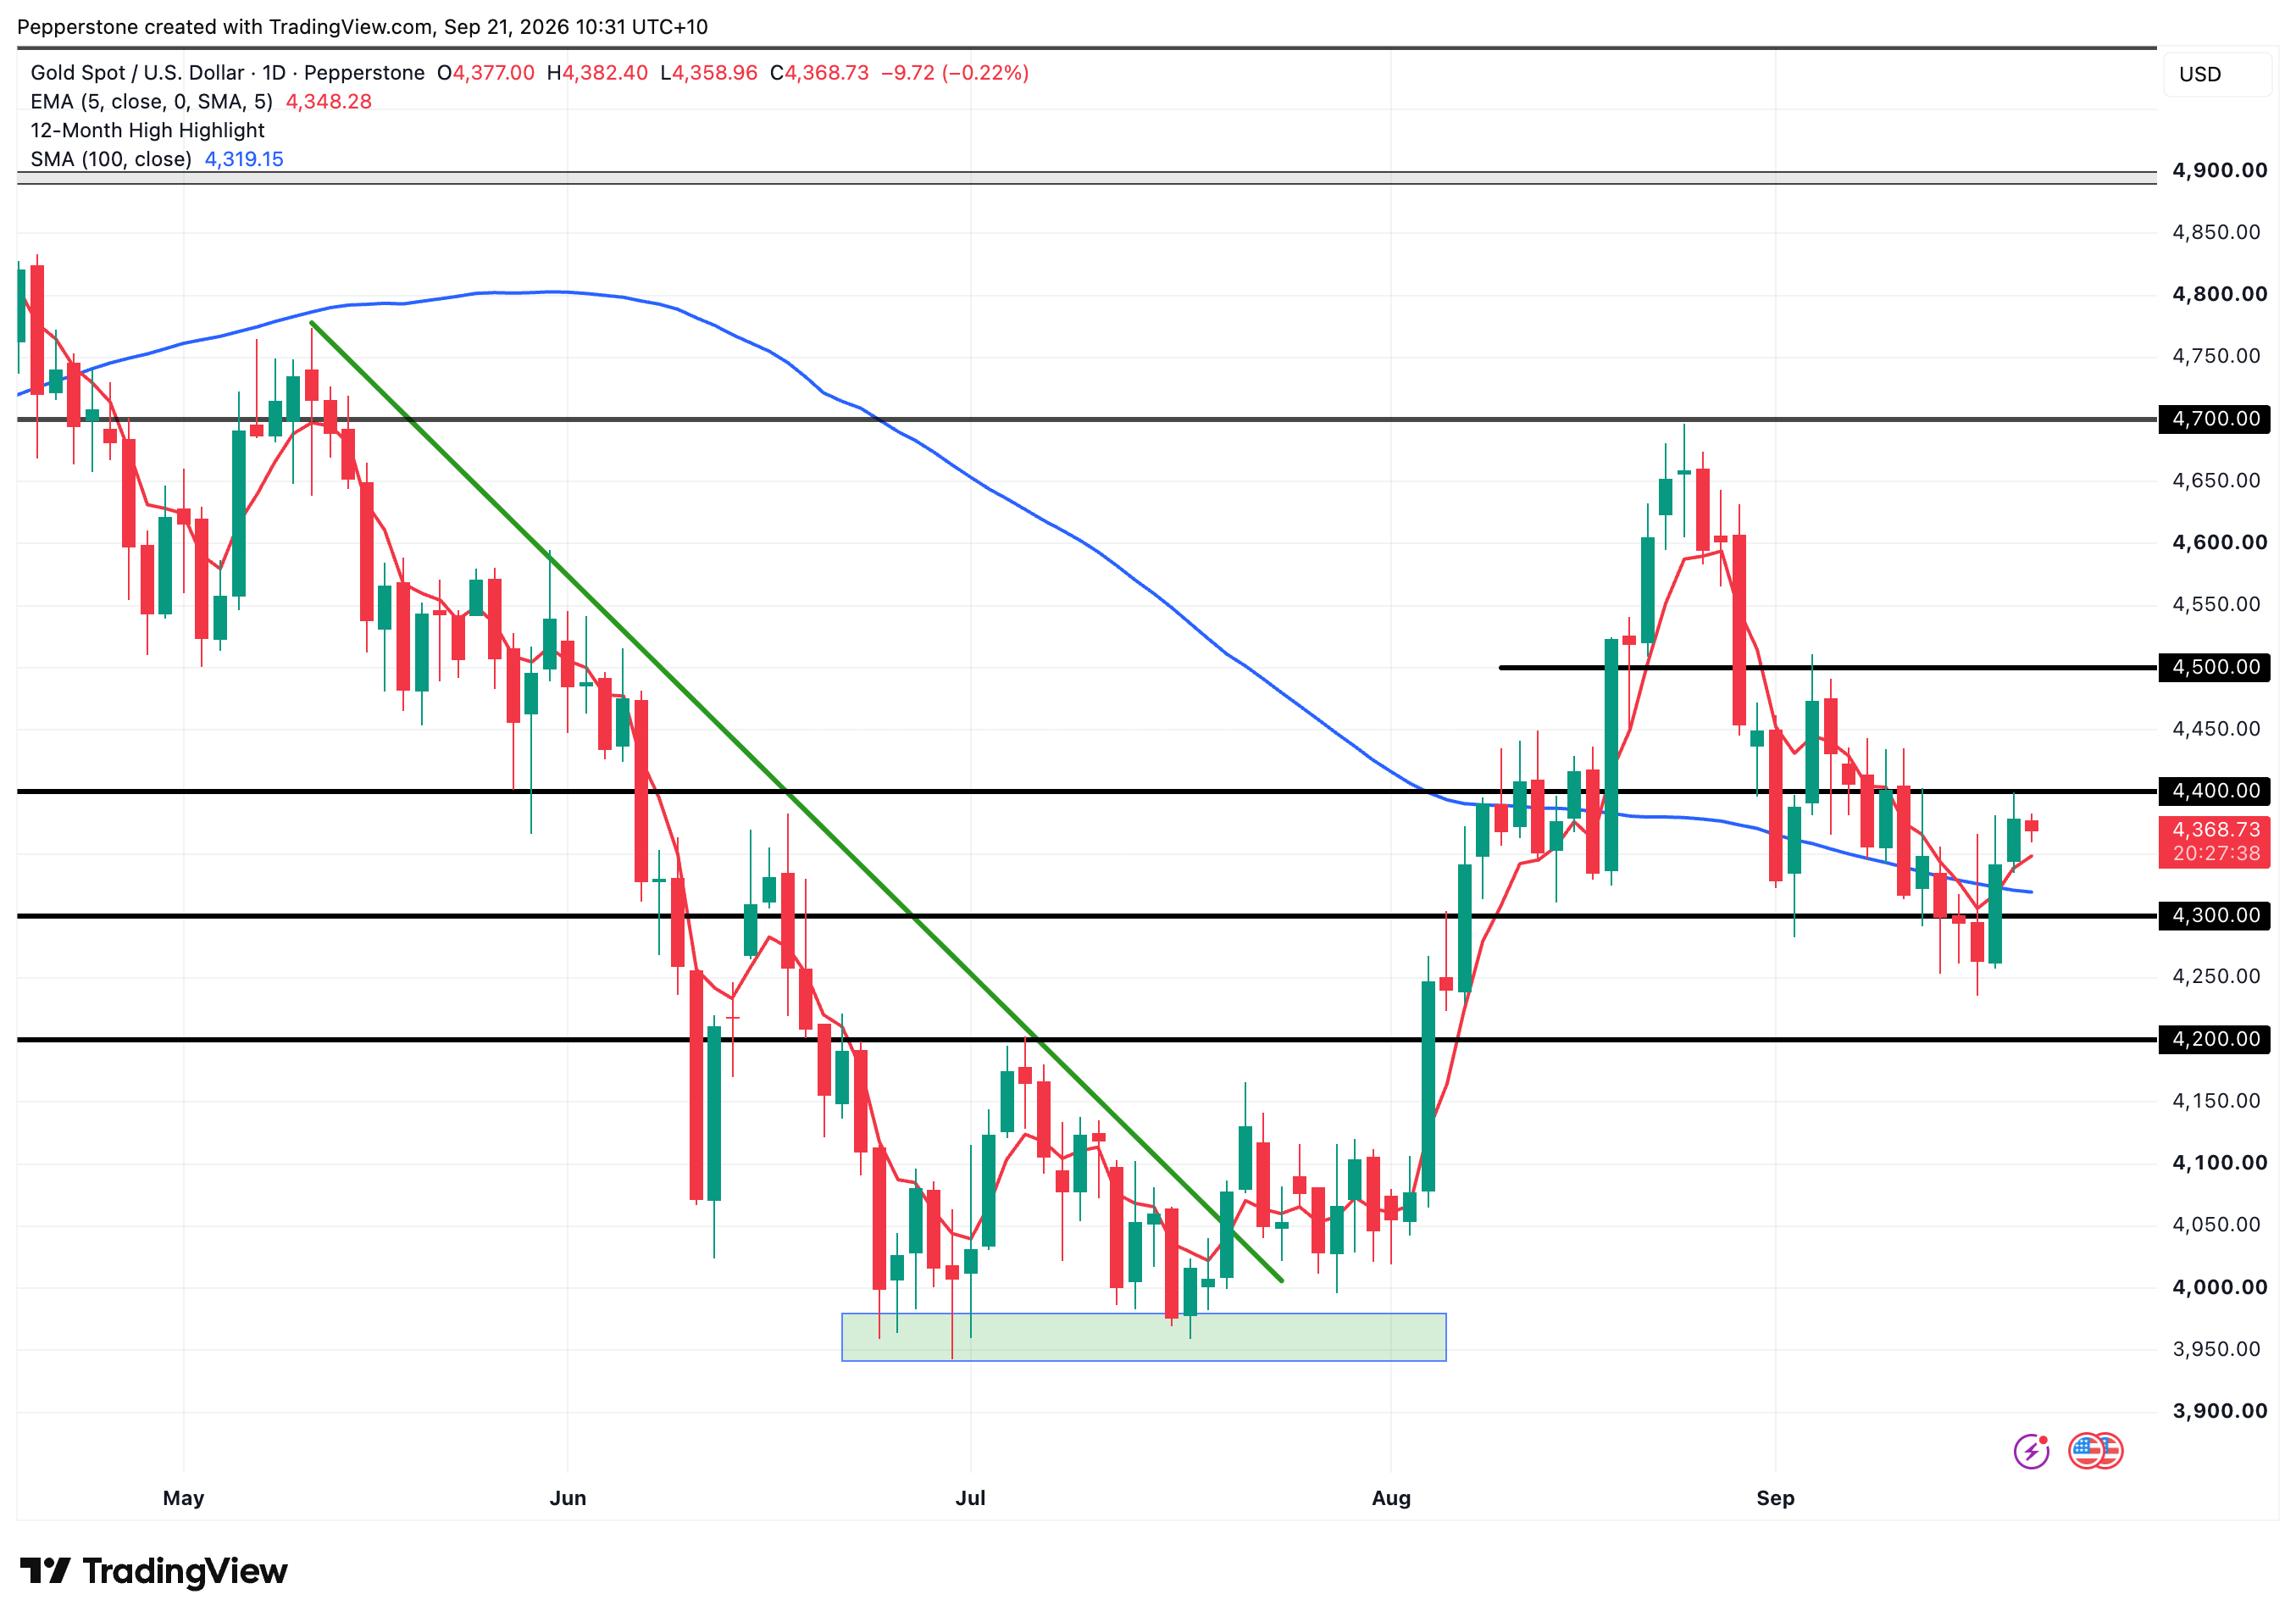
短期來看,$4,400是多空分水嶺。如果有效突破這一水平,可能意味著本輪反彈並非單純的「利空出盡」式修復,多頭有望進一步指向$4,500。反之,若價格受阻回落,$4,300 和$4,200是下方值得關注的支撐區域。
整體來看,在加息決議已經落地、市場進入消化階段的背景下,金價短期大概率維持震盪格局,方向性選擇需要等待更明確的信號驅動。
從利率交易轉向信用對沖
聯準會和日本央行先後加息25個基點,而黃金卻出現反彈。市場可以將這一走勢理解為加息已經被充分定價後的「利空出盡」,但這或許並不是全部答案。
聯準會最新點陣圖顯示,18名政策制定者中有16人預計年底前至少再加息一次,而互換市場目前定價年底前甚至有 30% 概率累計加息50個基點。在主要央行利率預期偏鷹、長期美債收益率高企、美元指數重新站上100附近的背景下,黃金依然表現出一定韌性,說明影響金價的因素可能已經不再只是利率本身。
高企的長期美債收益率反映的不僅是經濟增長和通脹預期,也包含美國財政赤字擴張、債券期限溢價抬升、美元主權信用風險升溫等因素。換句話說,持有黃金的機會成本劣勢,正被美元貨幣信用的折價部分對沖。
地緣局勢:油價回落支撐金價,後續方向尚不明朗
地緣局勢是影響黃金走勢的另一條主線。
FOMC加息進一步強化了市場對高利率環境和全球需求放緩的疑慮,沙特額外貨物經阿曼通道運輸的報導,短暫緩解了市場對供應的擔憂。需求走弱疊加供應預期改善,推動原油價格短線回落,並提振金價,但地緣局勢的發展仍充滿不確定性。
一方面,胡塞武裝對沙特的攻勢升級,原油生產和運輸設施受到衝擊。霍爾木茲海峽的通航狀況仍然嚴峻,現貨布倫特原油的溢價處於相對高位,顯示實物市場的供應壓力尚未完全消退。
如果衝突進一步升級,油價可能重新走高,強化「能源價格上漲 → 通脹壓力上升 → 加息預期升溫」的路徑,引發黃金下挫。
另一方面,伊朗週末通過卡達轉達七項談判條件,美方也釋放了談判意願。如果美伊和談取得實質進展,將直接利空油價與通脹預期,支撐黃金表現。
不過,相比地緣新聞和油價短期走勢,黃金交易員更應關注市場對通脹和利率的預期是否出現根本性改變。
本週核心:聯儲密集發聲,中美峰會登場
總體來看,黃金在加息落地後反彈,背後既有利空出盡和油價回落的短期因素,也反映出信用風險和央行購金等對黃金的支撐。
展望本週,除了中東局勢和油價可能的變化之外,市場關注的核心仍在聯準會政策路徑,以及即將舉行的中美華盛頓峰會。
本週多位聯準會官員將密集發聲,包括紐約聯準會主席Williams和聯準會副主席Jefferson。市場將重點尋找他們對於通脹、長期利率以及年內進一步加息的看法。
如果官員整體表態偏鷹,美元和美債收益率可能進一步獲得支撐,從而限制黃金的反彈空間;如果政策表態相對溫和,市場對進一步收緊政策的預期降溫,則可能為黃金提供一定喘息空間。
繼5 月之後,中美領導人即將於週四進行年內第二次峰會。據報導,雙方議題涵蓋關稅、AI監管框架、科技競爭、供應鏈管控,以及地緣關係等。
如果雙方釋放進一步緩和信號,風險資產可能走強,而黃金的避險需求或有所降溫;如果談判再度出現摩擦,則可能重新推升市場的不確定性,為黃金提供支撐。
Pepperstone不代表這裡提供的材料是準確、及時或完整的,因此不應依賴於此。這些資訊,無論來自第三方與否,不應被視為建議;或者買賣的提議;或者購買或出售任何證券、金融產品或工具的招攬;或參與任何特定的交易策略。它不考慮讀者的財務狀況或投資目標。我們建議閱讀此內容的讀者尋求自己的建議。未經Pepperstone的批准,不允許複製或重新分發此信息。