

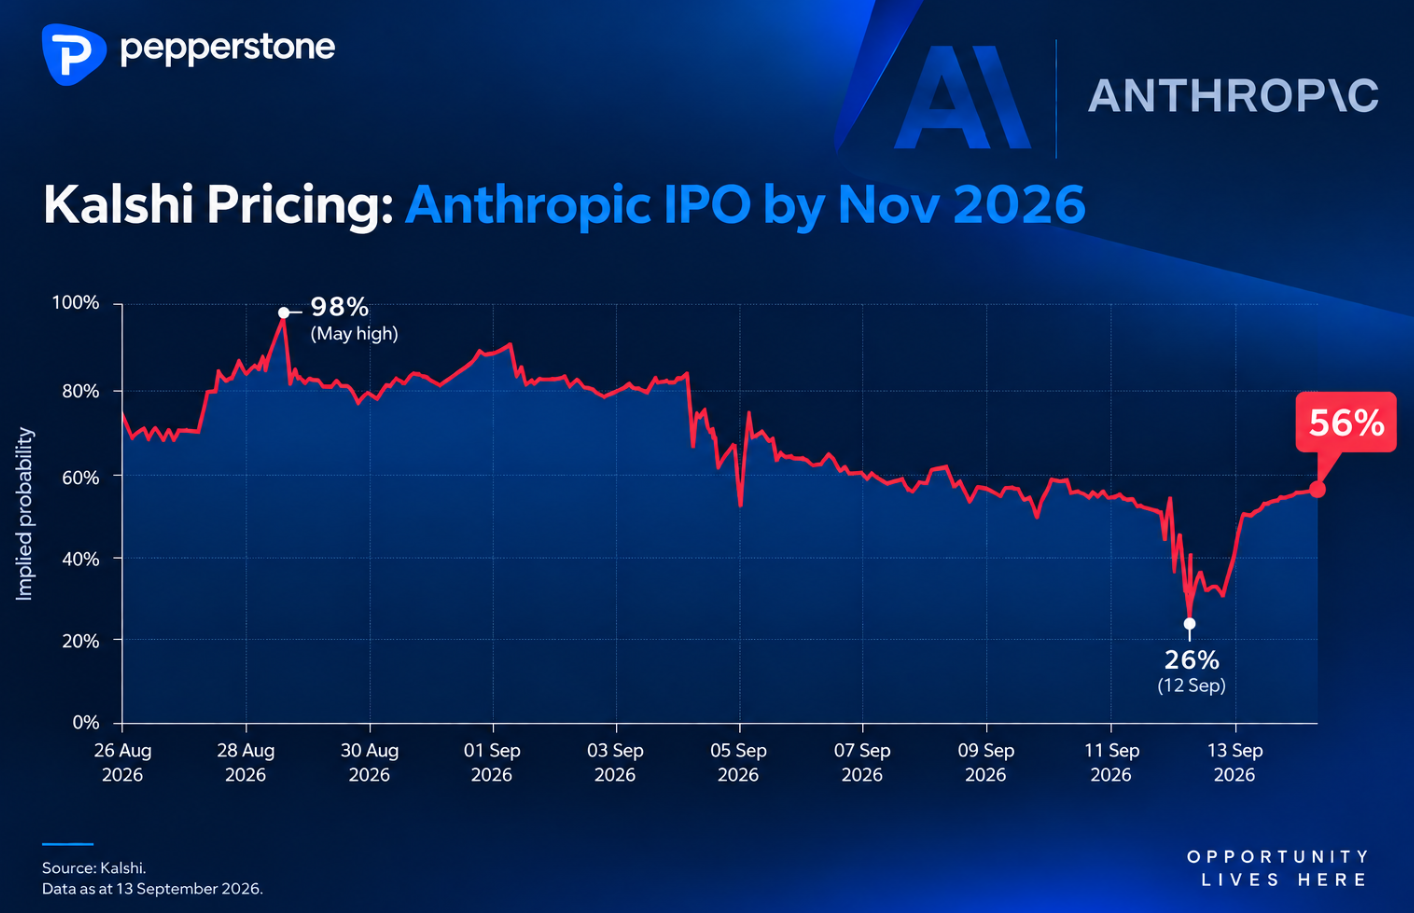
市場目前討論的數字相當驚人。據報道,Anthropic 正考慮集資最多1,000億美元,估值約為2萬億美元。IPO 前永續合約市場已開始嘗試為 Anthropic 的潛在交易價格定價。近期的隱含估值約為2.1萬億美元,最高曾達約2.35萬億美元。
然而,對交易員而言,真正令人期待的時刻可能要到 IPO 價格區間公佈後才會來臨。屆時,市場便可以開始為潛在的開盤溢價或折讓定價。
Pepperstone 正準備推出 Anthropic IPO 前永續 CFD。該合約將以潛在開盤股價為基礎,而非單純以公司的估值為基礎。這將讓合資格交易員可以就 Anthropic 在公開交易首日的潛在開盤價進行雙向交易。
為甚麼市場對 Anthropic IPO 的需求可能如此強勁?
Anthropic 正處於全球市場幾大強勢主題的交匯點,包括人工智能、雲端運算、企業軟件,以及大規模擴建 AI 基礎設施。
但市場供應有限,可能同樣重要。
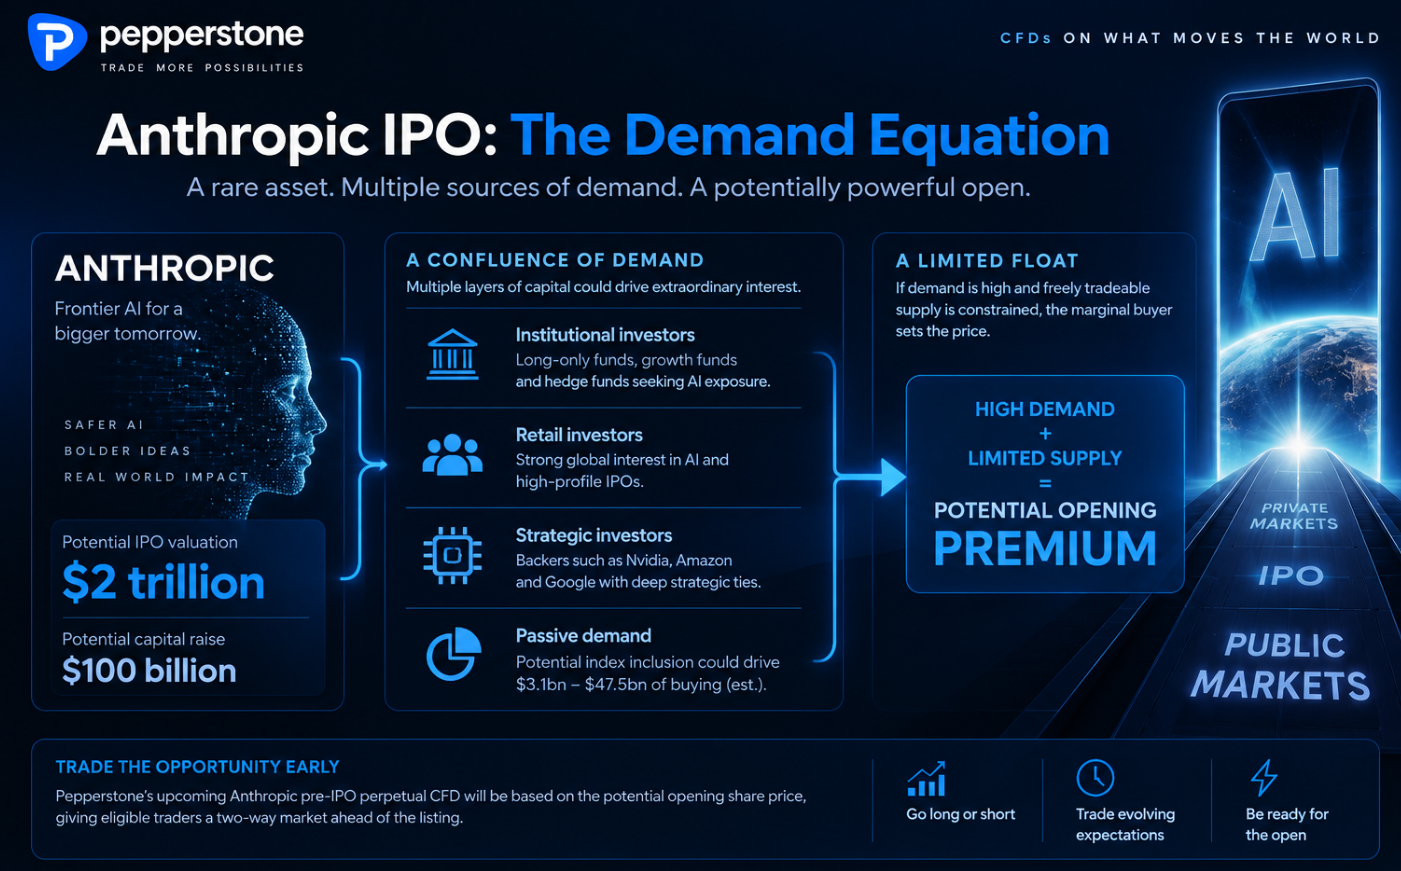
目前,公開市場投資者幾乎沒有途徑直接投資於領先的前沿 AI 模型開發商。Nvidia、Amazon 和 Alphabet 可提供間接投資敞口,但 Anthropic 或會有所不同:投資者可以直接投資一家致力於定義下一代人工智能的 AI 實驗室。
這可能同時吸引多類資金參與 IPO,包括只做多的機構投資者、科技及增長型基金、對沖基金、散戶投資者,以及最終的被動投資工具。
如果需求強勁,而可自由交易的股份比例相對較低,兩者結合可能形成顯著的稀缺溢價。
Anthropic 的非凡增長故事
財務表現有助解釋市場為何如此振奮。
據報道,Anthropic 2026年第二季收入超過115億美元,遠高於2025年第二季的7.87億美元及2026年第一季的47.3億美元。截至7月底,Anthropic 的年化收入運行率據報已超過650億美元,是2025年底的七倍多。
Anthropic 據報亦已告知股東,預計第三季將錄得經調整營業盈利,意味著公司將連續第二季實現經調整盈利。在支付予雲端合作夥伴的收入分成及部分訓練成本之前,公司毛利率超過80%。部分長期估值模型則預計,到2028年收入將達約1,900億至2,000億美元。
因此,這項投資的吸引力在於非凡的增長、日益擴大的規模,以及逐漸顯現的盈利能力。
問題在於,投資者應該為此支付甚麼價格。
2萬億美元估值之爭
如果 Anthropic 的估值為2萬億美元,而年化收入運行率約為650億美元,其估值將超過當前年化收入的30倍。
樂觀的觀點認為,傳統估值框架難以評估一家可能站在媲美互聯網或雲端運算的技術變革最前沿的公司。
悲觀的觀點則認為,目前的估值已經反映公司未來取得非凡成功的預期。
Aswath Damodaran 認為,Anthropic 可能需要在十年內實現約1.2萬億美元的年收入,才能從根本上證明2萬億美元的估值合理。
這使 IPO 市場成為增長、稀缺性、勢頭與估值之間的一場角力。
建簿可能是關鍵的交易訊號
一旦公佈 IPO 價格區間,交易員應開始更加關注需求,而不只是公司的估值。
機構認購簿的建簿速度有多快?交易超額認購的倍數是多少?IPO 定價是否處於市場推介價格區間的上限,甚至高於該區間?更重要的是,實際有多少股份可供交易?
如果 IPO 大幅超額認購,而自由流通股比例又較低,市場對大幅開盤溢價的預期可能會升溫。相反,如果機構需求疲弱、自由流通股比例較高,或 IPO 定價進取,都可能壓低這項溢價,甚至令市場預期開盤價低於 IPO 價格。
這正是 Anthropic IPO 前永續 CFD 特別值得關注的地方。
IPO 前永續 CFD:在 Anthropic 上市前進行交易
Pepperstone 計劃推出的 IPO 前永續 CFD,並非單純以 Anthropic 的隱含公司估值為交易基礎,而是以預期開盤股價為基礎。
一旦正式 IPO 價格確定,市場便有了一個明確的參考點。
如果 Anthropic 的 IPO 價格為每股100美元,而 IPO 前永續 CFD 的交易價格為120美元,這實際上代表市場正以20%的開盤溢價定價。如果交易價格為90美元,則代表市場預期開盤時會有10%的折讓。
換言之,這個市場可成為衡量首日需求預期的即時指標,讓交易員隨著 IPO 定價、機構需求及建簿情況的變化選擇交易方向。
Nvidia、Amazon 和 Google 增添另一個層面
潛在投資者群體為這個故事增添另一個層面。
據報道,Nvidia 正考慮作出最多100億美元的錨定投資,而 Amazon 和 Google 已是重要的策略投資者及商業合作夥伴。
Nvidia 的錨定投資勢必會引起市場關注。更廣泛而言,Anthropic 身處一個涵蓋晶片、超大規模雲端基礎設施、數據中心、企業軟件及前沿模型的 AI 生態系統。
因此,對投資者而言,這次 IPO 帶來的不只是另一家科技公司的投資敞口,還可能讓他們投資於 AI 價值鏈中的關鍵一環。
被動資金流可能成為另一個主要需求來源
如果 Anthropic 的估值達到2萬億美元,將立即躋身全球市值最大的上市公司之列。
這亦帶來另一個重要問題:能否納入指數。
據估計,在5%自由流通股比例下快速納入指數,可能帶來約31億美元的指數相關需求;而在部分10%自由流通股比例的假設下,潛在資金流入估計最高可達475億美元。最終結果將取決於上市結構、自由流通股比例及相關指數編制方法。
對交易員而言,更重要的是,並非 Anthropic 的每一位未來買家都會基於自主判斷,認為公司值2萬億美元。部分需求最終可能是被動產生的。
自由流通股:可能是最重要的數字
因此,自由流通股可能是交易員最應密切關注的數字之一。
一家公司的估值可以高達2萬億美元,但實際可供交易的股份比例可能相當有限。
如果投資者需求龐大,而可供交易的股份有限,邊際買家便會決定價格。這可能放大稀缺溢價及首日波動。
隨著禁售期屆滿,更多股份進入市場,這種情況最終可能逆轉。因此,借貨供應、淡倉,以及圍繞禁售期屆滿的持倉情況,都可能在 IPO 日後成為重要的交易主題。
哪些因素可能對 Anthropic 的投資論點構成挑戰?
這一估值顯然相當進取。
評估 Anthropic 的收入時,也需要考慮其與雲端合作夥伴的收入分成安排,以及訓練和運行前沿 AI 模型的巨額成本。據報道,該公司亦已作出數百億美元的長期運算承諾,將產生巨額未來固定成本負擔。
競爭同樣激烈。OpenAI、Google、Meta、xAI、Moonshot 等公司正積極投資,以改進模型並爭取企業及消費者採用。
2萬億美元的估值,代表市場不只是預期 Anthropic 能夠成功。
這個估值還意味著市場預期 Anthropic 將成為 AI 時代其中一家佔據主導地位的公司。
Anthropic 會成為 AI 熱潮中最具代表性的 IPO 嗎?
多年來,公開市場投資者主要透過基礎設施參與這股 AI 熱潮,包括半導體、數據中心、雲端服務供應商、網絡設備及電力。
Anthropic 或會將模型層本身直接帶入公開市場。
而這或許只是開始。隨著其他大型 AI 公司可能逐步上市,Anthropic 或會標誌著 AI 股票故事的下一個階段,前沿 AI 實驗室將由私人市場走向公開交易市場。
Anthropic 交易員接下來應關注甚麼
隨著市場猜測聚焦於10月,以下五個變數最為重要:IPO 時間表的確認、擬議 IPO 價格及估值、自由流通股比例、機構建簿需求,以及超額認購程度。
IPO 前市場已開始嘗試為 Anthropic 的上市前景定價。但一旦正式 IPO 價格確定,問題便會變得更加具體:
當 Anthropic 最終開始交易時,投資者願意支付的價格會高於還是低於 IPO 價格?差距又會有多大?
交易員會越來越積極嘗試為這個數字定價。
而隨著 Pepperstone 的 Anthropic IPO 前永續 CFD 準備圍繞預期開盤股價提供雙向市場,交易員將可表達己見。這項 AI 時代最具潛力的 IPO 之一,正逐步邁向關鍵時刻。
敬請留意。
Pepperstone不代表這裡提供的材料是準確、及時或完整的,因此不應依賴於此。這些資訊,無論來自第三方與否,不應被視為建議;或者買賣的提議;或者購買或出售任何證券、金融產品或工具的招攬;或參與任何特定的交易策略。它不考慮讀者的財務狀況或投資目標。我們建議閱讀此內容的讀者尋求自己的建議。未經Pepperstone的批准,不允許複製或重新分發此信息。