- Português
- English
- Español
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- لغة عربية
- Монгол хэл


IPO da Anthropic em 2026: O IPO de US$ 2 trilhões da IA e como operar o CFD perpétuo de pré-IPO
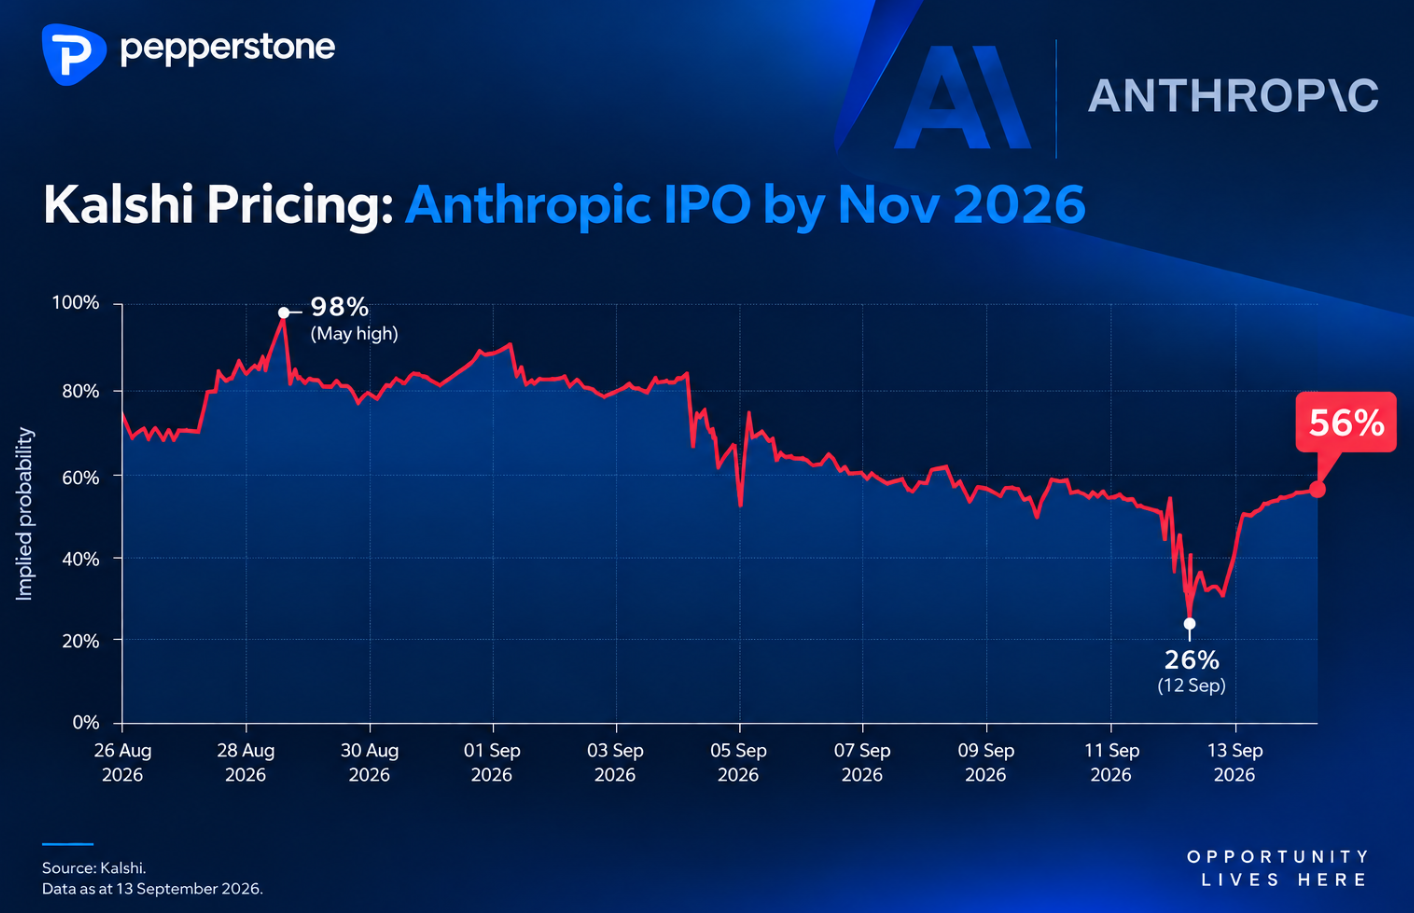
Os números em questão são extraordinários. Segundo relatos, a Anthropic estaria considerando captar até US$ 100 bilhões, com uma avaliação de cerca de US$ 2 trilhões. Os mercados perpétuos de pré-IPO já começaram a tentar estimar a que preço a empresa poderia ser negociada, com avaliações implícitas recentemente em torno de US$ 2,1 trilhões, após terem chegado a aproximadamente US$ 2,35 trilhões.
Para os traders, no entanto, a verdadeira empolgação pode começar quando for divulgada uma faixa de preço para o IPO e o mercado puder começar a precificar o possível prêmio ou desconto na abertura.
A Pepperstone está se preparando para lançar um CFD perpétuo de pré-IPO da Anthropic, estruturado em torno do potencial preço de abertura das ações, e não simplesmente da avaliação da empresa. Isto proporcionaria aos traders elegíveis um mercado bilateral onde a Anthropic poderia iniciar sua atividade no primeiro dia de operação pública.
Por que razão a procura pelo IPO da Anthropic deve ser tão elevada?
A Anthropic está posicionada na intersecção de alguns dos temas mais relevantes dos mercados globais: inteligência artificial, computação em nuvem, software empresarial e o enorme desenvolvimento da infraestrutura de IA.
Mas a escassez pode ser igualmente importante.
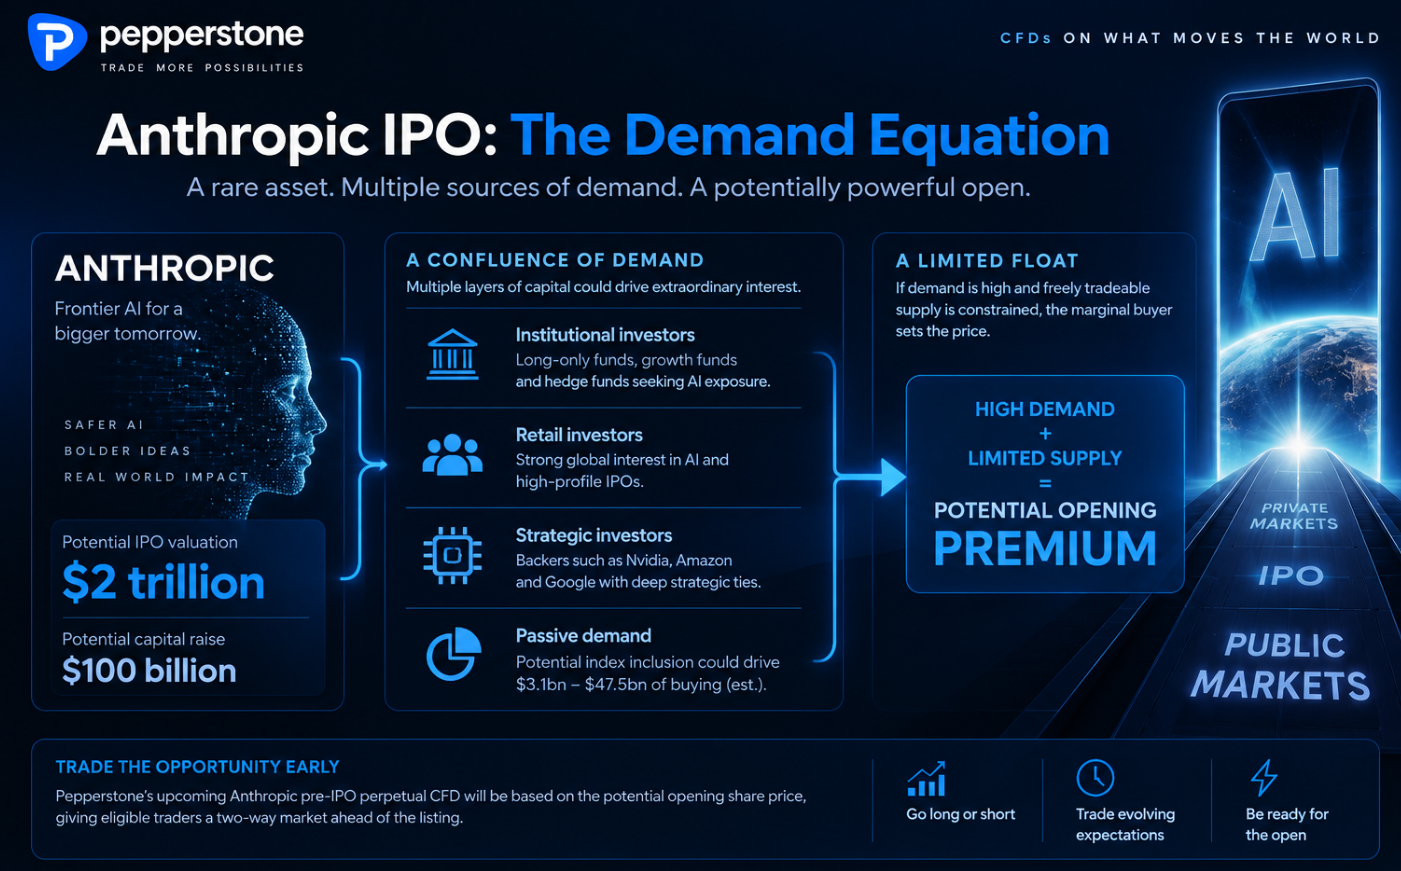
Atualmente, os investidores em mercados públicos têm poucas oportunidades de obter exposição direta aos principais desenvolvedores de modelos de IA mais avançados. A Nvidia, a Amazon e a Alphabet oferecem exposição indireta, mas a Anthropic pode proporcionar algo diferente: exposição direta a um laboratório de inteligência artificial que compete para definir a próxima geração desta tecnologia.
Isso poderia atrair simultaneamente diversos grupos de capital para o IPO, incluindo instituições com estratégias long-only, fundos de tecnologia e crescimento, fundos de hedge, investidores de varejo e, posteriormente, veículos de investimento passivo.
Se a demanda for intensa e o free float negociável for relativamente pequeno, essa combinação poderá gerar um prêmio significativo de escassez.
História do crescimento extraordinário da Anthropic
A trajetória financeira ajuda a explicar o entusiasmo.
A receita do 2º trimestre de 2026 teria superado US$ 11,5 bilhões, ante US$ 787 milhões no 2º trimestre de 2025 e US$ 4,73 bilhões no 1º trimestre de 2026. Até o fim de julho, a receita anualizada da Anthropic teria ultrapassado US$ 65 bilhões, mais de sete vezes o nível registrado no fim de 2025.
A Anthropic também teria informado aos acionistas que espera registrar lucro operacional ajustado no 3º trimestre, o que marcaria o segundo trimestre consecutivo de lucratividade ajustada. As margens brutas reportadas superam 80% antes dos pagamentos de participação na receita aos parceiros de nuvem e de determinados custos de treinamento, enquanto alguns modelos de avaliação de longo prazo projetam uma receita de aproximadamente US$ 190 bilhões a US$ 200 bilhões até 2028.
Portanto, a tese de investimento combina crescimento extraordinário, ganho de escala e lucratividade em ascensão.
A questão é quanto os investidores deveriam pagar por isso.
O debate sobre a avaliação de US$ 2 trilhões
Com uma avaliação de US$ 2 trilhões e uma receita anualizada de aproximadamente US$ 65 bilhões, a Anthropic seria avaliada em mais de 30 vezes sua receita anualizada atual.
O cenário otimista é que os modelos tradicionais de avaliação têm dificuldade para capturar o valor de uma empresa que pode estar na base de uma transformação tecnológica comparável à da internet ou da computação em nuvem.
O cenário pessimista é que a avaliação já pressupõe um nível extraordinário de sucesso futuro.
Aswath Damodaran argumentou que a Anthropic poderia precisar gerar cerca de US$ 1,2 trilhão em receita anual dentro de uma década para justificar fundamentalmente uma avaliação de US$ 2 trilhões.
Isso cria um fascinante campo de batalha no IPO entre crescimento, escassez, momentum e avaliação.
A formação do bookbuilding pode ser o sinal de operação mais importante
Assim que uma faixa de preço para o IPO for anunciada, os traders deverão se concentrar cada vez mais na demanda, e não apenas na avaliação divulgada.
Com que rapidez o livro de ofertas institucional é coberto? Quantas vezes a negociação é superior à oferta? O IPO é precificado no limite superior ou acima da faixa indicada ao mercado? E, fundamentalmente, quanto das ações estará de fato disponível para operar?
Um IPO com forte excesso de demanda, combinado com um free float pequeno, poderia aumentar as expectativas de um prêmio significativo na abertura. Por outro lado, uma demanda institucional mais fraca, um free float maior ou uma precificação agressiva do IPO poderiam reduzir esse prêmio ou, potencialmente, gerar expectativas de uma abertura abaixo do preço do IPO.
É nesse ponto que o CFD perpétuo de pré-IPO da Anthropic se torna particularmente interessante.
CFDs perpétuos de Pré-IPO: Operação da Anthropic antes do IPO
Em vez de expressar o valor da Anthropic exclusivamente como uma avaliação implícita da empresa, o CFD perpétuo de pré-IPO planejado pela Pepperstone seria estruturado com base no preço esperado de abertura das ações.
Assim que o preço oficial do IPO for conhecido, o mercado passará a ter um ponto de referência claro.
Se as ações da Anthropic fossem precificadas a US$ 100 e o CFD perpétuo de pré-IPO fosse negociado a US$ 120, o mercado estaria, na prática, precificando um prêmio de 20% na abertura. A US$ 90, isso indicaria expectativas de um desconto de 10% na abertura.
Isso transforma, na prática, o mercado em um indicador em tempo real das expectativas em torno da demanda no primeiro dia de negociação, permitindo que os traders assumam posições compradas ou vendidas à medida que a precificação do IPO, a demanda institucional e a formação do livro de ofertas (bookbuilding) evoluem.
A Nvidia, a Amazon e a Google acrescentam uma nova dimensão
A potencial base de investidores acrescenta outra camada à história.
Segundo relatos, a Nvidia estaria considerando um investimento âncora de até US$ 10 bilhões, enquanto Amazon e Google já são importantes investidores estratégicos e parceiros comerciais.
Um investimento âncora da Nvidia inevitavelmente chamaria a atenção. De forma mais ampla, a Anthropic está inserida em um ecossistema de IA que abrange chips, infraestrutura de nuvem em hiperescala, data centers, software empresarial e modelos de fronteira.
Para os investidores, portanto, o IPO poderia oferecer exposição não apenas a mais uma empresa de tecnologia, mas a uma camada fundamental da cadeia de valor da IA.
Fluxos passivos podem se tornar uma nova fonte importante de demanda
Com uma avaliação potencial de US$ 2 trilhões, a Anthropic poderia imediatamente figurar entre as maiores empresas listadas do mundo.
Isso levanta outra questão importante: a inclusão em índices.
Estimativas indicam que uma inclusão acelerada, com um free float de 5%, poderia gerar aproximadamente US$ 3,1 bilhões em demanda relacionada a índices, enquanto, sob determinadas premissas de free float de 10%, o fluxo potencial foi estimado em até US$ 47,5 bilhões. O resultado final dependeria da estrutura da listagem, do free float e da metodologia dos índices relevantes.
O ponto mais amplo para os traders é significativo: nem todo futuro comprador da Anthropic necessariamente tomaria uma decisão discricionária de que a empresa vale US$ 2 trilhões. Parte da demanda poderia, em última análise, ser automática.
Free float: potencialmente, o número mais importante
Isso faz do free float um dos números que os traders deverão acompanhar mais de perto.
Uma empresa pode ter uma avaliação de US$ 2 trilhões, enquanto apenas uma parcela relativamente pequena de suas ações está efetivamente disponível para negociação.
Se a demanda dos investidores for enorme enquanto a oferta disponível for limitada, o comprador marginal determinará o preço. Isso poderia amplificar tanto o prêmio de escassez quanto a volatilidade no primeiro dia de negociação.
A dinâmica poderia eventualmente se inverter à medida que os períodos de lock-up chegassem ao fim e ações adicionais entrassem no mercado. A disponibilidade para empréstimo de ações, o volume de posições short e o posicionamento em torno do vencimento dos períodos de lock-up poderiam, portanto, tornar-se temas importantes para as operações muito além do dia do IPO.
O que poderia desafiar o investimento na Anthropic?
A avaliação é claramente exigente.
A receita divulgada da Anthropic precisa ser analisada em conjunto com os acordos de participação na receita com parceiros de nuvem e os enormes custos de treinamento e operação de modelos de IA mais avançados. A empresa também assumiu compromissos de longo prazo com capacidade computacional no valor de dezenas de bilhões de dólares, criando obrigações significativas de custos fixos futuros.
A concorrência é igualmente intensa. OpenAI, Google, Meta, xAI, Moonshot e outras empresas estão investindo agressivamente para aprimorar seus modelos e conquistar participação em mercados corporativos e de consumo.
A US$ 2 trilhões, o mercado não estaria simplesmente precificando o sucesso da Anthropic.
Estaria precificando a empresa para se tornar uma das companhias dominantes da era da IA.
Será que a Anthropic poderia se tornar o IPO definidor do boom da IA?
Durante anos, os investidores do mercado acionário participaram do boom da IA principalmente por meio de sua infraestrutura: semicondutores, data centers, provedores de nuvem, equipamentos de rede e energia.
A Anthropic poderia levar a própria camada de modelos diretamente aos mercados acionários.
E isso pode ser apenas o começo. Com outras grandes empresas de IA potencialmente avançando para aberturas de capital, a Anthropic poderia marcar a próxima fase da história das ações de IA, à medida que os laboratórios avançados de IA passam dos mercados privados para ativos negociados publicamente.
O que os traders da Anthropic devem observar a seguir
À medida que as especulações se voltam para outubro, as cinco variáveis mais importantes são: confirmação do cronograma do IPO, preço e avaliação propostos para o IPO, free float, demanda institucional no bookbuilding e nível de excesso de demanda.
Os mercados de pré-IPO já estão tentando precificar a história da Anthropic. Mas, uma vez estabelecido um preço oficial para o IPO, a questão se torna muito mais concreta:
Quanto acima ou abaixo do preço do IPO os investidores estarão dispostos a pagar quando a Anthropic finalmente abrir para operação?
Esse é o número que os traders tentarão cada vez mais precificar.
E, com o CFD perpétuo de pré-IPO da Anthropic da Pepperstone prestes a oferecer um mercado de duas vias em torno do preço esperado de abertura das ações, os traders poderão expressar essa visão à medida que um dos maiores IPOs potenciais da era da IA se aproxima de seu momento decisivo.
Acompanhe os próximos capítulos.
O material fornecido aqui não foi preparado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, é considerado uma comunicação de marketing. Embora não esteja sujeito a nenhuma proibição de negociação antes da divulgação da pesquisa de investimento, não buscaremos obter qualquer vantagem antes de fornecê-la aos nossos clientes. A Pepperstone não representa que o material fornecido aqui é preciso, atual ou completo e, portanto, não deve ser confiável como tal. As informações, quer sejam de terceiros ou não, não devem ser consideradas uma recomendação; ou uma oferta de compra ou venda; ou a solicitação de uma oferta para comprar ou vender qualquer título, produto financeiro ou instrumento; ou participar de uma estratégia de negociação específica. Não leva em consideração a situação financeira ou objetivos de investimento dos leitores. Aconselhamos aos leitores deste conteúdo que busquem seu próprio conselho. Sem a aprovação da Pepperstone, a reprodução ou redistribuição desta informação não é permitida.