- Português
- English
- Español
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- لغة عربية
- Монгол хэл


Wall Street enfrenta seu maior teste: Os lucros podem justificar a alta do mercado?

Resumo
A temporada de resultados do terceiro trimestre de 2026 nos EUA começa em 13 de outubro, liderada pelos bancos da Wall Street. Com expectativas de crescimento do LPA do S&P 500 de aproximadamente 31%, as expectativas são elevadas. Os gastos com IA continuam liderando as discussões; o setor financeiro aponta para um ano recorde; o setor de energia disparou com os preços elevados do petróleo; e os gastos dos consumidores evidenciam um aumento na disparidade de renda. Os ventos contrários macroeconômicos e a incerteza da política do Fed significam que simplesmente superar as estimativas pode não ser suficiente. As perspectivas futuras serão o principal catalisador do mercado.
Os lucros por ação justificam a alta do S&P 500?
A temporada de resultados do terceiro trimestre de 2026 nos Estados Unidos começará em 13 de outubro, com os principais bancos da Wall Street liderando o ciclo de divulgação dos resultados, em meio a um forte crescimento dos lucros, avaliações exigentes e riscos macroeconômicos crescentes. Com o S&P 500 subindo aproximadamente 13,8% no acumulado do ano, os próximos resultados fornecerão um teste crítico para avaliar se os fundamentos corporativos podem justificar os ganhos do mercado e, mais importante, se o crescimento dos lucros pode se expandir além das gigantes da tecnologia.
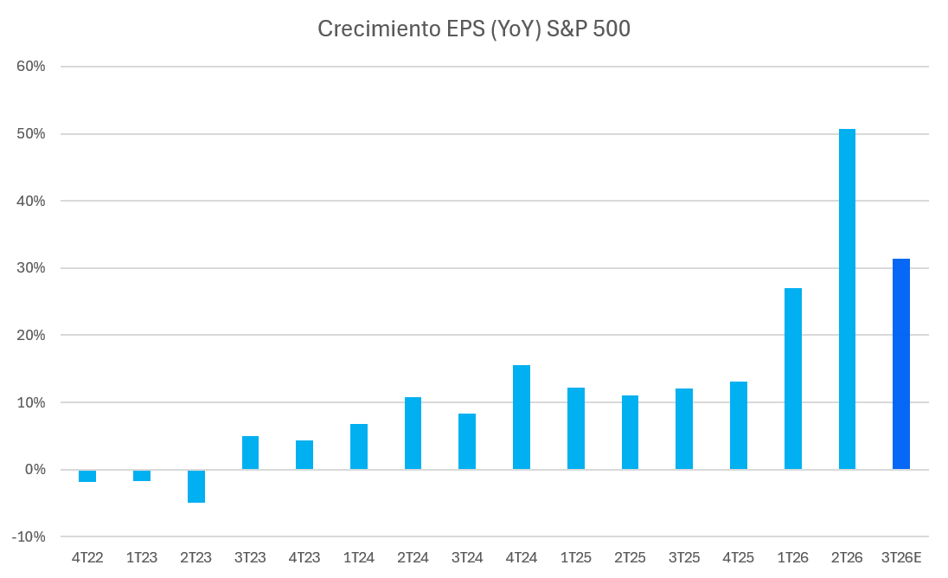
As expectativas estão altas. As previsões de consenso apontam para um crescimento do lucro por ação (LPA) de aproximadamente 31% na comparação anual, após aumentos de 27,1% e 51% no primeiro e segundo trimestres, respectivamente.
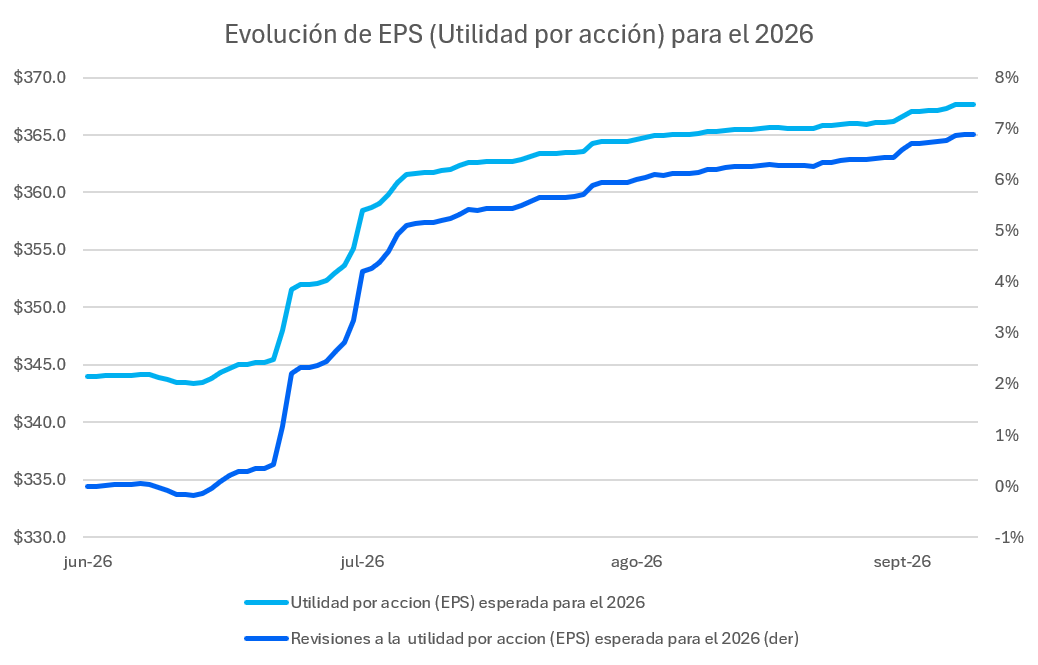
Além disso, as estimativas de lucro para o ano completo de 2026 foram revisadas para cima em cerca de 7% desde a temporada de relatórios anterior.
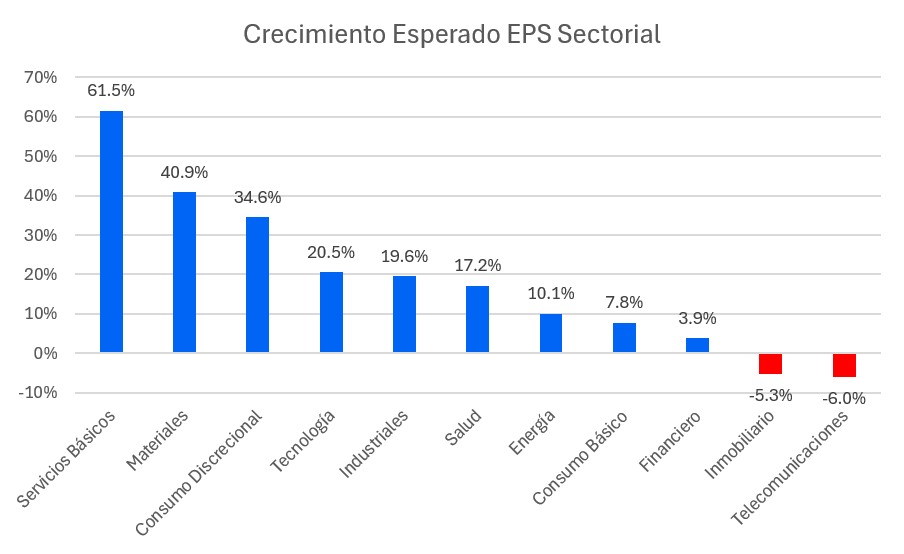
No entanto, divergências significativas em nível de setor permanecem. Serviços públicos lideram as expectativas de crescimento de lucro em 62%, seguidas por Materiais e Consumo Discricionário, enquanto Tecnologia e Bens Industriais devem apresentar um crescimento de aproximadamente 20%. Em contrapartida, Imobiliário e Serviços de Comunicação devem registrar contrações nos lucros.
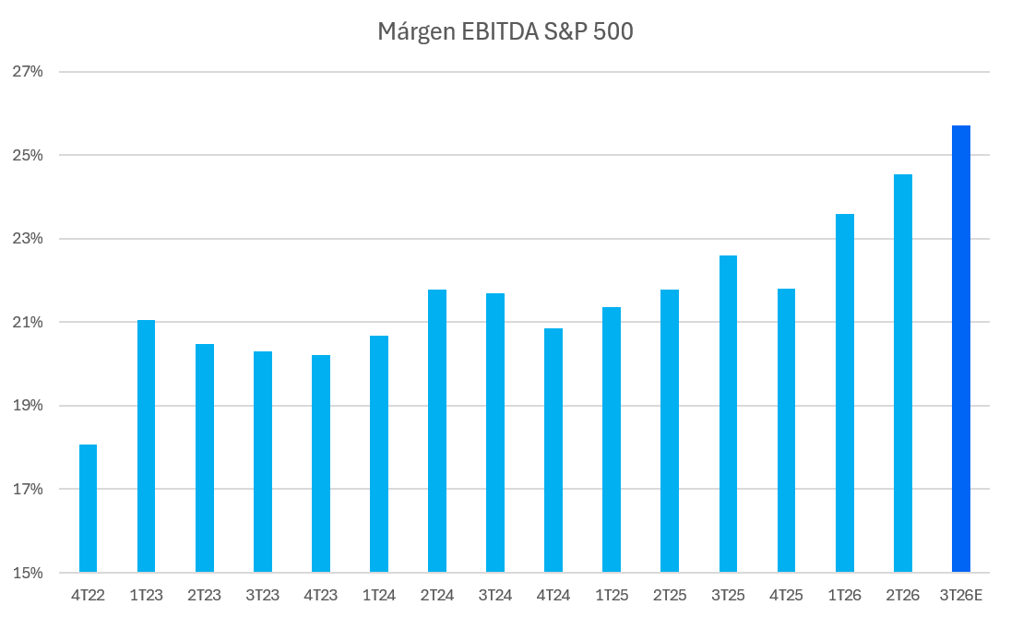
Enquanto isso, as margens de lucro corporativo permanecem em níveis recordes, fornecendo uma fonte adicional de suporte, particularmente à medida que as melhorias nas margens começam a se estender além do setor de tecnologia.
A inteligência artificial e a divergência setorial marcam a temporada
A inteligência artificial continuará sendo o foco dominante para os investidores. A questão central é se os investimentos extraordinários em infraestrutura tecnológica estão gerando retornos suficientes para justificar as avaliações atuais. A Amazon espera despesas de capital de aproximadamente US$ 220 bilhões em 2026, enquanto a Meta prevê despesas de capital entre US$ 125 e US$ 145 bilhões. Este ciclo de investimento continua sustentando as perspectivas para fornecedores como a Nvidia, cuja receita e lucros podem crescer aproximadamente 90% ano a ano. A Microsoft e a Alphabet também enfrentam expectativas favoráveis, embora os gastos substanciais de capital levantem questões sobre a trajetória de suas margens de lucro. Consequentemente, a orientação da administração sobre investimento, monetização e lucratividade será tão importante quanto os próprios números de lucros reportados.
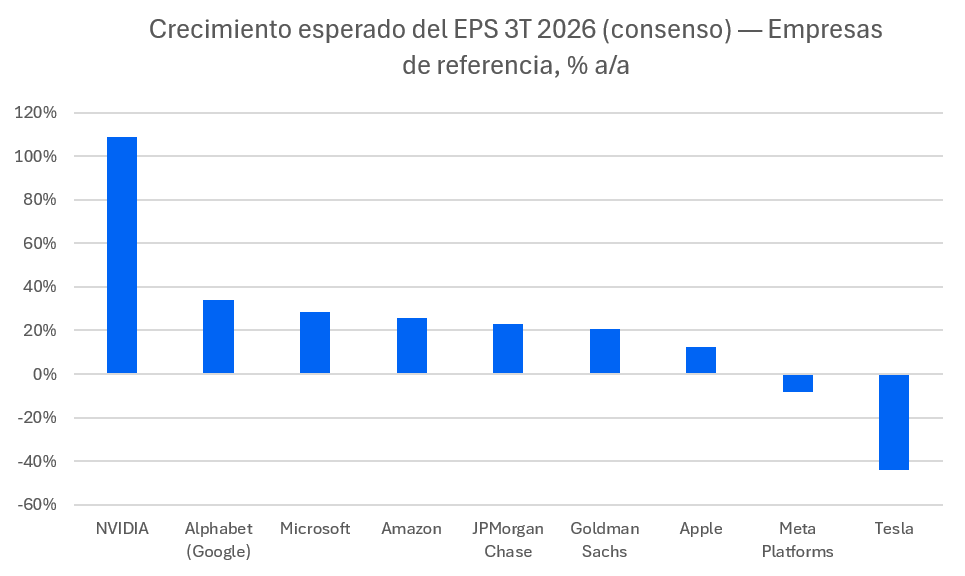
O setor financeiro abrirá a temporada de relatórios em um contexto de atividade robusta nos mercados de capitais, fusões e aquisições e receitas de bancos de investimento. Os lucros agregados de Wall Street podem exceder US$ 90 bilhões em 2026, estabelecendo um novo recorde. No entanto, os investidores prestarão atenção especial às perspectivas para a receita líquida de juros, qualidade de crédito e lucratividade, em meio a taxas de juros persistentemente elevadas.
O setor de energia apresenta uma dinâmica diferente. Após registrar ganhos no mercado de ações de aproximadamente 45,5% no acumulado do ano, o setor continua a se beneficiar dos preços elevados do petróleo e de operações disciplinadas. No entanto, grande parte da expansão de sua margem reflete fatores cíclicos e geopolíticos, o que significa que sua sustentabilidade dependerá fortemente dos desdobramentos do conflito no Oriente Médio.
No setor de consumo, a principal preocupação é a divergência crescente entre as famílias em diferentes faixas de renda. Enquanto os consumidores de renda mais alta continuam a demonstrar uma demanda relativamente resiliente, as famílias de renda mais baixa enfrentam restrições orçamentárias mais rígidas que estão pesando sobre os gastos discricionários. Embora se espere que os lucros do setor cresçam 35%, essa expansão está concentrada em empresas selecionadas e não sinaliza necessariamente uma recuperação ampla. A Tesla ilustra esses desafios, com a previsão de contração tanto da receita quanto dos lucros.
Inflação, petróleo e o Federal Reserve pressionam as avaliações
No setor de consumo, a principal preocupação é a divergência crescente entre as famílias em diferentes faixas de renda. Enquanto os consumidores de renda mais alta continuam a demonstrar uma demanda relativamente resiliente, as famílias de renda mais baixa enfrentam restrições orçamentárias mais rígidas que estão pesando sobre os gastos discricionários. Embora se espere que os lucros do setor cresçam 35%, essa expansão está concentrada em empresas selecionadas e não sinaliza necessariamente uma recuperação ampla. A Tesla ilustra esses desafios, com a previsão de contração tanto da receita quanto dos lucros.
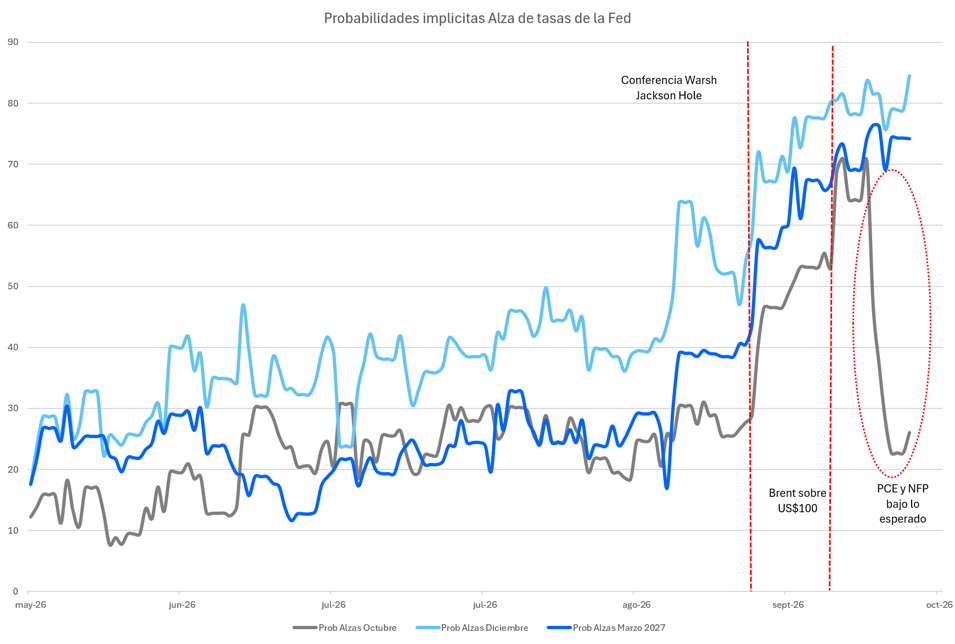
Somando-se a esses desafios, o conflito com o Irã elevou os preços do petróleo acima de US$ 100 por barril, beneficiando as empresas de energia e, ao mesmo tempo, aumentando os custos corporativos e os riscos de inflação. Tarifas comerciais, incertezas sobre os retornos eventuais dos investimentos em inteligência artificial e riscos políticos associados às eleições de meio de mandato de novembro introduzem vulnerabilidades adicionais.
Pouca margem para decepções: as orientações corporativas definirão o rumo
Em última análise, embora a perspectiva de lucros permaneça construtiva, as expectativas incorporadas nas avaliações atuais das ações deixam pouco espaço para decepções. Simplesmente superar as estimativas trimestrais pode não ser mais suficiente. As empresas precisarão demonstrar sua capacidade de sustentar margens, traduzir investimento em lucratividade e preservar o crescimento dos lucros em um ambiente econômico cada vez mais exigente. Portanto, as orientações da administração e os comentários sobre as perspectivas futuras desempenharão um papel decisivo na definição da direção dos mercados de ações dos EUA nas próximas semanas.
O material fornecido aqui não foi preparado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, é considerado uma comunicação de marketing. Embora não esteja sujeito a nenhuma proibição de negociação antes da divulgação da pesquisa de investimento, não buscaremos obter qualquer vantagem antes de fornecê-la aos nossos clientes. A Pepperstone não representa que o material fornecido aqui é preciso, atual ou completo e, portanto, não deve ser confiável como tal. As informações, quer sejam de terceiros ou não, não devem ser consideradas uma recomendação; ou uma oferta de compra ou venda; ou a solicitação de uma oferta para comprar ou vender qualquer título, produto financeiro ou instrumento; ou participar de uma estratégia de negociação específica. Não leva em consideração a situação financeira ou objetivos de investimento dos leitores. Aconselhamos aos leitores deste conteúdo que busquem seu próprio conselho. Sem a aprovação da Pepperstone, a reprodução ou redistribuição desta informação não é permitida.