- Português
- English
- Español
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- لغة عربية
- Монгол хэл


Prévia dos resultados do 3º trimestre da SpaceX: crescimento da IA, capex e riscos da ação
Principais conclusões
- SpaceX divulga resultados do 3º trimestre após o fechamento do mercado dos EUA na terça-feira
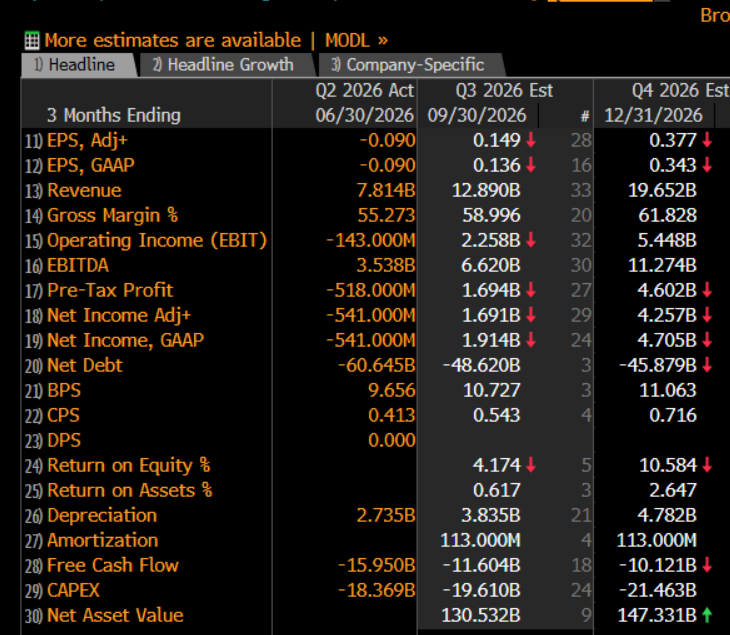
- O consenso da Bloomberg espera uma receita de US$ 12,89 bilhões, lucro por ação ajustado de US$ 0,149 e EBITDA de US$ 6,62 bilhões.
- A monetização da IA, as projeções do capex e os requisitos futuros de financiamento provavelmente importarão mais do que os resultados principais.
- A ação enfrenta novos vencimentos de lock-up de acionistas, enquanto o Voo 15 da Starship oferece um catalisador potencialmente significativo.
- A precificação das opções implica um movimento de -/+6,8% em 1 dia no preço da ação em reação aos resultados.
Resultados da SpaceX: é esperado um crescimento, mas falta convicção
A SpaceX adentra seus resultados do 3º trimestre com expectativas elevadas, convicção dos investidores menos sólida e o preço da ação lutando para encontrar um patamar sustentável.
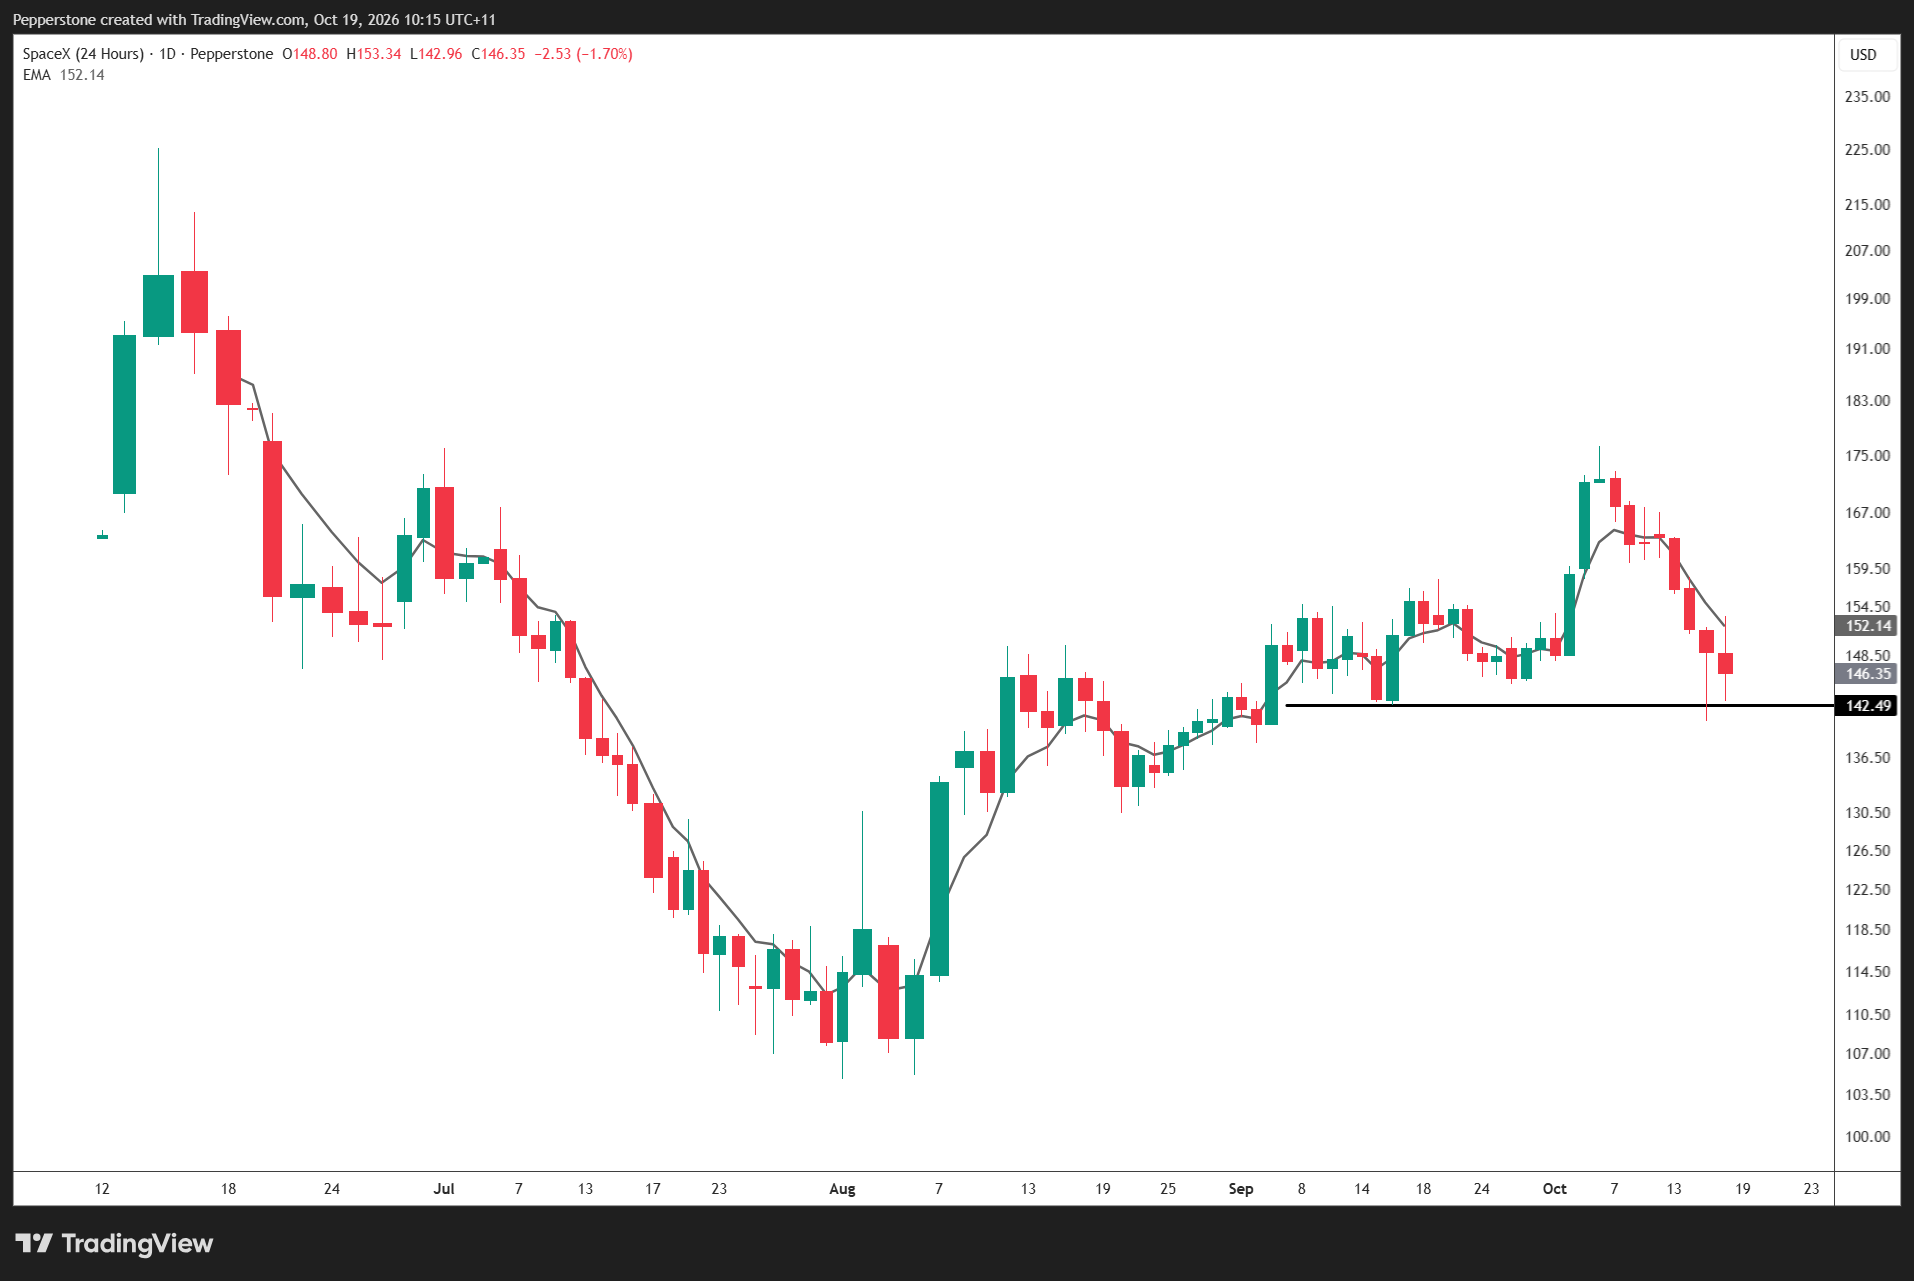
No fechamento de sexta-feira, a US$ 146,03, a ação havia caído 15,1% desde o fechamento de 6 de outubro, a US$ 171,92, ficando quase 28% abaixo da máxima histórica de fechamento de junho. O declínio ocorre à medida que os investidores reavaliam as avaliações de infraestrutura de IA, os custos de empréstimos e se os enormes programas de despesas de capital podem gerar retornos aceitáveis.
A questão é se a SpaceX conseguirá criar um impulso operacional suficiente para atrair compradores, ou se outro relatório de resultados sólidos se tornará uma oportunidade para os acionistas existentes reduzirem a exposição.
Há precedente para cautela. Após a divulgação do 2º trimestre, em agosto, as ações caíram 13,6%, apesar do impressionante crescimento da receita. O mercado quer evidências de que o crescimento extraordinário possa se traduzir em retornos sustentáveis sobre o capital.
Consenso da Bloomberg: uma trajetória de crescimento extraordinário
Fonte: Bloomberg
Espera-se que a receita aumente cerca de 65% em relação ao 2º trimestre, com o EBITDA quase dobrando. Essa aceleração é impressionante, mas eleva as exigências para uma surpresa positiva. A composição do crescimento, a qualidade dos lucros e as projeções futuras da administração importarão mais do que um modesto resultado acima do esperado no LPA.
Computação de IA: SpaceX conseguirá monetizar suas ambições?
A IA é indiscutivelmente o maior impulsionador da reação imediata aos lucros. O consenso antecipa aproximadamente US$ 6,4 bilhões em receita de IA, com atenção focada em quão rapidamente a capacidade computacional instalada se converterá em receita contratada e lucro operacional.
A administração estabeleceu como meta uma capacidade de processamento superior a 2 GW até o final do ano e entre 5 e 10 GW até o final de 2027. Um progresso rumo à margem superior seria bem-vindo, mas a capacidade instalada e a capacidade comercialmente produtiva são conceitos bastante distintos.
A receita por watt, a taxa de utilização, o preço cobrado do cliente e a duração do contrato serão indicadores importantes para avaliar o retorno econômico.
A recente fragilidade da CoreWeave e de outras operadoras de neocloud, aliada aos alertas da Gartner sobre a rentabilidade da infraestrutura de IA, intensificou o escrutínio dos investidores. A SpaceX se beneficia de operações diversificadas e liquidez substancial, mas a questão subjacente permanece: a computação de IA gerará retornos suficientes para justificar o capital investido?
Capex e financiamento: os números que poderão ditar a reação
Para mim, esta é a parte mais importante do comunicado.
O consenso da Bloomberg espera um capex de US$ 19,61 bilhões no 3º trimestre, acima dos US$ 18,37 bilhões no 2º trimestre, com o fluxo de caixa livre previsto em US$ 11,6 bilhões negativos.
Gastos amplamente em linha com as expectativas, acompanhados de evidências de uma trajetória futura mais gerenciável, poderiam sustentar as ações. Outra surpresa expressiva nos investimentos ou uma projeção de gastos futuros mais elevada podem reacender preocupações sobre o consumo excessivo de recursos financeiros.
A SpaceX possui reservas de caixa substanciais, mas os investidores estão cada vez mais focados nos requisitos de financiamento cumulativos de 2027–2029. O empréstimo-ponte de US$ 20 bilhões vence em setembro de 2027, o que torna os planos de refinanciamento e o custo de empréstimos adicionais fatores importantes a serem considerados.
Com os mercados de crédito se tornando mais exigentes em relação aos tomadores de empréstimo para infraestruturas de IA, o custo do financiamento para o crescimento está se tornando quase tão importante quanto o crescimento em si.
Starlink e Starship: possíveis catalisadores de valorização
A Starlink continua sendo um importante pilar de geração de receita. O consenso prevê uma receita de aproximadamente US$ 4,9 bilhões em conectividade e 14,3 milhões de assinantes consumidores. O aumento do número de assinantes, a receita média por usuário e os avanços na tecnologia de conexão direta satélite-celular serão fatores determinantes para as expectativas de rentabilidade futura.
A Starship poderia ser o catalisador mais poderoso. Após o bem-sucedido Voo 14 de setembro, os investidores aguardam detalhes do Voo 15, potencialmente no início de novembro. Isso é fundamental para os investidores.
A confirmação de uma tentativa de capturar o estágio superior em seu retorno reforçaria os argumentos a favor da reutilização rápida, da redução dos custos de lançamento e da melhoria da eficiência econômica do processo de implantação. Uma demonstração bem-sucedida poderia, por fim, trazer valorização mais significativa do que um resultado trimestral acima das expectativas.
Oferta de acionistas e níveis técnicos
Cerca de 1,3 bilhão de ações estarão disponíveis para venda em torno dos ganhos do 3º trimestre, com mais liberações de lock-up previstas até o final do ano e um vencimento significativo em 8 de dezembro.
A elegibilidade não garante a venda, e liberações anteriores foram absorvidas relativamente bem. No entanto, a oferta adicional pode restringir as altas, particularmente se os investidores usarem notícias de resultados positivas para realizar lucros.
Tecnicamente, o suporte imediato está em torno de US$ 140–143. Uma quebra exporia a área de US$ 120–130, com o fechamento baixo de agosto, próximo de US$ 108, referência para uma baixa mais acentuada.
Na alta, a primeira zona de resistência está entre US$ 150 e US$ 155. Uma recuperação sustentada acima de US$ 160–165 melhoraria o cenário de curto prazo, enquanto US$ 172 continua sendo o maior desafio.
A configuração da negociação: onde estão os riscos
O mercado parece estar preparado para resultados operacionais sólidos, especialmente na área da IA, deixando pouco espaço para um desempenho que seja apenas razoável.
O cenário otimista combina aumento na receita de computação, projeção de capex tranquilizadora, comentários confiáveis sobre financiamento e avanços em direção ao próximo marco da Starship.
O cenário pessimista é mais um trimestre em que o crescimento extraordinário será ofuscado por aumento dos gastos e fluxo de caixa livre e oferta de ações negativos aos acionistas.
A SpaceX não precisa convencer os investidores de que a oportunidade que ela oferece é enorme. Ela precisa demonstrar que os retornos econômicos são suficientes para justificar o capital notável investido para capturá-la.
É aí que a verdadeira batalha entre compradores e vendedores acontecerá.
O material fornecido aqui não foi preparado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, é considerado uma comunicação de marketing. Embora não esteja sujeito a nenhuma proibição de negociação antes da divulgação da pesquisa de investimento, não buscaremos obter qualquer vantagem antes de fornecê-la aos nossos clientes. A Pepperstone não representa que o material fornecido aqui é preciso, atual ou completo e, portanto, não deve ser confiável como tal. As informações, quer sejam de terceiros ou não, não devem ser consideradas uma recomendação; ou uma oferta de compra ou venda; ou a solicitação de uma oferta para comprar ou vender qualquer título, produto financeiro ou instrumento; ou participar de uma estratégia de negociação específica. Não leva em consideração a situação financeira ou objetivos de investimento dos leitores. Aconselhamos aos leitores deste conteúdo que busquem seu próprio conselho. Sem a aprovação da Pepperstone, a reprodução ou redistribuição desta informação não é permitida.