- Português
- English
- Español
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- لغة عربية
- Монгол хэл


Prévia dos resultados do terceiro trimestre de 2026 da Alphabet: O crescimento da nuvem e das TPUs pode justificar a expansão de gastos com IA?

A Alphabet (GOOGL) divulgará seus resultados do terceiro trimestre de 2026 após o fechamento do mercado dos EUA em 28 de outubro.
O mercado espera uma receita trimestral de aproximadamente US$ 112,7 bilhões, um aumento de 28,9% em relação ao ano anterior, e um crescimento do lucro operacional de cerca de 37,9%. No entanto, espera-se que o lucro líquido ajustado caia 7,6%, para aproximadamente US$ 38,2 bilhões.
Embora a receita e o lucro operacional devam manter um crescimento forte, o lucro líquido ajustado pode seguir na direção oposta. Além da receita, o mercado vai analisar o que impulsiona os lucros e qual é o impacto dos itens não operacionais.
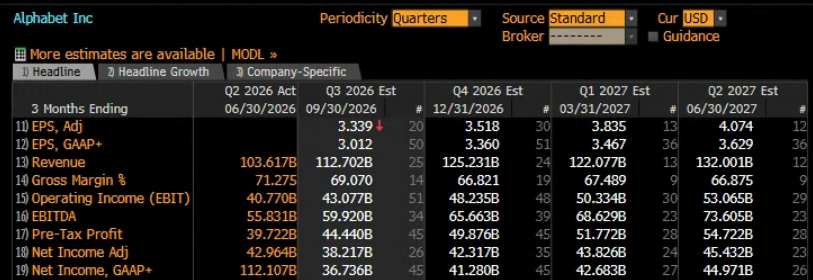
Com o retorno sobre o investimento em IA enfrentando um escrutínio crescente, os traders estão particularmente focados em três questões: O Google Cloud consegue sustentar seu crescimento rápido? As TPUs desenvolvidas pela Alphabet podem abrir novas oportunidades de lucro? E a ascensão da pesquisa baseada em IA está começando a remodelar a trajetória de crescimento do negócio principal de publicidade do Google?
Resultados consistentemente acima do esperado elevam o patamar das expectativas, enquanto as opções precificam maior volatilidade
Dados da Bloomberg mostram que a Alphabet superou as expectativas de receita em cada um dos últimos oito trimestres, enquanto o lucro por ação ajustado excedeu as estimativas em sete deles. Os analistas permanecem amplamente otimistas, com 16 recomendações de compra, uma de manutenção e nenhuma de venda. O preço-alvo médio de US$ 427,08 implica uma valorização de aproximadamente 27,6% em relação aos níveis atuais.
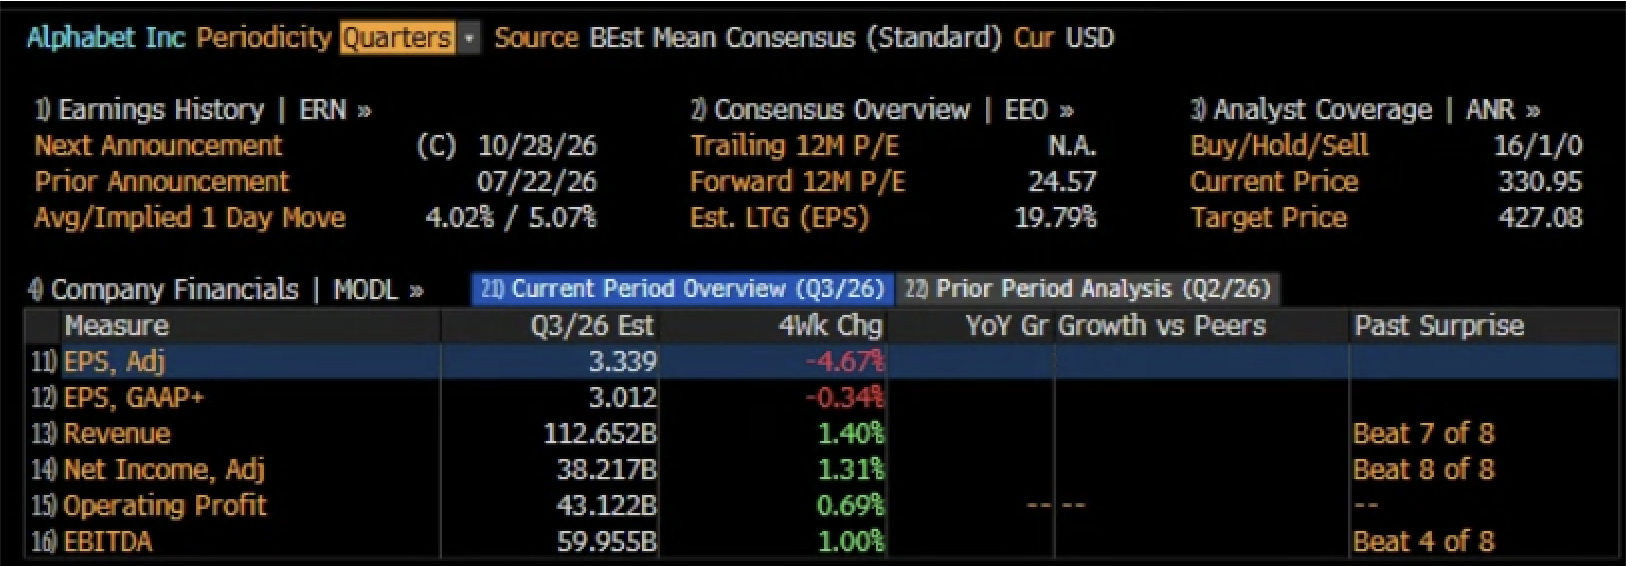
Resultados consistentemente fortes tornaram-se a expectativa básica do mercado. No entanto, o mercado de opções precifica uma oscilação de 5,07% em um único dia por ocasião desta divulgação de resultados – patamar acima da média histórica de 4,02% –, o que sugere que os traders permanecem cautelosos quanto a eventuais surpresas.
A Alphabet atualmente é negociada a cerca de 24,57 vezes os lucros esperados para os próximos 12 meses, com um crescimento de LPA de longo prazo projetado em 19,79%. Nesse nível de avaliação de mercado, apenas mais um resultado acima das expectativas pode não ser suficiente para sustentar novos ganhos no preço das ações.
Os traders também vão buscar sinais de que os investimentos em IA estão impulsionando os lucros. Uma perspectiva otimista da administração pode reforçar o interesse pelas ações.
Três fatores principais a serem observados: Crescimento da nuvem, resiliência da pesquisa e retornos do investimento em IA
Como as taxas de juros elevadas continuam pressionando os ativos de risco, a capacidade das ações da Alphabet de se recuperar após a divulgação dos resultados dependerá de três fatores: crescimento da nuvem, receita do principal negócio de publicidade e retorno dos investimentos em IA.
1. O Google Cloud pode superar as expectativas novamente? E qual será a contribuição das TPUs?
O Google Cloud talvez seja o motor de crescimento mais promissor para esta divulgação de resultados. Além da crescente demanda das empresas por capacidade de processamento para IA, a expansão dos recursos da nuvem e a venda dos chips TPU da Alphabet a outras empresas podem dar um impulso adicional ao crescimento.
Originalmente desenvolvidas principalmente para o treinamento e inferência dos próprios modelos de IA do Google, as TPUs estão sendo oferecidas cada vez mais a clientes externos. Isso poderia fortalecer a posição competitiva do Google Cloud e, ao mesmo tempo, ajudar os clientes a reduzir a própria dependência nas GPUs da Nvidia.
Enquanto isso, a OpenAI anunciou recentemente planos de disponibilizar alguns de seus modelos avançados de IA e ferramentas Codex por meio do Google Cloud, potencialmente tornando a plataforma mais atraente para clientes corporativos e ampliando as oportunidades de receita.
No entanto, o crescimento da receita não se traduz necessariamente em lucros maiores. Os traders vão acompanhar se as TPUs e as novas oportunidades de negócios podem reduzir os custos de computação e aumentar a lucratividade da nuvem, em vez de apenas impulsionar outra expansão que exige muito capital. Mais clareza sobre o potencial comercial das TPUs pode dar sustentação ao preço das ações, sobretudo se levar a revisões para cima nas projeções de lucro para 2027.
2. A pesquisa com IA pode proteger a receita do principal negócio de publicidade do Google?
A receita de pesquisa cresceu 17% no segundo trimestre em relação ao ano anterior, demonstrando que o lançamento de recursos como o AI Overviews não enfraqueceu significativamente o negócio de publicidade do Google até o momento. No entanto, isso pode mudar neste trimestre.
A principal questão é se a IA está mudando a forma como as pessoas fazem buscas e como o Google gera receita com anúncios. Se os recursos de IA impulsionarem mais consultas de pesquisa enquanto melhoram os preços dos anúncios e as taxas de conversão, o principal negócio gerador de caixa do Google poderá permanecer resiliente.
Por outro lado, se o crescimento da Pesquisa ficar abaixo da faixa esperada de 14% a 15%, ou se os custos adicionais dos recursos de IA começarem a reduzir os lucros, poderão ressurgir as preocupações com uma possível ameaça ao modelo tradicional de negócios de busca.
3. Quando os enormes investimentos de capital em IA se traduzirão em retornos no fluxo de caixa?
Este pode ser o fator com maior influência sobre a reação das ações após a divulgação dos resultados.
A expansão contínua de data centers, capacidade de TPU e infraestrutura de IA pode apoiar o crescimento futuro da receita, mas também traz custos mais altos de depreciação, operação e financiamento. A Alphabet havia projetado anteriormente despesas de capital entre US$ 195 bilhões e US$ 205 bilhões para 2026. O investimento nesta escala torna o financiamento e a gestão do fluxo de caixa cada vez mais importantes.
No segundo trimestre, a Alphabet captou aproximadamente US$ 49,6 bilhões por meio de oferta de ações e emitiu cerca de US$ 20,3 bilhões em títulos de dívida sênior sem garantia para apoiar investimentos, incluindo infraestrutura de IA.
O volume desses recursos também mostra quanto capital a expansão da IA exige. Por isso, além das projeções de despesas de capital, os traders vão acompanhar as margens da nuvem, as despesas de depreciação e o fluxo de caixa livre. Esses indicadores podem mostrar se os investimentos estão, aos poucos, gerando lucros sustentáveis.
Perspectiva técnica: suporte de US$ 330 enfrenta um teste
As ações da Alphabet ficaram sob pressão recentemente, recuando após encontrarem resistência em torno de US$ 360. O recuo reflete tanto a liquidação mais ampla das ações relacionadas à IA quanto a redução da exposição ao risco por parte de alguns investidores antes da divulgação dos resultados.
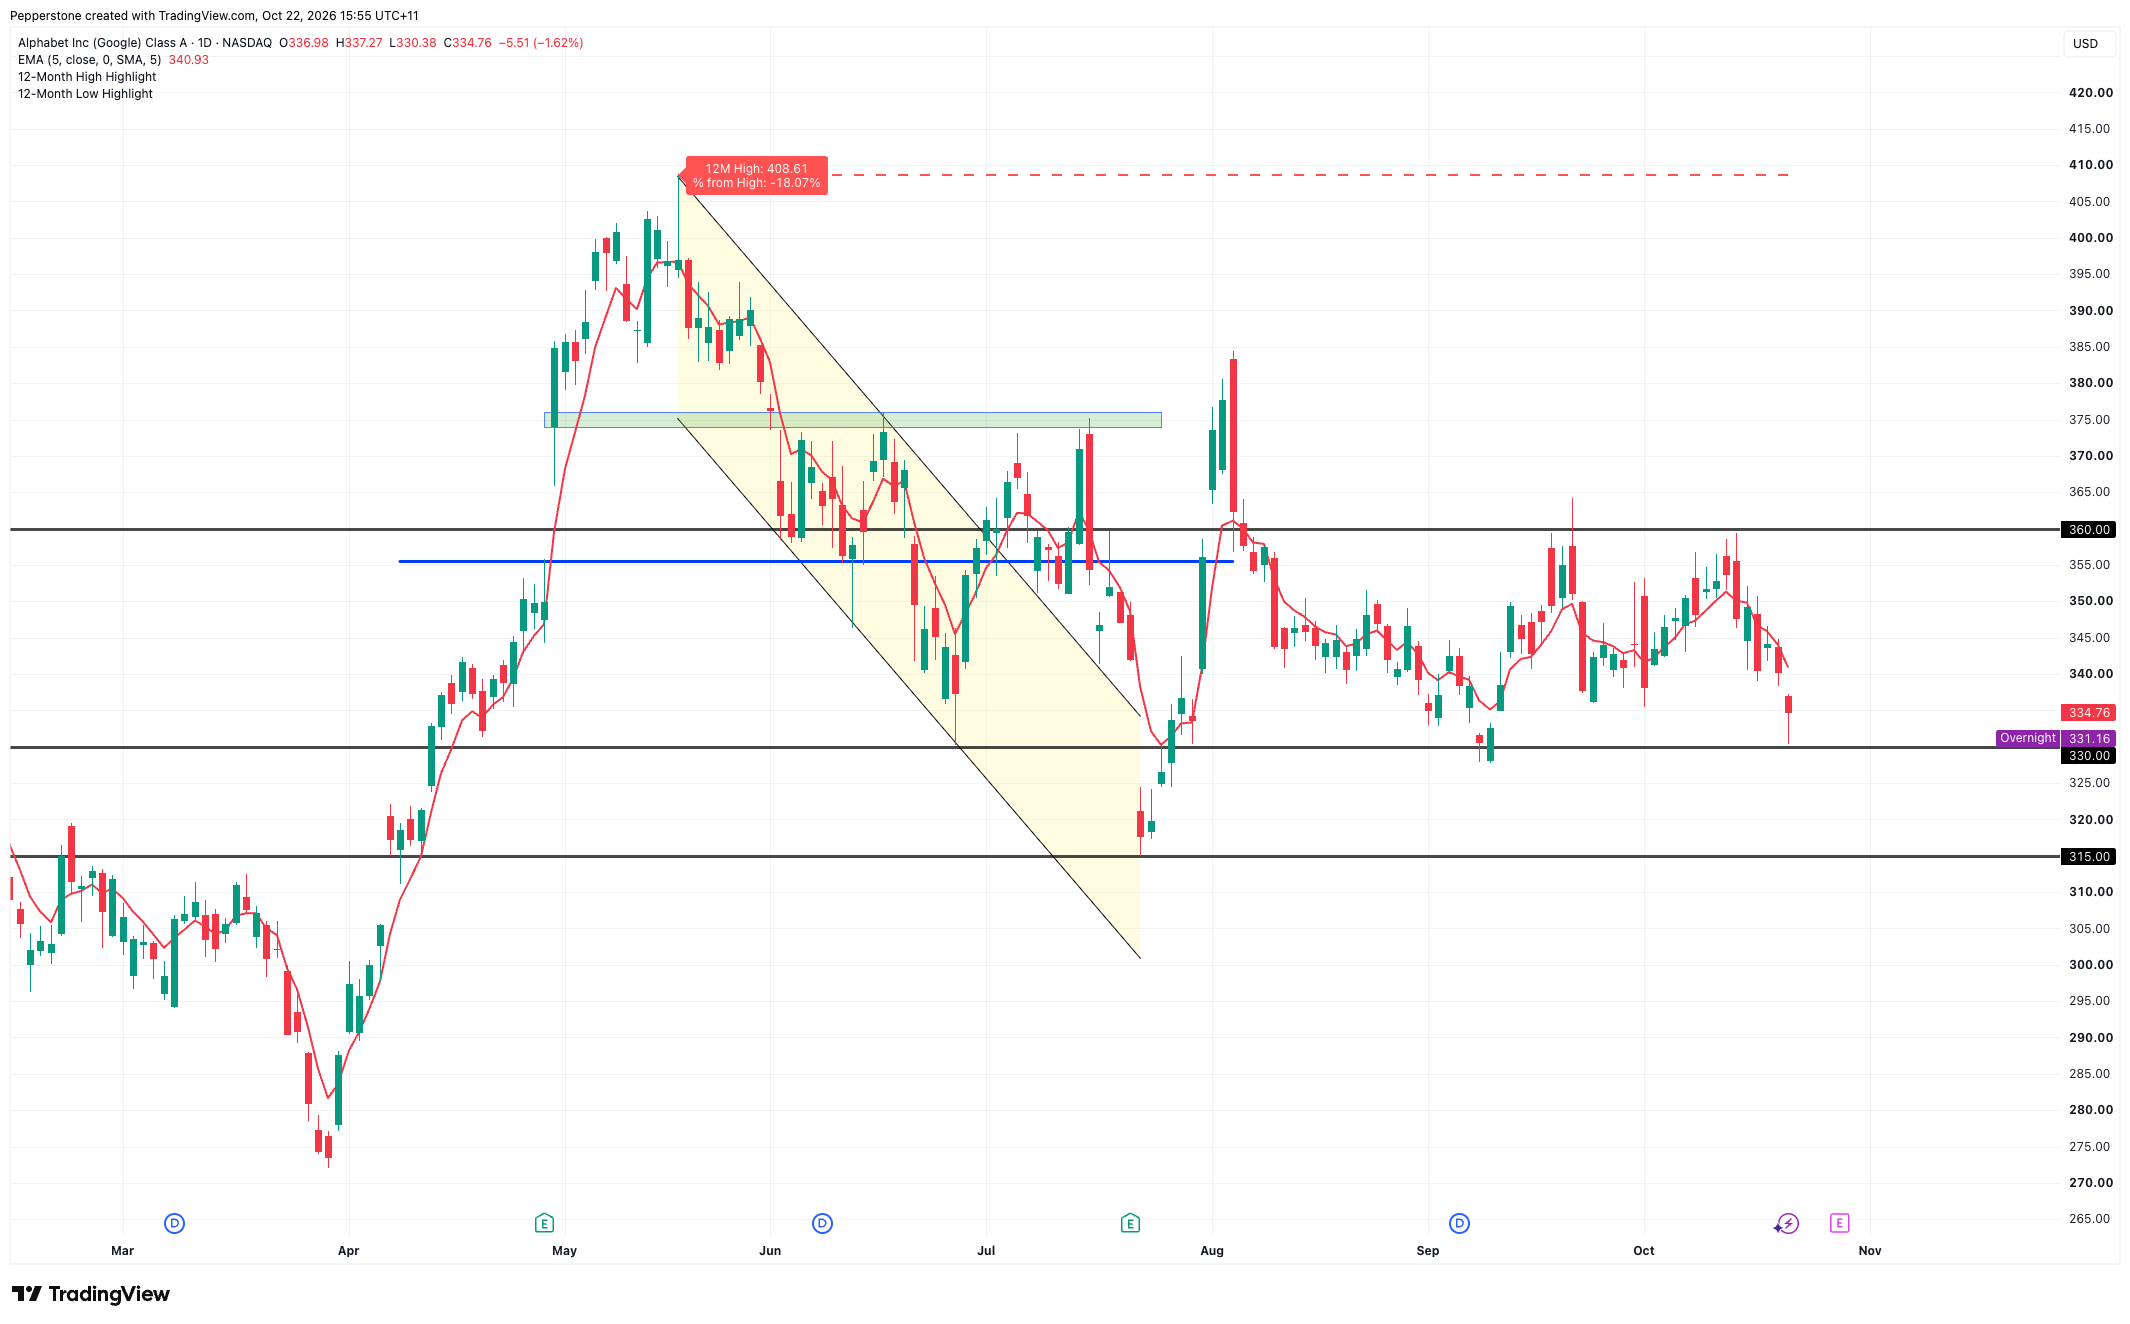
Tecnicamente, a área de US$ 328 a US$ 330 é uma importante zona de suporte de curto prazo. Se os resultados mostrarem uma desaceleração significativa do crescimento da Pesquisa, pressão sobre as margens da nuvem ou um novo aumento na projeção de despesas de capital sem um caminho claro para gerar retornos, esse patamar poderá voltar a ser pressionado. Uma ruptura decisiva abaixo dele poderá abrir caminho em direção a US$ 315.
Por outro lado, se o desempenho da nuvem superar as expectativas novamente, o crescimento da Pesquisa permanecer resiliente e a administração adotar um tom otimista sobre a lucratividade da IA, as ações poderão iniciar uma recuperação e testar novamente a resistência em torno de US$ 360.
O crescimento continua forte, mas a qualidade dos resultados assume o protagonismo
No geral, a expectativa ainda é de que a Alphabet apresente mais um trimestre de crescimento sólido. Os traders estarão atentos a possíveis surpresas positivas no Google Cloud e na comercialização das TPUs. No entanto, as expectativas do mercado passaram de simplesmente demonstrar que a IA pode impulsionar o crescimento da receita para provar que esse crescimento pode justificar custos de investimento cada vez maiores.
A Alphabet terá mais chances de transformar o otimismo do mercado com a IA em sustentação duradoura para seu valor de mercado se mostrar que seu principal negócio de publicidade continua resiliente, que a nuvem gera lucros e que há um caminho claro para obter retorno dos investimentos em IA.
O material fornecido aqui não foi preparado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, é considerado uma comunicação de marketing. Embora não esteja sujeito a nenhuma proibição de negociação antes da divulgação da pesquisa de investimento, não buscaremos obter qualquer vantagem antes de fornecê-la aos nossos clientes. A Pepperstone não representa que o material fornecido aqui é preciso, atual ou completo e, portanto, não deve ser confiável como tal. As informações, quer sejam de terceiros ou não, não devem ser consideradas uma recomendação; ou uma oferta de compra ou venda; ou a solicitação de uma oferta para comprar ou vender qualquer título, produto financeiro ou instrumento; ou participar de uma estratégia de negociação específica. Não leva em consideração a situação financeira ou objetivos de investimento dos leitores. Aconselhamos aos leitores deste conteúdo que busquem seu próprio conselho. Sem a aprovação da Pepperstone, a reprodução ou redistribuição desta informação não é permitida.