- Português
- English
- Español
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- لغة عربية
- Монгол хэл


Prévia dos resultados do 3º trimestre de 2026 da Meta: Os resultados podem ser o catalisador para um rompimento?
Então, por que esse entusiasmo dos investidores?
Os investidores veem cada vez mais a Meta como uma empresa que está conseguindo monetizar a IA, em vez de simplesmente investir pesado nessa tecnologia. O mecanismo de publicidade dela já se beneficia da IA, enquanto o Muse, os agentes de negócios e a locação de capacidade computacional abrem caminho para novas fontes de receita. O mercado já premiou o potencial da IA, mas agora os resultados financeiros precisam confirmar esse otimismo.
Os números: O que Wall Street espera
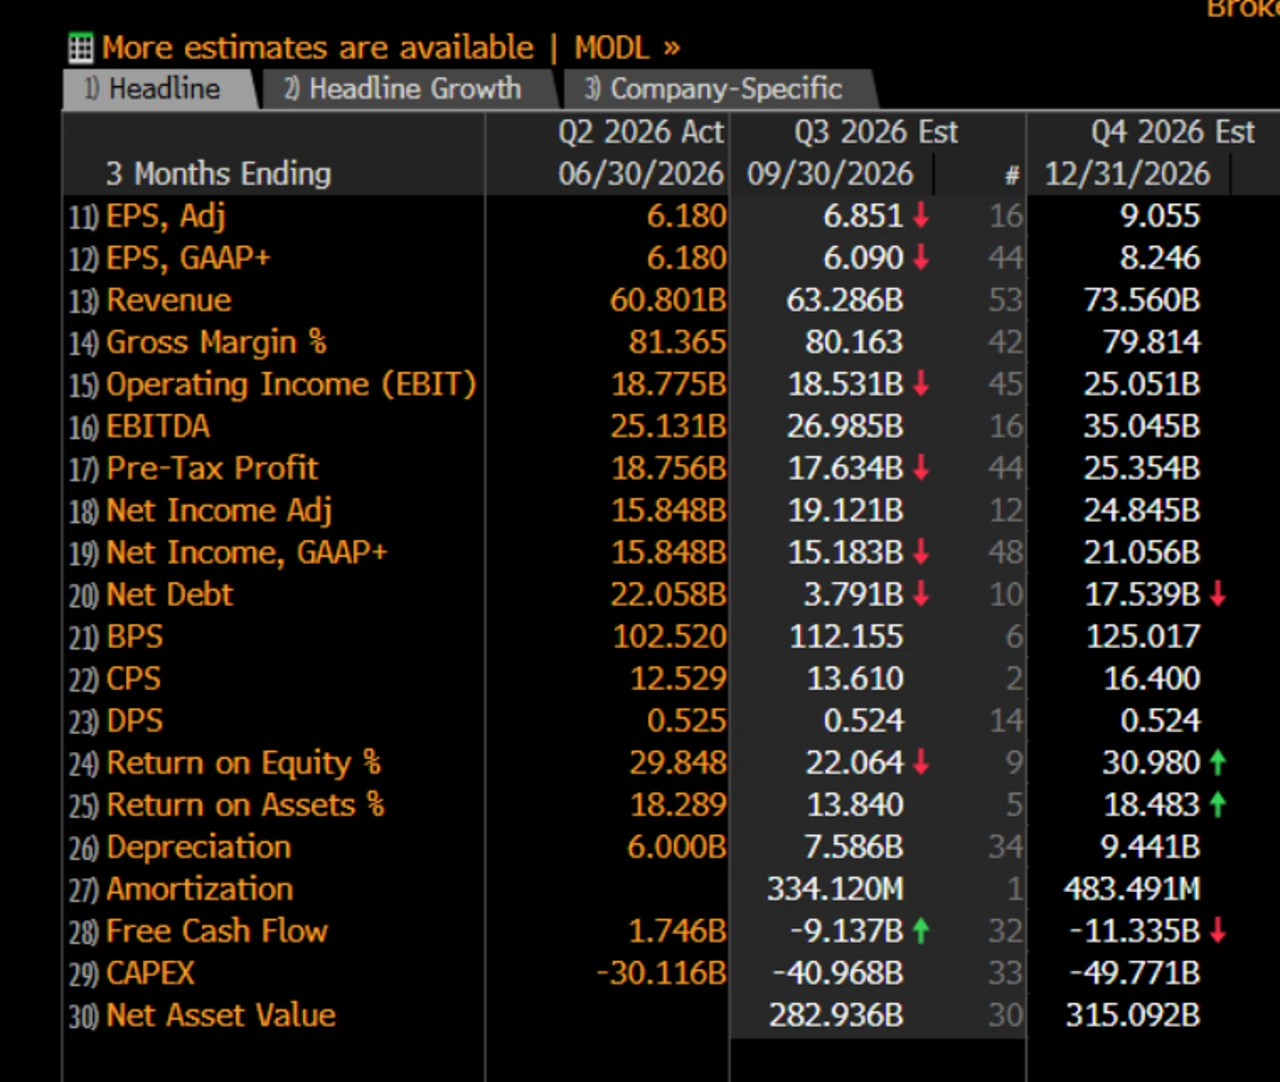
Fonte: Bloomberg
As estimativas medianas da Bloomberg apontam para uma receita de US$ 63,29 bilhões no terceiro trimestre, lucro por ação ajustado de US$ 6,85, lucro operacional de US$ 18,53 bilhões e EBITDA de US$ 26,99 bilhões. A margem bruta é estimada em 80,16%, o capex em US$ 40,97 bilhões e o fluxo de caixa livre em US$ 9,14 bilhões negativos.
Wall Street espera US$ 73,56 bilhões em receita no 4º trimestre, tornando a perspectiva para o próximo trimestre especialmente importante. A margem operacional implícita para o 3º trimestre é de aproximadamente 29,3%, contra 40,1% no mesmo período do ano anterior. O crescimento da receita continua impressionante, mas os custos para sustentá-lo estão cada vez mais difíceis de ignorar.
Investimentos em IA: Onde está o retorno?
A Meta projetou capex de US$ 130 bilhões a US$ 145 bilhões em 2026, quase o dobro do valor do ano anterior. O cenário otimista é que esse investimento crie uma vantagem competitiva em modelos, infraestrutura e engajamento do usuário. A visão pessimista é que os gastos estejam crescendo muito mais rápido do que os retornos financeiros efetivamente comprovados.
Algumas projeções estimam que as despesas cheguem a US$ 211 bilhões em 2027, com fluxo de caixa livre negativo em mais de US$ 30 bilhões. Os investidores podem estar cada vez mais otimistas com as oportunidades de longo prazo da Meta e, ao mesmo tempo, reduzir as projeções de lucro para o curto prazo. Qualquer aceleração adicional dos investimentos em 2027, sem uma justificativa convincente de como esses recursos trarão retorno, poderá colocar à prova esse otimismo.
Publicidade e Muse: Do engajamento à geração de receita
O negócio principal continua sendo o grande motor de resultados da empresa. A receita publicitária do segundo trimestre cresceu 27% em relação ao mesmo período do ano anterior, com alta de 14% nas impressões de anúncios e de 12% no preço médio por anúncio. As recomendações e a segmentação impulsionadas pela IA estão gerando benefícios comerciais mensuráveis.
O Muse, o Wonder, os agentes de negócios e as possíveis locações de recursos computacionais proporcionam uma nova dimensão. A distinção crucial é entre a adoção e a monetização. Anúncios de produtos podem entusiasmar os investidores, mas a administração precisa quantificar o uso, a demanda do cliente e, finalmente, a receita e as margens.
A configuração técnica: Para que lado ocorrerá o rompimento da faixa de US$ 60?
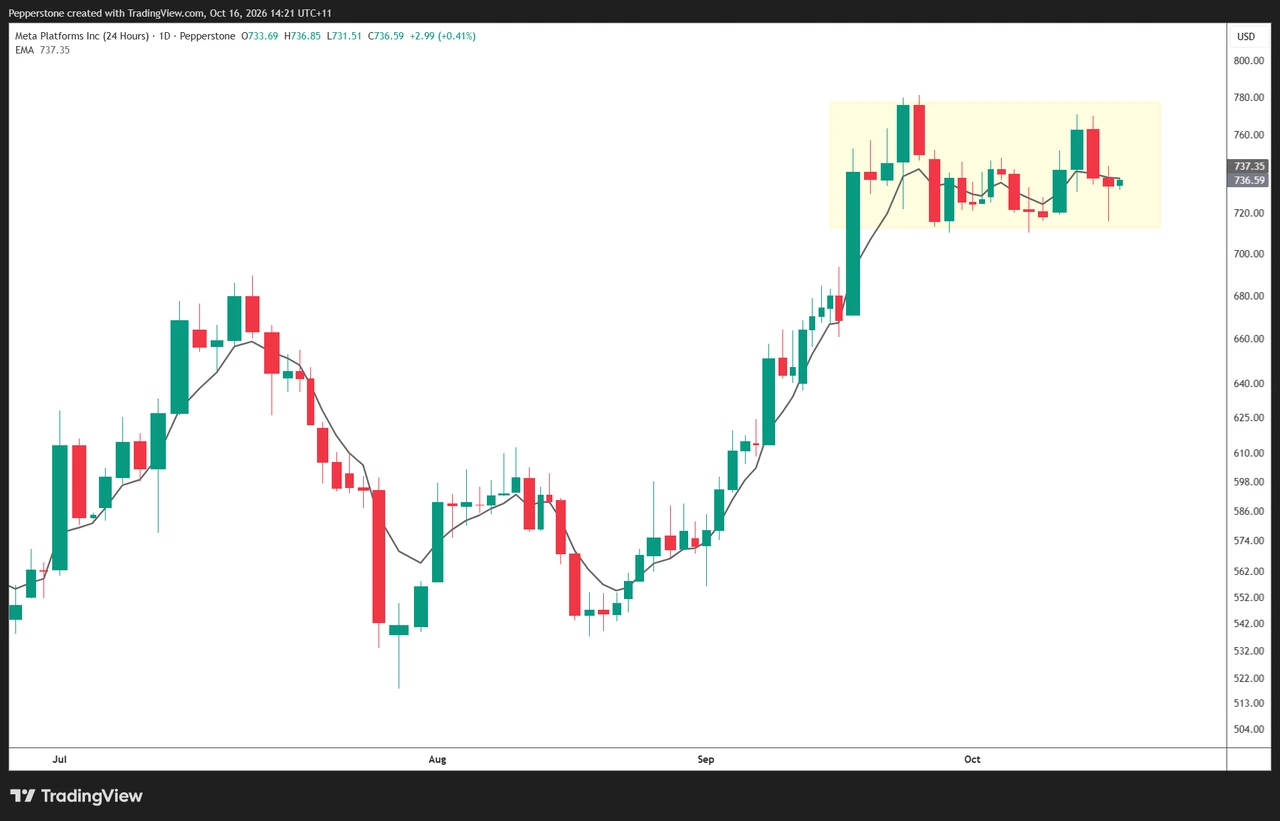
Fonte: TradingView
Após disparar de cerca de US$ 550 para US$ 780 entre agosto e setembro, as ações da Meta passaram as últimas semanas em uma fase de consolidação, oscilando em uma faixa de aproximadamente US$ 60. A manutenção da maior parte dessa alta é um sinal positivo: os vendedores ainda não conseguiram provocar uma correção significativa.
Uma ruptura sustentada acima de US$ 780 pode abrir caminho para cotações acima de US$ 800 e atrair compras motivadas pelo impulso de alta. Por outro lado, uma queda abaixo do suporte em torno de US$ 710 pode desencadear realização de lucros e uma reavaliação do prêmio atribuído à IA. O sentimento geral do mercado e o apetite por riscos relacionados à IA influenciarão o desfecho, mas o desempenho da Meta continua impressionante quando analisado isoladamente.
Opções e posicionamento: O teste de risco de evento
As opções indicam uma oscilação de aproximadamente ±4,1% em torno da divulgação dos resultados, abaixo da variação absoluta média de 7,4% observada no dia da divulgação dos resultados nos oito trimestres considerados. Nessa comparação, a precificação do evento parece relativamente contida, embora as duas medidas não sejam idênticas.
A Meta fechou em alta após quatro de seus últimos oito relatórios trimestrais, ressaltando que superar as expectativas de lucros por si só não garante uma valorização.
Operação com base na reação do mercado: As projeções futuras importam mais do que superar as expectativas
Minha avaliação é que o patamar necessário para uma reação de alta sustentada é mais elevado do que sugere o consenso das estimativas. Uma receita igual ou superior a US$ 64 bilhões, margens acima das expectativas, perspectivas favoráveis para o 4º trimestre e evidências concretas de monetização da IA fortaleceriam o cenário otimista. Uma projeção mais conservadora ou um novo aumento expressivo em capex poderiam desencadear vendas, mesmo diante de um desempenho no 3º trimestre acima das expectativas.
A questão não é simplesmente se a Meta apresentará mais um trimestre forte. É se a administração consegue mostrar que o investimento extraordinário em IA está se aproximando de retornos financeiros extraordinários.
O material fornecido aqui não foi preparado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, é considerado uma comunicação de marketing. Embora não esteja sujeito a nenhuma proibição de negociação antes da divulgação da pesquisa de investimento, não buscaremos obter qualquer vantagem antes de fornecê-la aos nossos clientes. A Pepperstone não representa que o material fornecido aqui é preciso, atual ou completo e, portanto, não deve ser confiável como tal. As informações, quer sejam de terceiros ou não, não devem ser consideradas uma recomendação; ou uma oferta de compra ou venda; ou a solicitação de uma oferta para comprar ou vender qualquer título, produto financeiro ou instrumento; ou participar de uma estratégia de negociação específica. Não leva em consideração a situação financeira ou objetivos de investimento dos leitores. Aconselhamos aos leitores deste conteúdo que busquem seu próprio conselho. Sem a aprovação da Pepperstone, a reprodução ou redistribuição desta informação não é permitida.