- Português
- English
- Español
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- لغة عربية
- Монгол хэл


Prévia de Resultados do 3º Trimestre de 2026 da Tesla (TSLA)

Ação do preço e avaliação
- A ação fechou na última sexta-feira a US$ 354,72 (−2,1%), coroando uma semana de baixa e deixando-a cerca de 20% abaixo no acumulado do ano, em comparação com o fechamento de dezembro de cerca de US$ 450 por ação.
- A faixa de 52 semanas varia de uma mínima de US$ 297 em julho a uma máxima estabelecida no início do ano. A ação está 22,5% abaixo dessa máxima e 18% acima da mínima. Tecnicamente, o suporte está próximo de US$ 354, a resistência perto de US$ 384 e a média móvel de 200 dias próxima de US$ 390.
- A pressão da semana passada veio de uma nota de banco sobre uma possível fusão com a SpaceX, juntamente com a queda de 1,88% do Nasdaq em 14 de outubro, a preocupação de outro banco com a queima de caixa e relatos de saídas de executivos e escrutínio regulatório do Cybercab.
- Avaliação: a capitalização de mercado é de cerca de US$ 1,4 trilhão (US$ 1,45 trilhão em 15 de outubro). O P/L dos últimos 12 meses é de cerca de 327x, em comparação com uma mediana de 5 anos de 107x. Com base no LPA esperado para 2027 (US$ 1,18), o múltiplo é de cerca de 300x, e cerca de 13x as vendas esperadas para 2026 (US$ 106,9 bilhões). Portanto, o preço não se sustenta nos lucros atuais, mas sim no valor opcional da autonomia e da robótica.
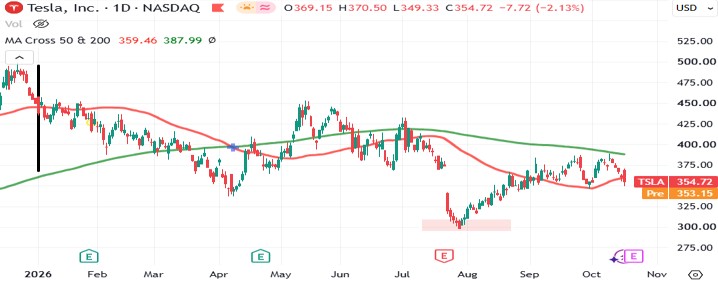
Fonte: TradingView, em 19 de outubro.
Análise de qualidade
- Volume. A receita cresceu com as entregas, enquanto o preço médio de venda e os créditos regulatórios caíram, e os gastos com IA e a remuneração baseada em ações aumentaram. Os créditos foram de US$ 146 milhões contra US$ 439 milhões no ano anterior. Após excluir cerca de US$ 230 milhões em itens extraordinários, a margem automotiva ficou praticamente estável em base sequencial A fraqueza, portanto, é estrutural.
- Qualidade dos lucros reportados. O LPA GAAP (US$ 0,32) incluiu um ganho não realizado de cerca de US$ 1,0 bilhão no investimento da Tesla na SpaceX e a reversão de uma reserva fiscal da Califórnia, contra uma receita operacional de apenas US$ 398 milhões. Como a Tesla recebeu suas ações da SpaceX por meio do acordo com a xAI, os lucros reportados oscilarão junto com o preço das ações da SPCX.
- Energia. Excluindo a garantia, a margem permanece em torno de 28% (estimativa aproximada), acima da meta de longo prazo da administração (meados a baixa faixa de 20%). Uma recuperação mecânica é possível, mas seu teto é limitado.
- Caixa. O resultado de caixa superou as expectativas no 2º trimestre devido a um fluxo de caixa operacional de US$ 4,70 bilhões versus US$ 3,45 bilhões esperados, e a um capex cerca de US$ 0,9 bilhão menor. Parte dos gastos foi, portanto, adiada para o 2º semestre.
Reação e Padrão
- A ação fechou a US$ 374,10 antes dos resultados, caindo cerca de 4% após o fechamento e 12,7% no dia seguinte, eliminando cerca de US$ 140 bilhões. A queda intradia atingiu um pico de 15,6% frente a um movimento precificado de ±5,9%. Em seguida, a ação perdeu 26% ao longo de quatro semanas antes de tocar a mínima de US$ 297.
- O padrão se repete. Em abril, a ação subiu cerca de 4% no after-hours após uma surpresa positiva nos lucros (earnings beat), mas fechou em baixa de 3,56% quando a projeção de capex (capex guide) foi elevada para mais de US$ 25 bilhões (de US$ 20 bilhões) e foi informado que o fluxo de caixa livre permaneceria negativo. A lição é que o mercado pune gastos e queima de caixa com mais intensidade do que premia uma superação do LPA. A reação no horário regular também pode se reverter durante a teleconferência ao vivo, portanto não se deve confiar exclusivamente na primeira hora.
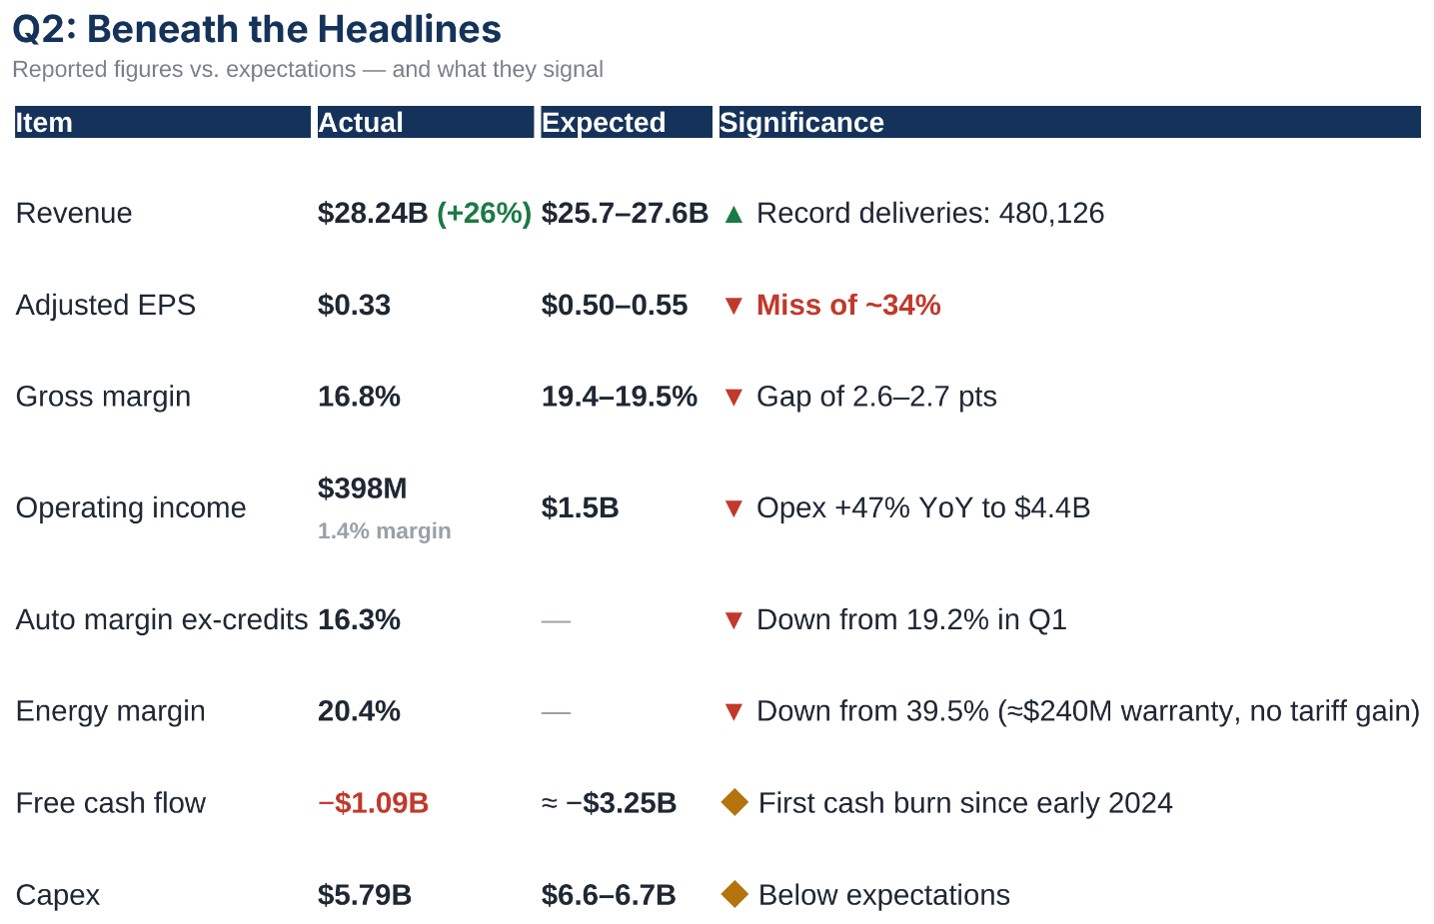
Elaborado internamente com base em informações obtidas do relatório da empresa TSLA do 2º trimestre (https://assets-ir.tesla.com/tesla-contents/IR/TSLA-Q2-2026-Update.pdf), Bloomberg e TradingView em 19 de outubro.
Cálculo do limiar (estimativas)
1. Margem. Não repetir a provisão de garantia de energia (US$ 240 milhões) adiciona cerca de 0,9 ponto à margem bruta, elevando-a de 16,8% para cerca de 17,7%, em linha com o consenso. O consenso, portanto, assume efetivamente margem automotiva estável e nada além disso. Qualquer nova provisão de garantia ou queda nos créditos transforma-se diretamente em uma baixa.
2. LPA. A diferença entre US$ 0,33 e US$ 0,43–0,45 equivale a cerca de US$ 350–420 milhões antes dos impostos (sobre aproximadamente 3,5 bilhões de ações), e a não repetição da despesa de garantia cobre de 57% a 69% disso. Cada US$ 100 milhões extras de despesa equivalem a cerca de 3 centavos.
3. Receita. Se a receita por veículo, energia e serviços se mantiver nos níveis do 2º trimestre, um modelo simplificado resulta em cerca de US$ 28,6 bilhões, cerca de US$ 0,7 bilhão acima do consenso. O consenso assume, portanto, que a receita por veículo cai cerca de 3%. Em contrapartida, a estimativa de receita de energia (US$ 3,76 bilhões) parece 20% acima do trimestre anterior (US$ 3,14 bilhões), apesar do crescimento de entregas de apenas 1,5%.
4. Caixa. Com US$ 8,28 bilhões gastos no primeiro semestre, a meta de mais de US$ 25 bilhões requer cerca de US$ 16,7 bilhões no segundo semestre. Se o 3º trimestre fechar em US$ 7,5 bilhões, o 4º trimestre precisará ser de pelo menos US$ 9,2 bilhões. Com o fluxo de caixa operacional similar ao do 2º trimestre (US$ 4,7 bilhões), isso implica um fluxo de caixa livre de cerca de −US$ 2,8 bilhões (faixa de −US$ 2,0 a −US$ 3,7 bilhões). A liquidez de US$ 43,5 bilhões é suficiente, mas a divulgação trimestral deixa a porta aberta para financiamento de dívida adicional.
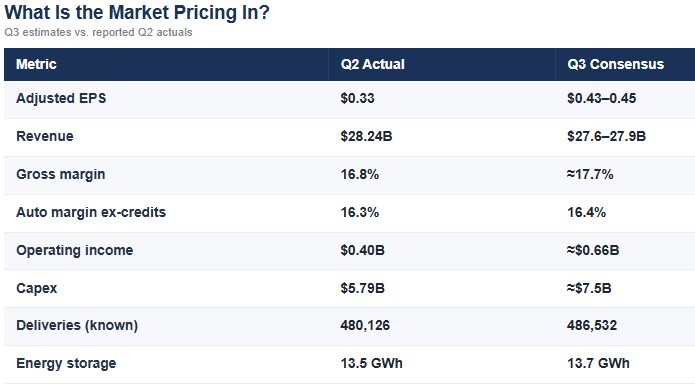
Elaborado internamente com base em informações obtidas do relatório da empresa TSLA do 2º trimestre(https://assets-ir.tesla.com/tesla-contents/IR/TSLA-Q2-2026-Update.pdf), Bloomberg e TradingView em 19 de outubro.
Opções: O Movimento Precificado e Como Interpretá-lo
- O mercado de opções precifica um movimento de 7,43% (≈ ±US$ 26,4), ou seja, uma faixa de aproximadamente US$ 328–381. Em 15 de outubro, o straddle estava em cerca de US$ 27,02 no strike de 362,5 (7,5%) para o vencimento de 23 de outubro.
- Comparações. A média dos últimos quatro relatórios é de 5,95%. A média de 10 trimestres é de cerca de 9,4% (mediana de 8,9%, com 80% dos movimentos ≤12% e 95% ≤16,3%), e o movimento real superou o precificado em 11 dos 16 relatórios. No entanto, essas estatísticas medem o pico intradia, superestimando o resultado em relação ao fechamento.
- Quebra de regime. Antes de julho, as opções precificavam ≈6,3%, versus uma média realizada recente de ≈4,3%, configurando um prêmio para o vendedor de volatilidade. Em seguida veio -12,7%. O mercado aumentou o movimento precificado para ≈7,5%, mas ainda está abaixo da média de 10 trimestres.
- Posicionamento. Volume de 2,97 milhões de contratos, uma relação Put/Call de volume de 0,59 (abaixo dos habituais 0,68) e uma inclinação ainda mais voltada para a proteção contra quedas. A relação Put/Call de juros em aberto é de 0,8. As Calls concentram-se ao redor de 350 e 370, o que pode criar um efeito de contenção antes do vencimento semanal (inferência).
- Localização da faixa. O limite inferior (≈328) corresponde aproximadamente ao fechamento pós-resultados em julho (≈327), e o limite superior (≈381) toca a resistência de 384. A mínima de julho está a 16% de distância do preço atual.ase
O que deve ser monitorado no lançamento
1. Margem automática, excluindo créditos (16,3%) e créditos regulatórios (US$ 146 milhões)
2. Energia: nova provisão de garantia e se a margem atinge 25% ou mais.
3. Despesas operacionais (US$ 4,4 bilhões, +47% em relação ao ano anterior).
4. Distribuição do capex no 4º trimestre, a linguagem de financiamento (dívida ou patrimônio) e fluxo de caixa livre.
5. Autonomia: Contagem de Cybercab, novas cidades, milhas sem motorista, aprovações do FSD na Europa, taxa de assinatura e o processo da NHTSA.
6. Optimus: data de revelação da Gen 3 e o início da produção em Fremont (primeiros lotes esperados no 3º trimestre, conforme a teleconferência anterior.
7. A SpaceX e a Terafab: como Musk responde à questão da fusão.
8. Projeções para o 4º trimestre: entregas, tarifas e mix após o encerramento da produção do Model S e X.
Cronograma:
Terça-feira, 20 de outubro: Resultados da SpaceX após o fechamento.
Quarta-feira, 21 de outubro: Tesla
Sexta-feira, 23 de outubro: Vencimento de opções semanais
Até 6 de dezembro: O período da assembleia de acionistas
O material fornecido aqui não foi preparado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, é considerado uma comunicação de marketing. Embora não esteja sujeito a nenhuma proibição de negociação antes da divulgação da pesquisa de investimento, não buscaremos obter qualquer vantagem antes de fornecê-la aos nossos clientes. A Pepperstone não representa que o material fornecido aqui é preciso, atual ou completo e, portanto, não deve ser confiável como tal. As informações, quer sejam de terceiros ou não, não devem ser consideradas uma recomendação; ou uma oferta de compra ou venda; ou a solicitação de uma oferta para comprar ou vender qualquer título, produto financeiro ou instrumento; ou participar de uma estratégia de negociação específica. Não leva em consideração a situação financeira ou objetivos de investimento dos leitores. Aconselhamos aos leitores deste conteúdo que busquem seu próprio conselho. Sem a aprovação da Pepperstone, a reprodução ou redistribuição desta informação não é permitida.