- Português
- English
- Español
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- لغة عربية
- Монгол хэл


Prévia dos resultados do 1º trimestre fiscal de 2027 da Microsoft: Investimentos em Azure e IA elevam a exigência sobre as margens

Resumo
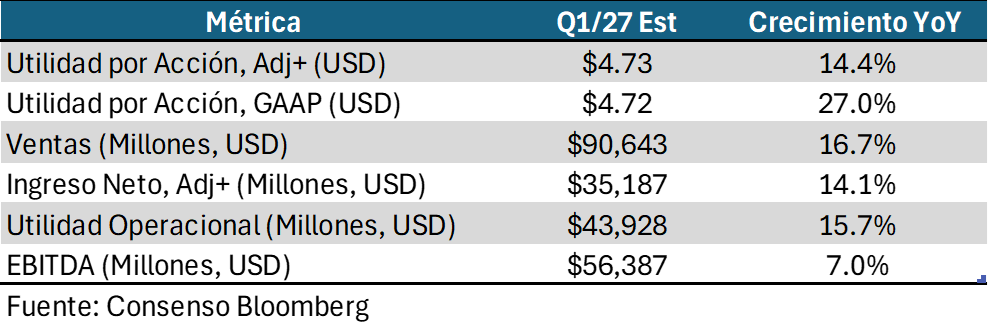
- A Microsoft apresentará seus resultados na quarta-feira, 28 de outubro, após o fechamento do mercado. A expectativa de consenso é de uma receita de aproximadamente US$ 90,6 bilhões (um crescimento de cerca de 17% em relação ao ano anterior) e um lucro por ação próximo a US$ 4,70.
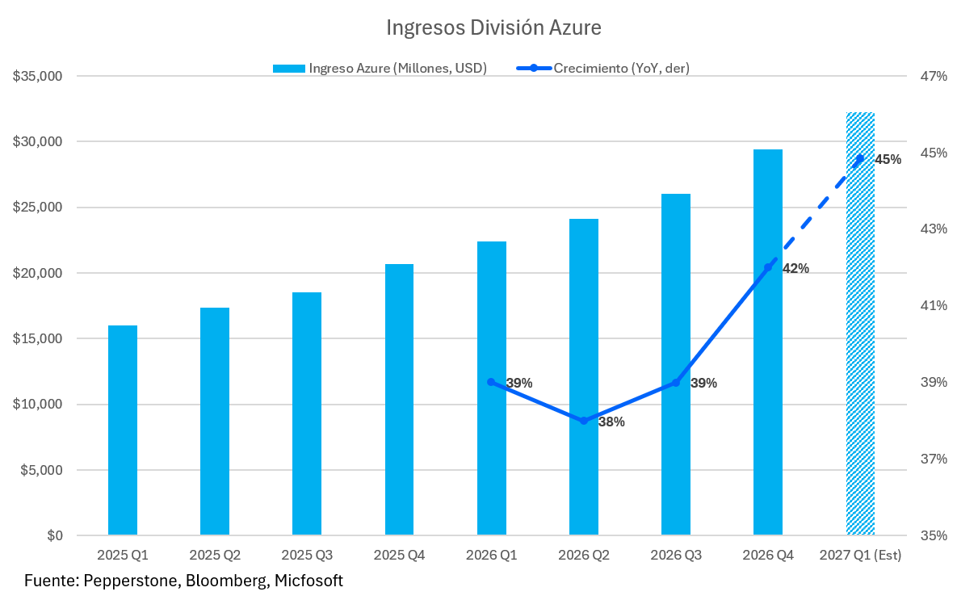
- O crescimento do Azure – que o mercado espera que acelere de 42% para 45% – é a variável mais importante. Um resultado que esteja apenas em linha com as projeções da própria empresa pode não ser suficiente para manter o otimismo.
- As despesas de capital, estimadas em cerca de US$ 237 bilhões para o ano fiscal de 2027, pressionam as margens e o fluxo de caixa livre, representando a principal fonte de incertezas.
O crescimento do Azure conseguirá superar 45%, apesar da exposição à OpenAI?
Às vésperas da divulgação dos resultados do 1º trimestre fiscal de 2027 da Microsoft, o consenso dos analistas aponta para uma receita de aproximadamente US$ 90,6 bilhões – um crescimento anual de cerca de 17% – com um lucro por ação projetado em torno de US$ 4,70. Mais do que apenas atingir essas previsões, o foco estará na capacidade da Microsoft de sustentar o crescimento do Azure, aprofundar a monetização do Copilot e conter a pressão sobre as margens e a geração de caixa decorrentes da expansão de sua infraestrutura de inteligência artificial.
Nos resultados do 1º trimestre fiscal de 2027, o Azure permanece como o principal motor de crescimento da empresa e a variável mais relevante para avaliar as perspectivas da Microsoft. Após um crescimento de 42% no trimestre anterior, o mercado espera uma aceleração para 45%, impulsionada pela adição de nova capacidade computacional e por uma demanda corporativa contínua por serviços de inteligência artificial, demanda essa que, inclusive, segue superando a infraestrutura disponível. Essas expectativas, contudo, podem ser superadas, dada a força do consumo em nuvem, a expansão da capacidade operacional e o aumento da utilização de ferramentas de IA. O desafio, portanto, reside em superar expectativas de investidores que se tornaram significativamente mais exigentes. Um resultado amplamente alinhado às projeções da empresa pode já não ser suficiente para sustentar o otimismo, a menos que venha acompanhado de sinais convincentes de uma aceleração ainda maior nos próximos trimestres.
Essa dinâmica está intimamente ligada ao forte crescimento da demanda por capacidade computacional, impulsionada, em particular, por modelos avançados de inteligência artificial e pelas aplicações corporativas desenvolvidas com base neles. A relação comercial da Microsoft com a OpenAI representa uma importante fonte de receita, tanto por meio do uso da infraestrutura do Azure quanto da comercialização de produtos e serviços relacionados. Segundo informações da empresa, a Microsoft registrou aproximadamente US$ 24 bilhões em receita proveniente de acordos comerciais com a OpenAI durante o ano fiscal de 2026, o que equivale a cerca de 7% de sua receita consolidada. Embora essa exposição permita à Microsoft beneficiar-se da expansão do ecossistema de IA generativa, ela também introduz uma vulnerabilidade relevante, uma vez que parte do crescimento da empresa depende do desempenho de um grande cliente e parceiro estratégico, bem como de acordos comerciais cuja estrutura econômica e evolução futura ainda não estão totalmente claras.
Copilot ganha tração, mas os Capex pressionam a margem bruta
Nos resultados do primeiro trimestre fiscal de 2027 da Microsoft, o desempenho do Microsoft 365 e do Copilot constitui a segunda grande área de foco, especialmente por indicar se a inteligência artificial está avançando de uma fase dominada por investimentos em infraestrutura para uma etapa caracterizada pela monetização recorrente no mercado corporativo. A Microsoft encerrou o trimestre anterior com aproximadamente 30 milhões de licenças pagas do Microsoft 365 Copilot, refletindo uma adoção crescente entre clientes corporativos. Diante do ritmo de adoção da inteligência artificial, é razoável esperar uma certa melhora nos orçamentos de tecnologia corporativa, particularmente nos Estados Unidos, acompanhada por uma maior disposição das empresas em integrar ferramentas de IA às operações. Nesse contexto, o mercado projeta um crescimento de cerca de 16% para o segmento Microsoft 365 Commercial Cloud, impulsionado tanto pela aquisição de novas licenças quanto por uma maior utilização de serviços relacionados ao Copilot. A transição para modelos de precificação baseados no consumo também pode favorecer uma receita maior por cliente. Contudo, a eficácia dessa estratégia dependerá, em última análise, da capacidade das empresas de identificar ganhos tangíveis de produtividade que justifiquem a manutenção e a expansão dessas assinaturas.
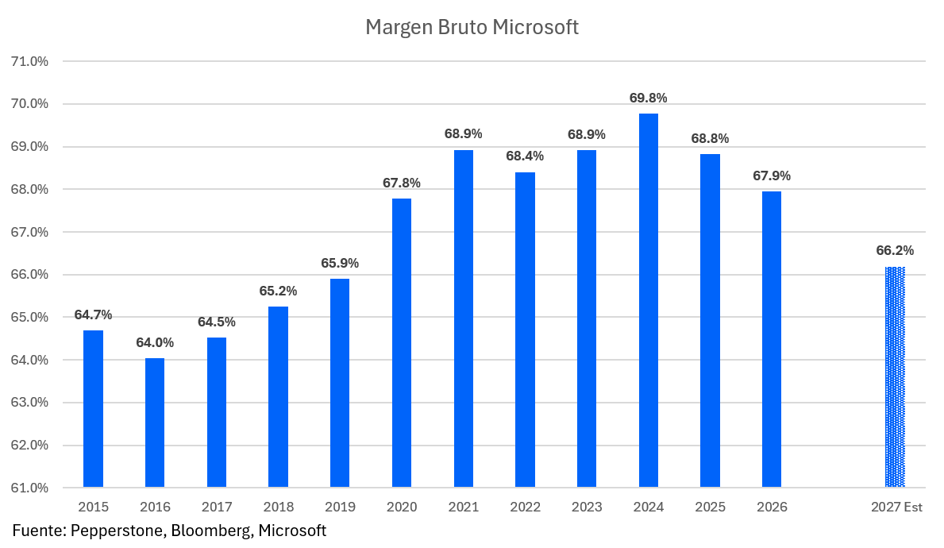
No entanto, a principal fonte de incertezas para a Microsoft continua sendo o custo elevadíssimo do financiamento dessa expansão. A construção de data centers, a aquisição de processadores avançados e as demandas energéticas associadas à inteligência artificial estão alterando significativamente a estrutura de capital da companhia. Estima-se que os investimentos de capital alcancem aproximadamente US$ 237 bilhões no ano fiscal de 2027, um patamar superior aos cerca de US$ 220 bilhões atualmente previstos pelo mercado. Embora tais investimentos sejam essenciais para ampliar a capacidade do Azure e atender a uma demanda que permanece elevada, eles também aumentam as despesas com depreciação e pressionam a geração de fluxo de caixa livre. Diante desse cenário, será fundamental avaliar se essas dinâmicas começarão a afetar negativamente a margem bruta da empresa, que encerrou o ano fiscal anterior em torno de 67,9%. A questão central, portanto, é se o crescimento da receita vinculada à IA será suficiente para compensar esses custos adicionais e evitar que a deterioração das margens se torne um problema mais persistente. Essa preocupação tornou-se um tema recorrente em todo o setor de tecnologia, conforme destacamos anteriormente ao abordar a pressão que a explosão de investimentos em IA tem exercido sobre o fluxo de caixa das empresas do setor.
Carteira de contratos e Federal Reserve moldam a avaliação da Microsoft
A dimensão da carteira de contratos da Microsoft oferece certa visibilidade sobre a receita futura, embora não elimine totalmente os riscos associados. A Microsoft encerrou o trimestre anterior com obrigações de desempenho remanescentes no segmento comercial de aproximadamente US$ 678 bilhões, sustentadas por compromissos de longo prazo firmados com clientes corporativos e provedores de inteligência artificial. No entanto, existe uma distinção importante entre garantir grandes contratos e converter esses compromissos em receita lucrativa dentro do prazo esperado. Atrasos na entrada em operação de novos data centers, restrições no fornecimento de chips, custos de energia mais elevados ou mudanças nas necessidades computacionais dos clientes podem desacelerar essa transição. Ao mesmo tempo, melhorias na eficiência de modelos de inteligência artificial podem reduzir os recursos computacionais necessários para realizar determinadas tarefas, gerando incerteza quanto à evolução da demanda pela capacidade de processamento por unidade de atividade. Como resultado, a trajetória das contratações comerciais e a velocidade com que a Microsoft converte compromissos contratuais em receita efetiva serão tão relevantes quanto os números de crescimento do Azure.
No cenário macroeconômico, a Microsoft apresentará seus resultados do primeiro trimestre de 2027 em um contexto de maior escrutínio sobre os investimentos em inteligência artificial e de uma sensibilidade acentuada, no setor de tecnologia, às perspectivas para as taxas de juros. A proximidade da reunião de política monetária do Federal Reserve adiciona uma camada extra de incerteza, especialmente para empresas cujas avaliações de mercado permanecem fortemente dependentes de expectativas de lucros futuros. Embora a demanda estrutural por serviços digitais e inteligência artificial continue criando oportunidades significativas de expansão, um ambiente de custos de financiamento mais altos ou de menor apetite ao risco por parte dos investidores pode limitar os múltiplos de avaliação que o mercado está disposto a atribuir a esse crescimento. Paralelamente, a concorrência entre Microsoft, Amazon e Google pelos gastos corporativos em infraestrutura e aplicações de IA continua a se intensificar, reforçando a necessidade de a Microsoft demonstrar vantagens sustentáveis, tanto em termos de capacidades tecnológicas quanto de eficiência econômica.
A questão não é a IA em si, mas o volume de investimento necessário
A Microsoft chega à divulgação de seus resultados do primeiro trimestre de 2027 com fundamentos operacionais sólidos, uma posição competitiva robusta em serviços corporativos e expectativas de crescimento que continuam a se fortalecer. No entanto, é justamente essa combinação que eleva o patamar de exigência para os resultados da companhia. A Microsoft precisará não apenas demonstrar que o Azure e o Copilot mantêm uma trajetória favorável, mas também apresentar evidências de que seus níveis extraordinários de investimento estão se traduzindo em receita recorrente, margens sustentáveis e retornos atraentes sobre o capital investido. A questão central já não é se a inteligência artificial continuará impulsionando o crescimento da receita da Microsoft, mas sim quanto tempo e quanto investimento serão necessários para converter esse crescimento em uma melhoria proporcional na geração de fluxo de caixa. A resposta será fundamental para determinar a sustentabilidade das perspectivas financeiras da empresa ao longo dos próximos trimestres.
O material fornecido aqui não foi preparado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, é considerado uma comunicação de marketing. Embora não esteja sujeito a nenhuma proibição de negociação antes da divulgação da pesquisa de investimento, não buscaremos obter qualquer vantagem antes de fornecê-la aos nossos clientes. A Pepperstone não representa que o material fornecido aqui é preciso, atual ou completo e, portanto, não deve ser confiável como tal. As informações, quer sejam de terceiros ou não, não devem ser consideradas uma recomendação; ou uma oferta de compra ou venda; ou a solicitação de uma oferta para comprar ou vender qualquer título, produto financeiro ou instrumento; ou participar de uma estratégia de negociação específica. Não leva em consideração a situação financeira ou objetivos de investimento dos leitores. Aconselhamos aos leitores deste conteúdo que busquem seu próprio conselho. Sem a aprovação da Pepperstone, a reprodução ou redistribuição desta informação não é permitida.