- Português
- English
- Español
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- لغة عربية
- Монгол хэл


Operando as eleições de meio de mandato dos EUA em 2026: Onde podem surgir os maiores movimentos de mercado?
Para mim, a oportunidade é identificar o que os mercados já precificaram, onde as expectativas podem ser desafiadas e como o resultado altera as perspectivas para a política fiscal, os rendimentos dos Tesouros, a regulamentação e os lucros corporativos.
Com os investimentos em IA impulsionando a liderança dos patrimônios, os rendimentos elevados dos títulos desafiando as avaliações e os riscos geopolíticos mantendo os mercados de energia à flor da pele, a eleição chega em um momento particularmente interessante do ciclo macroeconômico.
O objetivo não é simplesmente prever o resultado político. Trata-se de identificar onde a maior reprecificação pode ocorrer e quais mercados oferecem a forma mais limpa de expressar essa mudança.
Por que os traders devem se importar com as eleições de meio de mandato dos EUA?
As eleições de meio de mandato não definem a presidência, mas podem alterar materialmente a capacidade de governo da administração.
Uma vitória democrata ampla poderia fortalecer a fiscalização do Congresso, conter elementos da agenda legislativa de Trump e aumentar o potencial de impasse político. O controle republicano continuado proporcionaria maior margem para avançar as prioridades da administração.
É importante destacar que a magnitude de qualquer vitória importa. Uma maioria decisiva oferece mais alavancagem legislativa do que uma maioria apertada, embora os poderes de veto presidencial e as regras procedimentais do Senado continuem sendo restrições significativas.
Para os traders, a transmissão ocorre por meio das expectativas em relação aos gastos do governo, tributação, regulamentação, inflação e, por fim, às taxas de juros.
Os maiores movimentos podem surgir quando o resultado diferir significativamente da precificação do mercado de previsões, especialmente se os investidores estiverem fortemente posicionados para um único desfecho.
O que a história nos diz sobre operar as eleições de meio de mandato dos EUA
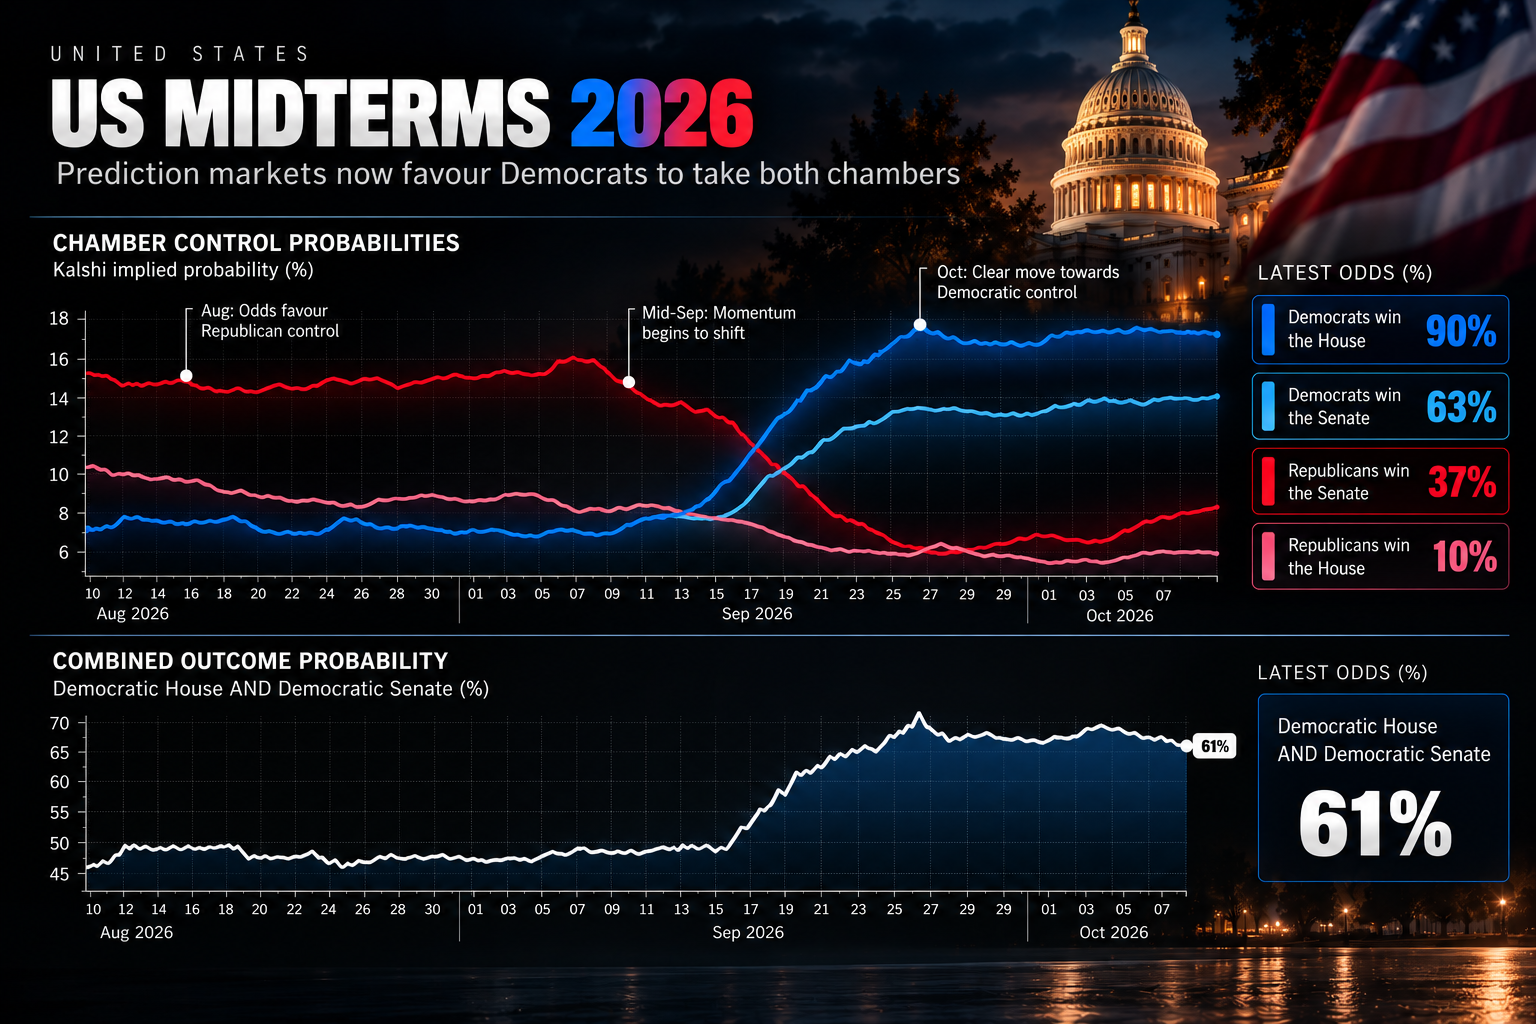
A história oferece pistas interessantes, embora a amostra seja pequena e o ambiente macroeconômico de cada eleição tenha sido muito distinto.
Nas cinco eleições de meio de mandato entre 2006 e 2022, o Nasdaq 100 e o ouro geralmente tiveram desempenho positivo no mês que antecedeu o pleito, enquanto o Índice do Dólar americano tendeu a enfraquecer.
Retornos médios nas eleições de meio de mandato de 2006, 2010, 2014, 2018 e 2022, com base no conjunto de dados históricos fornecido.
Três observações se destacam:
Dólar americano: o USD enfraqueceu em três dos cinco meses pré-eleitorais, mas seu retorno médio um mês após a votação ficou essencialmente estável. Há poucas evidências de um viés direcional pós-eleitoral confiável.
Nasdaq 100: o índice registrou ganhos em quatro dos cinco meses pré-eleitorais e avançou em média 1,94% no mês seguinte. No entanto, 2018 produziu uma queda de 2,44%, destacando a influência da política monetária e do sentimento de risco mais amplo.
Ouro: talvez seja a observação mais interessante. O ouro caiu no primeiro dia útil após todas as cinco eleições, registrando uma média de -0,97%, antes de avançar no mês seguinte em todos os casos, com uma média de +2,40%.
Esses padrões merecem monitoramento, mas cinco observações são insuficientes para estabelecer uma estratégia de operação confiável.
A lição mais sólida é que as eleições podem desencadear um reposicionamento, ao passo que a sustentabilidade do movimento depende do cenário macroeconômico.
S&P 500 e Nasdaq 100: a eleição pode destravar outro rali?
Historicamente, as ações dos EUA tendem a apresentar bom desempenho após as eleições de meio de mandato, à medida que a incerteza política diminui e a atenção se volta para os lucros, o crescimento e a política monetária.
Desde 1945, o S&P 500 registrou um ganho médio no quarto trimestre de aproximadamente 4,2%, subindo para cerca de 6,4% durante os anos de eleições de meio de mandato, de acordo com os números sazonais históricos utilizados nesta pesquisa.
Ainda assim, 2026 apresenta um conjunto diferente de desafios.
O Nasdaq 100 continua fortemente influenciado pelos investimentos em inteligência artificial, pelos lucros das mega-caps e pelos rendimentos reais dos Tesouros dos EUA. É improvável que qualquer um dos partidos consiga desviar imediatamente o ciclo estrutural de investimentos em IA, embora a regulamentação tecnológica, a política energética e os investimentos em infraestrutura possam influenciar empresas individuais.
Portanto, eu focaria menos em saber se a eleição é percebida como de alta ou de baixa e mais em como os rendimentos dos Tesouros responderão.
A queda dos rendimentos reais pode proporcionar um vento ao favor para as ações de crescimento. Por outro lado, outro movimento agressivo de alta nos custos de empréstimo de longo prazo pode desafiar as avaliações, especialmente onde as expectativas de lucros já se encontram elevadas.
O sinal crítico será verificar se um rali inicial dos patrimônios conta com o apoio de uma participação mais ampla, melhora da liquidez e um contexto construtivo para as taxas de juros.
Dólar americano e ouro: onde a reação macro se torna crítica
O dólar americano e o ouro podem fornecer formas particularmente diretas de expressar a mudança nas expectativas de política fiscal e monetária.
Para o USD, o principal mecanismo de transmissão ocorre por meio das taxas de juros relativas e dos rendimentos dos Tesouros.
Um resultado que reduza as expectativas de expansão fiscal pode dar suporte aos títulos e, potencialmente, pressionar o dólar. Por outro lado, preocupações fiscais renovadas ou uma reprecificação voltada a uma política mais restritiva do Federal Reserve podem oferecer sustentação.
No entanto, o risco geopolítico e a demanda global por liquidez em dólar podem complicar essa relação.
O ouro apresenta uma oportunidade diferente.
Seu desempenho histórico pós-meio de mandato é notável, mas as variáveis mais importantes continuam sendo os rendimentos reais, o USD e a demanda por ativos defensivos.
A combinação de queda nos rendimentos reais dos Tesouros e um dólar mais fraco pode dar suporte ao XAUUSD. Rendimentos reais mais altos e um dólar mais forte geralmente gerariam ventos contrários, embora fluxos para portos seguros pudessem compensar essas pressões.
Para ambos os mercados, o ideal é que a ação do preço confirme a narrativa macroeconômica subjacente, em vez de operar exclusivamente com base no resultado eleitoral.
Quais setores de patrimônio dos EUA e quais ações podem registrar os maiores movimentos?
As oportunidades mais atraentes podem surgir por meio da rotação setorial, e não do S&P 500 em geral.
Vários temas sensíveis do ponto de vista político merecem atenção:
Saúde: o financiamento do Medicaid, a precificação de medicamentos e a regulamentação de seguros podem influenciar a UnitedHealth Group, a Eli Lilly e a Johnson & Johnson. O impacto variará consideravelmente entre hospitais, seguradoras e empresas farmacêuticas.
Setor financeiro: JPMorgan Chase, Bank of America e bancos regionais podem reagir a mudanças nas expectativas quanto a requisitos de capital, supervisão regulatória e à curva de juros.
Energia tradicional e limpa: Exxon Mobil, Chevron, NextEra Energy e First Solar oferecem diferentes exposições a licenças, produção, incentivos governamentais e demanda de eletricidade.
Infraestrutura de IA e industriais: NVIDIA, Broadcom, Vertiv, Eaton e Quanta Services podem se beneficiar dos investimentos contínuos em data centers e da expansão da rede elétrica, embora as avaliações permaneçam sensíveis às taxas de juros e às expectativas de despesas de capital. Defesa: Lockheed Martin, RTX e GE Aerospace podem reagir a mudanças nas prioridades de gastos com defesa e nas expectativas de compras governamentais.
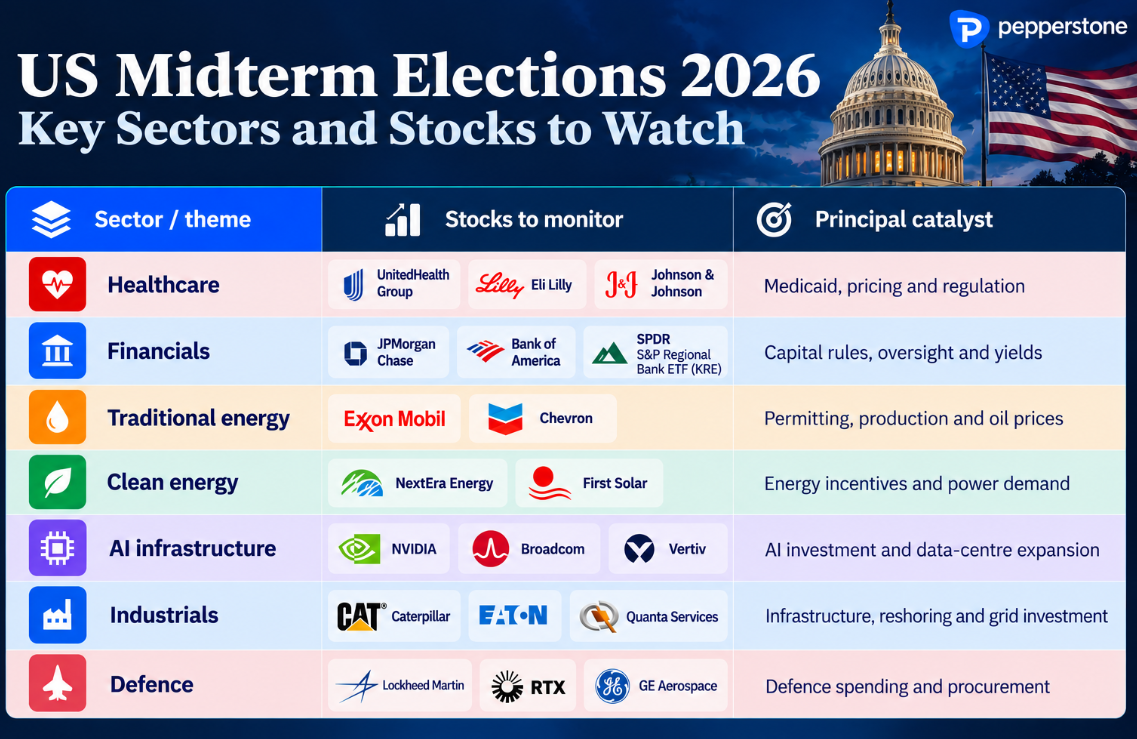
A principal distinção está entre as empresas diretamente expostas a mudanças políticas e aquelas impulsionadas principalmente por lucros, preços de commodities ou pelo ciclo econômico mais amplo.
Um resultado político favorável já pode estar precificado nas avaliações. As maiores oportunidades podem surgir onde as expectativas de políticas públicas mudarem inesperadamente.
Os temas políticos mais quentes para os mercados em 2026
Além do controle do Congresso, vejo quatro temas com potencial para impulsionar a reprecificação de mercado mais significativa.
1. Política fiscal e emissão de títulos do Tesouro
Déficits persistentes, custos elevados de serviço da dívida e necessidades de empréstimo do governo tornam o mercado de Tesouros central para a operação eleitoral.
Um Congresso dividido pode conter novas iniciativas fiscais, mas o impasse político não produz automaticamente disciplina fiscal.
O processo trimestral de refinanciamento do Tesouro por volta da semana da eleição adiciona outro catalisador potencial.
2. Investimento em IA e demanda de eletricidade
A IA continua sendo um tema poderoso de crescimento estrutural, mas a disponibilidade de eletricidade, a capacidade da rede e o escrutínio regulatório são cada vez mais relevantes.
A oportunidade vai além dos semicondutores, alcançando serviços públicos, geração de energia, equipamentos elétricos e construção.
3. Acessibilidade energética e geopolítica
O Irã, as rotas de suprimento do Oriente Médio e os custos de energia doméstica continuam sendo importantes fontes de risco inflacionário.
O Brent, o WTI e os produtos refinados podem reagir de forma mais direta às mudanças nas expectativas de política externa do que ao resultado congressional em si.
4. Saúde e regulação financeira
Caso os democratas conquistem as duas Casas do Congresso, a prorrogação dos subsídios ampliados de saúde pode se tornar uma prioridade, o que aumentaria os déficits federais projetados em relação a um cenário em que esses subsídios expirem, embora o veto de Trump continue sendo um obstáculo. Mudanças nos requisitos de capital bancário e na supervisão regulatória também podem levar a uma reprecificação generalizada das ações do setor financeiro.
Volatilidade: a maior operação pode acontecer antes do dia da eleição?
Historicamente, a volatilidade dos patrimônios costuma aumentar antes das eleições de meio de mandato antes de recuar à medida que a incerteza se dissipa.
As probabilidades do mercado de previsões, surpresas nas pesquisas de intenção de voto e expectativas em mudança para disputas senatoriais individuais podem gerar volatilidade antes da votação.
No entanto, a própria eleição pode não produzir o maior movimento.
Um resultado amplamente consistente com as expectativas do mercado pode fazer com que a volatilidade implícita caia rapidamente, enquanto um resultado inesperado ou contestado pode prolongar a incerteza.
Os traders precisam distinguir entre volatilidade implícita, volatilidade realizada e o custo de execução.
Spreads mais amplos, slippage e reversões rápidas podem tornar a operação na noite eleitoral um desafio, mesmo quando a visão direcional se mostra correta.
A operação na noite eleitoral
Em vez de entrar no evento com uma previsão política fixa, eu criaria uma lista de observação baseada em cenários e permitiria que o mercado revelasse onde as oportunidades mais fortes estão se desenvolvendo.
Minhas telas prioritárias seriam:
Rendimentos dos Tesouros: particularmente o complexo de 10 anos, 30 anos e de rendimentos reais. Eles podem fornecer o sinal mais claro para a precificação de ativos mais ampla.
Futuros do S&P 500 e Nasdaq 100: busque movimentos direcionais sustentados, amplitude de mercado e confirmação por parte dos rendimentos dos títulos públicos.
Dólar americano: monitore o EURUSD, o USDJPY e o AUDUSD em busca de mudanças nas expectativas de taxas relativas e no sentimento de risco.
Ouro: concentre-se na interação entre os rendimentos reais, o dólar e o risco geopolítico.
Petróleo e ações setoriais: fique atento a mudanças nas expectativas de políticas e no desempenho relativo.
Mercados de previsões e resultados do Senado: identifique se o resultado está desafiando o consenso já embutido nos preços dos ativos.
Um resultado supostamente de alta que não consegue atrair compradores pode ser tão informativo quanto um rompimento decisivo.
Da mesma forma, um mercado que inicialmente sofre forte venda, mas rapidamente atrai compras sustentadas, pode revelar que o posicionamento, e não o resultado político, está impulsionando o movimento.
A liquidez, o dimensionamento de posições e a disciplina de execução serão ainda mais importantes à medida que os resultados forem divulgados.
Em resumo: opere a reprecificação, não a política
As eleições de meio de mandato dos EUA em 2026 podem proporcionar oportunidades significativas de operação em ações, moedas, commodities e renda fixa.
A história sugere algumas tendências interessantes, particularmente o desempenho positivo do Nasdaq em torno das eleições de meio de mandato anteriores e os retornos médios mais fortes do ouro no mês seguinte.
Mas a pergunta mais importante não é se os democratas ou os republicanos vencerão o Congresso.
É se o resultado altera as expectativas para a política fiscal, os rendimentos dos Tesouros, a inflação, os lucros corporativos e a regulamentação.
Para os traders, a oportunidade é identificar onde essas expectativas estão mais vulneráveis, monitorar como os preços respondem e reconhecer quando o mercado está contando uma história diferente das manchetes políticas.
O material fornecido aqui não foi preparado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, é considerado uma comunicação de marketing. Embora não esteja sujeito a nenhuma proibição de negociação antes da divulgação da pesquisa de investimento, não buscaremos obter qualquer vantagem antes de fornecê-la aos nossos clientes. A Pepperstone não representa que o material fornecido aqui é preciso, atual ou completo e, portanto, não deve ser confiável como tal. As informações, quer sejam de terceiros ou não, não devem ser consideradas uma recomendação; ou uma oferta de compra ou venda; ou a solicitação de uma oferta para comprar ou vender qualquer título, produto financeiro ou instrumento; ou participar de uma estratégia de negociação específica. Não leva em consideração a situação financeira ou objetivos de investimento dos leitores. Aconselhamos aos leitores deste conteúdo que busquem seu próprio conselho. Sem a aprovação da Pepperstone, a reprodução ou redistribuição desta informação não é permitida.