- Português
- English
- Español
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- لغة عربية
- Монгол хэл


Prévia dos resultados do 4º trimestre de 2026 da Apple: O aumento dos custos de memória pressiona as margens. Produtos premium podem sustentar o preço das ações?

A Apple (AAPL) reportará seus resultados do 4º trimestre fiscal de 2026 após o fechamento do mercado dos EUA em 2 de novembro. Essa será a primeira teleconferência de resultados trimestrais conduzida por John Ternus desde que ele assumiu oficialmente o cargo de CEO, em setembro.
O mercado espera que o crescimento das principais métricas financeiras da Apple desacelere acentuadamente em relação ao trimestre anterior.
A previsão é que a receita chegue a aproximadamente US$ 113,4 bilhões, alta de 10,7% em relação ao ano anterior. Espera-se que a margem bruta caia de 50,06% para cerca de 47,57%, enquanto o crescimento do lucro operacional poderá desacelerar, passando de dois dígitos no trimestre anterior para 7,5%.
Isso sugere que, embora a Apple deva manter o crescimento da receita, o crescimento dos lucros poderá desacelerar ainda mais, tornando as pressões de custos um dos principais pontos de atenção na divulgação desses resultados financeiros.
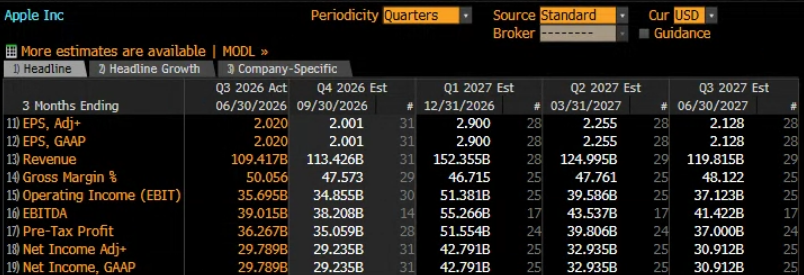
Enquanto isso, a demanda pelos modelos mais recentes do iPhone tem sido irregular desde o lançamento. A capacidade dos novos produtos de estimular a demanda pela troca de aparelhos e os planos da administração para desenvolver a próxima fase do Apple Intelligence serão fatores importantes para definir as expectativas de crescimento futuro.
Resultados acima das expectativas por vários trimestres elevam a exigência do mercado, enquanto os preços-alvo ficam abaixo da cotação da ação
A Apple tem um sólido histórico de bons resultados. Dados da Bloomberg mostram que a receita, o lucro por ação ajustado (LPA ajustado) e o lucro líquido ajustado superaram as expectativas do mercado por oito trimestres consecutivos, enquanto o EBITDA ficou acima das estimativas de consenso em seis desses trimestres. Em geral, os analistas também seguem otimistas.
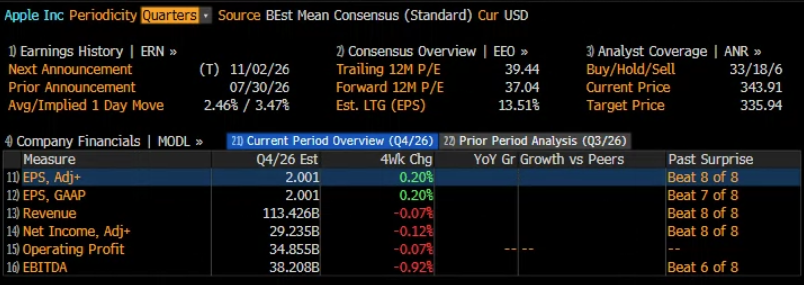
Enquanto isso, as ações da Apple estão sendo negociadas a cerca de 37,04 vezes o lucro projetado para os próximos 12 meses, apesar de a previsão de crescimento do LPA no longo prazo ser de apenas 13,51%.
Em conjunto, o histórico consistente da Apple de superar as expectativas de resultados, o sentimento positivo dos analistas, a discrepância entre sua avaliação de mercado e as expectativas de crescimento, além da recente máxima histórica de suas ações, sugerem que boa parte do otimismo do mercado talvez já esteja incorporada ao preço dos papéis.
Os preços das opções indicam uma oscilação de 3,47% na ação no dia da divulgação dos resultados, acima da média histórica. Isso sugere que os traders esperam uma reação maior do que o habitual. Se as margens brutas ou as projeções futuras decepcionarem, a ação poderá enfrentar uma pressão significativa de realização de lucros.
A estratégia de preços do iPhone está começando a enfrentar resistência?
A demanda pelos modelos mais recentes de iPhone pode ser um dos indicadores mais importantes a ser observado nesta divulgação de resultados.
Com os custos globais de chips de memória continuando a subir, a decisão da Apple de aumentar os preços iniciais do iPhone 18 Pro e Pro Max em comparação com seus antecessores pode ajudar a aliviar parte da pressão sobre as margens. No entanto, ainda não se sabe se a Apple conseguirá repassar os custos mais altos aos consumidores.
Também houve relatos de que a Apple pediu a alguns fornecedores que cortassem os pedidos de componentes para a série iPhone 18 Pro. Na China, os prazos de entrega do iPhone 18 Pro caíram de forma perceptível, e algumas plataformas de comércio eletrônico começaram a oferecer descontos. Esses fatores apontam para sinais de enfraquecimento da demanda. Em contrapartida, o iPhone Duo recebeu uma resposta entusiasmada do mercado.
Os traders acompanharão de perto os dados para avaliar se a desaceleração dos pedidos do iPhone 18 Pro sinaliza um enfraquecimento do ciclo de renovação de aparelhos como um todo ou se parte dos consumidores está migrando para o Duo, um modelo com características mais diferenciadas.
No entanto, este relatório de resultados cobre apenas o trimestre encerrado em setembro. As perspectivas da administração para pré-vendas, restrições de oferta e a temporada de compras de fim de ano podem, portanto, ter um impacto direto nas expectativas para os próximos dois trimestres.
A alta dos custos de memória pressiona os lucros e põe à prova a capacidade da Apple de cobrar mais
A margem bruta geral da Apple atingiu 50,1% no último trimestre, mas aproximadamente dois pontos percentuais vieram de um benefício único de reembolsos de tarifas. Sem esse efeito, a rentabilidade subjacente foi menor do que o resultado divulgado sugeria.
As pressões de custos estão se tornando mais diretas neste trimestre. A expansão dos data centers de IA continua a consumir a capacidade de produção de chips de memória, elevando os preços de DRAM e NAND. A própria expansão dos recursos de IA da Apple também pode aumentar os requisitos de memória de seus dispositivos.
A Apple enfrenta uma escolha difícil: manter preços mais altos pode preservar o lucro por unidade, mas reduzir as vendas. Já oferecer descontos para estimular a demanda pode impedir que o crescimento da receita aumente a rentabilidade.
Os serviços podem ajudar a aliviar essa pressão. O segmento registrou margem bruta de 75,6% no último trimestre, bem acima da margem dos produtos de hardware da Apple. Se a receita de Serviços continuar a crescer de forma constante, isso poderá ajudar a compensar parte da pressão dos custos mais altos de componentes nas margens gerais.
Além de verificar se a margem bruta deste trimestre ficará em linha com as projeções da empresa, os traders estarão atentos sobretudo à avaliação da administração sobre os preços dos chips de memória, o mix de produtos e as pressões promocionais nos próximos trimestres.
Um novo CEO assume o comando: O que a estratégia de IA precisa entregar à Apple?
Para John Ternus, sua primeira teleconferência de resultados também será uma oportunidade para apresentar aos investidores os rumos futuros da Apple.
Nos últimos anos, a Apple tem destacado consistentemente as vantagens de integrar hardware, software e serviços. Mas, com a expansão da IA generativa, o mercado questiona cada vez mais se esses pontos fortes podem gerar mais demanda entre os consumidores.
O modelo de negócios da Apple difere do dos gigantes da computação em nuvem. Ela não precisa depender da venda de capacidade de computação de IA para impulsionar o crescimento. Em vez disso, a Apple precisa convencer os consumidores de que a próxima geração da Siri, a Apple Intelligence e a maior integração entre os dispositivos podem melhorar de fato a experiência de uso e dar a eles um bom motivo para trocar de aparelho.
Na China, os recursos disponíveis da Apple Intelligence, a experiência real de uso e o cronograma de lançamento também podem influenciar o apelo da Apple no mercado de smartphones premium.
Perspectiva técnica: Compradores e vendedores se veem diante de uma decisão com as ações perto de máximas históricas
No gráfico diário, as ações da Apple continuaram a subir desde a temporada de resultados anterior, atingindo recentemente uma nova máxima histórica de US$ 351,73 antes de recuar ligeiramente.
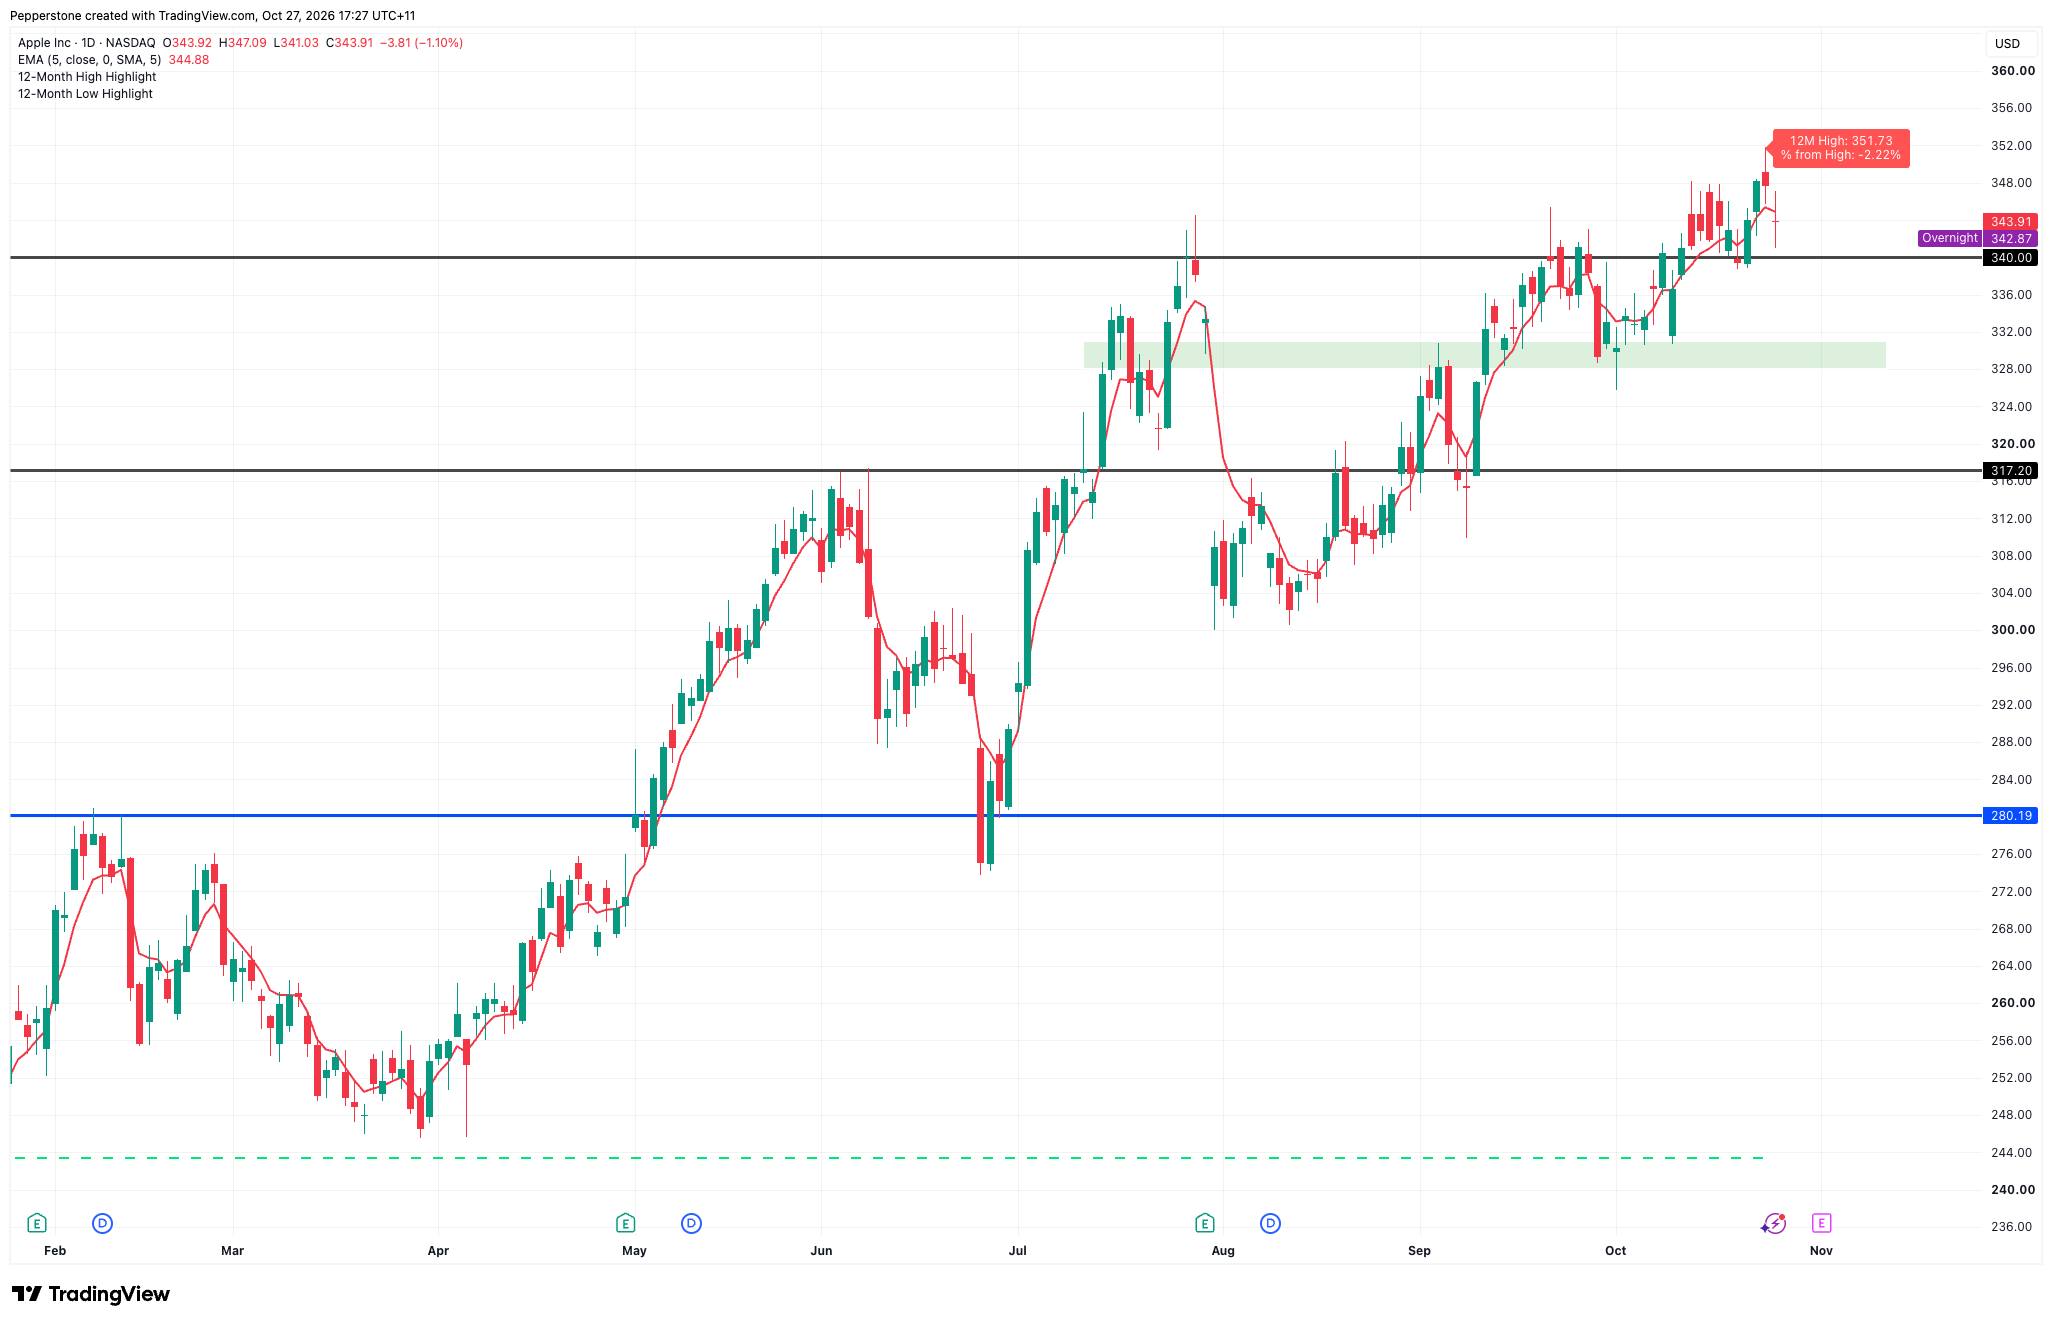
Se os resultados seguirem sólidos e a liderança se mostrar otimista quanto à demanda e às margens no fim do ano, a ação poderá voltar a testar essa máxima.
Por outro lado, se as projeções de vendas do iPhone decepcionarem ou a pressão dos custos superar as expectativas, a ação poderá cair abaixo de US$ 340 e testar novamente a faixa em que era operada, entre US$ 328 e US$ 332. Se a queda se aprofundar, US$ 317,20 poderá servir de suporte.
A estratégia premium da Apple pode continuar dando resultados?
Os resultados financeiros trimestrais da Apple podem trazer poucas surpresas importantes, mas a incerteza permanece em torno da perspectiva de vendas de fim de ano. O aumento dos custos dos chips de memória está tornando cada vez mais difícil para a empresa manter margens elevadas. A capacidade da Apple de continuar absorvendo esses custos com melhorias nos produtos e crescimento da receita de Serviços influenciará diretamente as expectativas de lucro.
Para uma empresa negociada a mais de 37 vezes os lucros projetados, com suas ações se aproximando de recordes históricos, o mercado busca uma resposta mais clara: A Apple conseguirá continuar aumentando os preços e, ainda assim, convencer os consumidores a pagar mais por seus produtos?
O material fornecido aqui não foi preparado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, é considerado uma comunicação de marketing. Embora não esteja sujeito a nenhuma proibição de negociação antes da divulgação da pesquisa de investimento, não buscaremos obter qualquer vantagem antes de fornecê-la aos nossos clientes. A Pepperstone não representa que o material fornecido aqui é preciso, atual ou completo e, portanto, não deve ser confiável como tal. As informações, quer sejam de terceiros ou não, não devem ser consideradas uma recomendação; ou uma oferta de compra ou venda; ou a solicitação de uma oferta para comprar ou vender qualquer título, produto financeiro ou instrumento; ou participar de uma estratégia de negociação específica. Não leva em consideração a situação financeira ou objetivos de investimento dos leitores. Aconselhamos aos leitores deste conteúdo que busquem seu próprio conselho. Sem a aprovação da Pepperstone, a reprodução ou redistribuição desta informação não é permitida.