- Português
- English
- Español
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- لغة عربية
- Монгол хэл


Prévia dos resultados do 3º trimestre da AMD: a confiança no crescimento da IA se sustenta após a queda?

O forte crescimento já está incorporado às expectativas
O consenso estima receita de US$ 13 bilhões e lucro por ação ajustado de US$ 1,94, o que representa crescimento anual de aproximadamente 41% e 62%, respectivamente. A estimativa consensual para o lucro ajustado está nesse patamar, enquanto as estimativas não oficiais apontam para US$ 1,98. Esses números já refletem expectativas de melhora operacional. Portanto, um crescimento forte, por si só, pode não bastar para sustentar o preço da ação, a menos que venha acompanhado de projeções positivas para o próximo trimestre.
A expectativa de receita está ligeiramente acima do ponto médio de US$ 13 bilhões da faixa de projeção da AMD, de US$ 12,7 bilhões a US$ 13,3 bilhões. Uma receita próxima do limite superior refletiria, portanto, uma execução bem-sucedida, mas permaneceria dentro das expectativas já traçadas pela administração e, em princípio, incorporadas ao preço da ação após a última teleconferência de resultados. Uma surpresa positiva mais convincente combinaria vendas mais fortes, lucratividade resiliente e perspectiva melhor. A empresa projetou anteriormente margem bruta ajustada de aproximadamente 56%, tornando a qualidade da receita incremental um teste importante, além do crescimento em volume.
Data centers: dos compromissos dos clientes à receita
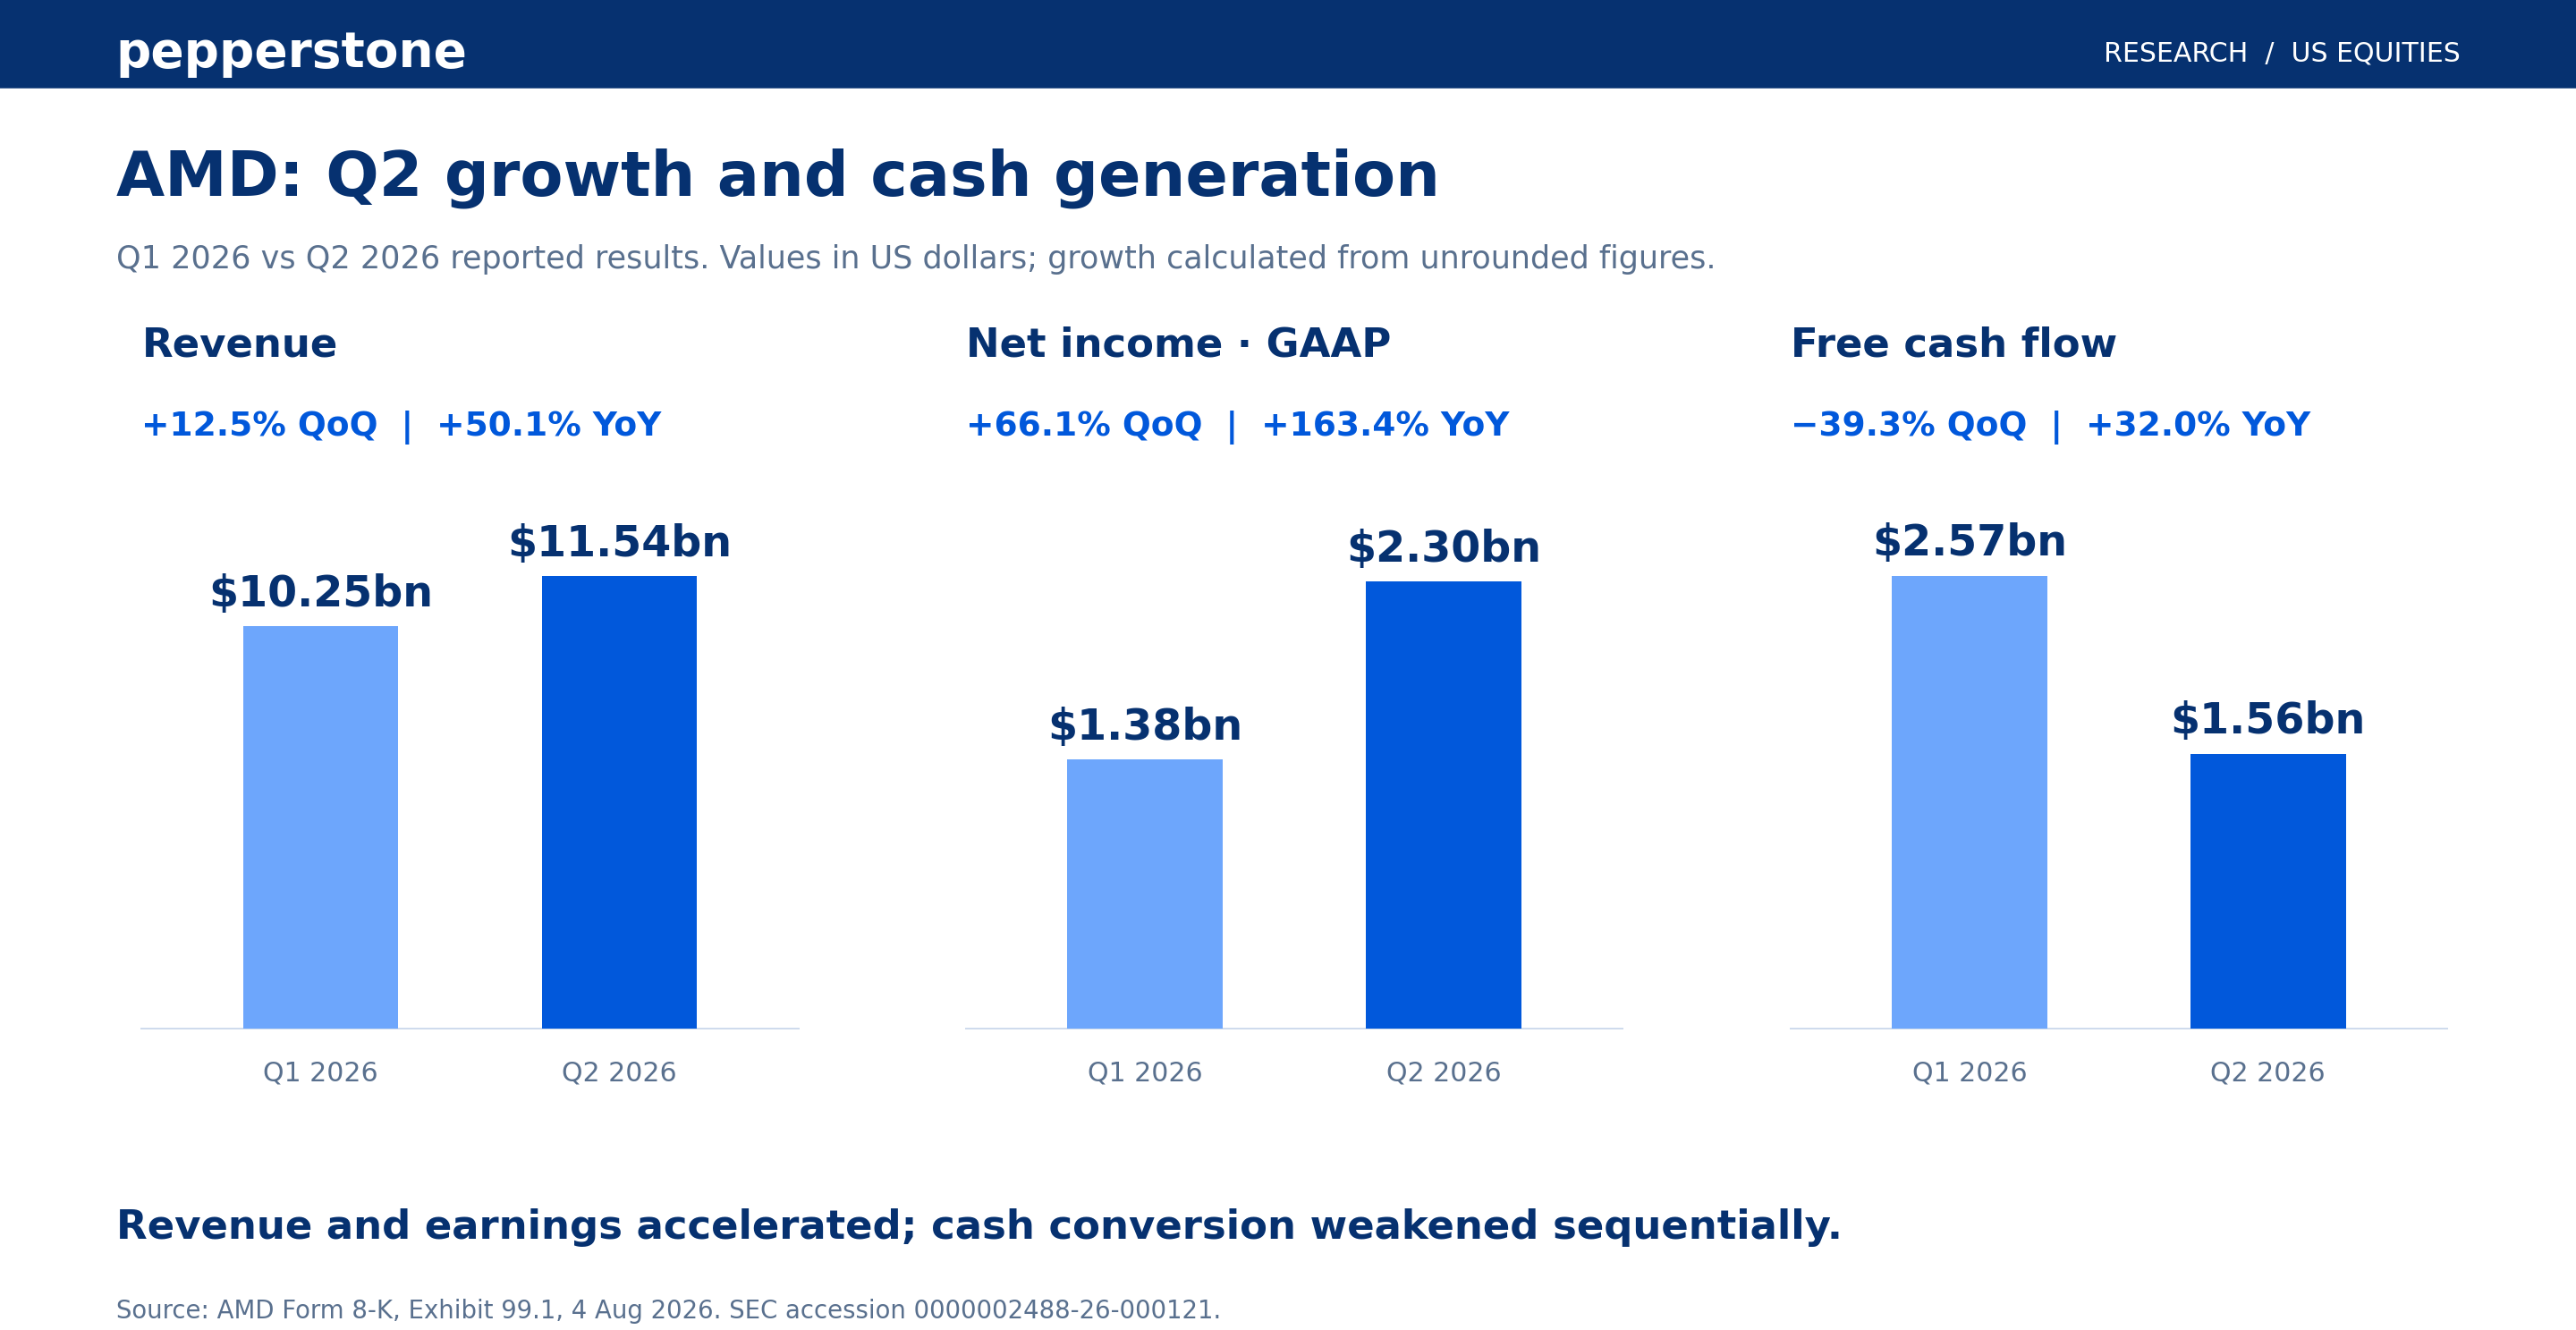
A receita de data centers do segundo trimestre chegou a US$ 6,7 bilhões, alta de 107% em relação ao ano anterior, representando 58% da receita total da empresa. Essa concentração significa que o desempenho geral da AMD depende cada vez mais da contribuição dos processadores para servidores EPYC e dos aceleradores de IA. Distinguir os dois negócios é importante, pois a forte demanda por processadores para servidores sustenta os lucros, mas, por si só, não demonstra que a empresa está conquistando uma fatia maior dos gastos com aceleradores de IA. Mais detalhes sobre a contribuição de cada negócio fortaleceriam a confiança na sustentabilidade do crescimento.
A administração destacou anteriormente o lançamento dos sistemas em escala de rack Helios, da família de aceleradores MI400 e a expansão do relacionamento com clientes. A próxima teleconferência de resultados deve esclarecer como esses anúncios se traduzem em cronogramas reais de implantação e reconhecimento de receita. A distinção entre um compromisso de investimento plurianual e as remessas de curto prazo é diretamente relevante para os investidores. A adoção da tecnologia da AMD pelos clientes sustenta a oportunidade estratégica, mas os cronogramas de instalação, a prontidão dos sistemas e a conversão da demanda em vendas determinam a rapidez com que essa oportunidade se reflete nos resultados financeiros. Marcos de entrega específicos terão mais peso do que novas declarações genéricas sobre o tamanho do mercado de IA.
Margens e fluxo de caixa testam a qualidade do crescimento
As margens ajudarão a revelar a rentabilidade dessa expansão. Uma contribuição maior dos data centers deve sustentar a lucratividade, embora as transições de geração de produtos e os custos de ampliar a entrega de sistemas integrados possam afetar os resultados trimestrais. A conversão do lucro em caixa merece atenção semelhante. A AMD gerou US$ 1,56 bilhão em fluxo de caixa livre no segundo trimestre, ante US$ 2,57 bilhões no primeiro, apesar da maior receita. Isso, por si só, não basta para concluir que as condições estejam se deteriorando, mas levanta questões importantes sobre estoques, contas a receber e necessidades de capital de giro. O crescimento das vendas é mais valioso quando também vem acompanhado de uma melhora no fluxo de caixa.
Outros negócios oferecem uma indicação complementar da abrangência da demanda. No segundo trimestre, a receita de PCs aumentou 23%, para US$ 3,1 bilhões, enquanto a de games caiu 31%, para US$ 779 milhões. A receita de sistemas embarcados subiu 19%, para US$ 977 milhões. A resiliência contínua fora dos data centers poderia sustentar os lucros caso o ritmo das remessas de IA oscile. Por outro lado, uma demanda de consumo ou atividade de games mais fraca aumentaria a pressão sobre o negócio de IA para entregar crescimento e lucratividade, tornando a perspectiva de investimento mais dependente de um único ciclo de gastos.
A evolução das ações reflete um mercado mais cauteloso
As ações da AMD fecharam o pregão de 23 de outubro a US$ 516, recuperando-se após quedas nas sessões anteriores. Ainda assim, o papel permanecia cerca de 136% mais baixo desde o início do ano, após recuar de uma máxima registrada de US$ 658. O recuo reflete em parte preocupações mais amplas, já que as ações de semicondutores sofreram forte pressão em meio a dúvidas dos investidores sobre o retorno dos grandes gastos com IA. A correção pode ter aliviado algumas pressões de posicionamento, mas não significa automaticamente que as expectativas de lucro se tornaram conservadoras.
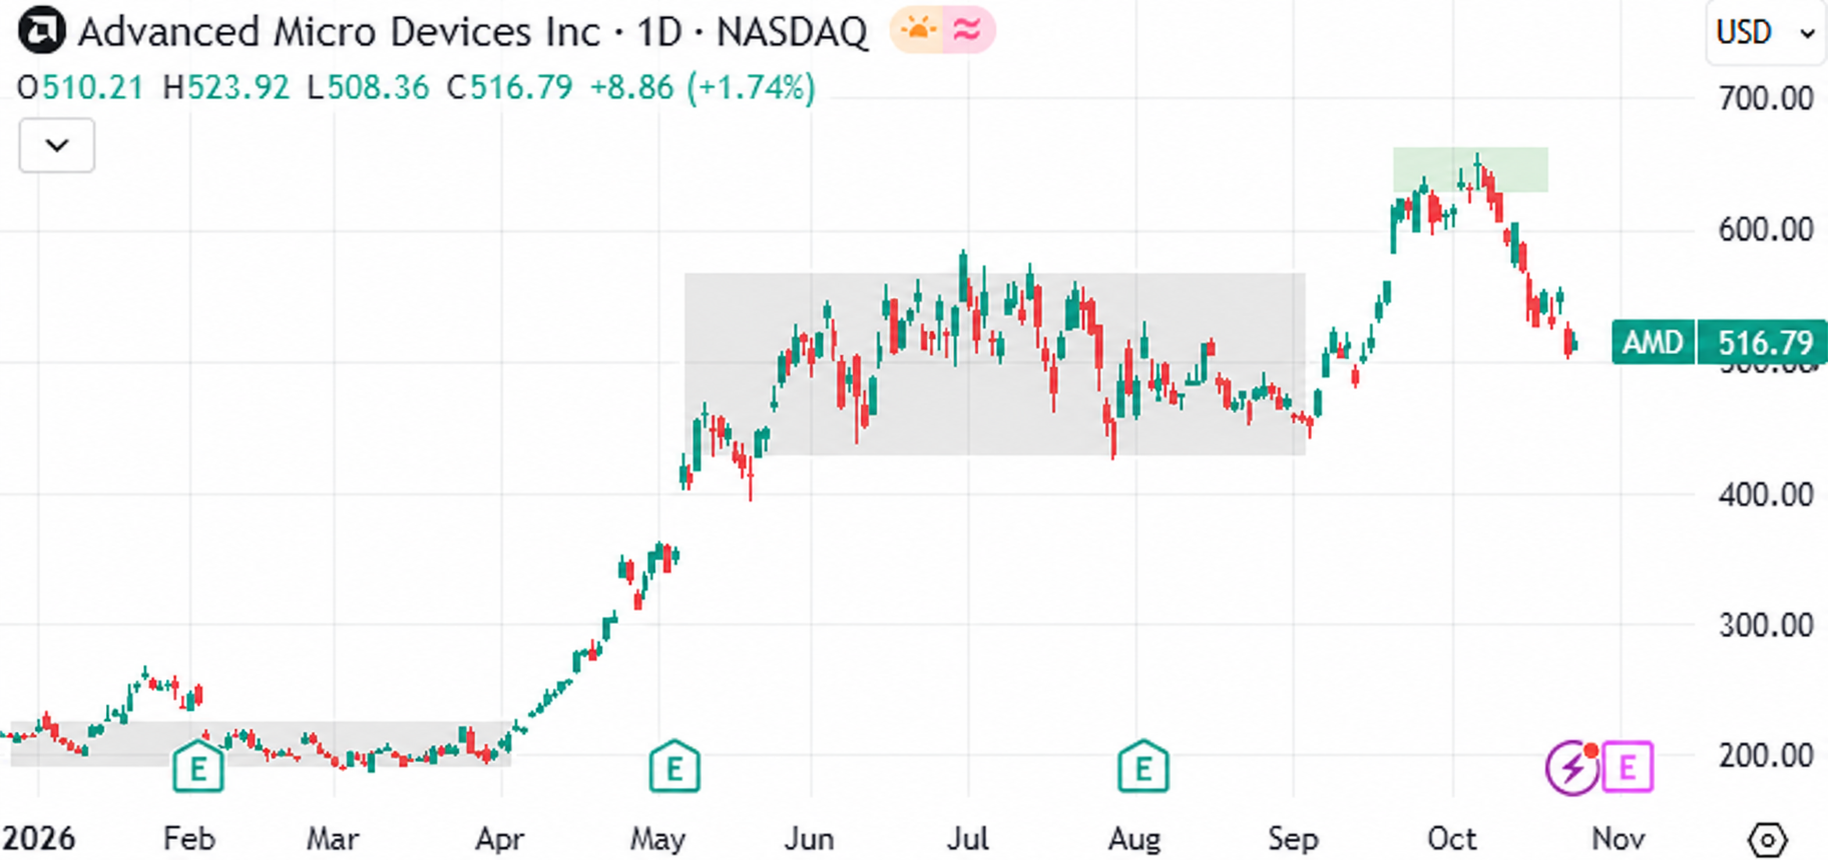
Dos níveis atuais, US$ 500 representa uma referência psicológica próxima, e não um suporte técnico sólido. Uma queda abaixo desse nível após a divulgação dos resultados pode indicar que os investidores exigem um ajuste maior na avaliação da ação. No lado da alta, a faixa de US$ 570–571, próxima ao preço de fechamento de 14 de outubro, oferece uma referência para recuperar parte das perdas da correção. Retomar essa faixa seria uma evidência mais forte de melhora da confiança do que uma breve recuperação nas negociações após o fechamento do mercado (after-market).
A projeção futura determinará as perspectivas de sustentar a confiança
O melhor resultado combinaria receita acima do esperado, margens estáveis ou em melhora, maior clareza sobre as remessas de IA e projeções futuras convincentes. Um lucro acima do esperado acompanhado de comentários cautelosos ainda poderia decepcionar o mercado. A oportunidade da AMD continua substancial, mas o próximo relatório precisa explicar como o ritmo de implantação se traduz em lucro e fluxo de caixa sustentáveis. Essa evidência determinará se a correção recente prepara o terreno para uma recuperação ou reflete uma reavaliação mais duradoura.
Fontes:
Relatório da AMD apresentado à SEC
Imagens da OpenAI
Central de Relações com Investidores da AMD para declarações da administração
O material fornecido aqui não foi preparado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, é considerado uma comunicação de marketing. Embora não esteja sujeito a nenhuma proibição de negociação antes da divulgação da pesquisa de investimento, não buscaremos obter qualquer vantagem antes de fornecê-la aos nossos clientes. A Pepperstone não representa que o material fornecido aqui é preciso, atual ou completo e, portanto, não deve ser confiável como tal. As informações, quer sejam de terceiros ou não, não devem ser consideradas uma recomendação; ou uma oferta de compra ou venda; ou a solicitação de uma oferta para comprar ou vender qualquer título, produto financeiro ou instrumento; ou participar de uma estratégia de negociação específica. Não leva em consideração a situação financeira ou objetivos de investimento dos leitores. Aconselhamos aos leitores deste conteúdo que busquem seu próprio conselho. Sem a aprovação da Pepperstone, a reprodução ou redistribuição desta informação não é permitida.