- Português
- English
- Español
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- لغة عربية
- Монгол хэл


Prévia dos resultados do 3º trimestre de 2026 da Amazon

Base de referência: 2º trimestre de 2026
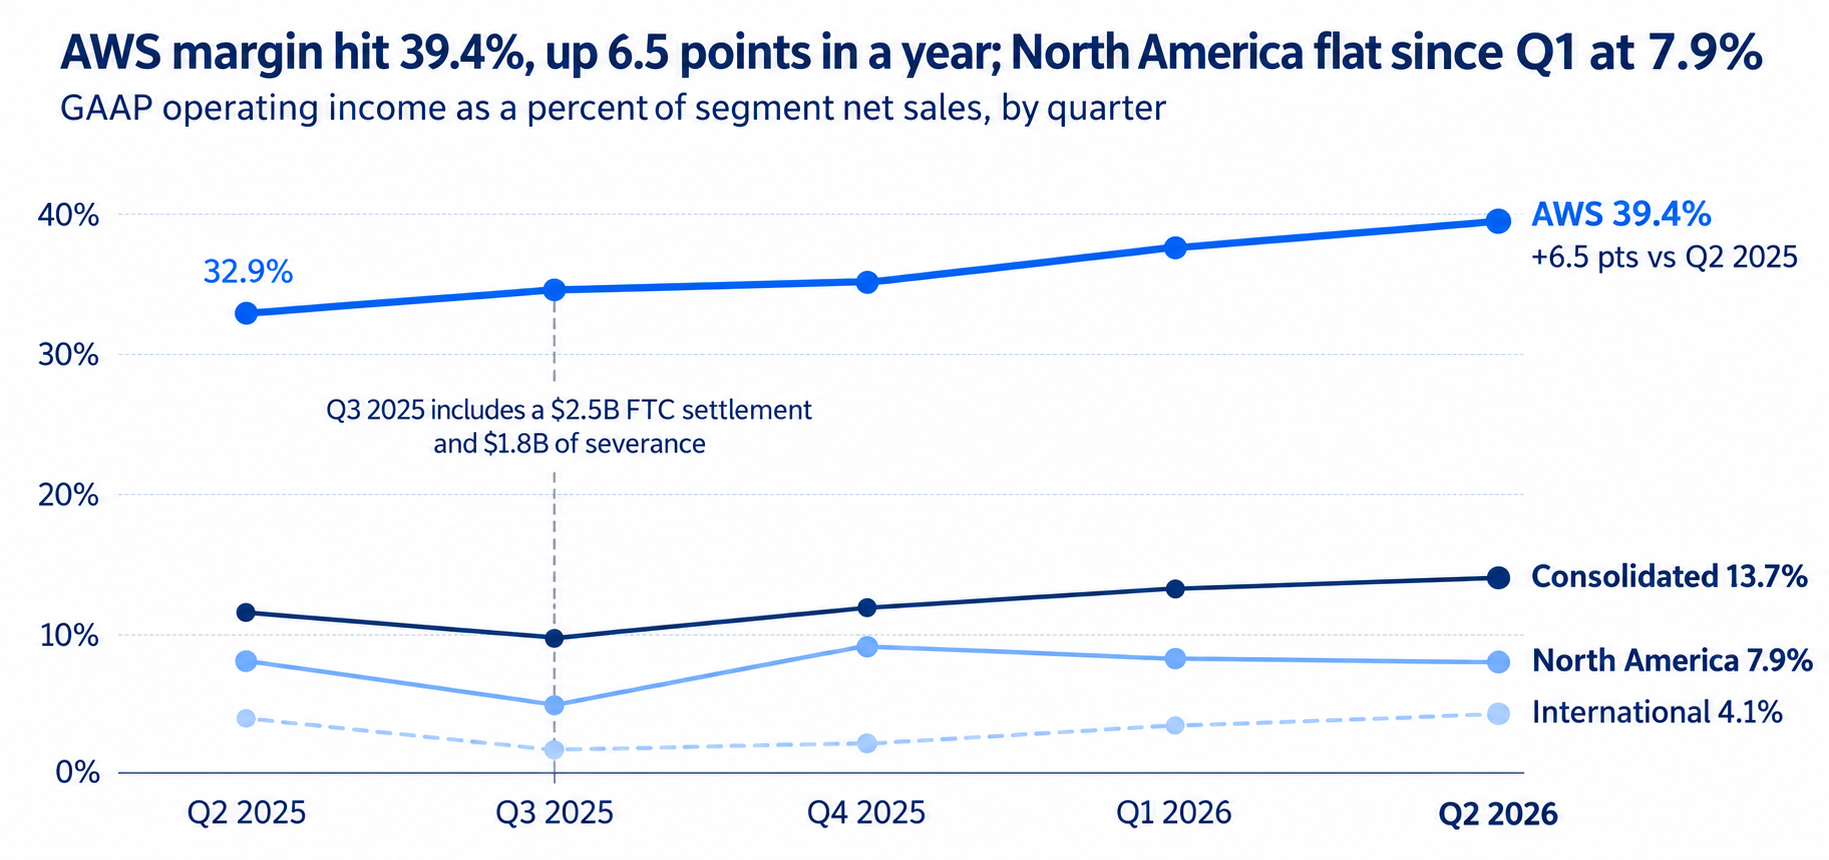
O relatório do 2º trimestre de 2026 da Amazon estabeleceu um patamar elevado: as vendas subiram 20% atingindo US$ 200,6 bilhões, e o lucro operacional cresceu 43% chegando a US$ 27,5 bilhões – uma margem de 13,7% ante 11,4% do ano anterior. Ambos os indicadores superaram as projeções da própria empresa e as estimativas do mercado. A AWS cresceu 37% alcançando US$ 42,2 bilhões, seu ritmo mais acelerado em 18 trimestres, com uma margem de 39,4%, enquanto o segmento de publicidade cresceu 26% chegando a US$ 19,8 bilhões.
A qualidade dos resultados foi mista: o lucro líquido de US$ 62,6 bilhões (lucro por ação de US$ 5,75) incluiu um ganho antes dos impostos de US$ 53,4 bilhões. Excluindo outras receitas, o lucro por ação foi de aproximadamente US$ 1,95, ou US$ 1,87, se desconsiderarmos cerca de US$ 1,15 bilhão em benefícios pontuais (reembolsos de tarifas e um ganho relacionado a um contrato de energia), frente a uma expectativa de US$ 1,81 a US$ 1,83.
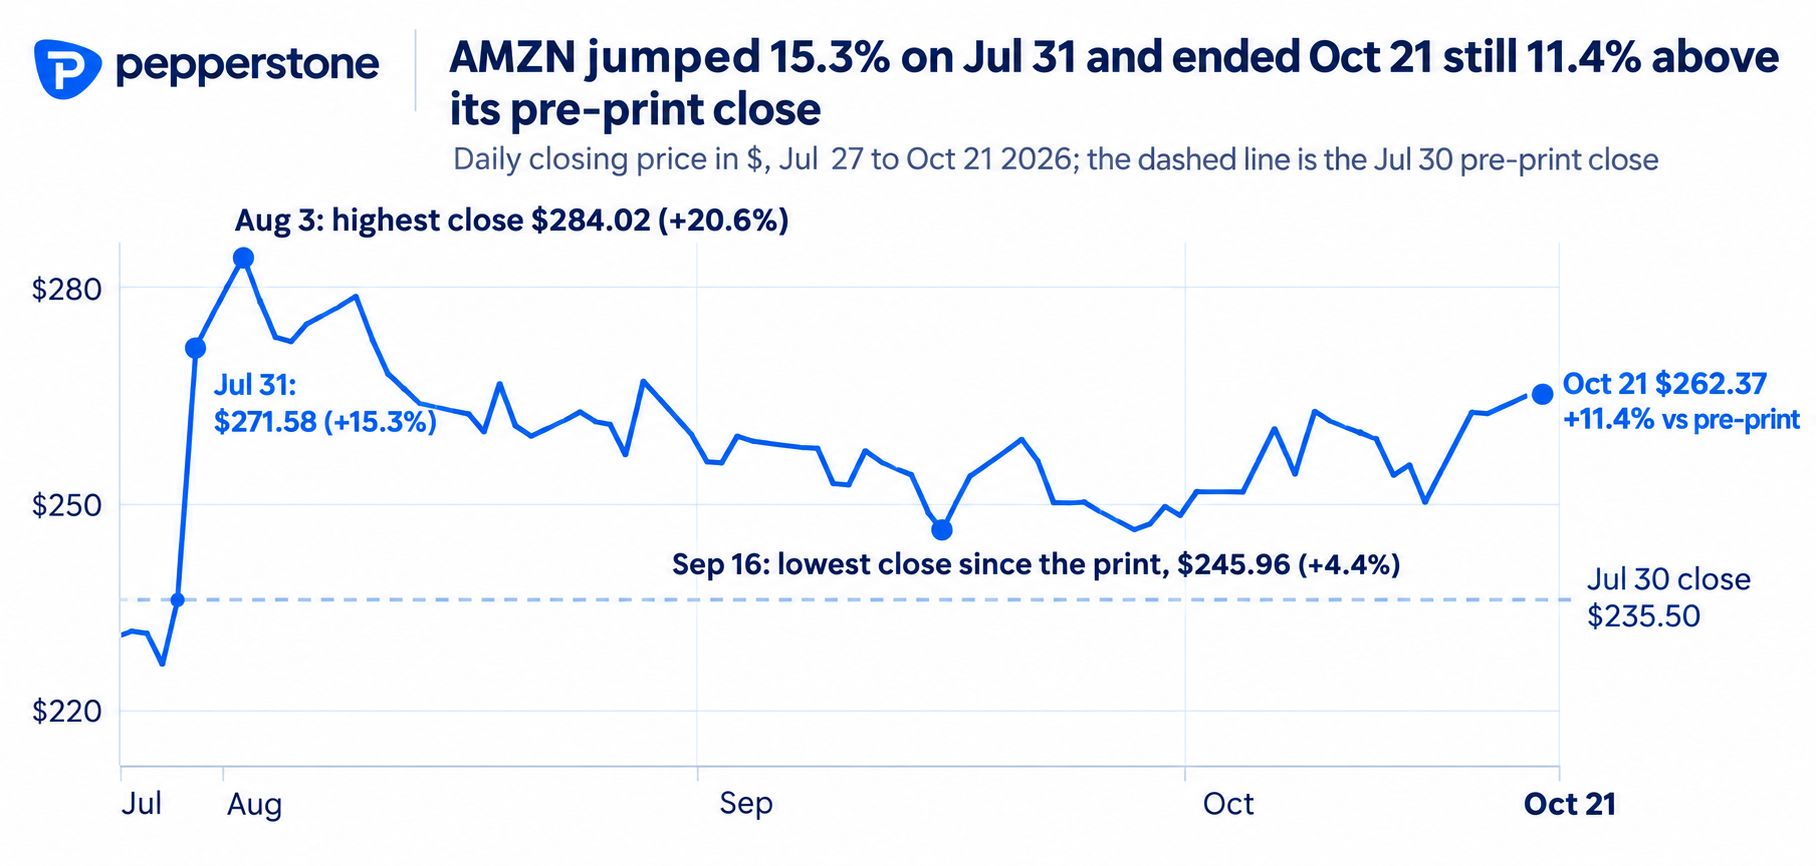
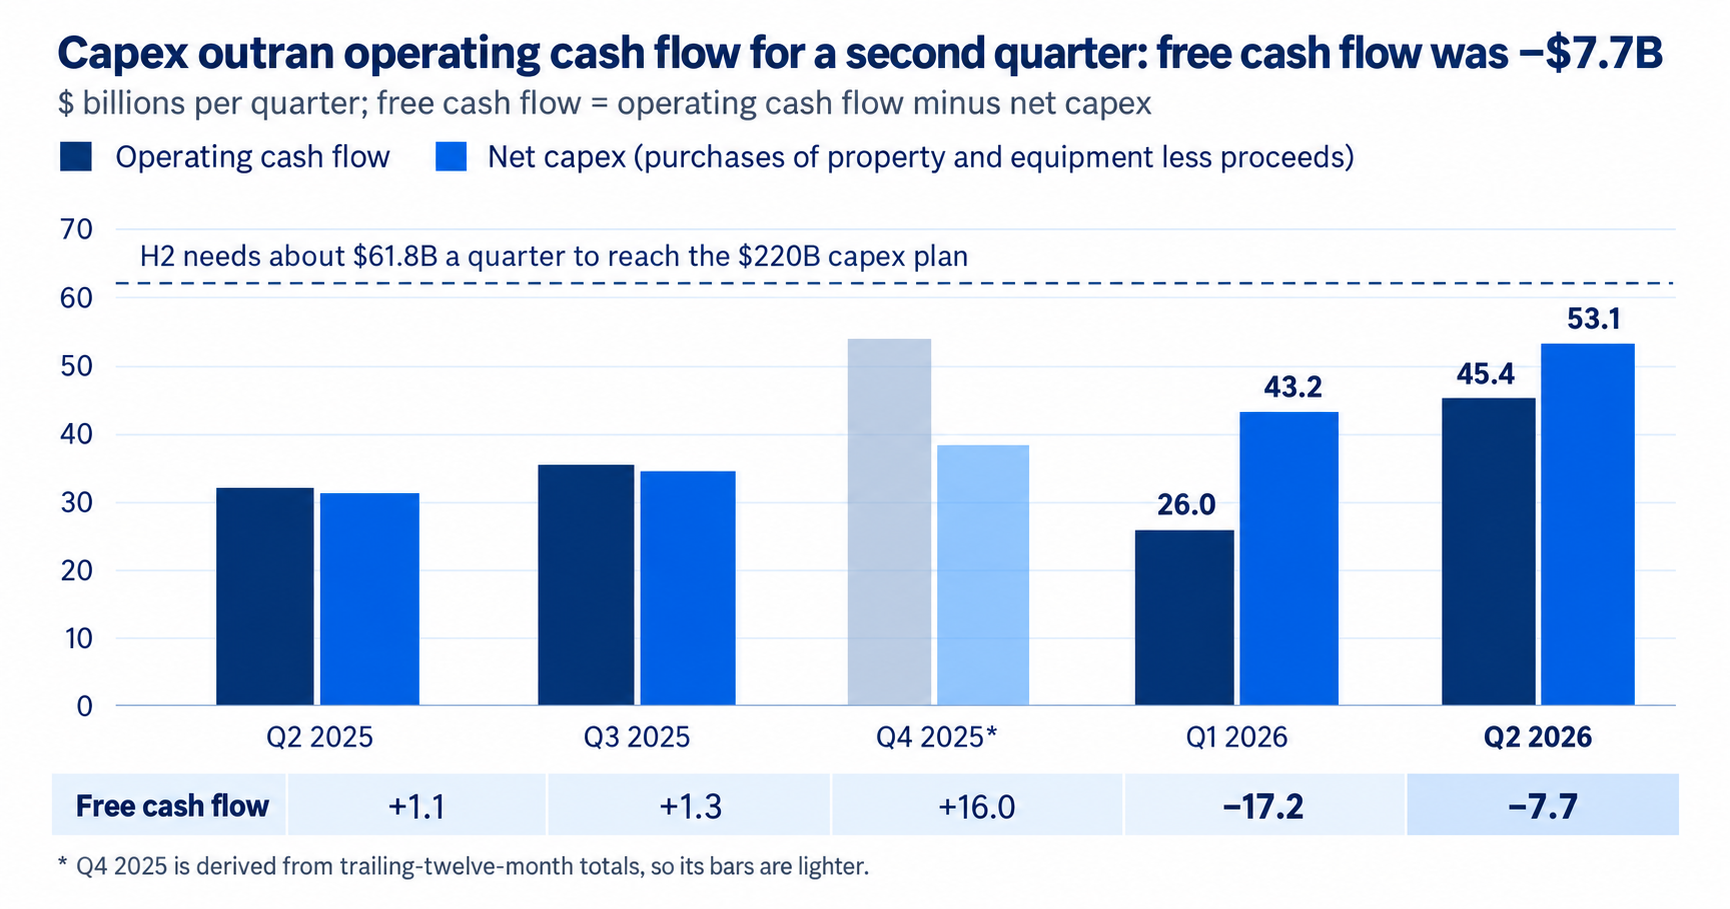
O fluxo de caixa foi o ponto fraco: o capex líquido atingiu US$ 53,1 bilhões, a projeção de investimentos para 2026 subiu de US$ 200 bilhões para cerca de US$ 220 bilhões, e o fluxo de caixa livre dos últimos 12 meses ficou negativo em US$ 7,6 bilhões. As ações subiram 15,3% no dia seguinte e fecharam cotadas a US$ 262,37 em 21 de outubro.
Consenso e projeções
O consenso para o lucro por ação (LPA) é de US$ 1,96, com uma receita de cerca de US$ 202 bilhões, comparado a US$ 1,95 e US$ 180,17 bilhões um ano antes. Isso implica um crescimento de receita de aproximadamente 12%, mas um crescimento do LPA de apenas 0,5%.
A Amazon projetou vendas entre US$ 197 bilhões e US$ 202 bilhões, um aumento de 9% a 12%, incluindo um impacto negativo de cerca de 80 pontos-base decorrente de variações cambiais, e um lucro operacional entre US$ 22,5 bilhões e US$ 26,5 bilhões. Portanto, a receita esperada pelo consenso situa-se logo acima do limite superior dessa faixa. A Amazon superou as próprias projeções para o segundo trimestre nos dois indicadores, o que explica por que as estimativas dos analistas para o terceiro trimestre estão em um patamar elevado.
Dois ajustes são importantes: o Prime Day foi deslocado para o segundo trimestre, portanto, o crescimento no terceiro trimestre seria cerca de 400 pontos-base maior se não fosse por essa mudança. Além disso, o lucro operacional de US$ 17 bilhões registrado no ano passado incluiu um acordo de US$ 2,5 bilhões com a FTC (Comissão Federal de Comércio) e US$ 1,8 bilhão em verbas rescisórias. Assim, o ponto médio da projeção atual está cerca de 13% acima da base subjacente do segundo trimestre. O consenso para o LPA também exclui ajustes de valor contábil relacionados à Anthropic, motivo pelo qual o consenso para o segundo trimestre foi de US$ 1,82, contra o LPA reportado de US$ 5,75.
AWS e IA
Analistas esperam um crescimento da AWS em torno de 35%, uma desaceleração em relação ao segundo trimestre, número que pode ser determinante para a reação do mercado. Uma eventual desaceleração refletiria, em parte, uma base comparativa maior (de US$ 42,2 bilhões), e não necessariamente uma demanda mais fraca.
Os indicadores de demanda permanecem sólidos: a carteira de pedidos atingiu cerca de US$ 496 bilhões, crescendo a taxas de três dígitos, e os negócios da Amazon voltados para IA e chips geram, cada um, mais de US$ 25 bilhões por ano. A administração informou que a capacidade de fornecimento de energia continuará restrita até 2027; portanto, o crescimento está mais limitado pela oferta do que pela demanda.
A margem é o segundo ponto de atenção, visto que o índice de 39,4% registrado no segundo trimestre incluiu ganhos de US$ 551 milhões provenientes de contratos de energia. Excluindo esses valores, a margem da AWS teria sido de cerca de 38%, logo, um resultado próximo a esse patamar indicaria uma rentabilidade subjacente estável. O Azure e o Google Cloud apresentaram um crescimento mais acelerado a partir de bases menores no segundo trimestre. Portanto, comentários sobre participação de mercado também devem atrair atenção.
Varejo, publicidade e assinaturas
O crescimento no varejo deve apresentar uma desaceleração na comparação anual, uma vez que o Prime Day não ocorreu no terceiro trimestre. A América do Norte registrou um crescimento de 16%, e o segmento internacional, de 15%, no segundo trimestre. Ambos devem desacelerar, embora as tendências subjacentes permaneçam sólidas: os serviços para vendedores terceiros cresceram 16%, e as vendas em lojas online, 15%.
O segmento de publicidade cresceu 26% no segundo trimestre, um aumento em relação aos 22% (excluindo o efeito cambial) observados no trimestre anterior, impulsionado por ferramentas de publicidade baseadas em IA e pela transmissão de esportes ao vivo no Prime Video. A mudança no período do Prime Day pode moderar o crescimento no terceiro trimestre, mas uma taxa acima de 20% confirmaria a tendência. O segmento de assinaturas cresceu 12%, atingindo US$ 13,7 bilhões, sendo a linha de receita mais estável.
É preciso monitorar os custos: a administração mencionou despesas mais elevadas com transporte, decorrentes da inflação dos combustíveis. Além disso, é improvável que se repita o impacto positivo de cerca de US$ 600 milhões, referente a reembolsos de tarifas na América do Norte, que beneficiou os resultados do segundo trimestre.
Rentabilidade, fluxo de caixa e capex
A projeção central para o lucro operacional é de US$ 24,5 bilhões, um valor inferior aos US$ 27,5 bilhões registrados no segundo trimestre. Considerando o ponto médio de US$ 199,5 bilhões em vendas, a margem implícita é de cerca de 12,3%, em comparação com os 13,7% reportados no segundo trimestre e os 13,1% sem os itens não recorrentes. A Amazon já superou, anteriormente, o limite superior de sua projeção para o lucro operacional, no entanto, a faixa atual pressupõe que não haverá remensuração dos derivativos de energia.
O capex é o ponto de maior debate: o plano de US$ 220 bilhões para 2026 implica um desembolso de cerca de US$ 61,8 bilhões por trimestre no segundo semestre, um valor 17% superior aos US$ 53,1 bilhões registrados no segundo trimestre. O fluxo de caixa livre deve permanecer negativo, e a dívida de longo prazo subiu de US$ 65,6 bilhões, ao final do ano anterior, para US$ 128,9 bilhões. O investimento de US$ 21,3 bilhões na OpenAI, realizado após 30 de junho, será contabilizado no fluxo de caixa de investimentos, e não no fluxo de caixa livre. Os investidores estarão atentos a eventuais novos aumentos no capex, após a elevação de US$ 20 bilhões anunciada em julho, a qual a administração atribuiu ao aumento dos custos de memória.
Principais riscos e fatores incertos
- Reavaliações da participação na Anthropic. Em 30 de junho, a participação da Amazon na Anthropic estava avaliada em US$ 190,4 bilhões. Qualquer nova alteração na avaliação, como a especulada possibilidade de um IPO, poderia impactar o lucro por ação (EPS) segundo as normas contábeis GAAP.
- Altas expectativas. As ações fecharam a US$ 262,37 em 21 de outubro, patamar ainda 11,4% acima do fechamento registrado antes da divulgação dos resultados do segundo trimestre.
- Capex e financiamento. Um novo aumento no capex ou a emissão de mais dívida poderiam intensificar as preocupações em relação ao fluxo de caixa livre.
- Inflação de custos. Os preços de combustíveis e de memórias, além de tarifas, podem pressionar as margens.
Um cenário-base razoável contempla uma receita no limite superior (ou ligeiramente acima) da projeção de US$ 197 a 202 bilhões, um lucro operacional na metade superior da faixa de US$ 22,5 a 26,5 bilhões e um crescimento da AWS em torno de 35%. Esse resultado estaria em linha com o consenso de mercado, mas não geraria um novo salto de 15% nas ações. A reação do mercado dependerá do crescimento da AWS, das perspectivas para o capex e da sustentabilidade das margens atuais.
O material fornecido aqui não foi preparado de acordo com os requisitos legais destinados a promover a independência da pesquisa de investimento e, como tal, é considerado uma comunicação de marketing. Embora não esteja sujeito a nenhuma proibição de negociação antes da divulgação da pesquisa de investimento, não buscaremos obter qualquer vantagem antes de fornecê-la aos nossos clientes. A Pepperstone não representa que o material fornecido aqui é preciso, atual ou completo e, portanto, não deve ser confiável como tal. As informações, quer sejam de terceiros ou não, não devem ser consideradas uma recomendação; ou uma oferta de compra ou venda; ou a solicitação de uma oferta para comprar ou vender qualquer título, produto financeiro ou instrumento; ou participar de uma estratégia de negociação específica. Não leva em consideração a situação financeira ou objetivos de investimento dos leitores. Aconselhamos aos leitores deste conteúdo que busquem seu próprio conselho. Sem a aprovação da Pepperstone, a reprodução ou redistribuição desta informação não é permitida.