


过去一周,黄金整体延续8月末以来的下行趋势。地缘冲突升级引发油价快速走高,美国PPI和CPI双双显示通胀粘性,两大因素推动美联储9月加息定价跳升,压制黄金表现。随着上周五以来中东方面的消息不断更新,黄金重新定价潜在发展。
进入本周,FOMC会议将成为市场最关注的经济事件。鉴于交易员已经充分预期加息落地,真正的悬念不在于美联储是否加息,而在于货币当局将如何定调未来的政策路径。
技术面观察:区间震荡延续,等待FOMC 打破平衡
从XAUUSD日线图来看,黄金过去一周震荡下行。价格失守$4,400后,仍受到$4,300支撑。在周三美联储声明公布前,$4,300-$4,400区间大概率难以出现有说服力的突破,交易员或可考虑避免重仓押注方向性走势。
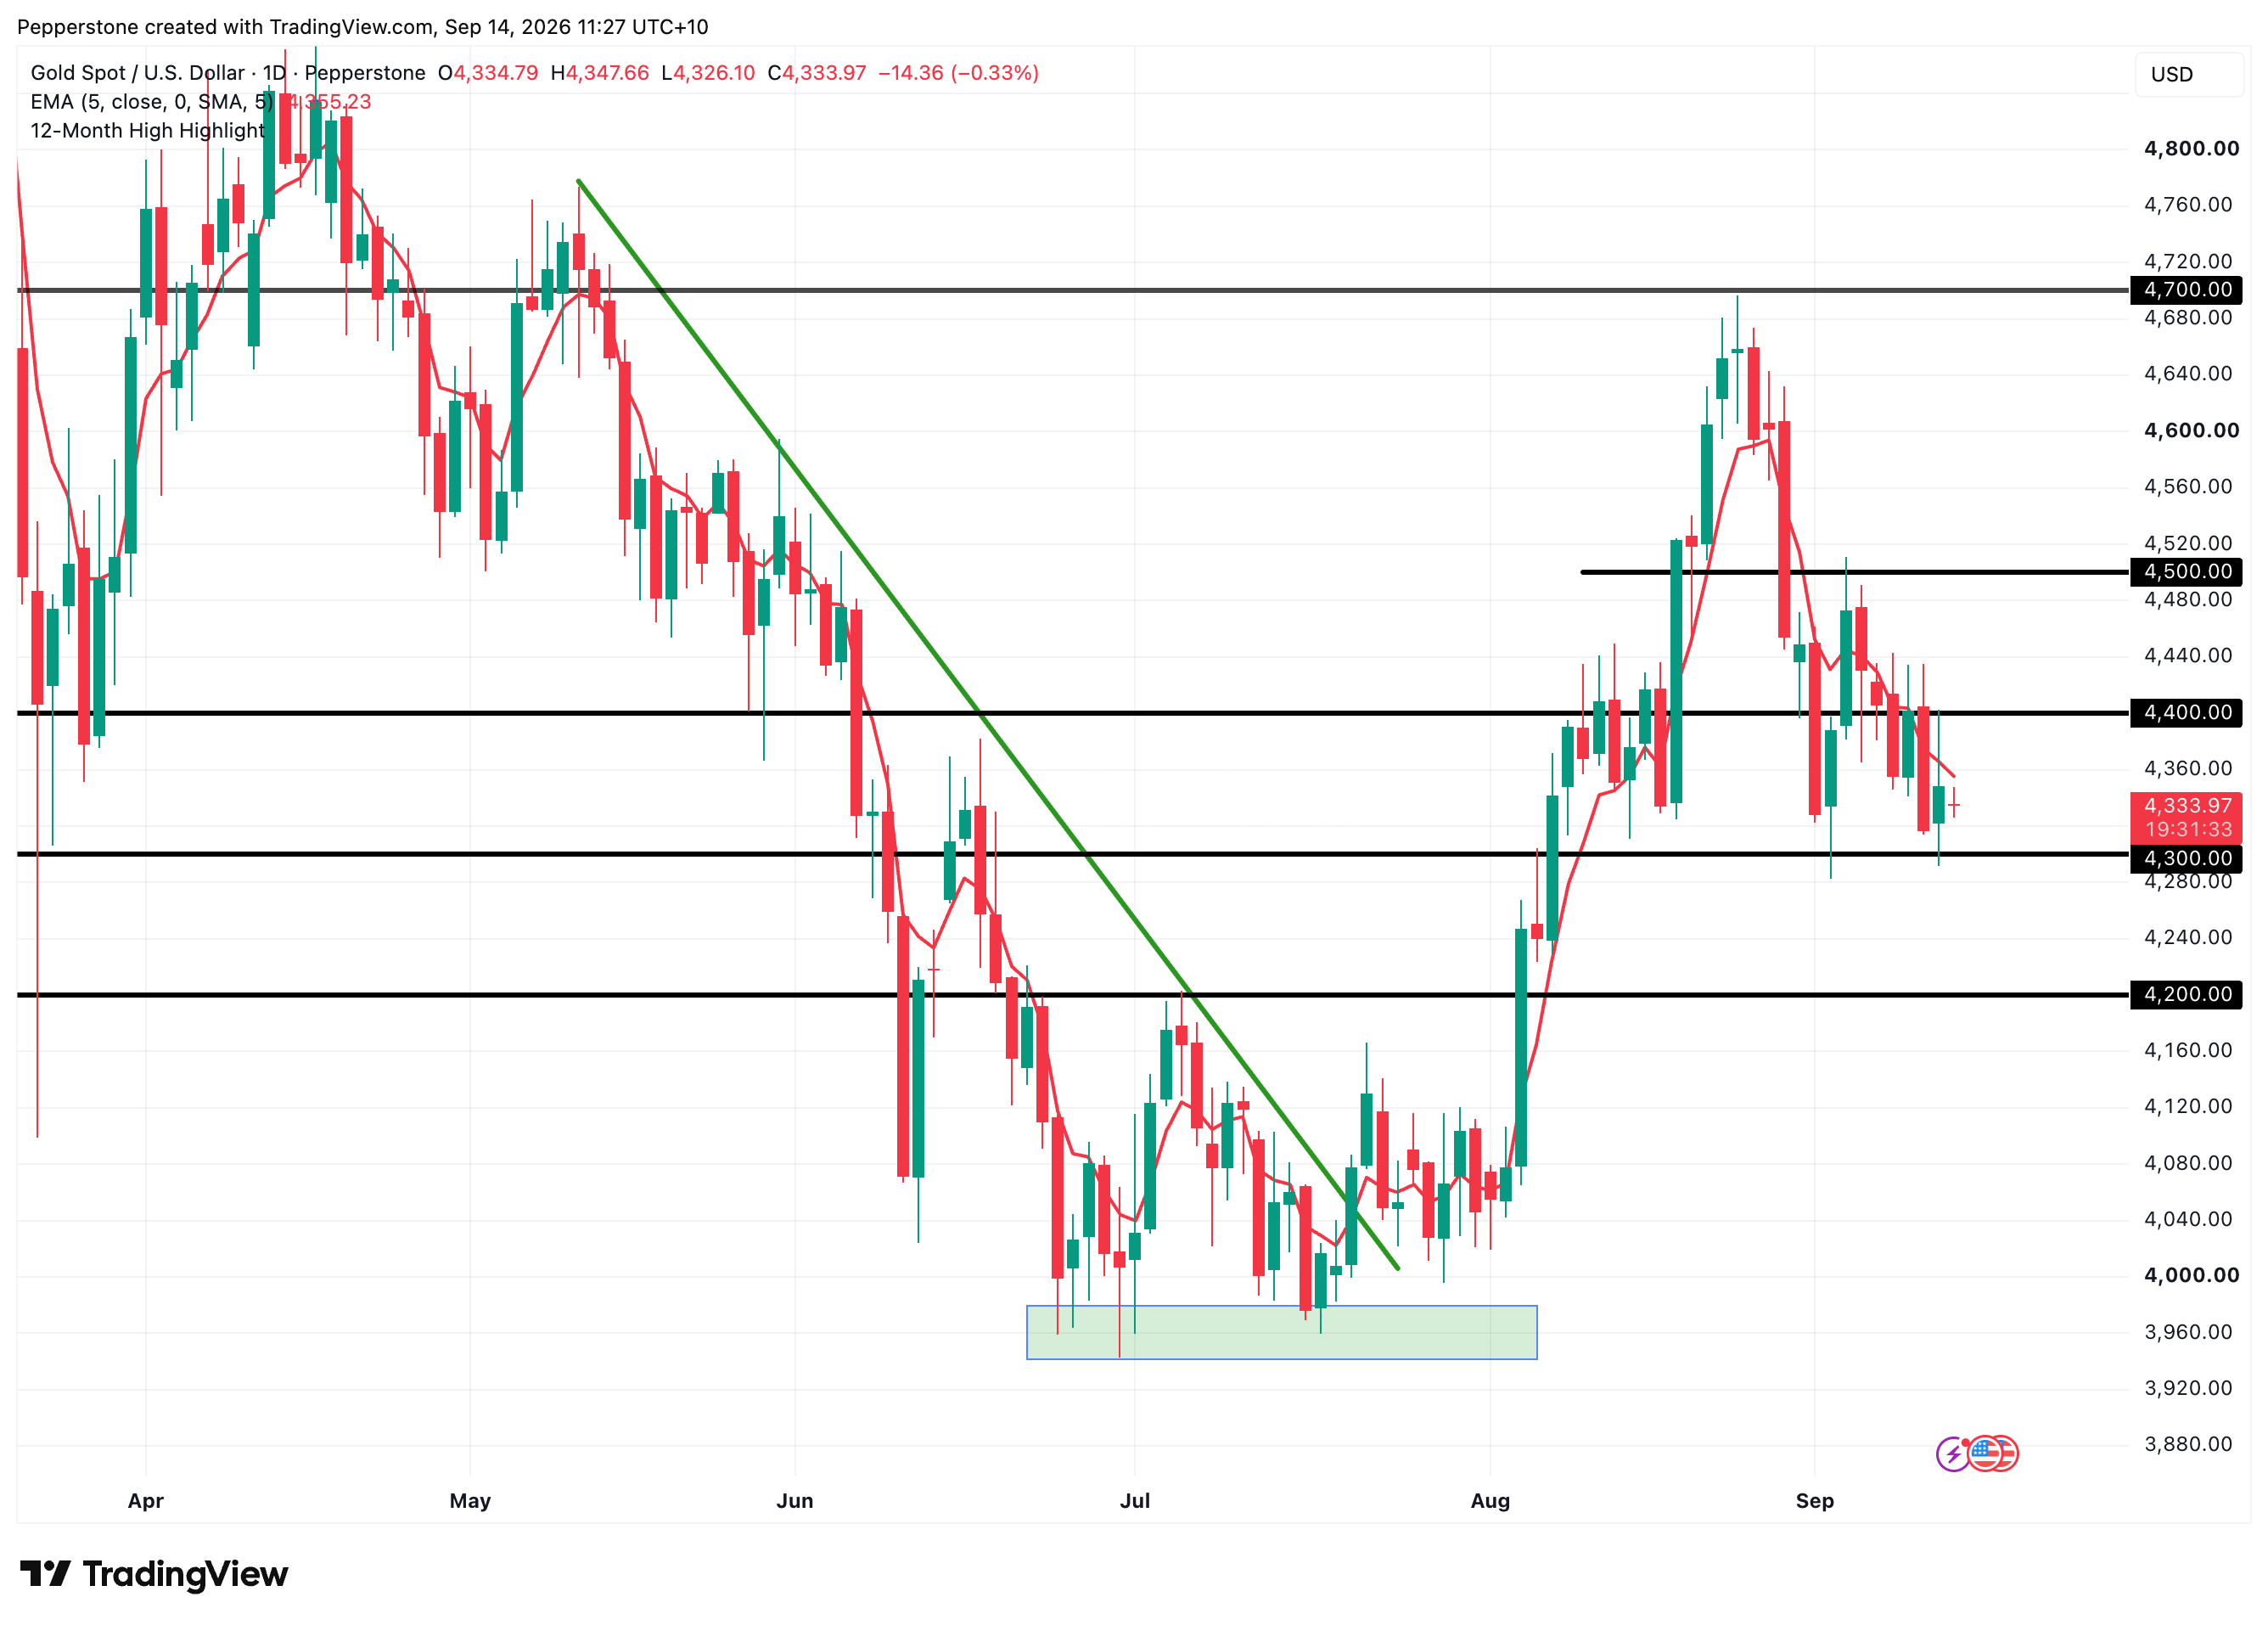
短期来看,若日线收盘跌破$4,300,说明空头力量进一步占据主导,下方或打开$4,200乃至$4,000的空间。反之,若价格有效突破$4,400,则说明市场可能开始将本次加息理解为“利空出尽”,多头力量有望逐渐回归,并带领金价挑战$4,500。
地缘与油价:$100成为通胀交易的背景板
原油价格快速突破$100关口,是近期黄金走低的重要原因之一。
上周沙特原油基础设施遭袭,霍尔木兹海峡航运情况持续恶化,市场愈发担心局势正朝着更长期化的方向推进,对供应中断的担忧显著增加,压制黄金表现。
随后,新的外交斡旋消息出现,油价回落,也帮助黄金止跌。然而,消息面传出沙特关闭了一条用于绕开霍尔木兹海峡的输油管道,而伊朗与海湾国家之间的会谈也被推迟,周一早盘油价再次走高。
因此,只要地缘冲突持续扰动能源供应预期,并推动油价维持在$100上方,通胀升温就可能继续强化市场对美联储收紧政策的预期,利空黄金。
FOMC 会议:加息大概率落地,市场等待路径指引
8月整体CPI环比上涨0.4%,核心CPI环比上涨0.3%,双双高于前值。叠加此前公布的超预期PPI和非农数据,目前市场定价美联储9月加息25个基点的概率约为86%,黄金因此持续承压。
鉴于市场已经充分预期加息,若美联储只是兑现预期,“靴子落地”的冲击可能比部分交易员想象的更温和。
更重要的是,本轮CPI超预期主要来自油价传导和AI芯片短缺推高电脑硬件价格,而非经济整体过热。霍尔木兹海峡带来的能源供给冲击,本身并不能通过加息直接解决。如果市场认为本轮通胀上行更多来自供给侧,而不是美国经济需求过热,那么一次加息对后续政策路径的影响,可能弱于真正意义上的持续性通胀反弹。
叠加中期选举临近、美国财政压力突出,若市场将这次加息理解为“一次性动作”,黄金的下行压力或相对可控。
换句话说,黄金下一步走势的关键,不在于美联储9月是否加息,而在于加息之后释放怎样的信号:是维持观望,还是重新开启一轮收紧周期。
- 基准情形是:加息25个基点,同时沃什避免对下一步政策做出明确承诺。若如此,黄金可能在决议公布后短线承压,但随着市场重新评估后续加息空间,买盘或逐步回归。
- 更大的风险在于沃什明显偏鹰,重申控制通胀是首要任务,并为10月加息打开空间。届时10年期收益率若重新向5%附近靠拢,金价可能进一步测试$4,200甚至更低。
- 真正的黑天鹅,是美联储本周完全不加息。这是极低概率事件,但如果通胀仍居高不下、美联储却选择“退缩”,可能引发市场对其政策信誉的重新定价,届时黄金和债券可能同步大幅上涨。
综合来看,黄金在决议公布前大概率维持横盘,一旦前瞻指引揭晓,才可能出现真正的方向性突破。加息本身已经是“旧闻”,市场真正交易的,是美联储对下一次加息的态度。
关注日本央行利率决议和地缘风险
总的来说,黄金在地缘局势和加息定价的扰动下,短期延续震荡承压行情。美联储利率决议,特别是沃什对未来政策路径的指引,是影响黄金下一步走势的核心。
此外,本周还有英国央行利率决议、日本央行利率决议,以及欧美英通胀和就业指标等集中发布。市场预计英国央行维持利率不变,日本央行加息25个基点;与此同时,霍尔木兹海峡相关外交进展也值得关注。
如果通胀普遍走高,全球主要央行利率开始同步收紧,且地缘局势没有出现重大积极进展,黄金短期或进一步打开下行空间。不过,央行持续购金与货币贬值交易依然存在,仍可能在中长期为金价提供底部支撑。
Pepperstone不保证这里提供的材料准确、最新或完整,因此不应依赖这些信息。这些信息,无论来自第三方与否,不应被视为推荐;或者买卖的要约;或者购买或出售任何证券、金融产品或工具的邀约;或者参与任何特定的交易策略。它不考虑读者的财务状况或投资目标。我们建议阅读此内容的任何读者寻求自己的建议。未经Pepperstone批准,不得转载或重新分发这些信息。